
中國伺服器晶片製造商正進軍機器人控制器領域
中國上市的 x86 處理器龍頭 Hygon,正將其 CPU1000 產品線拓展至機器人領域。這款機器人控制器正逐漸成為資料中心供應商的產品,買家在進行效能測試前,應先詳閱工具鏈相關資訊。

本週中國在機器人領域所做出的最具影響力的決定,其實與機器人無關,而是涉及一款專為伺服器機架設計的處理器系列。
在上海證券交易所上市、專門設計 x86 相容中央處理器(CPU)的 Hygon 資訊科技公司,已排定於 2026 年 9 月 22 日(星期二)在深圳推出其 CPU1000 系列的最新版本。 該公司以「讓運算能力觸及實體世界」為口號,將此產品定位於機器人、機器視覺及智慧製造領域的低功耗、嵌入式與邊緣運算應用。
請將這則公告視為市場訊號,而非單純的產品新聞。中國的機器人運算層正被那些已在全國範圍內銷售伺服器晶片的公司所吞併,這將改變未來三年內每位自動化採購者所面臨的核心問題。問題已不再是能否以優惠價格購得中國製機器人。 而是工廠車間內的機器中,搭載的是誰的指令集、誰的編譯器,以及誰的長期支援合約。
利潤來源正從機體轉移至晶片
驅動此趨勢的經濟因素,已從出貨數據中顯而易見。 2026年上半年,中國製造商佔量產型具身人工智慧機器人出貨量的約97%,其中狹義定義的人形機器人出貨量接近19,100台,而包含輪式及服務型機身的廣義統計則超過40,000台。 其中,AgiBot 與 Unitree 兩家公司合計佔據了近 80% 的出貨量。
這種規模的擴張伴隨著持續不斷的價格壓縮。 摩根士丹利預測,具身人工智慧機器的平均價格將從目前的約 131,000 美元,降至 2045 年的約 23,000 美元;而同期,半導體在物料清單中所佔的比例將從目前的 4% 至 6% 上升至約 24%。 同一份研究報告指出,專用於具身人工智慧的全球半導體市場
到 2045 年,智慧型機器人的市場規模將高達 3,050 億美元。若撇開預測時程不談,其運作機制其實很簡單。致動器、結構件和線束正逐漸成為由數百家中國供應商生產的大宗商品,其利潤率也隨之急劇下滑。 運算模組是唯一能抵禦商品化的組件,因為它承載著一套軟體生態系統,客戶若不重新編寫應用程式便無法更換。無論誰供應機器人控制器,都能在標價持續下跌的機器中掌握持久的利潤。
中國晶片廠商早已看透這套邏輯。總部位於北京、開發「Sunrise」運算平台的具身智慧晶片開發商 D-Robotics,本月籌集了 4 億美元以擴大規模其 Sunrise S600 晶片堆疊;該公司已向包括優必選(UBTECH)、傅立葉(Fourier)和 TARS 在內的二十多家機器人開發商出貨超過 800 萬顆 Sunrise 晶片。 蘇州瑞新於9月20日與人形機器人製造商啟源機器人合作,推出一款基於精簡指令集計算機五(RISC-V)架構的人工智慧晶片。 汽車級處理器設計公司 SemiDrive 正與倉儲類人型機器人開發商 Galbot 共同開發一款專用處理器。華為於 9 月 19 日向開發者開放了規模達一萬個的神經處理單元(NPU)叢集,並承諾投入 7.46 億美元資金支持其生態系統。
Hygon則從更高層面加入這場競爭,並以資料中心營收作為資金來源;這正是機器人控制器市場不再僅限於新創企業的轉捩點。
伺服器供應商能帶來什麼,又無法帶來什麼
Hygon 並非機器人公司,也未公開任何機器人設計案的獲勝紀錄。它是一家半導體設計公司,目前擁有三個 CPU 產品系列:專為高效能資料中心設計的 7000 系列、針對中階雲端與邊緣客戶的 5000 系列,以及以成本為導向的 3000 系列。 該公司還生產深度運算單元,即專為人工智慧工作負載設計的加速卡。其 2026 年上半年營收增長了 66.5
受美國出口限制影響,國內對高端處理器的需求增加,導致從海外採購變得更加困難,使該領域的銷售額年增率達百分比,達到人民幣91億元(約合14億美元)。對機器人買家而言,其中有三項特質至關重要。第一是資產負債表的韌性,這決定了某個控制器系列在2032年是否仍能獲得技術支援;第二是在制裁壓力下的製造能力,因為若機器人機隊採用了無法生產的標準化零件,該機隊便會淪為滯留資產。 第三點是軟體工具鏈,參與國家級資料中心計畫的供應商擁有編譯器、驅動程式及技術支援工程師,而成立僅兩年的晶片新創公司則無法具備這些資源。
Hygon 較欠缺的則是領域適配性。從機架轉向機器人的應用,會徹底顛覆設計限制,而這並非僅憑工程聲望就能解決的問題。伺服器晶片是在受控的熱設計封裝內,且擁有無限牆面電源供應的情況下,針對吞吐量進行優化。 而機器人控制器則需依靠電池供電,須耐受振動與灰塵,必須以確定性方式即時響應,並與會產生電磁干擾的馬達驅動器共用機箱。這就像是設計發電廠渦輪機與設計能裝進送貨廂型車座椅下方的發電機之間的差異——雖然設計原則可以轉移,但幾乎所有的限制條件都完全相反。
Hygon 所採用的 x86 架構,對於這個市場而言也是一個不尋常的選擇。電池供電的機器人已逐漸以 ARM 為核心,且越來越多地採用 RISC-V 設計,這些選擇皆基於每瓦特效能的考量。 總部位於福州的系統單晶片供應商 Rockchip,其 RK3588 系列在低功耗機器人控制領域佔據主導地位,正是基於上述優勢,該公司佔據了國內類人型機器人「小腦」運算市場超過 75% 的份額。 Hygon 尚未透露新晶片的定價、功耗範圍、機器人客戶名單,亦未公開其軟體堆疊。僅有上市標語,並不等同於成功獲選採用。
如今,每台中國機器人皆由兩條供應鏈支撐
當前的中國機器人採用雙軌並行運作模式
運算架構方面,這種區分是出於策略考量,而非偶然。運行數十億參數多模態模型的旗艦級機器仍依賴 NVIDIA。Galbot 是首批採用 Jetson Thor 平台的廠商之一,而 AgiBot 的 Yuanzheng A2 和 Genie G2 則仰賴 NVIDIA 的運算能力。 Jetson Thor 開發套件的建議售價為 3,499 美元,而 T5000 量產模組在訂購一千個或以上時,單價為 2,999 美元。成本優化的設備則走本土化路線,基於 Rockchip 晶片打造,且越來越多地採用客製化的特定應用積體電路(ASIC)。摩根士丹利的分析指出,在大規模部署中,本土推論解決方案的總擁有成本比海外同類產品低 30% 至 60%,即使單晶片性能落後一代也是如此。
之所以採取雙軌並行策略,是因為單靠任一軌道都無法確保安全。進口軌道面臨華府公開辯論的出口管制決策,因為具備資料中心級吞吐量的嵌入式模組,與現已受限的加速器過於接近,令人感到不安。 而國內路線則面臨性能天花板的限制,這限制了最先進的模型能在裝置上運行哪些任務。中國製造商正在進行風險對沖,而每家改善國內路線的供應商,都會調整這種對沖策略。
這正是 Hygon 此舉背後的戰略意圖。該公司並非與 NVIDIA 競爭旗艦級人形機器人「大腦」市場。 它競爭的是體積龐大得多的機器視覺系統、自動導引車、檢測機器人及工廠控制器市場——這些領域的功耗預算充裕,與現有工業軟體的 x86 相容性是優勢而非劣勢,而買家的真正需求是找到一家八年後仍能存續並持續供貨的供應商。
受鎖定效應影響的買家並未考量價格
評估中國自動化產品的採購團隊,大多只在比較單價、有效載荷和週期時間。運算層極少出現在
成績單——這正是那筆昂貴的意外開銷所在。若將整支機器人車隊標準化為同一款機器人,就意味著必須沿用其控制器,而控制器本身附帶一套工具鏈。 將已部署的應用程式從一個推論執行環境遷移至另一個,將耗費數個月的工程時間、重新驗證週期,而在受監管的環境中,還需重新建立安全論證。這項轉換成本正是晶片供應商爭相進軍此市場的唯一原因。這也是為何在招標中,最便宜的機器反而可能成為最昂貴的決策。
中國境外的買家還面臨第二層挑戰。在限制該供應商的司法管轄區內,採用中國國產晶片標準化的機器隊可能無法獲得支援;反之,在中國境內,基於進口運算晶片打造的機器同樣面臨許可證變更的風險。這兩種風險在報價單中均未體現,卻都會在八年資產壽命的第四年浮現。
在機器人領域,勝出的晶片極少是速度最快的,而是系統整合商在銷售十年後仍能維持其工具鏈運作的那一款。
還有一個值得同等重視的平衡因素。目前在中國部署類人型機器人的投資回報期為 6.7 年,而美國則約為 2.7 年,這項差距源於中國較低的製造業工資水準。 運算鎖定效應在部署週期足夠長、以致鎖定效應能發揮作用的情況下才最為關鍵;而當前中國機器人銷量的很大一部分流向了研究、教育及數據收集領域的買家,這些買家的機器人將在產生任何遷移成本之前就被更換。 Unitree 售價 29,900 人民幣(約 4,200 美元)的入門級機身,佔已安裝機台的相當大比例,且實質上屬於一次性產品。 另一方面,UBTECH 的 U1 型號售價介於 880,000 至 990,000 人民幣(約合 124,000 至 139,000 美元),屬於一項資產,未來數年將持續進行維護、遷移,並引發諸多爭議。
如何投資於尚未定型之運算層
務實的對策並非坐等
贏家。運算層的格局在 2028 年之前不會定型,若因此暫緩自動化投資,便會將生產力提升的紅利拱手讓給已採取行動的競爭對手。有四項原則可協助買方在過渡期間保障自身權益。 在招標文件中明確指定控制器,包括晶片系列、推論執行環境以及供應商承諾的支援時限,而非接受系統整合商的預設方案。要求供應商以書面形式說明同一機型可提供的運算變體,因為目前多數中國供應商同時生產國產與進口配置,且會供應其中任一種類型。 在延遲允許的情況下,將感知與任務邏輯容器化,以保持應用層的可移植性,如此一來,更換控制器只需數週而非數季。將運算視為具有獨立更新時程的可維護組件——如同車隊經理處理電池那樣——而非車架上的永久固定部件。
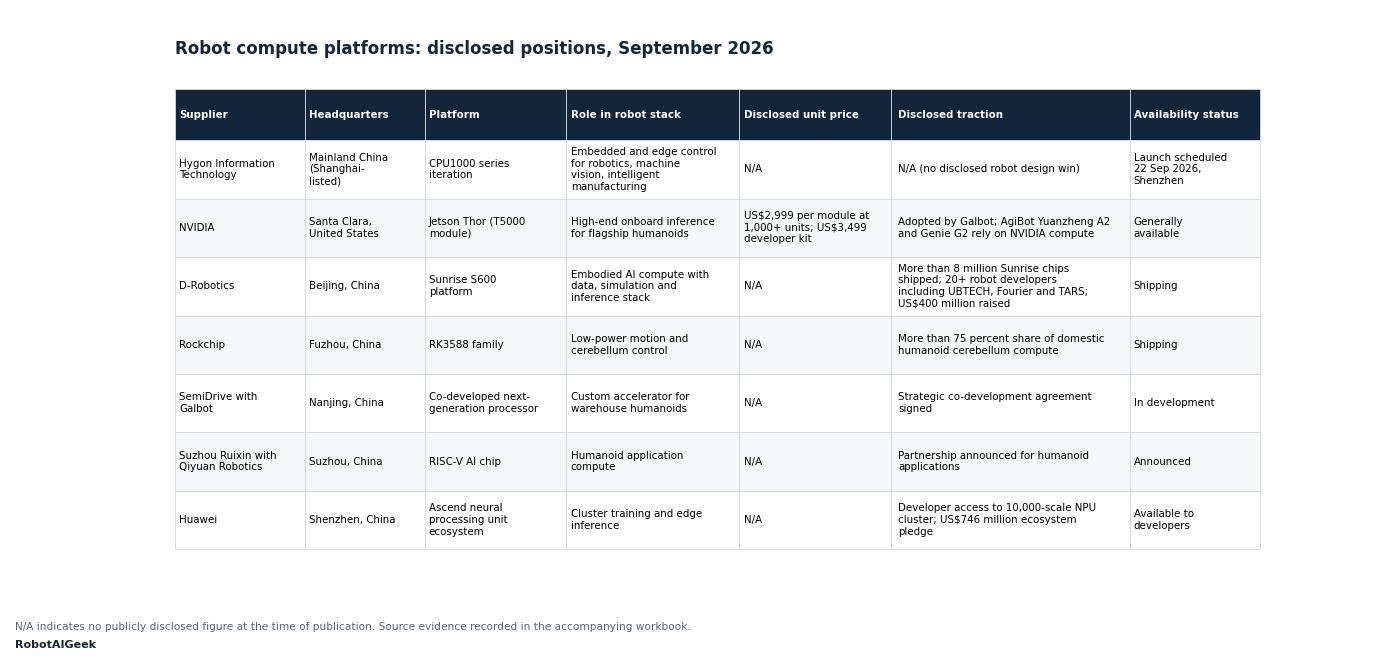
本文附帶的比較表列出了各主要機器人運算平台的已公開規格,其中未公開的數值標示為「未公開」而非「估計值」。此市場中公開的定價資訊極少,而這種不透明性本身即是採購分析的發現之一。
Hygon 的新產品發布將被視為一則晶片新聞。但更準確的解讀是,這標誌著中國機器人供應鏈開始呈現出與汽車供應鏈相似的樣貌:車身由各家供應商提供,利潤來自電子元件,而買方的議價能力則完全取決於首台產品出貨前規格書中寫明的條款。 未來將為這十年感到懊悔的企業,並非那些買錯機器人的公司,而是那些從未詢問過機器人內部構造的企業。
這份分析
綜合彙整公司聲明、交易所上市的財務披露資料、供應商公告、已發佈的市場研究報告,以及發佈當時可取得的公開定價資訊。免責聲明:本文僅供參考,並不構成任何投資、採購、法律或醫療建議。文中所述的數據、規格、價格及預測均反映發佈時已核實的資訊,並可能有所變動。













