
中国服务器芯片制造商正进军机器人控制器领域
中国上市的x86处理器领军企业Hygon正将其CPU1000产品线推向机器人领域。这款机器人控制器正逐渐成为数据中心供应商的产品,买家在进行基准测试前应仔细阅读工具链说明。

本周中国在机器人领域做出的最具影响力的决定,其实与机器人无关。它涉及的是一款专为服务器机架设计的处理器系列。
上海上市公司Hygon信息技术公司——一家设计x86兼容中央处理器(CPU)的企业——计划于2026年9月22日(星期二)在深圳推出其CPU1000系列的最新版本。 该公司以“让计算力触达物理世界”为口号,将该产品定位于机器人、机器视觉和智能制造领域的低功耗、嵌入式及边缘计算。
请将这一公告视为市场信号,而非单纯的产品新闻。中国机器人计算层正被那些已在国家层面销售服务器芯片的公司所占据,这将彻底改变未来三年内每位自动化采购者面临的核心问题。问题不再是能否以合理的价格购买到中国制造的机器人。 而是工厂车间里的机器内部,究竟搭载的是谁的指令集、谁的编译器,以及谁提供的长期支持合同。
利润池正从机身转向芯片
推动这一趋势的经济因素在出货数据中已显而易见。 2026年上半年,中国制造商占量产嵌入式人工智能机器人出货量的约97%,其中狭义定义的人形机器人出货量接近19,100台,而包含轮式和服务型机器人的广义统计数据则超过40,000台。 其中,AgiBot和Unitree两家公司合计占据了近80%的出货量。
这种规模的实现伴随着持续不断的降价压力。 摩根士丹利预测,具身人工智能机器的平均价格将从目前的约13.1万美元降至2045年的约2.3万美元,而同期,半导体在物料清单中的占比将从目前的4%至6%上升至约24%。 同一份研究报告预计,全球专用人工智能半导体市场
到2045年,智能机器人市场规模将高达3050亿美元。抛开预测时间范围不谈,其背后的机制其实很简单。执行器、结构件和线束正逐渐成为由数百家中国供应商生产的标准化产品,其利润率也随之急剧下滑。 计算模块是唯一抵御商品化的组件,因为它承载着一套软件生态系统——客户若不重写应用程序,就无法更换该系统。无论谁供应机器人控制器,都能在机器标价持续下跌的情况下,锁定持久的利润空间。
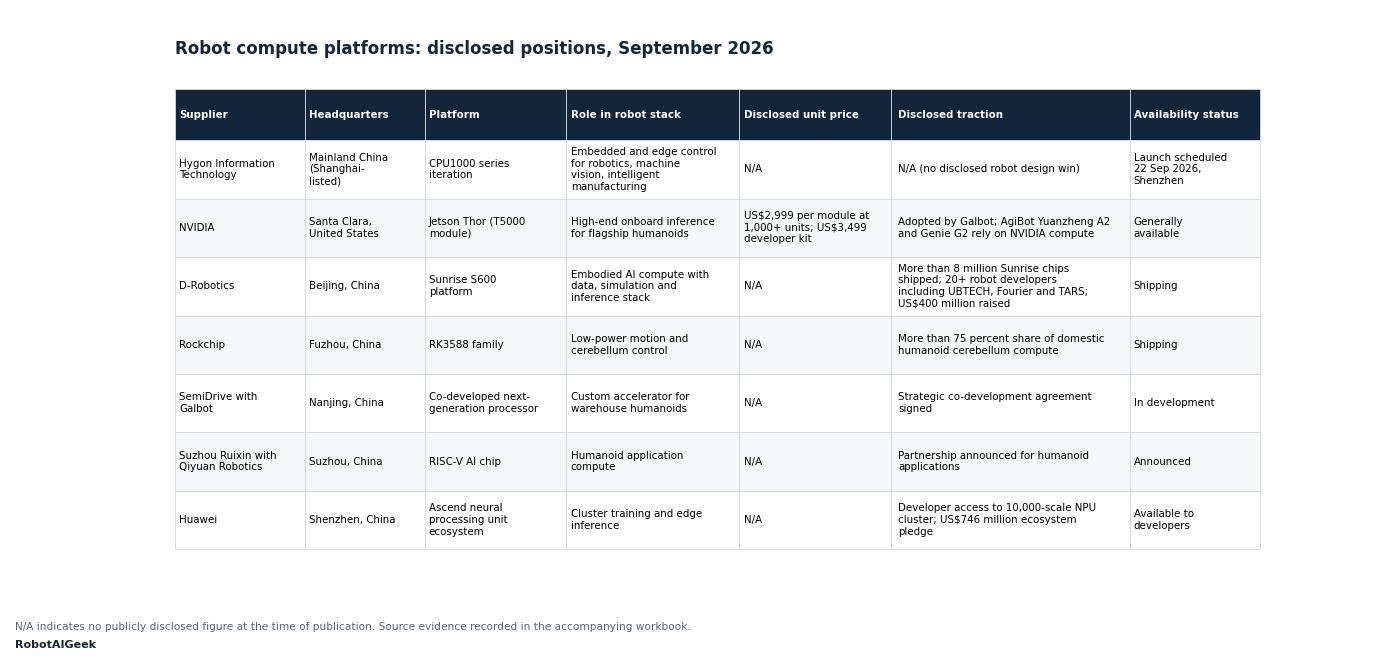
中国芯片厂商已经看透了这一逻辑。总部位于北京的具身智能芯片开发商D-Robotics(其开发的Sunrise计算平台)本月筹集了4亿美元,用于扩展其Sunrise S600芯片堆栈;此前,该公司已向包括优必选、傅里叶和TARS在内的二十多家机器人开发商出货了超过800万颗Sunrise芯片。 9月20日,苏州瑞信与人形机器人制造商启源机器人合作,推出了一款基于精简指令集计算机五(RISC-V)架构的人工智能芯片。 汽车级处理器设计公司SemiDrive正与仓储类人形机器人开发商Galbot联合开发一款专用处理器。华为于9月19日向开发者开放了一个规模达1万个的神经处理单元(NPU)集群,并承诺为其生态系统提供7.46亿美元的资金支持。
Hygon则凭借数据中心业务带来的收入作为资金支持,从更高层面加入这场竞争——这也标志着机器人控制器市场已不再是初创企业的领域。
服务器供应商能带来什么,又无法带来什么
Hygon并非机器人公司,也未披露任何机器人设计中标项目。作为一家半导体设计公司,其现有三大CPU产品系列:面向高性能数据中心的7000系列、面向中端云和边缘计算客户的5000系列,以及注重成本的3000系列。 该公司还生产深度计算单元——专为人工智能工作负载设计的加速卡。其2026年上半年营收增长了66.5
同比增长X%,达到91亿元人民币(约合14亿美元),这主要得益于国内对高端处理器的需求——由于美国的出口限制,从国外采购这些处理器变得更加困难。其中有三项特质对机器人采购方至关重要。第一是资产负债表的韧性,这决定了某控制器系列在2032年是否仍能获得支持。第二是在制裁压力下的制造渠道保障,因为如果机器人机队采用的标准化部件无法生产,该机队将沦为“搁浅资产”。 第三是软件工具链,参与国家数据中心项目的供应商拥有编译器、驱动程序和支持工程师,而一家成立仅两年的芯片初创公司则不具备这些资源。
Hygon相对欠缺的是领域适配性。从机架服务器转向机器人,设计约束条件发生了根本性转变,仅凭工程声誉是无法解决这一问题的。服务器芯片是在受控的热设计功耗范围内、拥有无限墙壁电源的情况下优化吞吐量的。 而机器人控制器则依靠电池供电,需耐受振动和灰尘,必须以确定性方式实时响应,并且与会产生电气噪声的电机驱动器共用一个机箱。这就像设计发电站涡轮机与设计能装进货运面包车座椅下的发电机之间的区别——虽然设计原理可以迁移,但几乎所有的设计约束都发生了逆转。
Hygon所基于的x86架构对于这一市场而言也是一个不同寻常的选择。电池供电的机器人已逐渐向ARM架构以及日益普及的RISC-V设计集中,这些设计因其每瓦性能优势而被选用。 总部位于福州的系统级芯片供应商瑞芯微(Rockchip),其RK3588系列在低功耗机器人控制领域占据主导地位,正是基于这一优势,在国内类人机器人“小脑”计算细分市场中占据了超过75%的份额。 Hygon 尚未披露该新芯片的定价、功耗范围、机器人客户以及软件栈信息。发布口号并不等同于设计中标。
如今,每台中国机器人都由两条供应链支撑
当前的中国机器人采用双重
计算架构,这种划分是战略性的,而非偶然的。运行数十亿参数多模态模型的旗舰设备仍然依赖英伟达。Galbot是首批采用Jetson Thor平台的厂商之一,而AgiBot的Yuanzheng A2和Genie G2也依赖英伟达的计算能力。 Jetson Thor开发套件的官方定价为3,499美元,而T5000量产模块在千件及以上订单中的单价为2,999美元。成本优化的设备则走本土化路线,基于瑞芯微芯片构建,且越来越多地采用定制的专用集成电路(ASIC)。摩根士丹利的分析表明,在大规模部署中,本土推理解决方案的总体拥有成本比海外同类产品低30%至60%,即使其单芯片性能落后一代也是如此。
之所以采取双轨并行策略,是因为单靠任何一条轨道都无法确保安全。进口渠道面临华盛顿公开讨论的出口管制决策,因为具备数据中心级吞吐量的嵌入式模块与已受限制的加速器过于接近,令人不安。 而国内路线则面临性能上限的制约,这限制了最强大的模型在设备上能够运行的范围。中国制造商正在进行风险对冲,每一家推动国内路线进步的供应商都在调整这种对冲策略。
这正是Hygon此举背后的战略意图。它并非与英伟达(NVIDIA)争夺旗舰级人形机器人“大脑”的市场。 它争夺的是体量大得多的机器视觉系统、自动导引车、检测机器人和工厂控制器市场——这些领域功耗预算充裕,与现有工业软件的x86兼容性是优势而非劣势,而买家的真正需求是找到一家八年后依然存在且能持续供货的供应商。
被锁定的买家并不关注价格
评估中国自动化产品的采购团队,大多只比较单价、有效载荷和循环时间。计算层很少出现在
评分卡——这正是隐藏着昂贵意外的地方。将整个车队标准化为基于某款机器人的方案,意味着必须沿用其控制器,而控制器本身又包含一套工具链。 将已部署的应用程序从一个推理运行时迁移到另一个,需要耗费数月的工程时间、多次重新验证周期,而在受监管的环境中,还需重新提交安全论证。正是这种转换成本,才是芯片供应商争相追逐这一市场的根本原因。这也解释了为何在招标中价格最低的机器,反而可能成为最昂贵的决策。
中国境外的买家还面临第二层挑战。在限制该供应商的司法管辖区,基于中国国产芯片标准化部署的机器队可能无法获得支持;反之,在中国境内,基于进口计算芯片构建的机器也面临许可证变更的风险。这两种风险在报价中均未体现,却都会在八年资产寿命的第四年显现出来。
在机器人领域,胜出的芯片很少是最快的那个,而是系统集成商在销售十年后仍能维持其工具链正常运行的那一款。
还有一项值得同等重视的制衡因素。目前,在中国部署类人机器人的投资回收期为6.7年,而在美国仅为2.7年左右,这一差距源于中国制造业较低的工资水平。 计算锁定效应在部署周期足够长、锁定效应得以显现的情况下最为显著,而当前中国机器人销量中很大一部分流向了科研、教育和数据采集领域的用户,这些用户的机器将在产生任何迁移成本之前就被替换。 优创(Unitree)售价29,900元人民币(约合4,200美元)的入门级机身占已安装总量的相当大份额,且实际上属于一次性产品。 而在另一端,UBTECH的U1售价为880,000至990,000人民币(约合124,000至139,000美元),是一种将需要维护、迁移并引发多年争议的资产。
如何投资于尚未定型的计算层
务实的应对之道并非坐等
赢家。计算层在2028年之前不会趋于稳定,如果在此之前暂缓自动化投资,就会将生产力提升的红利让给那些已采取行动的竞争对手。有四项原则可帮助采购方顺利度过这一过渡期。 在招标书中明确指定控制器,包括芯片系列、推理运行时以及供应商承诺的支持周期,而不是接受系统集成商的默认方案。要求供应商以书面形式说明同一机器可提供的计算变体,因为目前大多数中国供应商同时生产国产和进口配置,并会提供其中任何一种。 在延迟允许的情况下,将感知和任务逻辑容器化,以保持应用层的可移植性,这样更换控制器只需数周而非数个季度。将计算单元视为具有独立更新周期的可维护组件——就像车队经理管理电池那样——而非底盘上的永久固定部件。
本文附带的对比表列出了各主要机器人计算平台的公开数据,未公开的数据均标注为“无”,而非“估计值”。该市场公开的定价信息极少,这种不透明性本身就是采购中的一项发现。
Hygon的新品发布将被视为芯片行业的新闻。但更准确的理解是,这标志着中国机器人供应链开始呈现出与汽车供应链相似的格局:车身由各家供应商提供,利润来自电子部件,而买方的议价能力完全取决于首批产品发货前规格书中的条款。 未来会为这十年感到后悔的企业,并非那些买错了机器人的企业,而是那些从未问过机器人内部构造的企业。
本分析
综合了公司声明、交易所披露的财务信息、供应商公告、已发布的市场研究报告以及发布时可获取的公开价格。免责声明:本文仅供参考,不构成任何投资、采购、法律或医疗建议。文中所述数据、规格、价格及预测均反映发布时已核实的信息,未来可能发生变动。