
アンドゥリルとパランティール、陸軍の「TITAN」生産契約(1億9200万米ドル)を獲得
米陸軍は9月1日、AI搭載の地上情報ステーション「TITAN」の量産化に向け、総額1億9200万米ドルの契約を締結した。パランティアが主契約者(1億2700万米ドル)となり、アンドゥリルがハードウェアおよびシェルターの統合(6500万米ドル)を担当し、18カ月の間に当初8システムを納入する。 今回の契約は、ソフトウェア主導の契約モデルがプロトタイプから量産への移行を成功裏に乗り越えたことを裏付けるものであり、両防衛技術企業にとって公的な製造スケジュールが確定したことを意味する。

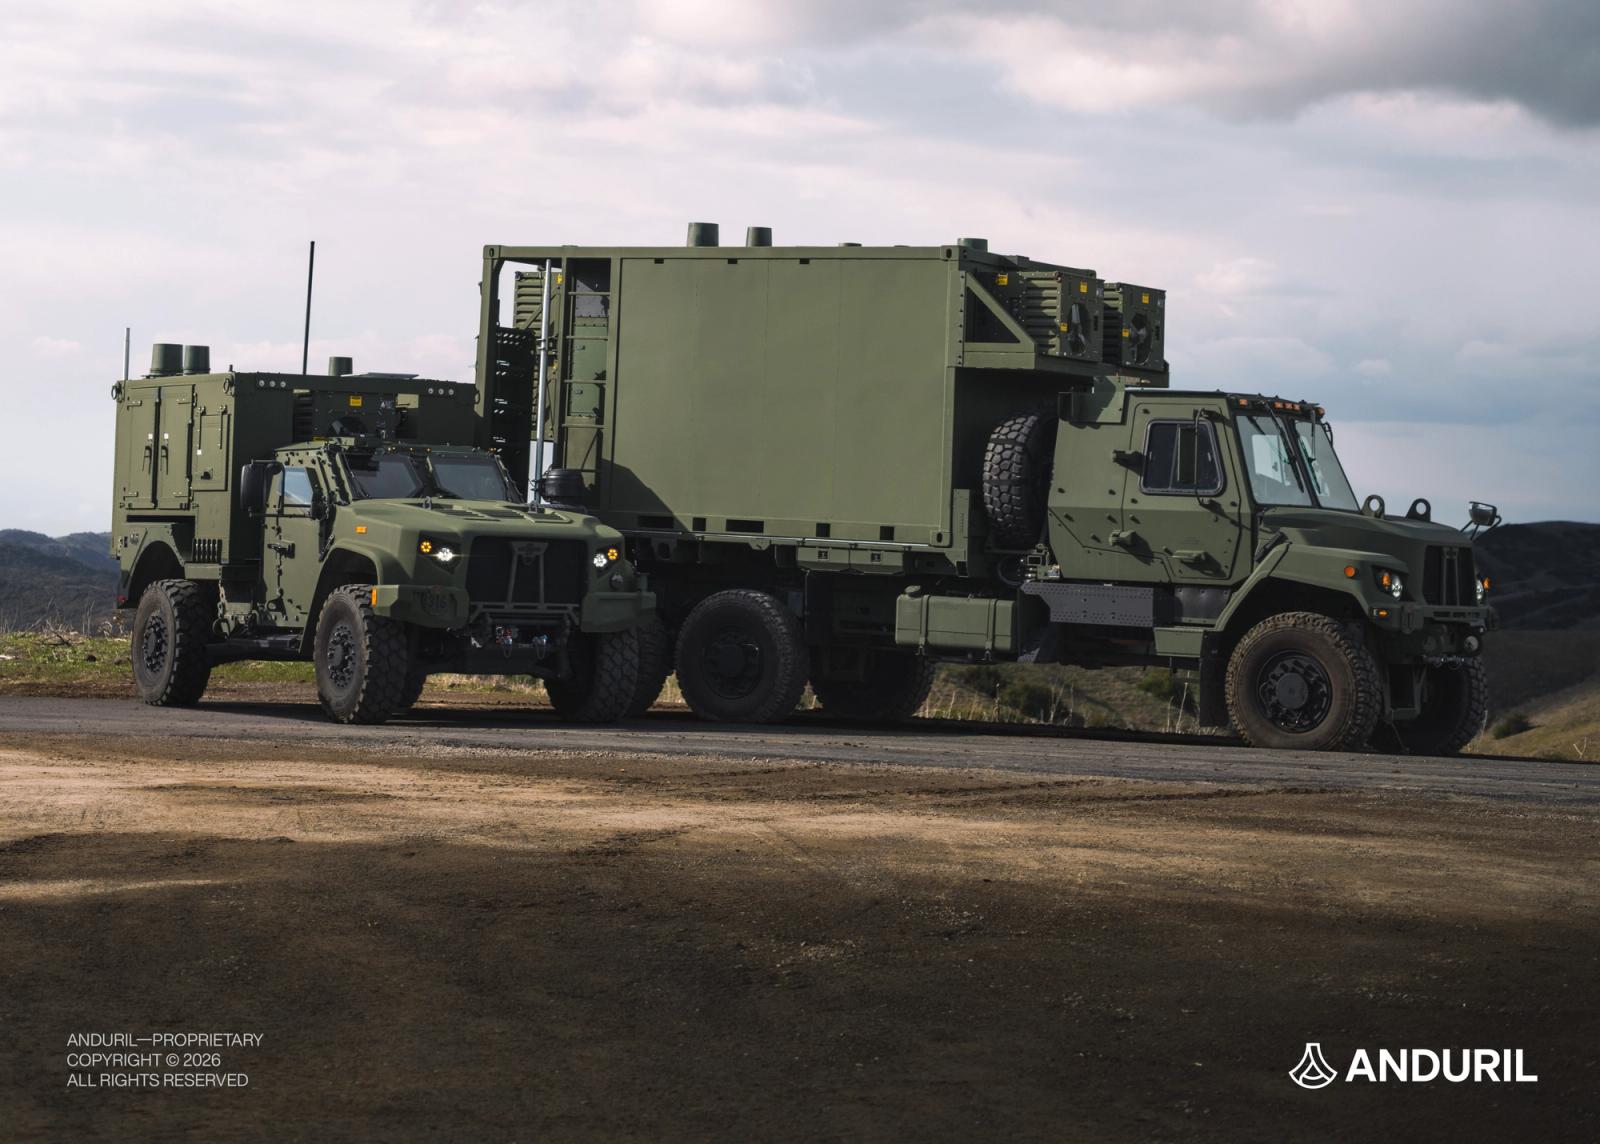
9月1日、米陸軍は、最も注目を集めていた情報プログラムをプロトタイプ段階から実用段階へと移行させた。 陸軍契約司令部は、パランティア・テクノロジーズ社とアンドゥリル・インダストリーズ社に対し、TITAN(タクティカル・インテリジェンス・ターゲティング・アクセス・ノード)の生産開始に向けて総額1億9,200万米ドルを発注した。このうち、パランティア社が主契約者として1億2,700万米ドルを、アンドゥリル社がハードウェアおよびシェルターの統合担当として6,500万米ドルを受注した。 この契約は、当初8基の地上局(アドバンスト型4基、ベーシック型4基)を対象としており、これらすべてが今後18ヶ月以内に陸軍部隊へ納入される予定だ。
この決定により、2024年以来防衛産業界で議論されてきた一章に幕が下ろされた。当時、陸軍は初めてソフトウェア企業に大規模なハードウェアプログラムを委託し、従来のシステムインテグレーターにはそれに従うよう求めた。量産資金は、試作資金とは異なる種類の支持を示すものである。 陸軍はもはや、そのモデルが機能するかどうかを確かめるために資金を投じているのではなく、実際に稼働するシステムそのものに資金を投じているのだ。
TITANはロボットではないが、陸軍の自律型・長距離システムがますます報告先としている中枢神経系である。 各ステーションは有人車両であり、宇宙、高高度、航空、および地上センサーからのデータをAI支援の下で一つの全体像に統合し、その情報を基に長距離精密射撃のための標的指定および任務指揮を行う。より大型の「アドバンスト」型は、より多くの搭載処理能力と統合能力を備えているのに対し、「ベーシック」型は、その能力を機動性と迅速な展開能力と引き換えにしている。 平たく言えば、陸軍は、戦場のどこかで何かが検知されてから、それに対して何らかの措置が講じられるまでの時間を短縮するためのシステムを導入したのだ。
ソフトウェア大手がハードウェア契約を獲得
この契約の構造は、その規模と同様に多くのことを物語っている。デンバーに拠点を置くデータ・AIソフトウェア企業パラントア(Palantir)は、2024年3月に実施された当初の1億7800万米ドルのプロトタイプ競争に勝利し、プログラム側の説明によれば、4年間にわたる継続的な開発を経て形作られた10基のプロトタイプシステムを納入した。
兵士からのフィードバック。パランティアの政府部門の社長兼最高技術責任者であるアカッシュ・ジェイン氏は、この生産契約の獲得についてまさにそのように表現した。「TITANは、それを実際に使用した兵士たちによって、彼らが使用した環境下で、彼らが定めた基準に基づいて形作られてきたのです。」アンデュリル社が担う6,500万米ドルの分担は、その約束の「物理的な側面」を実現するものだ。同社は、このプログラムにおけるハードウェアの設計、開発、量産を主導するとともに、戦術用トラックを移動型情報拠点へと変えるシェルター統合も担当しており、これは10台のプロトタイプ車両すべてにおいて実施された作業である。 残りのチーム構成は、旧来の防衛産業と新興の防衛産業が意図的に融合されたかのようだ。L3Harris Technologies、Sierra Nevada Corporation、Strategic Technology Consulting、World Wide Technologyの各社が、パランティアが主導する体制の下でサブシステムを提供している。
防衛・自律化分野を追っている読者にとって、この役割の逆転こそが注目すべき点だ。何十年もの間、ハードウェアの主要企業がプラットフォームを所有し、ソフトウェアを購入してきた。 TITANプロジェクトでは、ソフトウェア企業がプログラムを主導し、ハードウェアの調達を委託している。2024年のプロトタイプ契約の授与自体も予想外の結果であり、パランティアのチームが、一世代にわたり陸軍のセンサーフュージョン業務を独占してきたような既存大手であるRTXが率いるライバルチームを抑えて選定された。 この体制は、プロトタイプ段階から量産段階への移行後もそのまま維持されており、陸軍が技術面だけでなく、その管理モデルにも満足していることを示唆している。
既存企業はプログラムから消え去ったわけではなく、その内部で再編されたのである。L3Harris社とSierra Nevada社は、かつては自社で統合していたかもしれないサブシステムを、工場ではなくデータプラットフォームを中核資産とする主契約者の下で製造している。 現在、自社の独占契約プログラムが再競争の時期を迎えつつあるのを見守っているすべての伝統的なサプライヤーは、この量産契約を先例として捉えるだろうし、ベンチャーキャピタル出資を受けた防衛関連企業はすべて、次回の資金調達ラウンドでこれを引用するだろう。どちらの解釈も正しい。だからこそ、この契約は金額以上の重要な意味を持つのである。
陸軍が8台のトラックで何を購入するのか
18ヶ月間で8システムという生産数は、産業界の基準からすれば小規模なものだが、調達基準からすれば意義深いものだ。長距離射撃を実用化するという陸軍の計画の中心にあるのは、高精度な検知能力を持つ地上管制所である。数百キロメートルに到達可能なミサイルも、標的を発見・確認・評価するセンサー網の性能次第でその真価が決まるからだ。 TITANの役割は、現在、別々の専門家が担当する別々のシステムに届いている情報を統合し、そのチェーンを短縮することにある。
各バリエーションの区分は、陸軍がどのようにその能力を配備しようとしているかを示唆している。処理負荷が重い4基の「アドバンスト」ステーションは、センサーデータの量が最も多く、標的選定の決定が最も広範囲に及ぶ上位階層を支える。 4基の「ベーシック」ステーションは、同じ状況の軽量版を、頻繁に移動し迅速に展開する部隊に向けて配信する。この比率は業界のオブザーバーにとって重要となる。この初期調達に続く配備計画が「ベーシック」型に偏れば、このプログラムは量産案件となる。逆に「アドバンスト」型に偏れば、システム統合案件となり、それぞれが異なるサプライヤーを優遇することになる。
AIに関する説明については、冷静に読み解く必要がある。TITANは有人であり、その機械学習は標的選定の決定を代替するのではなく、人間の分析官を支援するものである。このプログラムが実際に検証しているのは、AI支援による情報融合が、請負業者の実証環境ではなく、実戦配備中の車両上、陸軍のネットワーク上で、陸軍の保守体制の下で、確実に稼働できるかどうかである。 これは、数百発単位で発注されるロータリング弾薬から物流ロボットに至るまで、同軍が調達するあらゆる自律システムに共通する配備上の課題であり、TITANの量産は、他の多くのプログラムがその段階に到達する前に、部隊規模での答えを導き出すことになるだろう。
また、あまり注目されていないが、
この受賞のタイミングには、産業界に向けたシグナルが込められている。防衛技術企業が、ベンチャー資金によるプロトタイプ段階から量産段階へと移行できることを証明しようと取り組む中、この生産契約が成立した。この移行過程において、業界全体では、納入されるハードウェアのペースを上回る速さで資本が流入している。8台の車両だけではその議論に決着はつかないが、それらは、公的な、期限付きの、契約に基づく検証の場を作り出すことになる。アンデュリルの「工場への賭け」が生産のタイムリミットに直面
カリフォルニア州コスタメサに本社を置き、2017年に設立されたアンドゥリル・インダストリーズは、防衛機器は商用製品と同様に、契約に先立ち自社の費用で開発し、完成した能力として販売すべきだという主張を事業の基盤としてきた。 同社は自律型航空機、対ドローンシステム、水中車両、およびそれらを連携させる「Lattice」ソフトウェアを製造しており、この主張を裏付けるために製造能力の拡充に多額の投資を行ってきた。今年初め、同社は将来の業務を対象とした200億米ドルの企業契約枠組みを陸軍と締結したが、この数字は確定した収益というよりは、野心と市場へのアクセスを示すものである。
そのため、TITANの生産受注は、華やかさはないものの、有用な節目となる。シェルター統合――つまり、コンピューティング、電源、冷却装置、ワークステーションを、道路や天候、兵士による衝撃にも耐えうる保護ケースに収める作業――は、まさに「実機を出荷できる企業」と「デモだけを行う企業」を分けるようなエンジニアリングである。これは自律技術の最前線ではない。 これは自律技術が依存する基盤となる分野であり、8台の車両に対する18ヶ月という期限は、同社の製造能力に関する主張を公に検証できる基準となる。
この調達に関する教訓は、防衛分野をはるかに超えて通用する。軍用であれ民間用であれ、自律走行ベンダーを評価するバイヤーは、いかなるプロトタイプのマイルストーンよりも、メンテナンス履歴のある納入済み量産機から多くのことを学ぶのだ。陸軍
TITANの仕組みを、証拠が日付入りの契約スケジュールに従って、公の場で提示されるよう整備しました。これはまさに、ベンダーの提案が「フリート」ではなく「パイロットプロジェクト」に重点を置いている場合、商業用ロボット購入者が参考にするべき基準そのものです。18か月の期限
納入期間もまたリスクを定義する。現在から2028年までの間に、このプログラムは、AI搭載の融合型ハードウェアが一定のペースで製造され、各部隊に配備され、現場サービスエンジニアではなく兵士自身によって運用され続けることができることを実証しなければならない。 失敗のパターンは既知のものであり、ありふれたものだ。18カ月の製造期間中に部品が陳腐化すること、ソフトウェアのベースラインが配備済みハードウェアから乖離すること、訓練体制が納入に追いつかないことなどである。これらはいずれも展示会では見栄えがしないが、第9ステーションが発注されるかどうかを決定づける要因となる。 少しでも遅れが生じれば公になるだろう。議会が注視するプログラムはひっそりと失敗することはないからだ。また、成功すればそれはモデルケースとなる。陸軍が機能するものを1つだけ購入することはめったにないからだ。両契約当事者は、8基のステーションを「初期納入分」と位置付けており、生産実績が安定すれば、そこから大規模な配備計画が始まることになる。
2社の請負業者にとって、結果の分かれ目は明確だ。パランティアは、ソフトウェア企業がプロトタイプ段階だけでなく、少量生産段階においてもハードウェアのサプライチェーンを管理できることを証明しなければならない。 一方、アンドゥリルは、自社の工場が他社のプログラムにおいてスケジュールを遵守できることを証明しなければならない。これは、自社プログラムのスケジュールを守るよりも厳しい試練だ。両社の賭けは、すでに文書化され、資金も確保され、実施時期も定められている。
この契約の授与自体が下す判断は暫定的なものではない。陸軍は、戦場情報収集用ハードウェアにおけるソフトウェア主導型モデルが生産資金を投じる価値があると判断しており、立証責任は、このモデルを提案した挑戦者たちから、それを試すことになるスケジュールへと移ったのである。
本分析は、契約当事者の公式声明および公開された契約開示情報を総合したものであり、数値は2026年9月2日時点のそれらの情報に基づいています。
画像:Anduril
業界。本記事は一般的な情報提供のみを目的としており、投資、調達、法律、または技術に関する助言を構成するものではありません。











