
Anduril 與 Palantir 贏得價值 1.92 億美元的美國陸軍 TITAN 生產合約
美國陸軍於9月1日撥款1.92億美元,將其搭載TITAN人工智慧技術的地面情報站投入量產,由Palantir擔任主承包商(1.27億美元),Anduril負責硬體與機房整合(6,500萬美元),在十八個月內交付首批八套系統。 這項合約的頒發證實了以軟體為主導的合約模式已成功完成從原型到量產的過渡,並使這兩家國防科技公司正式進入公開的量產時程。

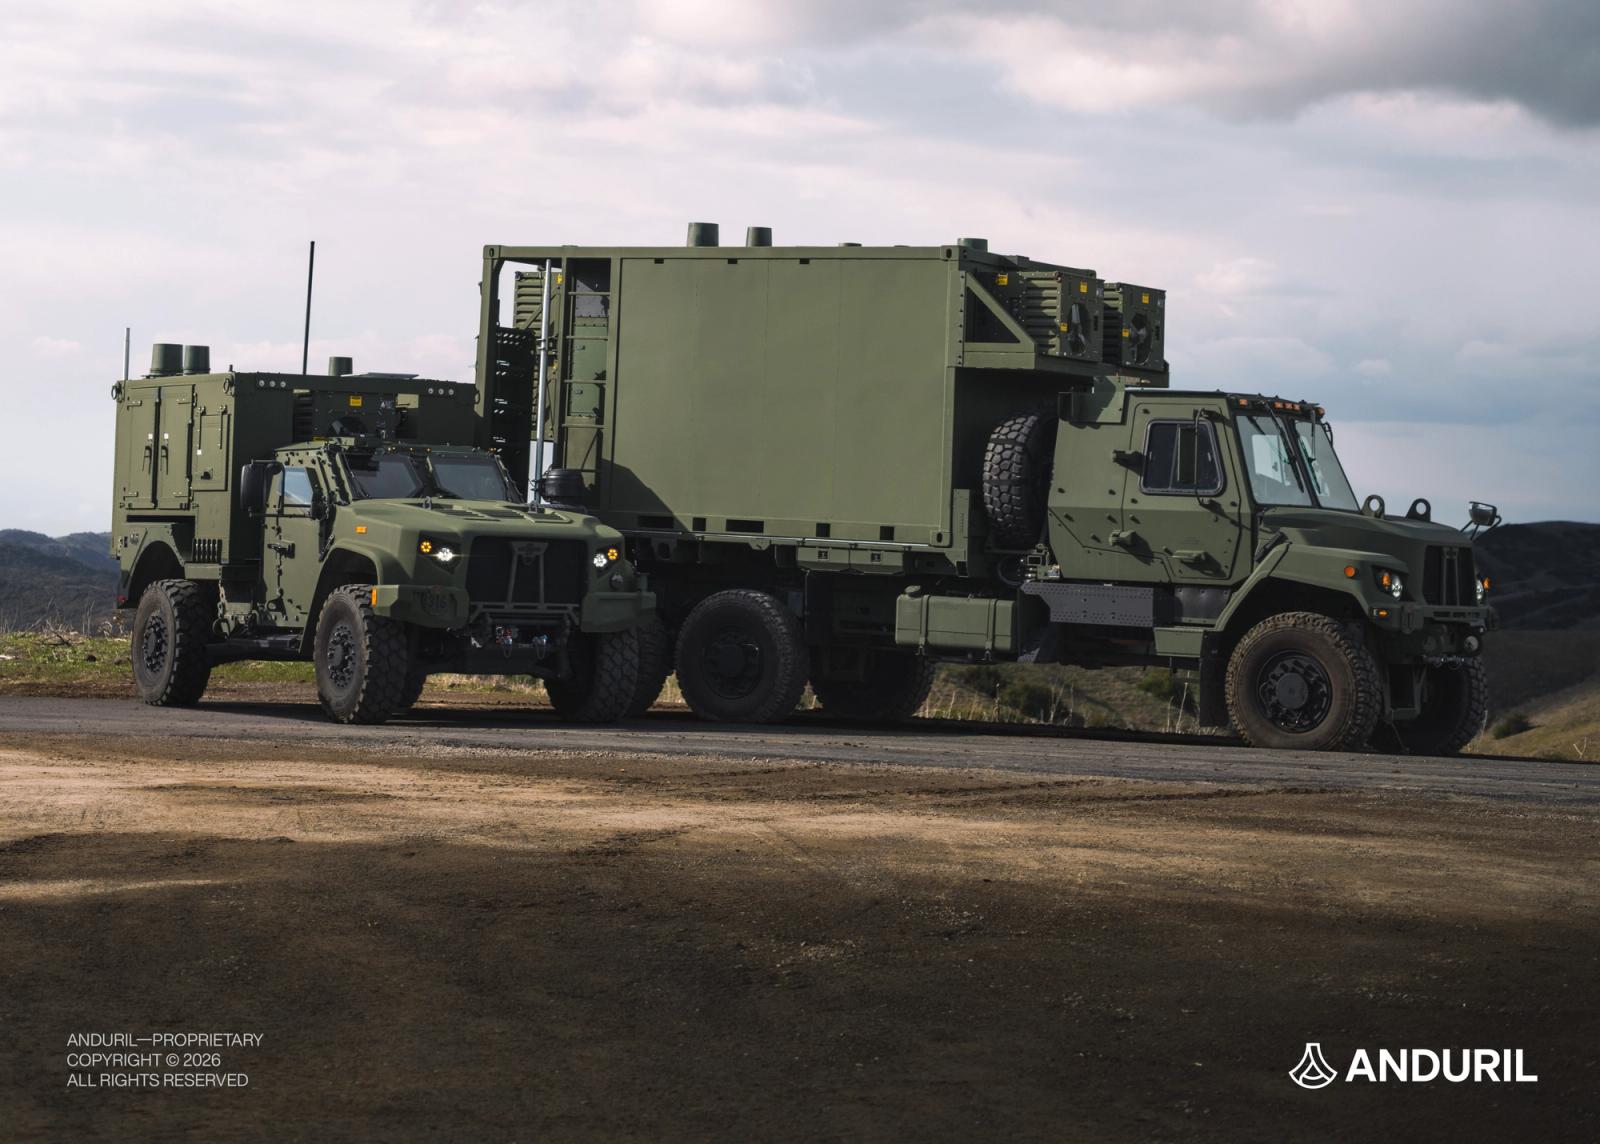
9月1日,美國陸軍將其備受矚目的情報計畫從原型階段推向實戰應用。 陸軍合約司令部向帕蘭提爾科技(Palantir Technologies)與安杜里爾工業(Anduril Industries)頒發總計1.92億美元的合約,用以啟動「戰術情報目標存取節點」(Tactical Intelligence Targeting Access Node,簡稱TITAN)的量產;其中帕蘭提爾作為總承包商獲得1.27億美元,安杜里爾則負責硬體與機房整合,獲得6,500萬美元。 這筆合約涵蓋首批八座地面站,包括四座「進階型」與四座「基礎型」,所有設備都將在未來十八個月內交付給陸軍單位。
這項決定為國防產業自2024年以來爭論不休的一章畫下句點——當時陸軍首度將一項重大硬體計畫交由軟體公司負責,並要求傳統系統整合商在其後支援。量產資金與原型機資金所代表的背書性質截然不同。 陸軍不再是為了驗證該模型是否可行而撥款;而是為了採購實際的裝甲車。
「泰坦」並非機器人,但它是陸軍自主與遠程系統日益依賴的神經中樞。 每個站點都是一輛有人駕駛的車輛,它將來自太空、高空、空中及地面感測器的數據整合成一幅由人工智慧輔助的綜合圖像,進而將該圖像轉化為遠程精確火力打擊的目標鎖定與任務指揮。較大型的「進階型」具備更強大的機載處理與整合能力;「基本型」則以犧牲部分能力為代價,換取機動性與快速部署能力。 簡言之,陸軍購置了這套系統,旨在縮短「在戰場任何地點發現目標」與「對其採取行動」之間的時差。
軟體巨頭奪得硬體合約
這份合約的結構與其規模同樣具有深意。總部位於丹佛的數據與人工智慧軟體公司 Palantir,於 2024 年 3 月贏得最初價值 1.78 億美元的原型競標,並交付了十套原型系統;據該計畫所述,這些系統是歷經四年持續
士兵的反饋。Palantir 政府部門總裁兼首席技術官阿卡什·賈因(Akash Jain)正是以這樣的措辭來闡述這項生產勝利:「TITAN 是根據使用它的士兵、他們所處的使用環境,以及他們所設定的標準而塑造而成的。」安杜里爾(Anduril)以 6,500 萬美元的投資份額,承擔了這項承諾中硬體層面的部分。該公司負責該計畫的硬體設計、開發及大規模製造,並主導將戰術卡車轉變為行動情報節點的車體整合工作——這項工作已在十輛原型車上完成。 其餘團隊成員的組成,儼然是新舊國防產業的刻意融合:L3Harris Technologies、內華達山脈公司(Sierra Nevada Corporation)、戰略技術諮詢公司(Strategic Technology Consulting)以及 World Wide Technology,均在帕蘭提爾(Palantir)主導的架構下貢獻各子系統。
對於關注國防自動化領域的讀者而言,這種角色顛倒正是本案的焦點。數十年來,向來是由硬體主承包商主導平台,並採購軟體。 而在「泰坦」計畫中,一家軟體公司主導整個計畫,並負責採購硬體。2024年的原型車合約本身就是一場競爭性的冷門——帕蘭提爾團隊擊敗了由 RTX 領銜的競爭對手,而 RTX 正是長期壟斷陸軍感測器融合業務長達一代人的傳統巨頭。 這種安排在從原型機過渡到量產的過程中得以完整保留,這表明陸軍滿意的不僅是技術本身,更包括其管理模式。
既有供應商並未從該計畫中消失;而是於計畫內部進行了重組。L3Harris 與 Sierra Nevada 負責製造子系統——這些子系統過去或許由它們自行整合——而其總承包商的核心資產是資料平台,而非工廠。 如今,每家正目睹自身專屬合約逐步邁向重新競標的傳統供應商,都會將這份量產合約視為先例;而每家由創投支持的國防企業,都將在下一輪募資中援引此案例。這兩種解讀皆屬正確,這正是該合約的重要性遠超出其金額數值的原因。
八輛卡車能為陸軍購置什麼
以產業標準來看,十八個月內生產八套系統僅屬小規模量產;但以採購標準而言,這卻是一項意義重大的成果。深度感測地面站是陸軍使遠程火力發揮實效計畫的核心:一枚射程達數百公里的飛彈,其效能取決於能否透過感測鏈來探測、確認並評估目標。 「泰坦」(TITAN)系統的任務在於壓縮這條鏈條,將目前由不同專家負責、分別傳入各獨立系統的感測資料進行融合。
各型號之間的區分,勾勒出陸軍打算如何部署這項能力。四座配備更重處理載荷的「進階型」站點,將作為更高層級的樞紐,這些層級的感測器數據量最大,且目標鎖定決策的影響範圍最廣。 四座「基本型」站點則將同一畫面(但經過簡化)傳送給經常移動且需快速部署的部隊編組。這種比例對業界觀察家至關重要:若繼此次初始採購之後的艦隊計畫傾向「基本型」,該計畫將成為量產故事;若傾向「進階型」,則將成為系統整合故事,而這兩者所青睞的供應商各不相同。
關於人工智慧的定位,值得審慎解讀。「泰坦」是有人駕駛的,其機器學習功能是用來輔助人類分析員,而非取代目標鎖定決策。該計畫實際測試的重點在於:人工智慧輔助的情報融合能否在實戰環境中、透過陸軍網路、在陸軍維護體系下,於實際部署的載具上可靠運行,而非僅限於承包商的示範環境。 這正是懸在陸軍所採購每套自主系統頭上的部署難題——從以百計訂購的滯空彈藥到後勤機器人皆然,而「泰坦」的量產將在大多數相關計畫達到該階段之前,便以全軍規模提供答案。
此外還有一個較不引人注目的
這項獎項的時機傳遞出產業訊號。這份生產合約簽訂之際,正值國防科技企業致力證明自己能夠從風險投資資助的原型機階段,邁向量產階段——在這個轉型過程中,整個產業的資金流動速度一直比實際交付的硬體更快。雖然八輛車無法一舉解決這場爭論,但它們確實為此建立了一個公開、具時間標記且經合約約定的測試框架。安杜里爾的工廠賭注面臨量產時限
總部位於加州科斯塔梅薩、成立於2017年的安杜里爾工業(Anduril Industries),其商業模式建立在一個論點之上:國防硬體應像商業產品一樣開發——由公司自掏腰包、在簽訂合約前先行開發,然後作為成熟的能力出售。 該公司生產自主飛行器、反無人機系統、水下載具,以及用於協調這些系統的 Lattice 軟體,並為支持此論點在製造產能上投入巨資。今年稍早,該公司與美國陸軍簽署了一份價值 200 億美元的企業協議框架,涵蓋未來工作;這個數字反映的是雄心與市場准入,而非已確認的營收。
這使得「泰坦」(TITAN)生產合約的授予成為一個實用卻不顯眼的重要里程碑。「機箱整合」——即將運算、供電、散熱及工作站封裝進一個能抵禦道路、天氣及士兵使用、且具備防護功能的機箱中——正是區分「真正能交付產品」與「僅能進行示範」企業的關鍵工程。這並非自主技術的前沿領域。 但這正是自動駕駛技術賴以生存的基礎,而針對八輛車的十八個月時程表,正是用來公開檢驗該公司製造能力聲明的基準。
這項採購教訓的影響遠不止於國防領域。無論是軍方還是民營企業,採購方在評估任何自動駕駛供應商時,從具備維護紀錄的已交付量產車型所獲得的資訊,遠比任何原型機里程碑來得更有價值。陸軍
已將 TITAN 規劃為:相關證據現在必須依照標有日期的合約時程表提交,並在公眾監督下進行,這正是商業機器人買家在面對供應商以試點計畫而非車隊部署作為銷售賣點時,應參考的標準。十八個月的倒數時限
交付時程也界定了風險。從現在到2028年之間,該計畫必須證明:具備人工智慧能力的融合硬體能夠按計畫速度製造、部署至各單位,並由士兵而非現場維修工程師負責維持運作。 可能的失敗模式既已知又尋常:十八個月的製造週期內零件過時、軟體基線與已部署硬體脫節,以及培訓流程滯後於交付進度。這些問題在貿易展上都難以成為亮點,卻全都將決定第九座站點是否會獲得訂單。 任何延誤都會被公諸於世,因為受國會監督的計畫不會悄無聲息地失敗;而任何成功都將成為範本,因為陸軍極少只採購單一運作良好的設備。雙方合約方均將這八座站點視為初期交付,這正是當生產表現穩定時,大規模部署計畫的起點。
對這兩家承包商而言,後果的歸屬界線十分明確。Palantir 必須證明這家軟體公司能夠在小批量生產階段(而不僅是原型開發週期)有效管控硬體供應鏈。 安杜里爾(Anduril)則必須證明其工廠能在執行他人專案時遵守時程,這比自行掌控專案時程更為嚴苛。這兩項賭注現已成文、獲得資金,並訂有具體時程。
這項合約本身所傳達的結論並非臨時性:陸軍已認定,以軟體為主導的戰場情報硬體模式值得投入生產資金,而舉證責任也已從提出該模式的挑戰者,轉移到將用以驗證該模式的時程表上。
本分析綜合了合約各方公開聲明及已公布的合約資訊;相關數據反映截至 2026 年 9 月 2 日的上述來源資訊。
圖片:Anduril
產業。本文僅供一般資訊參考之用,並不構成任何投資、採購、法律或工程方面的建議。











