
Agility Roboticsの企業価値が25億米ドルに達、Digitが企業向け市場へ進出
「AI4 Las Vegas」では、Agility Roboticsが「Digit」を披露し、企業価値が25億米ドルであることを明らかにしたことを受け、専門家たちが2026年を「ロボットの年」と位置づけた。このイベントは、ソフトウェアに依存した生成AIから、工場や倉庫内でのフィジカルAIの導入へと、決定的な転換が進行していることを浮き彫りにした。
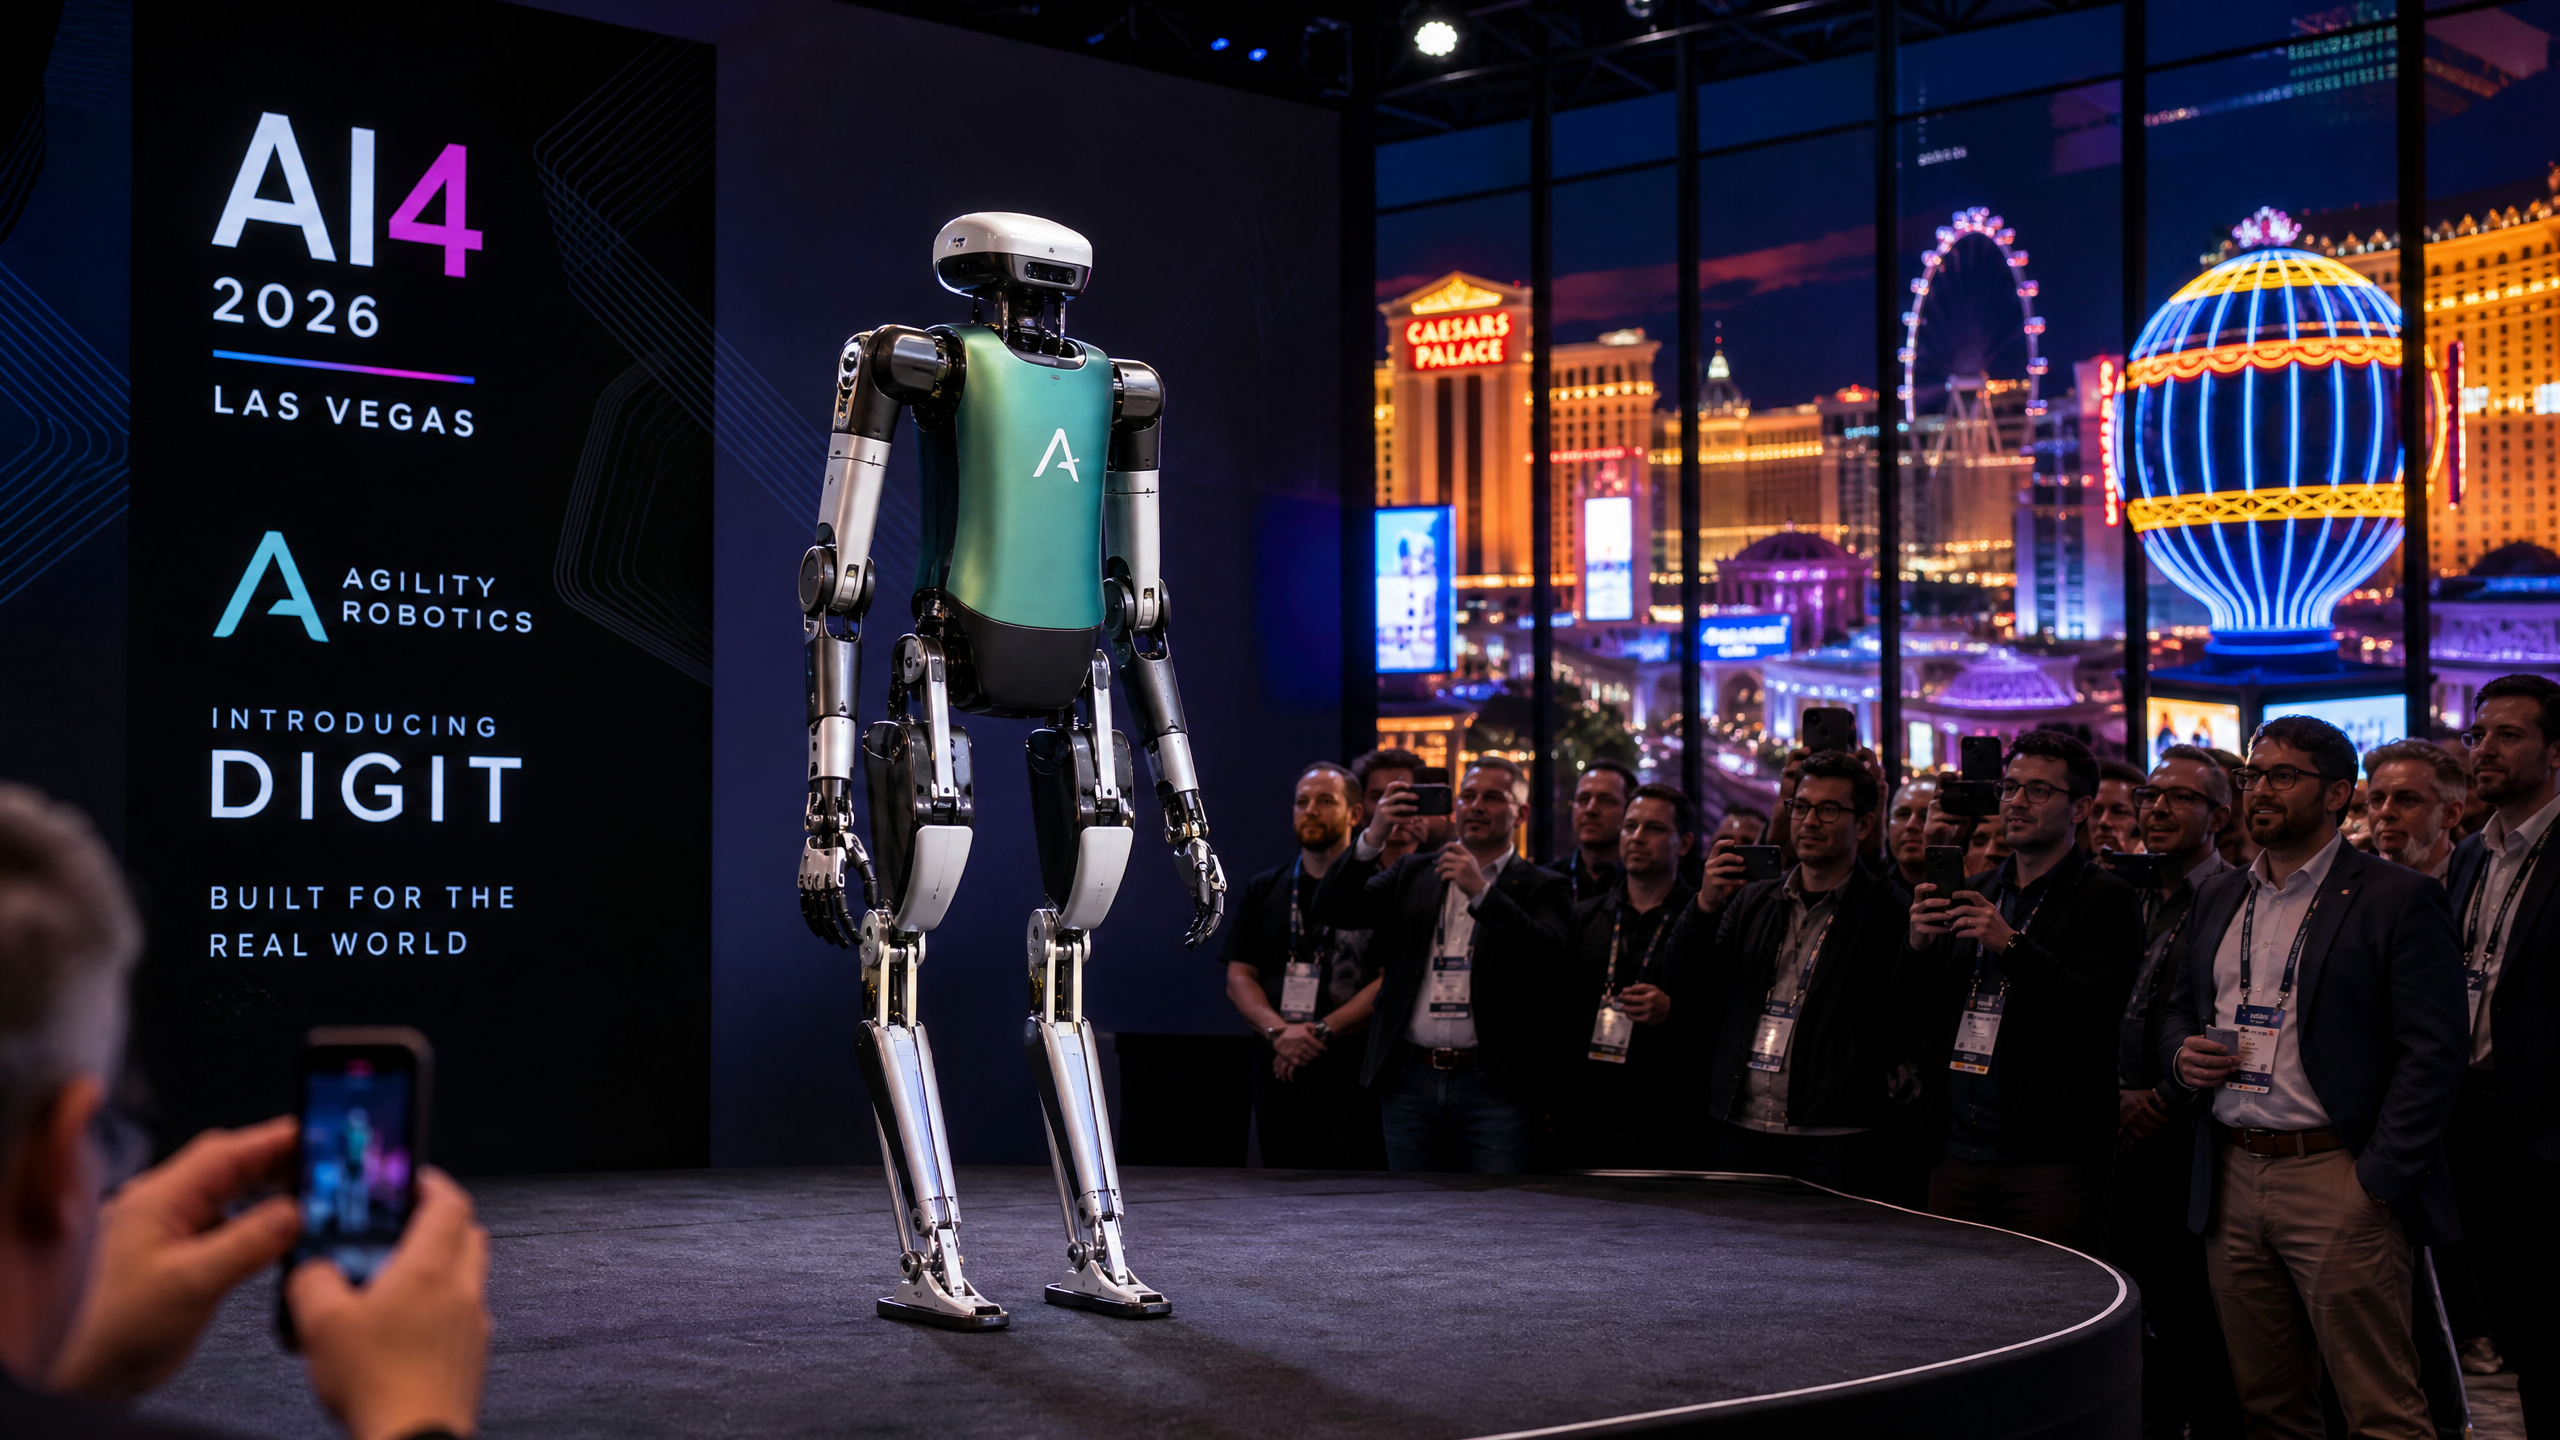
今週、ラスベガスで開催された「AI4」にロボット業界の関係者が集まり、業界にとって画期的な目標について合意に達した。ヒューマノイドや移動型マニピュレーターの実演が注目の的となる中、企業からは「導入すべきかどうか」ではなく「いつ購入できるか」という質問が相次ぎ、2026年を「ロボットの年」と位置づけた。 Agility Roboticsは、パイロットプロジェクトが発注へとつながるという活発な議論が交わされる中、25億米ドルの新たな企業価値評価額を確認した。
AI4のプログラムは「フィジカルAI」に重点を置き、純粋な生成AIの派手なデモンストレーションは控えめだった。 会場では、物を持ち上げ、運び、配置できるハードウェアの周りに人だかりができた。Agilityの「Digit」は、堂々とした様子で歩行、把持、積み上げを行った。スタートアップや既存企業は、量産化に向けたロードマップを示し、実験室のベンチではなく実際の工場現場での、より安全な人間とロボットの協働を約束した。
2015年に設立され、オレゴン州コーバリスに本社を置くAgility Roboticsは、企業向け自動化分野におけるヒューマノイドプラットフォームの台頭において、注目の的となっている。 同社は、倉庫や工場での資材搬送作業を想定した二足歩行型移動マニピュレーター「Digit」を設計・製造している。その市場におけるニッチは、自律移動ロボットと固定式ロボットアームの中間に位置し、自動化が依然として困難な反復的な作業フローに、人間並みの機動性をもたらしている。
「Digit」は、業界で現在「フィジカルAI」と呼ばれるものの代表的な例である。 この用語は、機械学習、従来の制御理論、堅牢なハードウェアを融合させ、現実世界で感知・推論・行動を行うシステムを指します。チャットボットが言葉や画像を生成するのに対し、「Digit」は作業を生み出します。狭い空間を機動し、様々な物体を操作し、人間と共存する環境向けに設計された安全範囲内で稼働します。
企業の導入サイクルは、パイロット段階から本番運用へと移行しつつある
ここ数年、倉庫や製造業界のリーダーたちは、ヒューマノイドロボットの実証実験を行ってきました。Agility社の最も注目すべき事例は、Amazonとのパイロットプロジェクトで、退屈ではあるものの不可欠なトート箱のリサイクル作業を処理するものです。
フルフィルメントセンター。AI4での議論によると、2024年と2025年にはフリート規模の受注が見込まれ、2026年には本格的な導入が主流となる見通しだ。購入者の考え方には重要なニュアンスがある。初期の実験では、ヒューマノイドが転倒することなく確実に歩行できるかどうかが問われていた。 今日では、課題ごとの総コストや倉庫実行システム(WES)との統合に焦点が当てられている。買い手は、リードタイム、サービスレベル契約(SLA)、そして1時間あたりのトート数で測定される処理能力指標を求めている。こうした動向は、市場全体の成熟度の高まりを反映している。過去2年間が「プロンプト」や「トークン」に支配されていたとすれば、今後2年間は「ピッキング」と「パレット」が主役となるに違いない。
Agilityの企業価値を支える資本活用戦略
アジャリティの25億米ドルの企業価値評価は、同社を資本集約的な競争のリーダーの一角に位置づけている。 フィジカルAIには、工場、在庫、フィールドサービス、安全認証が不可欠だ。これらは単なるオプションの経費項目ではない。参入の必須条件である。同社はオレゴン州セーラムに製造施設「RoboFab」を開設しており、顧客需要と部品供給が一致すれば、年間数千台の生産体制へと移行する方針を示している。
したがって、同社の資本構成は二重の役割を果たさなければならない。中核となるメカトロニクスおよびソフトウェアプログラムに資金を供給すると同時に、単位コストを削減するサプライチェーンのスケールアップを支援するのだ。競合他社も同様の戦略を採用している。 報道によると、Figure AIは今年初め、ビッグテックや自動車業界のパートナーから、企業価値約26億ドルで約6億7500万ドルの資金調達を行った。現代自動車は2021年、約11億ドルでボストン・ダイナミクスの支配権を取得し、歩行型モビリティを幅広い産業用自動化戦略に統合した。 競合各社は、スプリントとマラソンを同時にこなせるだけの十分な資本力を有している。
フィジカルAIは、エンタープライズスタックを「チャット」から「シャーシ」へとシフトさせる
カンファレンスのセッションでは、企業向けAI投資の方向転換が説明された。生成型プラットフォームは、ドキュメント作成やコード支援において依然として不可欠であるが、限界
ドル社は、在庫や部品を移動させるシステムへと移行しつつある。これは、賢い事務員の軍団を育成した企業が、製品を出荷するためにフォークリフトや熟練した作業員を必要とするようになった状況に例えることができる。物理的な作業が中心となる環境では、身体を持たない知能はすぐに頭打ちになってしまう。Digitの差別化要因は、人間と共存できるフォームファクターにある。大きなインフラの変更を必要とせずに、敷居をまたいだり、狭い通路で方向転換したり、棚に手を伸ばしたりすることができる。このアプローチは、専用のゾーンやコンベアの改造を必要とする自律走行カートや固定アームの群れとは対照的だ。 数百もの既存施設を保有する事業者にとって、建物がロボットに合わせるのではなく、ロボットが建物に適応する仕組みは、導入期間と設備投資を削減できる。
サプライチェーンの現実が、ヒューマノイド導入の成否を左右する
大規模導入の第一波は、精密部品をめぐる、その逼迫ぶりで知られるサプライチェーンと衝突することになるだろう。ヒューマノイドロボットは、ひずみ波歯車、高トルク密度モーター、パワーエレクトロニクス、軽量構造材料、そして高性能コンピューティングに依存している。 ハーモニック・ドライブ・システムズやナブテスコといった日本のベンダーが、中核となる駆動要素を支配している。スイスやドイツのモーター専門メーカーがコンパクトなサーボモーターを供給している。センサーは、IMU、3Dカメラ、力センサーを含め、日本、欧州、米国の企業から供給されている。
こうした供給源の集中はリスクをもたらす。ハーモニックドライブのリードタイムは、需要が急増すると、過去には数ヶ月に及ぶことがあった。高出力密度のバッテリーセルは、電動自転車や産業用機器との競合に直面している。エッジAIコンピューティングボードにはGPUやNPUが使用されるが、これらは依然として周期的な供給不足の影響を受けやすい。 輸出規制は、グローバル展開を目指す企業の調達戦略を複雑にしている。アジャイル社が米国での生産を決定したことは、地政学的リスクの軽減にはつながるものの、日本、欧州、台湾を中心とした上流部品の供給ボトルネックから同社を完全に隔離するものではない。
この現実に対処するには、熟知された対応策が必要となるでしょう。
自動車業界。重要部品の複数供給源の確保、第2・第3のサプライヤーの認定、そして供給制約を考慮した設計は、機械学習における画期的な進歩と同様に、戦略的に決定的な要素となり得る。単一の、リードタイムの長い駆動部品に依存するヒューマノイドは、いかなる展開目標にとっても単一障害点となる。勝者となる企業は、ハードウェアの調達を最優先のエンジニアリング課題として扱うだろう。性能対価格のバランスは、倉庫運営の経済性と合致していなければならない
企業は、処理単位あたりのコストと投資回収期間によって自動化の効果を測定する。Digitにとって、それはトートの荷下ろし、返品用ビンの移動、あるいはステージングエリアからコンベアへの商品の搬送といったタスクにおいて、ロボットの稼働時間と人間の労働時間を比較することを意味する。 償却後のロボット1時間相当のコストが12~20米ドルの場合、人手不足で離職率の高い市場において十分な競争力を発揮できる。コストが1時間あたり30米ドルを上回ったり、稼働率が低下したりすると、その価値提案は弱まる。
Agility社は、Physical AIが単一のハードコードされた作業ではなく、一連のタスク全体にわたる汎用性を実現すると主張している。その汎用性により、コストがより多くのシフトに分散され、アイドル時間が削減される。事実上、Digitは、取扱量の構成が変化しても再配置可能な柔軟な「アソシエイト(従業員)」となることを目指している。ソフトウェアに例えるなら、需要の変化に応じて複数のサービスを実行できるクラウドインスタンスのようなものだ。 懐疑的な反論は単純明快だ。ロボット工学の歴史は、実世界の複雑さが介入するとニッチな結果しか生み出せなかった汎用性の約束で満ち溢れている。混沌として変動の激しいワークフローにおいて一貫したパフォーマンスを示す責任は、すべてのヒューマノイドベンダーに課せられている。
安全性、規格、保険が導入のスピードを左右する
ヒューマノイドは人間と同じ空間を共有するため、安全性は単なる機能ではありません。それは運用するための必須条件です。標準化団体は、機械に関する規範を二足歩行型および移動型マニピュレーターに適応させる方向に進んでいます。センサーの冗長性、力制限、リアルタイムの転倒検知は、最低限必要な要件です。大口顧客は、第三者による認証と詳細な危険性評価を要求するでしょう
段階的な導入を許可する前に、評価を行う。保険会社も独自のモデルを提示して議論に加わっている。保険料は、インシデント発生率、作業員の作業現場への近接度、および保守プログラムの質によって決まる。優れたチームは、メカトロニクスやAIだけでなく、文書化、オペレーターのトレーニング、復旧手順においても優れていることが求められる。 安定性の限界まで性能を追求するロボットよりも、 gracefully fail(円滑に故障し)、安全にリセットできるロボットの方が、信頼性が高い。
競争の構図は、いくつかの反復可能な業務に収束しつつある
各ブースや非公開のブリーフィングを通じて、同じ業務群が繰り返し話題に上った。トート箱の取り扱い。 腰の高さでのケースピッキング。工場内でのラインサイドへの資材搬送。入出荷フローにおけるドック作業。これらの作業には、ヒューマノイドに適した共通の制約条件がある。適度な重量、予測可能な経路、そして頻繁な人間との協働が求められる。また、離職率の高い労働力に依存しているため、現在はコストが高くなっている。
アジャイル社の戦略は、Digitのリーチと機動性が優位性をもたらす、こうした反復可能な作業に焦点を当てているようだ。フィギュアAIも同様の領域をターゲットにしながら、自動車業界との提携を進めている。テスラはOptimusを、将来的には一般家庭にも普及し得る工場労働者として位置付けているが、消費者市場への進出については依然として推測の域を出ない。サンクチュアリAIは、軽工業向けの巧みな操作能力を強調している。 ボストン・ダイナミクスは数十年にわたる移動技術の研究を活用しているが、倉庫でのピッキングを大規模に行うヒューマノイドについてはまだ発表していない。この分野は競合がひしめいているが、市場は膨大だ。小売業者、宅配業者、消費財メーカー、電子機器メーカーはすべて、共通するニーズを抱えている。
ソフトウェア・スタックこそが真の競争優位性となっている
展示会ではハードウェアが注目を集めるが、長期的な競争優位性を決定づけるのはソフトウェアである。Digitの自律システムは、知覚、計画、制御の各層から構成され、タスクプランナーや倉庫システムとの統合が組み込まれている。ここでの「フィジカルAI」とは、さまざまな状況に応じて把持方法を適応させる能力を意味する。
ハンドルを操作し、滑りを回復させ、エンタープライズソフトウェアから発信される目標を追跡しながら、足の位置と腕の動きを連携させる。ベンダー各社は、学習時間を短縮する行動ライブラリやシミュレーションパイプラインの構築を競っている。クラウドベースの再トレーニングや無線アップデートにより、ハードウェアを交換することなく機能を拡張できる。ここで、ハイブリッドなアプローチが台頭しつつある。 企業は、適切な場面で視覚や言語処理にファウンデーションモデルを活用しつつ、それらを決定論的コントローラーや安全エンベロープで包み込んでいます。これは、学習された知覚とルールに縛られた運転方針を組み合わせた自動運転スタックに例えることができます。その結果、データの規模の恩恵を受けつつも、予測可能なパフォーマンスが実現されます。
労働市場と労働組合の力学が、現実世界の制約要因となる
物理的な自動化の議論において、労働の文脈抜きには語れません。全米の倉庫では、人手不足や季節的な繁忙期による人員確保の難しさに直面しています。 反復的な持ち上げ作業による負傷率は決して軽視できない。負担を軽減し、離職率を抑制するロボットは、状況を改善できる。とはいえ、労働組合や労働者評議会は、業務の再設計、研修、賃金への影響について明確な説明を求めるだろう。
AI4では、複数のパネルディスカッションで、ロボットが人間にとって最も負担の大きい作業を引き受け、人間は品質管理、例外処理、監督業務に専念するという協働型導入モデルが強調された。企業が負傷率の低減やキャリアパスの改善を実証できれば、導入は加速する。一方、導入が、労働者への恩恵なしに人員を削減する、薄っぺらなコスト削減策に過ぎないと見なされれば、政治的・社会的な摩擦が生じることが予想される。 消費者向けブランド環境において、評判の低下によるコストは現実のものとなる。
免責事項:本記事は情報提供のみを目的としており、金融や投資に関する助言を構成するものではありません。













