
Was Sie von der nächsten Generation von AMR und AGV erwarten können
Im Oktober 2025 führte Amazon „Blue Jay“ ein, ein Lagersystem der nächsten Generation, das bereits rund drei Viertel der dort gelagerten Artikelarten abwickelte. Vier Monate später wurde das Projekt gestoppt, und ein Sprecher stufte es als Prototyp ein. Der Betreiber von mehr als einer Million Lagerrobotern war nach wie vor nicht in der Lage, zwischen einem funktionierenden System und einem einsatzbereiten System zu unterscheiden, solange dieses nicht in einem realen Gebäude im Einsatz war. Beitrag 7 unserer AMR- und AGV-Reihe stellt das „ARPI Capability Readiness Gate Model“ vor, das die vier Nachweiszustände unterscheidet, die in den Roadmaps der Anbieter unter dem einzigen Begriff „kann“ zusammengefasst werden, und es mit einem „Component Cost Pass-Through Test“ kombiniert, der erklärt, warum sinkende Preise für Batterien, Sensoren und Rechenleistung sich nicht proportional in einen kostengünstigeren, im Einsatz befindlichen Roboter niederschlagen. Peer-Review-Ergebnisse zu Generalisierungsfehlern, die Clopper-Pearson-Statistiken hinter den Erfolgsraten von Pilotprojekten sowie die Umstellung auf Version 3.0.0 der Interoperabilitätsspezifikation VDA 5050 bieten Käufern konkrete Anhaltspunkte für die Spezifikation, den Zeitplan und die Preisgestaltung der nächsten Generation.
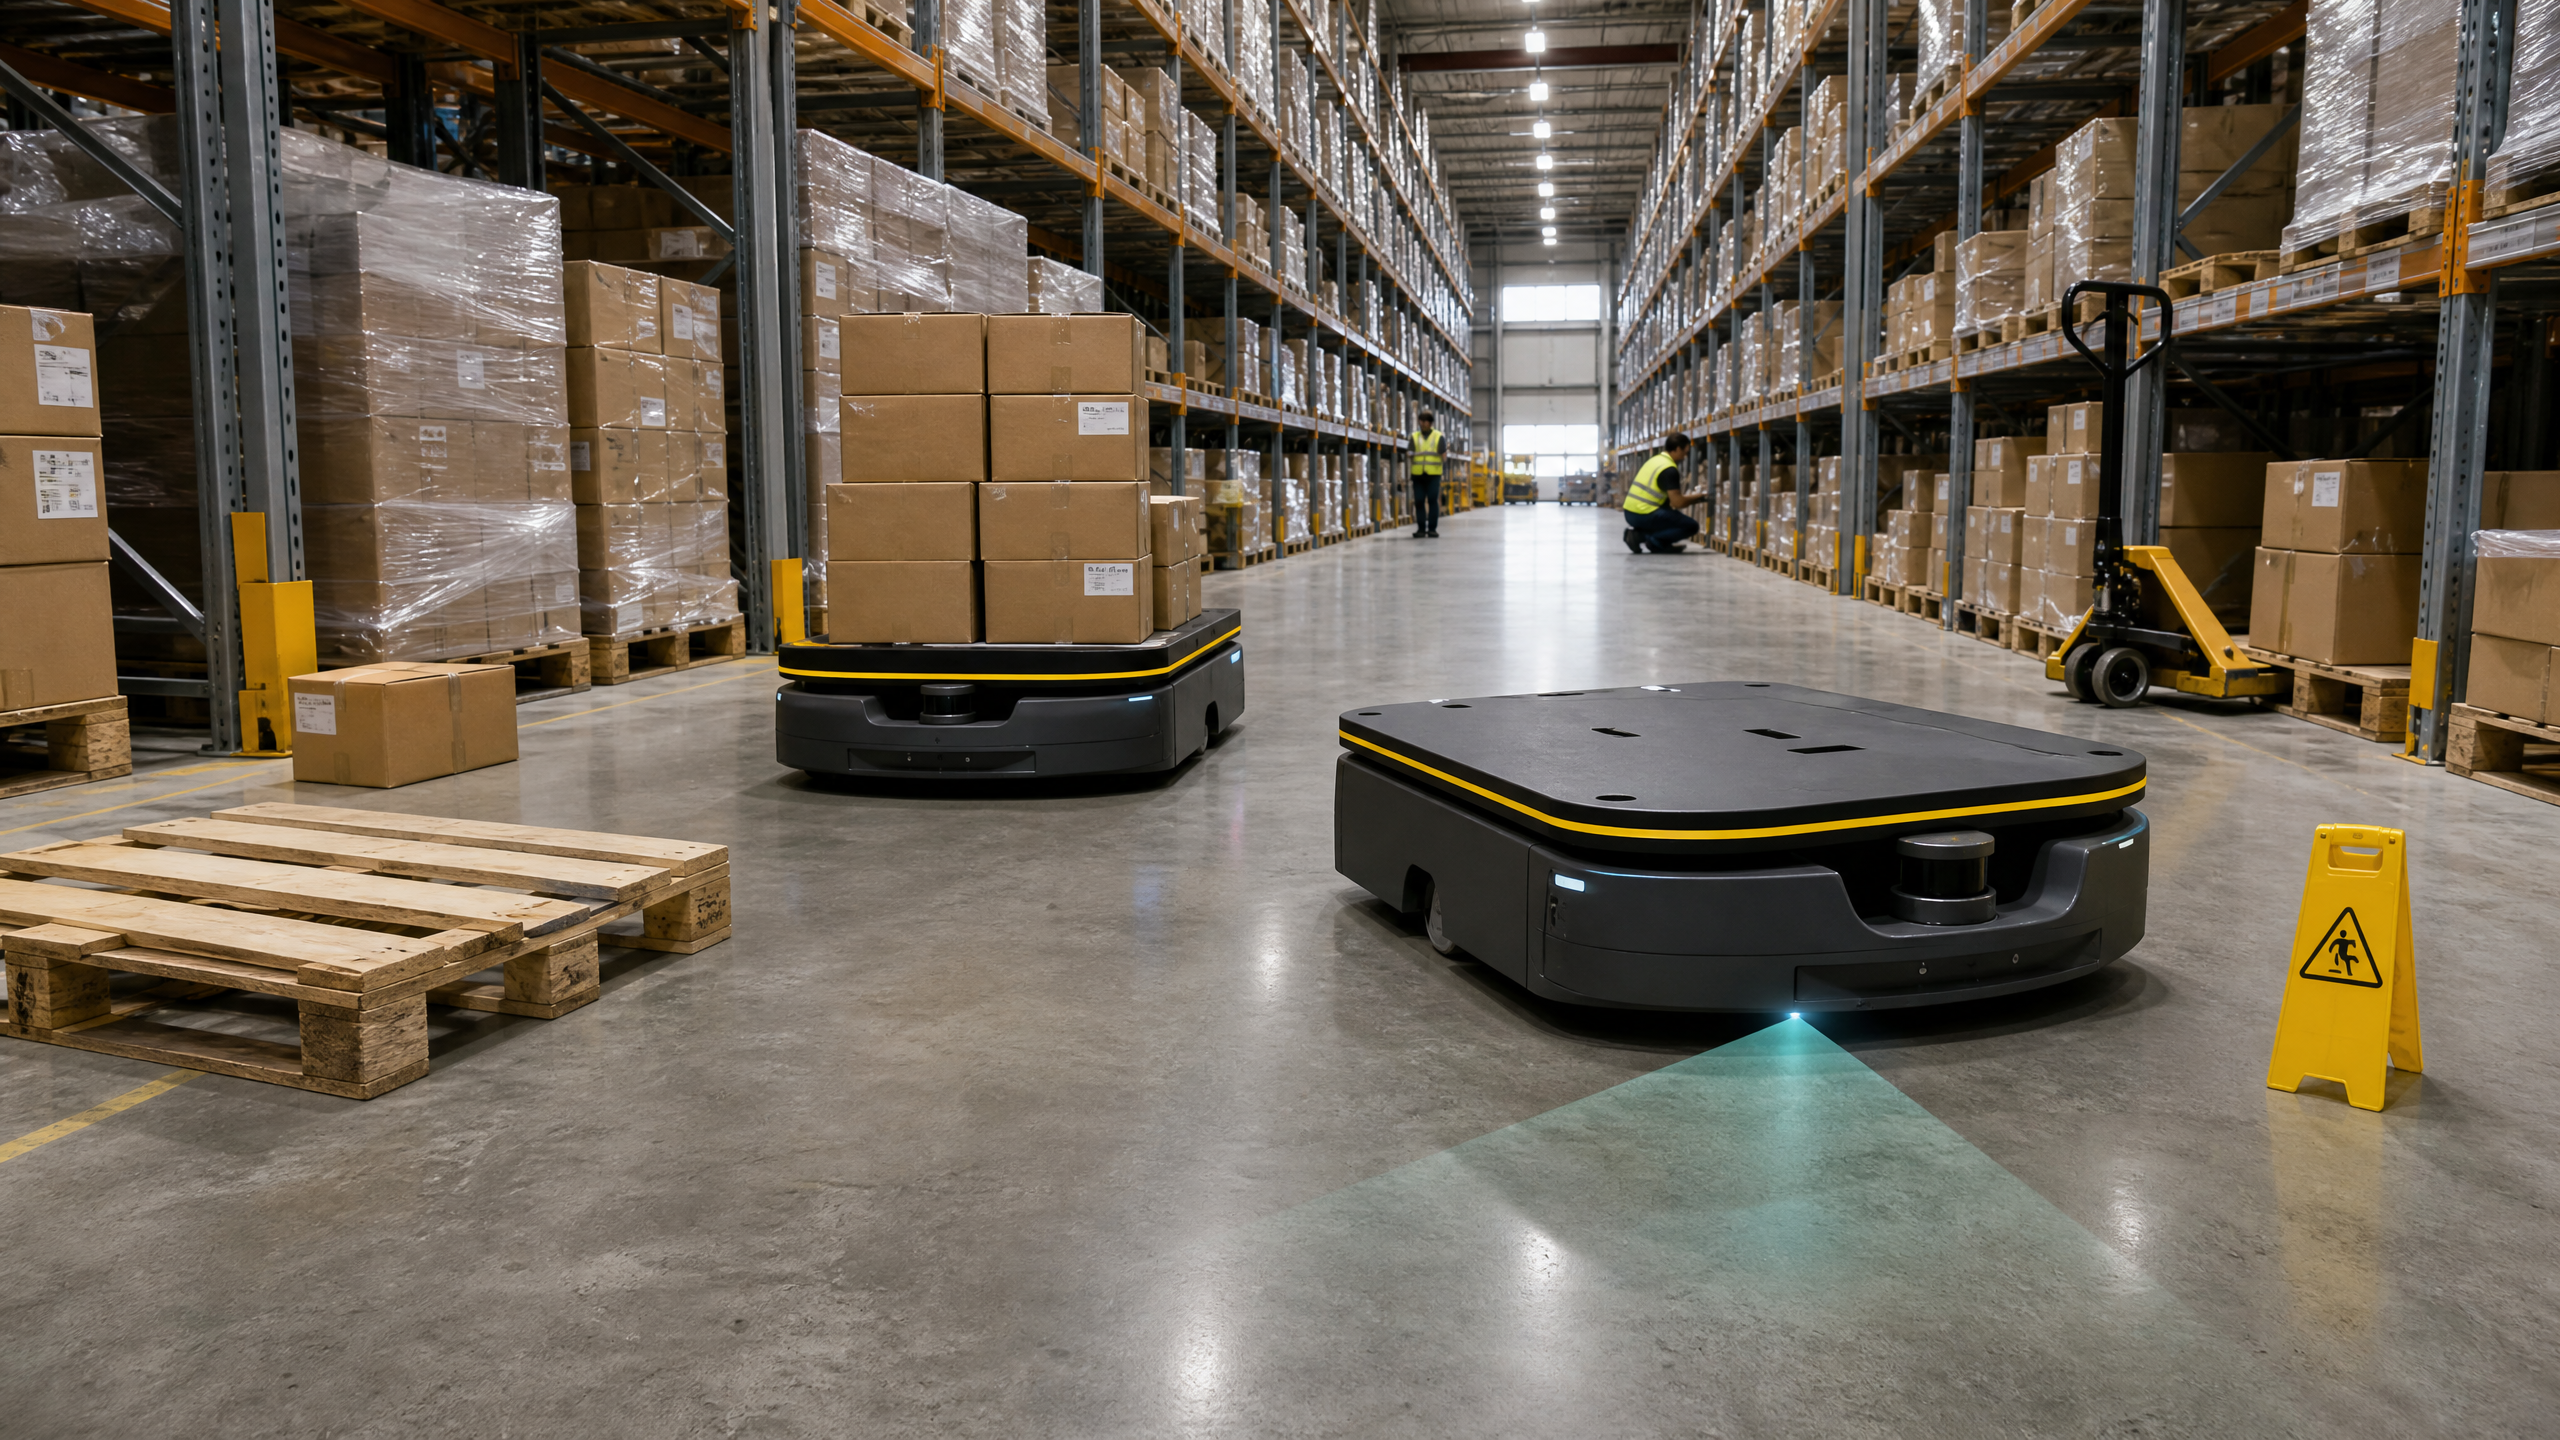
Im Oktober 2025 stellte Amazon ein Lagerrobotik-System namens „Blue Jay“ vor und beschrieb dabei eine Plattform der nächsten Generation, die drei separate Roboterstationen zu einem Arbeitsbereich zusammenfasste, der bereits rund drei Viertel der vom Unternehmen gelagerten Artikelarten abwickelte und im Laufe der Zeit als Kerntechnologie für seine Standorte mit Lieferung am selben Tag dienen sollte. Vier Monate später bestätigte das Unternehmen, dass das Projekt eingestellt worden war, und ein Sprecher stellte klar, dass „Blue Jay“ als Prototyp auf den Markt gebracht worden war – eine Charakterisierung, die in der ursprünglichen Ankündigung fehlte. Nahezu die gesamte zugrunde liegende Technologie floss in andere Programme ein, sodass es sich nicht um einen Totalverlust handelte. Vielmehr war dies eine lehrreiche Erkenntnis für jeden, der im Begriff war, einen Kaufauftrag zu unterzeichnen. Der Betreiber von mehr als einer Million Lagerrobotern, der über den umfangreichsten proprietären Datensatz der Branche verfügt und in der Lage ist, einen Entwicklungszyklus mithilfe digitaler Zwillinge von drei Jahren auf ein Jahr zu verkürzen, konnte dennoch den Unterschied zwischen einem funktionierenden System und einem einsatzbereiten System erst erkennen, nachdem es in einem realen Gebäude in Betrieb genommen worden war.
Diese Kluft zwischen „funktionierend“ und „einsatzbereit“ ist der wichtigste Aspekt, den es bei der nächsten Generation autonomer mobiler Roboter – im Folgenden als AMRs bezeichnet – und fahrerloser Transportfahrzeuge – im Folgenden als AGVs bezeichnet – zu verstehen gilt. Die Technik schreitet rasch und auf öffentlich dokumentierte Weise voran. Was sich hingegen wesentlich langsamer entwickelt, sind die Verfahren zum Nachweis, dass ein Fortschritt auch in einer Anlage Bestand hat, die nicht speziell darauf ausgelegt wurde. Ein Käufer, der Roadmap-Material als Zeitplan für die Einführung neuer Funktionen interpretiert, wird zu viel bezahlen und den richtigen Zeitpunkt verpassen. Ein Käufer, der es als Zeitplan für den Nachweis der Funktionsfähigkeit betrachtet, wird dies nicht tun.
Aktuelle technologische Grenzen
Die technologische Obergrenze im Jahr 2026 ist nicht mechanischer Natur. Nutzlast, Geschwindigkeit, Hubhöhe, Batterielaufzeit und Navigation in strukturierten Räumen sind allesamt bis zu einem
Der kommerziell angemessene Standard und die Wettbewerbsgrenze haben sich dahingehend verschoben, wie gut sich ein Fahrzeug verhält, wenn die realen Bedingungen nicht mehr mit denjenigen übereinstimmen, für die es konfiguriert wurde. In dieser Frage ist die Forschungsliteratur deutlich weniger optimistisch als das Marketing.Der eindeutigste veröffentlichte Beleg stammt aus einer begutachteten Studie in „Biomimetic Intelligence and Robotics“, in der „Octo“ untersucht wurde – ein robotisches Grundmodell, das Zero-Shot-Generalisierung verspricht und laut Bericht eine Leistung aufweist, die über der vergleichbarer Modelle auf dem neuesten Stand der Technik liegt. Die Forscher versuchten einen Transfer, der eigentlich einfach hätte sein sollen. Sie übertrugen einfache Aufgaben auf einem Tisch, die dem Trainingsbereich des Modells sehr ähnlich waren, in eine Simulation, wobei sie die Beobachtungsquelle änderten, während die Aufgabe nahezu konstant blieb. Die Leistung des Modells verschlechterte sich erheblich, obwohl die Autoren die Verschiebungen im Aufgaben- und Beobachtungsbereich als minimal beschrieben. Mithilfe einer modifizierten Technik zur Visualisierung der Aufmerksamkeitsverteilung, mit der sie Einblicke in das Modell gewannen, führten sie das Versagen auf Grenzen bei der visuellen Generalisierung und der sprachlichen Verankerung zurück und kamen zu dem Schluss, dass das Problem nicht auf das einzelne von ihnen getestete Modell beschränkt war, sondern sich auf die breitere Klasse der robotischen Basismodelle sowie auf die Art und Weise erstreckte, wie diese Klasse bewertet wird.
Zwei weitere Erkenntnisse aus dieser Arbeit haben direkte Auswirkungen auf die Beschaffung. Die erste ist, dass die Knappheit an industriellen Daten die entscheidende Einschränkung darstellt und nicht die Modellarchitektur, da sich die größten öffentlichen Robotik-Datensätze auf Tisch- und Küchenaufgaben konzentrieren und der Mangel umso ausgeprägter wird, je näher die Anwendung an die industrielle Realität rückt. Die Artikelzusammensetzung, die Ganggeometrie, der Zustand des Fußbodens und die Bewegungsmuster der Mitarbeiter in einem Lager entsprechen genau jener Verteilung, zu der die Modelle am wenigsten Daten besitzen. Die zweite Erkenntnis betrifft die Kosten und hat unmittelbare Auswirkungen auf die Hardware: Modelle, die auf Tiefensensorik oder auf mehrere Sensoren pro Einheit angewiesen sind, vervielfachen die Sensorkosten jedes Roboters in einer Flotte,
was dazu führt, dass die leistungsfähigsten veröffentlichten Ansätze für den groß angelegten Einsatz am wenigsten attraktiv sind.Die Dimension der Sicherheit und Zuverlässigkeit verschärft diese Situation noch. Eine im Juli 2026 von der Stanford Law School veröffentlichte Analyse zur Überwachung physischer künstlicher Intelligenz sieht die eigentliche Schwierigkeit nicht in der Leistung einzelner Komponenten, sondern auf Systemebene, wo eine erlernte Regel, eine herkömmliche Sicherheitsschicht und eine physische Umgebung miteinander interagieren. Zwei Punkte aus dieser Analyse verdienen es, in jedem Spezifikationsdokument berücksichtigt zu werden. Korrelierte Sensorbedingungen können eine erlernte Richtlinie und deren unabhängige Sicherheitsschicht gleichzeitig beeinträchtigen, was die Annahme eines mehrschichtigen Schutzes untergräbt, auf der die meisten Sicherheitsnachweise beruhen.
Und jede wesentliche Änderung an Software, Layout oder Aufgabenzusammensetzung stellt aus Sicht der Sicherheitsgewährleistung ein neues System dar, das eine erneute Validierung erfordert; dies bedeutet, dass die von Anbietern als Vorteil dargestellte Häufigkeit von Over-the-Air-Updates gleichzeitig eine wiederkehrende Verpflichtung zur Neuvalidierung darstellt.
Tabelle 1: Das „Capability Readiness Gate“-Modell
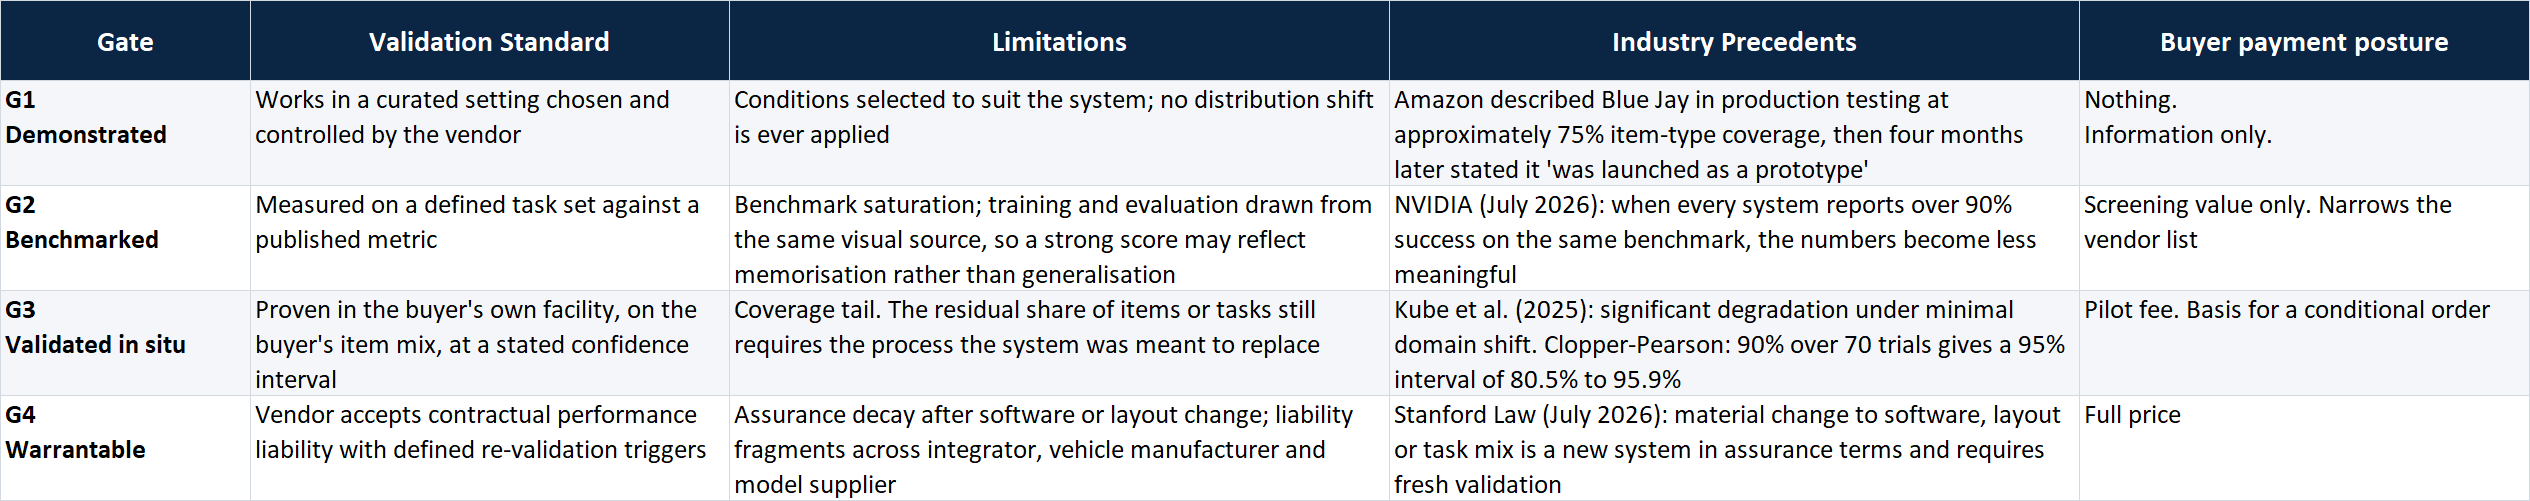
Methode: In der Roadmap-Sprache der Anbieter wird ein einziges Verb – „kann“ – für vier wesentlich unterschiedliche Nachweiszustände verwendet. Dieses Modell trennt diese Zustände voneinander, ordnet jedem einen charakteristischen Ausfallmodus zu und verknüpft damit eine Zahlungsposition. Daraus ergibt sich die Regel, einen Anspruch anhand des höchsten tatsächlich durchlaufenen „Gates“ zu bewerten und nicht anhand des höchsten implizierten „Gates“, und vom Anbieter zu verlangen, dieses „Gate“ schriftlich zu benennen. Einschränkungen: Die Gates stellen eine analytische Beschaffungsdisziplin dar, keinen Standard, und keine Zertifizierungsstelle vergibt Gate-Bewertungen. Die Clopper-Pearson-Zahlen gelten für eine binomiale Erfolgsmessung und lassen sich nicht direkt auf Durchsatz, Verfügbarkeit oder mittlere Zeit zwischen Eingriffen übertragen,
von denen jede eine eigene statistische Auswertung erfordert. Die Generalisierungsnachweise beziehen sich auf erlernte Strategien und wirken sich am stärksten auf Manipulationen aus; die Lagerhausnavigation stützt sich im Wesentlichen auf klassische simultane Lokalisierung und Kartierung und ist deutlich ausgereifter. Tor vier ist auf dem aktuellen Markt selten anzutreffen, daher eignet sich das Modell eher für relative Vergleiche und Preisverhandlungen als für eine Entscheidung über „bestanden“ oder „nicht bestanden“. Stand der Bewertung: 4. August 2026.Eine Unterscheidung muss hier beibehalten werden, da eine Vermischung irreführend wäre. Die in der Literatur dokumentierten Generalisierungsprobleme betreffen erlernte Verhaltensstrategien und wirken sich am stärksten auf Manipulation, Greifen und die Interpretation offener Aufgaben aus. Die Flottennavigation in einem kartierten Lager stützt sich im Wesentlichen auf die klassische simultane Lokalisierung und Kartierung in Kombination mit konventioneller Wegplanung, und dieses Verfahren ist ausgereift und zuverlässig. Das Problem besteht nicht darin, dass heutige Roboter nicht zuverlässig fahren können. Vielmehr befindet sich alles, was über das zuverlässige Fahren hinaus versprochen wird, in einem weitaus früheren Stadium der Erprobung, als die Versprechungen vermuten lassen.
Wichtige Forschungs- und Entwicklungsrichtungen
Drei Bereiche beanspruchen den Großteil der aktuellen Entwicklungsarbeit, und sie lassen sich eher anhand der tatsächlich veröffentlichten Ergebnisse als anhand der Anzahl der Ankündigungen bewerten. Der erste Bereich ist die Interoperabilität, bei der die konkretesten Fortschritte erzielt wurden. Die Version 3.0.0 der VDA 5050, der Schnittstellenspezifikation für die Kommunikation zwischen fahrerlosen Transportfahrzeugen und Flottenmanagement-Software, wurde im Februar 2026 verabschiedet und im März vom Verband der Automobilindustrie in Zusammenarbeit mit dem Verband des Deutschen Maschinen- und Anlagenbaus und dem Karlsruher Institut für Technologie veröffentlicht. Das Normungsgremium beschreibt frühere Versionen nun als weder empfohlen noch in der Weiterentwicklung befindlich. Das Ausmaß des Aufwands wird dokumentiert durch
Idealworks, ein Mitglied des Kernteams, das auf rund drei Jahre Arbeit, zweiunddreißig Workshops, fünfundzwanzig Kernteilnehmer und mehr als zweihundertvierzig akzeptierte Änderungen zurückblicken kann. Zwei Ergänzungen sind aus kommerzieller Sicht von Bedeutung. Die Spezifikation berücksichtigt nun Fahrzeuge, die ihre eigenen Routen planen und diese an den Flottenmanager weiterleiten; damit wird autonomes Verhalten anerkannt, anstatt jedes Fahrzeug als Anhänger zentral vorgegebener Routen zu behandeln. Zudem ermöglicht ein Zonenkonzept die Definition von Verkehrsregeln nach Gebieten – genau so müssen Flotten mit Fahrzeugen verschiedener Hersteller in der Praxis gesteuert werden. Käufer sollten die Versionsnummerierung bewusst beachten: Eine Erhöhung der Hauptversionsnummer in dieser Spezifikation signalisiert grundlegende Änderungen, die eine Überarbeitung erfordern; somit verbessert sich die Interoperabilität mittelfristig, während der Integrationsaufwand kurzfristig steigt.Der zweite Bereich betrifft die On-Board-Rechenleistung, wo die Roadmap ungewöhnlich übersichtlich ist, da der Anbieter sie veröffentlicht. NVIDIA stellte im Juli 2026 zwei Neuzugänge seiner Jetson-Thor-Reihe vor. Das leistungsstärkere Modul ist mit 865 FP4-Teraflops und 32 Gigabyte Speicher spezifiziert und weist etwa die Hälfte der Größe und Leistungsaufnahme des bisherigen Spitzenmodells auf; eine industrielle Variante integriert zudem Funktionen zur funktionalen Sicherheit. Das leistungsschwächere Modul ist mit 400 FP4-Teraflops bei 16 Gigabyte spezifiziert und ausdrücklich für autonome mobile Roboter positioniert. Das Datum ist dabei entscheidend: Die allgemeine Verfügbarkeit ist für das erste Quartal 2027 angegeben. Zwei Anmerkungen sind hierzu zu machen. Die Speicherpreise sind so hoch, dass der Anbieter Konfigurationsrückstufungen einräumt; somit verbessert sich die Leistung pro Dollar schneller, als die absoluten Modulkosten sinken. Zudem bildet sich ein Markt für handelsübliche Halbleiter statt eines Monopols heraus, da Qualcomm im Januar 2026 eine konkurrierende Robotikplattform für dieselbe Kategorie eingeführt hat, was den Käufern letztendlich hinsichtlich des Preises und des Risikos bei der zweiten Bezugsquelle zugutekommen dürfte.
Der dritte Punkt betrifft Weltmodelle, d. h. Systeme, die
eine prädiktive Darstellung der physikalischen Dynamik zu erlernen, damit ein Roboter Ergebnisse vorhersehen kann, anstatt lediglich auf Sensorwerte zu reagieren. NVIDIA hat ein kompaktes, am Einsatzort einsetzbares Modell dieser Familie mit einer Größe von rund vier Milliarden Parametern veröffentlicht, was eine echte technische Meisterleistung darstellt, da es gelungen ist, ein solches Modell in ein Fahrzeug zu integrieren. Genau hier sollten Käufer besonders streng bleiben, denn die in Fachzeitschriften veröffentlichten Erkenntnisse zum Generalisierungsversagen treffen genau auf diese Systemklasse zu, und ein Modell, das klein genug ist, um auf einem Roboter zu laufen, ist weniger in der Lage, die Vielfalt zu erfassen, die für eine Generalisierung erforderlich ist. Die Fortschritte in diesem Bereich sind real und noch in einem frühen Stadium.KI und Software-Integration
Die wirtschaftliche Frage lautet nicht, ob künstliche Intelligenz in mobile Roboter integriert wird – denn das ist der Fall –, sondern in welche Ebene des Fahrzeugs sie integriert wird und welche Belege für die jeweilige Ebene vorliegen. Eine solche Einordnung der Behauptungen macht die Unterscheidung zwischen Marketing und Substanz deutlich leichter erkennbar. Auf der Ebene der Flottenkoordination leistet maschinelles Lernen bereits nützliche und risikoarme Arbeit. Amazon beschreibt ein Flottengrundmodell, das eine große Anzahl mobiler Roboter standortübergreifend koordiniert, und dies ist der natürliche Bereich, in dem sich das Lernen frühzeitig auszahlt: Die zu optimierende Entscheidung betrifft die Routenführung und Reihenfolge, die Folgen einer suboptimalen Entscheidung betreffen eher den Durchsatz als die Sicherheit, und der Betreiber generiert als Nebenprodukt des Gebäudebetriebs enorme Mengen relevanter Daten.
Käufer sollten von dieser Ebene sinnvolle, schrittweise Effizienzsteigerungen erwarten und verlangen, dass diese anhand einer Basislinie vor der Einführung quantifiziert werden. Auf der Ebene der Wahrnehmung und Navigation ergänzt das maschinelle Lernen einen klassischen Software-Stack, anstatt ihn zu ersetzen – und das ist derzeit die richtige Architektur. Der Mehrwert zeigt sich im Umgang mit Unordnung, unerwarteten Hindernissen und
das menschliche Verhalten auf elegantere Weise, wodurch die Häufigkeit von Stopps und Eingriffen verringert wird.Dies ist messbar und sollte gemessen werden, da die durchschnittliche Entfernung oder die durchschnittliche Zeit zwischen menschlichen Eingriffen ein weitaus besserer Indikator für die tatsächlich erzielten Arbeitseinsparungen ist als jede noch so großspurige Behauptung zur Autonomie. Auf der Ebene der Aufgabenautonomie – also wenn ein Roboter eine allgemeine Anweisung interpretiert und eine neuartige Handhabung ausführt – ist die Kluft zwischen Demonstration und zuverlässigem Betrieb nach wie vor groß, und die oben besprochenen Forschungsergebnisse erklären, warum dies so ist. Dies ist die Ebene, auf der die Formulierungen in den Roadmaps am zuversichtlichsten sind, die Belege jedoch am dünnsten ausfallen.
Hinter allen drei Ebenen verbirgt sich ein Bewertungsproblem, über das Käufer in der Regel nicht informiert werden, und es ist der wichtigste Aspekt dieses Artikels, den Sie in Verhandlungen einbringen sollten. Im Juli 2026 veröffentlichte NVIDIA eine ungewöhnlich offene technische Analyse darüber, wie Roboter-Richtlinien bewertet werden, und räumte gleich zu Beginn ein, dass eine strenge Bewertung zu einem der schwierigsten ungelösten Probleme des Fachgebiets geworden ist. Die Analyse identifiziert eine Benchmark-Sättigung, die Praxis, Trainings- und Bewertungsdaten aus derselben visuellen Quelle zu beziehen, sodass eine hohe Punktzahl eher das Auswendiglernen als die Generalisierung widerspiegeln könnte, sowie die diagnostische Aussagekraftlosigkeit binärer Erfolgswerte. Ihr wertvollster Beitrag ist statistischer Natur. Unter Anwendung der exakten Clopper-Pearson-Methode für binomiale Konfidenzintervalle zeigt die Analyse, dass eine beobachtete Erfolgsquote von neunzig Prozent, gemessen über siebzig Versuche, ein 95-prozentiges Konfidenzintervall von 80,5 bis 95,9 Prozent aufweist – eine Streuung von 15,4 Prozentpunkten – und dass das Erreichen eines Bereichs von etwa plus oder minus zwei Prozentpunkten etwa tausend Versuche erfordert. Daraus geht eindeutig hervor, dass die meisten veröffentlichten Benchmark-Ergebnisse nicht genügend Versuche umfassen, um einen statistisch aussagekräftigen Vergleich zwischen zwei Systemen zu stützen.
Übertragen Sie dies auf ein Pilotprojekt. Ein Anbieter
testet eine Fähigkeit siebzig Mal, ist dabei dreiundsechzig Mal erfolgreich und gibt eine Erfolgsquote von neunzig Prozent an. Tatsächlich wurde festgestellt, dass die tatsächliche Leistung irgendwo zwischen etwa einundachtzig und sechsundneunzig Prozent liegt. Bei den in Lagern üblichen Mengen entspricht der Unterschied zwischen dem unteren und dem oberen Ende dieses Bereichs dem Unterschied zwischen einer Lösung, bei der eine Arbeitslinie wegfällt, und einer, bei der eine Person an dieser Linie bereitstehen muss. Die praktische Konsequenz daraus ist, dass die Größe der Pilotstichprobe im Vertrag festgelegt werden muss. Die Abnahmekriterien sollten die Anzahl der Versuche, das erforderliche Konfidenzintervall sowie die Artikelzusammensetzung und die Betriebsbedingungen, unter denen die Versuche durchgeführt werden, festlegen – und nicht lediglich einen Erfolgsprozentsatz.Dies ist auch der richtige Zeitpunkt, um zu beobachten, wie unterschiedlich die beiden führenden Produktionsregionen die Rahmenbedingungen für genau dieses Problem gestalten. In Europa führte die Interoperabilitätsinitiative zur Entwicklung einer Kommunikationsschnittstelle. In China richtete das Ministerium für Industrie und Informationstechnologie einen nationalen Fachausschuss für humanoide Roboter und verkörperte Intelligenz ein, der im Februar 2026 seine erste Konferenz abhielt und ein Normenrahmenwerk veröffentlichte, das die gesamte Wertschöpfungskette und den gesamten Lebenszyklus abdeckt und gemeinsam mit mehr als 120 Instituten, Unternehmen und Anwendern entwickelt wurde und sechs Bereiche umfasst, darunter die End-to-End-Prozesse des Modelltrainings, der Inferenz und des Einsatzes, mit einer ersten Liste von 52 Standards und einem begleitenden Bewertungsmaßstab für verkörperte Intelligenz. Dieses Rahmenwerk bezieht sich auf humanoide und verkörperte Systeme und nicht auf Lagerfahrzeuge; es darf daher nicht als AMR- oder AGV-Standard verstanden werden. Die strukturelle Beobachtung ist dennoch erwähnenswert: Eine Rechtsordnung hat damit begonnen, eine Konformitäts- und Bewertungsinfrastruktur für „gelernte Autonomie“ als Kategorie aufzubauen, und Käufer, die erlerntes Verhalten zertifizieren lassen müssen, könnten letztendlich feststellen, dass die Bewertungsinstrumente in den verschiedenen Regionen ungleichmäßig ausgereift sind. Dies ist eine Schlussfolgerung, die sich aus den beiden
Dokumente, nicht die darin enthaltenen Behauptungen.Entwicklung der Kostensenkung
Die Komponentenkosten sinken, und die Versuchung ist groß, daraus zu schließen, dass die Fahrzeugpreise im gleichen Verhältnis sinken. Diese Schlussfolgerung hält einer Betrachtung der Kostenstruktur eines realisierten Einsatzes jedoch nicht stand, und es lohnt sich, den Grund dafür zu verstehen, bevor Sie die Budgetplanung für die nächsten drei Jahre vornehmen. Beginnen Sie mit den tatsächlich belegten Fakten. Die jährliche Batteriepreisumfrage von BloombergNEF bezifferte die durchschnittlichen Preise für Batteriepacks auf einer gewichteten Basis auf 108 US-Dollar pro Kilowattstunde, wobei Lithium-Eisenphosphat-Packs bei 81 Dollar lagen; die Internationale Energieagentur verzeichnete für das Jahr 2025 einen Rückgang der Batteriepreise insgesamt um etwa acht Prozent, wobei die Preise für Lithium-Eisenphosphat-Packs noch stärker sanken. Beide Quellen deuten auf einen anhaltenden Rückgang hin. Beide verzeichnen zudem regionale Unterschiede, die für das Budget eines Käufers von größerer Bedeutung sind als der globale Durchschnitt: Die Preise für Batteriepacks liegen in China bei etwa 84 US-Dollar pro Kilowattstunde, während die Preise in Nordamerika rund 44 Prozent und in Europa rund 56 Prozent höher sind. Ein sinkender globaler Inputpreis wirkt sich nicht auf alle Käufer gleichermaßen aus.
Die Wahrnehmung der Marktentwicklung zeigt, dass hier der stärkste Rückgang aller Vorleistungen zu verzeichnen ist. Ein Bericht im „IEEE Spectrum“ verfolgt die Entwicklung mechanischer Lidar-Geräte von 80.000 bis 100.000 Dollar pro Einheit im Zeitraum 2016 bis 2017 auf heute 10.000 bis 20.000 Dollar, wobei die Anbieter nun Festkörpergeräte unter 500 Dollar und in einigen Fällen sogar unter 200 Dollar anstreben. Es gibt jedoch einen technischen Haken, den Käufer berücksichtigen sollten, anstatt ihn zu ignorieren. Festkörpergeräte decken in der Regel ein Sichtfeld von 180 Grad oder weniger ab, sodass zur Erreichung der Abdeckung, die ein einzelnes rotierendes Gerät bot, drei oder vier davon erforderlich sein können, was einen Teil der Einsparung pro Einheit wieder aufhebt. Derselbe Bericht stellt fest, dass es nach wie vor keine
Da es keine allgemein anerkannte Sicherheitskennzahl für die Lidar-Leistung gibt, bedeutet „günstiger“ nicht automatisch, dass ein Produkt für eine Sicherheitsfunktion geeignet ist.Im Bereich der Rechenleistung zeigt sich wiederum ein anderes Muster. Das Preis-Leistungs-Verhältnis verbessert sich mit jeder Generation erheblich, während die absoluten Modulkosten relativ stabil bleiben und die Speicherpreise derzeit so hoch sind, dass der Anbieter selbst einräumt, als Reaktion darauf Komponenten mit geringerer Konfiguration auszuliefern. Käufer sollten eher mit mehr Leistung bei einer vergleichbaren Stückliste rechnen als mit derselben Leistung bei einer deutlich niedrigeren. Nun zu dem Punkt, der die Antwort bestimmt: Stellen Sie diese sinkenden Kosten den Kostenelementen gegenüber, die nicht sinken.
Die Kosten für mechanische Strukturen und Antriebsstränge orientieren sich an den Kosten für Industriemetalle und Präzisionskomponenten, die real weitgehend stabil sind und bei denen die Lokalisierung noch in der Entwicklung ist: Chinas eigene Planungserläuterungen legen das Ziel fest, den inländischen Anteil an hochwertigem Baustahl für Roboterrahmen im laufenden Fünfjahreszeitraum von etwa dreißig Prozent auf über siebzig Prozent zu erhöhen, was ein Eingeständnis dafür ist, dass dieser Input noch nicht zur Massenware geworden ist. Bei Lizenzen für Software und Flottenmanagement ist keinerlei Preisrückgang zu verzeichnen, und die Umstellung auf eine neue Hauptversion der Interoperabilitätsspezifikation erhöht den kurzfristigen Integrationsaufwand, da Hauptversionswechsel in dieser Spezifikation grundlegende Änderungen mit sich bringen. Integration, Inbetriebnahme und Sicherheitsvalidierung erfordern Arbeits- und Entwicklungsaufwand, der der Lohninflation unterliegt, und die zuvor erörterte Sicherheitsanalyse deutet darauf hin, dass dieser Kostenposten eher zunimmt als abnimmt, da Systeme zunehmend softwaregesteuert werden und nach wesentlichen Änderungen eine erneute Validierung erfordern.
Tabelle 2: Test zur Weitergabe von Komponentenkosten
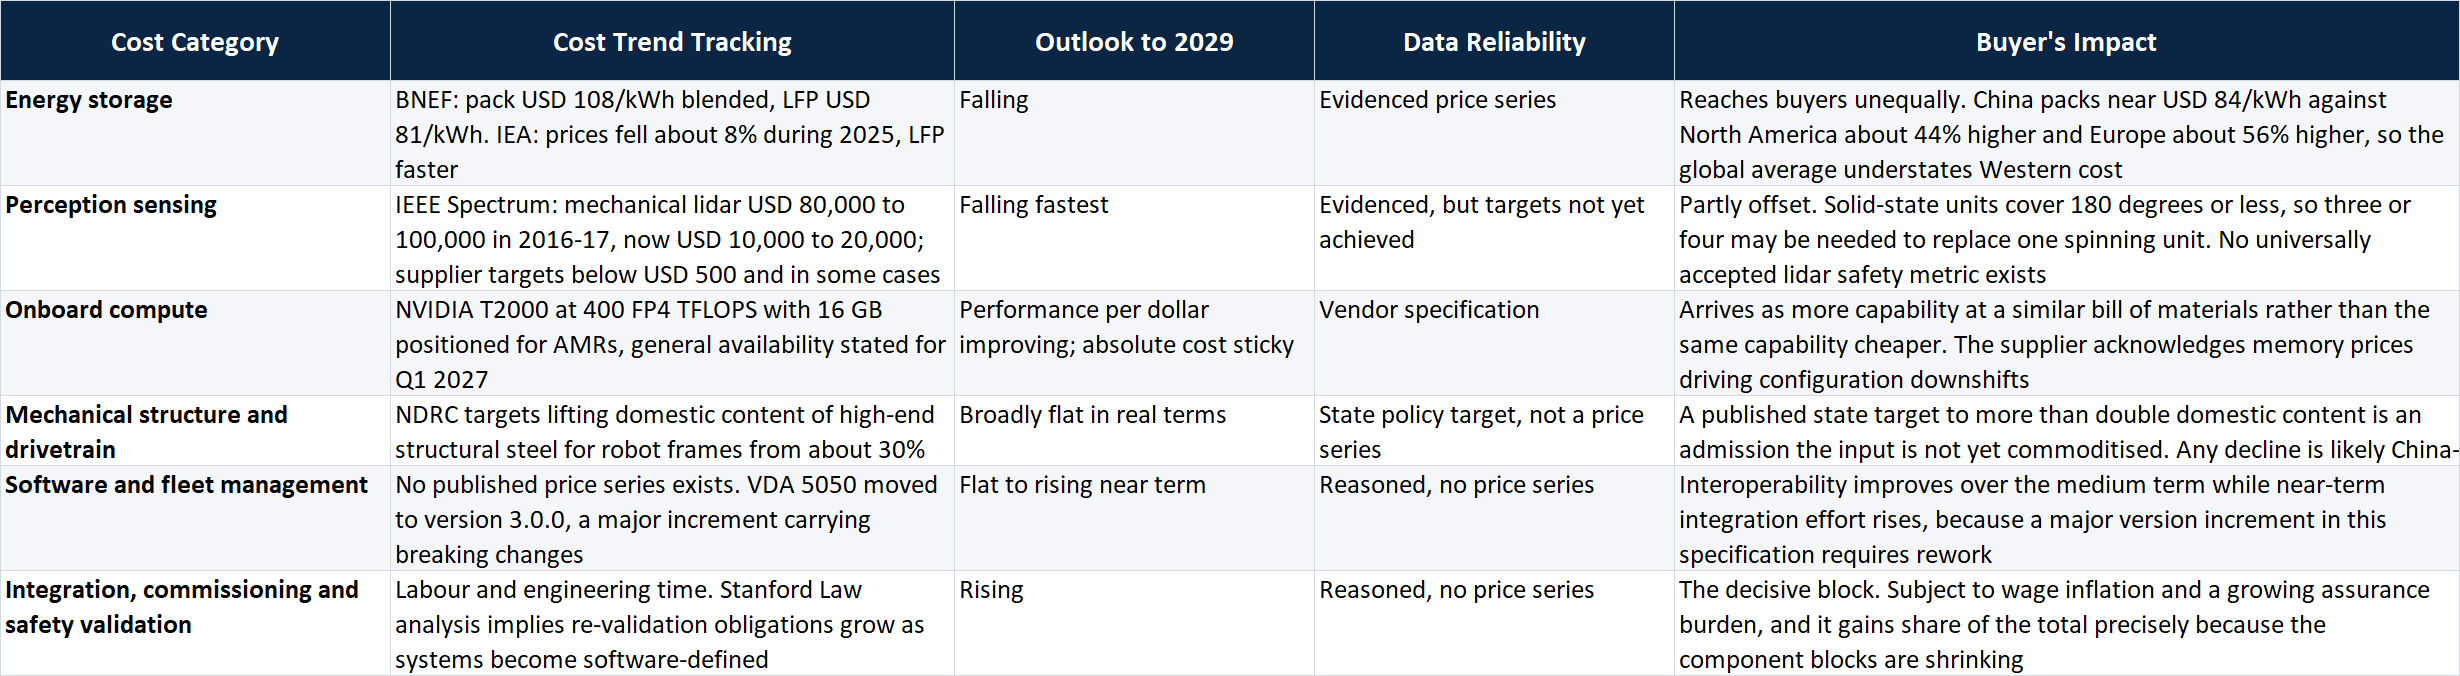
Hinweis: Die Tabelle zeigt die Kosten für den Robotereinsatz nach Kategorien auf und dokumentiert dabei Trends und die Qualität der Beleglage, anstatt Annahmen zu vermischen. Die Hardwarepreise sinken zwar, doch die Gesamtkosten für den Einsatz gehen nur langsam zurück und könnten auf angespannten Arbeitsmärkten unverändert bleiben. Käufer sollten die Kosten für Hardware und Integration getrennt verhandeln. Es liegt keine geprüfte Kostenaufschlüsselung vor; einige Trends beruhen eher auf fundierten Einschätzungen als auf konkreten Preisdaten. Es handelt sich hierbei um ein Instrument zur Einschätzung der allgemeinen Entwicklungstendenz und nicht um ein Angebotsmodell; es darf nicht als Prognose für die Preisgestaltung eines bestimmten Anbieters interpretiert werden. Sofern nicht anders angegeben, erfolgt die Währungsangabe durchgehend in US-Dollar. Stand der Bewertung: 4. August 2026.
Die rechnerische Konsequenz ist eine Divergenz, die Käufer ausdrücklich in ihre Planung einbeziehen sollten. Die Stückpreise für Hardware können über einen Zeitraum von drei Jahren deutlich sinken, während die Lieferkosten pro eingesetztem Roboter weitaus weniger zurückgehen, da die nicht deflationären Kostenkomponenten einen größeren Anteil an den Gesamtkosten einnehmen, während die deflationären Komponenten schrumpfen. In Arbeitskräftemärkten mit angespannter Lage können die Gesamtkosten in etwa konstant bleiben, selbst wenn das Fahrzeug selbst günstiger wird. Für die Budgetplanung bedeutet dies, Hardware und Integration separat zu verhandeln, Angebote von Anbietern, die diese Komponenten bündeln, als Verschleierung des Trends zu betrachten, der sich tatsächlich auf die Gesamtkosten auswirkt, und jeglichen prognostizierten Einsparungen skeptisch gegenüberzustehen, die auf einer Preissenkung der Komponenten beruhen, ohne die Inbetriebnahmekosten zu berücksichtigen.
Meilensteine im Zeitplan
Zukunftsgerichtete Aussagen sind der Bereich, in dem Roadmap-Dokumente den größten Schaden anrichten, da ein mit einer Funktion verbundenes Datum als Lieferverpflichtung interpretiert wird, obwohl es sich in der Regel um ein Entwicklungsziel handelt. Das nachstehende Rahmenwerk ordnet jedem Zeitraum daher kein Versprechen zu, sondern den Grad an Nachweisführung, den ein Käufer bis dahin vernünftigerweise erwarten sollte, unter Verwendung von
das in den beigefügten Tabellen dargestellte Vier-Phasen-Modell. Alles, was sich noch nicht in der validierten Phase befindet, sollte eher als Option für zukünftige Funktionen denn als Spezifikation betrachtet werden. Für den Rest des Jahres 2026 besteht die konkrete Veränderung in der Arbeit an Standards und Spezifikationen und nicht in der Produktfunktionalität. Die Version 3.0.0 der Interoperabilitätsspezifikation ist veröffentlicht und aktuell, was bedeutet, dass nun beginnende Integrationsprojekte auf deren Grundlage spezifiziert werden sollten und dass Flotten, die frühere Versionen einsetzen, vor einer Migrationsentscheidung mit konkreten technischen Anforderungen stehen. Es ist davon auszugehen, dass sich die Anbieter in unterschiedlichen Phasen der Konformität befinden und dass diese Lücke ein legitimes Auswahlkriterium darstellt. Keine der veröffentlichten Informationen stützt die Erwartung einer zuverlässigen Autonomie bei allgemeinen Aufgaben in diesem Zeitraum.Im Laufe des Jahres 2027 findet ein Generationswechsel bei der Rechenleistung statt. Das oben beschriebene Modul der Klasse „mobiler Roboter“ soll im ersten Quartal allgemein verfügbar sein; Fahrzeugkonstruktionen, die dieses Modul integrieren, werden jedoch nicht sofort auf den Markt kommen, sondern unterliegen der üblichen Verzögerung durch Plattformintegration, Validierung und Sicherheitsbewertung. Realistisch gesehen ist zu erwarten, dass neue Plattformen, die im Laufe des Jahres 2027 angekündigt werden, über eine wesentlich höhere integrierte Inferenzkapazität verfügen, dass diese Kapazität in erster Linie für eine robustere Wahrnehmung und einen besseren Umgang mit Unordnung und Fußgängerverkehr genutzt wird und dass Käufer dies eher als weniger Eingriffe denn als neue Aufgabenkategorien betrachten. Gelerntes Verhalten im Sicherheitspfad wird weiterhin den schwierigsten Fall darstellen, und die integrierte funktionale Sicherheitsfähigkeit in der industriellen Variante des neuen Computers ist besonders zu beachten, da sie Aufschluss darüber gibt, ob erlerntes Verhalten in eine zertifizierbare Architektur eingebunden werden kann.
Bis zum Jahr 2028 wird die plausible Schwelle nicht in einer neuen Fähigkeit, sondern in einer neuen Art von Nachweis liegen. Die nun entstehenden Bewertungsverfahren – darunter nach Fähigkeiten aufgeschlüsselte Benchmarks mit abgestufter Bewertung, die Messung der Bewegungsbahnqualität und die Protokollierung von Fehlermodi – sind die Voraussetzung
damit die erlernte Autonomie vom Referenz-Gate zu den validierten und schließlich garantierbaren Gates übergehen kann. Sollte sich dieses Instrumentarium weiterentwickeln und von den Einkäufern als Beschaffungsanforderung übernommen werden, könnte es in der zweiten Hälfte dieses Jahrzehnts dazu kommen, dass Anbieter im Wettbewerb eher mit statistisch belegbaren Leistungsangaben als mit Demonstrationen punkten. Dies wäre für die Einkäufer eine weitreichendere Veränderung als jede einzelne Produktgeneration. Dies ist zudem an Bedingungen geknüpft und sollte auch als bedingt dargestellt werden.Fragen, die Sie einem Anbieter zu seinen Roadmap-Angaben stellen sollten
· Welchen Meilenstein hat jede einzelne Funktion in Ihrer Roadmap erreicht: demonstriert, benchmarked oder validiert?
· Für jeden von Ihnen angegebenen Leistungsprozentsatz: In wie vielen Versuchen wurde dieser Wert erzielt, und wie hoch ist die Konfidenz?
· Unter welchen Bedingungen hinsichtlich der Warenmischung, des Bodenbelags und des Personenaufkommens wurden diese Tests durchgeführt?
· Welcher Version der Interoperabilitätsspezifikation entspricht das Fahrzeug derzeit?
· Welche Funktionen des Fahrzeugs sind lernbasiert, welche sind konventionell und welche gehören zum Sicherheitspfad?
· Was löst eine Neuvalidierung aus und wer trägt die Kosten dafür, wenn ein Software-Update das Verhalten verändert?
· Sind der Modelllieferant, der Fahrzeughersteller und der Integrator unterschiedliche Parteien?
· Was geschieht mit dem verbleibenden Anteil an Elementen oder Aufgaben, die das System nicht abdeckt?
Die Beschaffungsthese
Die nächste Generation mobiler Roboter wird tatsächlich besser sein, und der Großteil der Verbesserungen wird in Formen zum Tragen kommen, die für den Markt wenig glamourös, für den Betrieb jedoch wertvoll sind: weniger Stopps, besseres Verhalten im Umgang mit Menschen, einfachere Flottenverwaltung
Kombination, mehr Inferenzkapazität pro Fahrzeug. Die Verbesserung, die in Roadmap-Präsentationen im Vordergrund steht – ein Roboter, der versteht, was Sie wollen, und dies eigenständig umsetzt –, ist echte Forschung mit echten Fortschritten, jedoch ohne verlässlichen kommerziellen Nachweis; und die veröffentlichten Belege erklären genau, warum dieser Nachweis schwer zu erbringen ist und nicht nur langsam voranschreitet.Für einen Käufer lautet die strategische Schlussfolgerung, dass der Zeitpunkt eher von der Reife der Belege als von Produktzyklen bestimmt werden sollte. Es bietet kaum Vorteile, auf eine neue Rechengeneration zu warten, da deren Nutzen dem Käufer lediglich in Form von schrittweiser Zuverlässigkeit zugutekommt. Es bietet erhebliche Vorteile, die Spezifikationen an der aktuellen Interoperabilitätsversion auszurichten, Hardware und Integration kommerziell voneinander zu trennen und Abnahmekriterien zu formulieren, die die Anzahl der Testläufe und Konfidenzintervalle angeben, anstatt bloße Erfolgsquoten. Die Erfahrung von Amazon dient gleichzeitig als warnendes und als beruhigendes Beispiel. Das Unternehmen verfügte über alle Vorteile hinsichtlich Ressourcen, Daten und Entwicklungsgeschwindigkeit und erkannte dennoch den Unterschied zwischen einem funktionierenden und einem einsatzbereiten System erst, als es dieses in einem realen Gebäude in Betrieb nahm. Ein Käufer, der diese Erkenntnis in den Vertrag einbaut, anstatt sie erst im Nachhinein zu berücksichtigen, erwirbt die nächste Generation zu den richtigen Konditionen.
Haftungsausschluss
Dieser Artikel wird von RobotAIGeek ausschließlich zu Informations- und Bildungszwecken veröffentlicht. Er stellt keine Anlageberatung, Beschaffungsberatung oder Empfehlung zum Kauf, Verkauf oder zur Spezifizierung von Produkten, Dienstleistungen oder Wertpapieren dar. Zukunftsgerichtete Aussagen bezüglich Produktverfügbarkeit, Leistungsgrenzen und Kostenentwicklungen sind analytische Prognosen, die auf veröffentlichten Daten basieren, und stellen keine Zusagen eines Anbieters dar; die tatsächlichen Ergebnisse
können erheblich abweichen. Die Zahlen entsprechen den von den zitierten Quellen veröffentlichten Angaben, werden in den von diesen Quellen verwendeten Währungen und Einheiten angegeben und wurden nicht unabhängig geprüft. Die Verweise auf Standards beziehen sich auf die zum Stichtag der Informationen gültigen Fassungen. Leser sollten ihre eigene Sorgfaltsprüfung durchführen und unabhängigen fachlichen Rat einholen, bevor sie Beschaffungs- oder Investitionsentscheidungen treffen. Stichtag der Informationen: 4. August 2026.











