
46,000 美元人形機器人的內部構造:透過完整物料清單拆解解析中國的成本優勢
摩根士丹利估計,2025–2026 年間,採用中國供應鏈製造的人形機器人,其生產成本為 46,000 美元;若使用非中國產零組件,則成本將高達近 130,000 美元。 本次拆解分析詳盡闡明每一美元的流向——並揭示為何「驅動系統」而非「軟體」,才是決定勝負的關鍵戰場。
46,000 美元的機器人:物料清單究竟透露了什麼
當前人形機器人領域中最重要的數字,並非機器人的行走速度、負載能力或人工智慧基準分數。而是 46,000 美元——這是摩根士丹利對 2025 年完全採用中國供應鏈製造的人形機器人「物料清單成本」所做的預估。 若不使用中國零組件製造的機器人,其材料成本則高達近130,000美元。
這 84,000 美元的差距並非四捨五入的誤差。這是一項結構性的成本優勢,它形塑了該產業中的每項定價決策、每項投資論點,以及每場採購談判。要理解其來源,必須拆解機器人並檢視其內部構造。
人形機器人內部成本的驅動因素
一款中階工業類人型機器人——即2026年將部署於中國工廠和物流中心的機型——其總物料清單(BOM)成本約為40,000至80,000美元,具體取決於功能等級和生產量。這筆成本在各系統間的分配並不均勻。
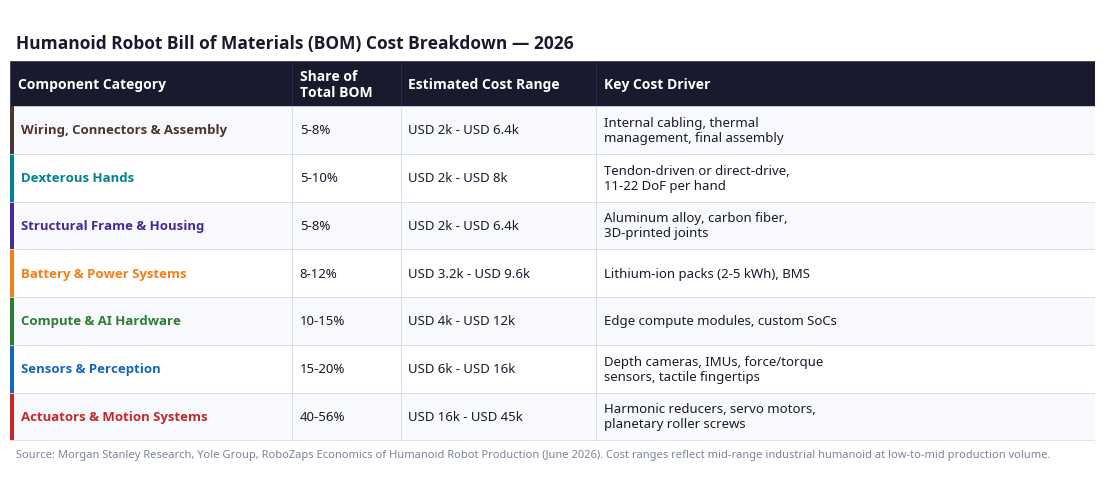
驅動系統——即驅動機器人運動的馬達、減速器與傳動螺桿——在各功能等級中都是主要的成本項目。一台全尺寸類人型機器人光是軀幹部分就需要 28 至 44 個致動器,若要實現高階靈巧度配置,雙手還需配備多達 50 個致動器。 每個軀幹致動器均整合了馬達、精密齒輪箱(諧波驅動或行星齒輪)、編碼器及扭力感測器。在小批量生產的情況下,高扭力的髖部與膝部致動器單價介於500至2,000美元之間。
中國的成本優勢集中於何處
中國與非中國供應鏈之間 84,000 美元的成本差距,並未均勻分佈於物料清單(BOM)各項目中,而是集中於三個類別:諧波減速器、伺服馬達及電池系統。
諧波減速機
是對價格最敏感的產品。包括蘇州綠諧波傳動技術、寧波ZD Leaderdrive及浙江FORE智能技術在內的中國製造商,其報價比日本現有廠商諧波傳動系統(Harmonic Drive Systems)和納博特斯克(Nabtesco)低30%至40%。 一台使用 15 個諧波減速器的機器人,若改採中國國內採購而非從日本進口,每台可節省 1,500 至 4,500 美元。伺服馬達和無框扭力馬達也呈現類似趨勢。中國馬達製造商受益於打造中國電動車產業的相同供應鏈基礎設施——稀土磁鐵加工、銅線繞組自動化以及精密軸承生產,都是國內已臻成熟的能力。
電池系統是第三大差異點。以寧德時代(CATL)和比亞迪(BYD)的供應鏈生態系統為首的中國電池製造商,所生產的鋰離子電池組成本,是西方和日本製造商在同等品質水準下目前無法匹敵的。
物料清單(BOM)無法解答的可靠性問題
成本拆解分析揭示了價格差距的來源,但並未解答較便宜的零組件在長期使用下能否維持同等性能。這正是多數關於中國製造優勢的報導所忽略的真實限制。
日本諧波減速機製造商引用了數十年工業機器人部署中累積的 50,000 小時平均故障間隔時間數據。 中國一線減速機製造商所生產的零組件,在類人型機器人的初期部署中表現尚可——但「初期部署表現尚可」與「經 50,000 小時驗證」並非同一層次的論點。 中國政府為2026年設定的1萬台部署目標,將為中國減速機創造比過去十年類人型機器人測試總和還多的實機運行時數。可靠性問題將由這些數據來解答,而非規格表。
更深層的訊號
人形機器人的物料清單(BOM)正遵循以下趨勢:
中國歷來每一波製造業浪潮的成本壓縮曲線皆是如此:以較低價格切入市場、搶佔銷量、將收益再投資於產能擴充,並持續壓縮利潤率,直至產品品質追上既有業者。太陽能板、鋰電池及無人機零組件皆遵循此一模式。執行器市場目前正處於與這些產業在商品化前約五年前所達到的相同轉折點。「人形機器人的物料清單(BOM)並非技術故事,而是製造經濟學的故事——而中國正在重寫它為電池、太陽能和無人機所寫下的同一章節。」
對採購團隊而言,其實質影響很明確:兩家製造商定價相同的機器人,其長期維護成本曲線可能存在實質差異,這取決於其減速機是採用日本一線廠商還是中國二線廠商的產品。價格在採購時即可見,而可靠性成本則在第三年顯現。












