
「機器人經濟」不再向風險投資尋求許可
2026年7月的最後一週,標誌著實體人工智慧領域從風險投資轉向基礎設施資本支出。 NVIDIA 以 10.1 億美元收購 Naver 股權、布魯克菲爾德(Brookfield)最高達 90 億美元的融資、日本 PASTEC 晶片樞紐,以及韓國 9,500 億美元的框架計畫,這些都顯示各國政府、資產管理公司及晶片製造商現正為機器人經濟注資,從而改變了「建造什麼」以及「誰來獲取價值」的格局。
過去三年來,具身人工智慧的故事總是透過風險投資輪次來演繹:誰籌到了資金、估值是多少、是憑藉哪支示範影片。這個故事在 2026 年 7 月的最後一週悄然落幕。 機器人經濟的新金主包括:一家直接對國家級龍頭企業持有股權的晶片製造商、簽署九位數至十位數融資承諾的全球最大基礎設施資產管理公司、與某縣政府合作興建半導體實驗室的日本地產開發商,以及從首爾到世宗市的各級政府財政部門。 實體人工智慧已邁入資本支出時代,而為其提供資金的資產負債表,已不再屬於沙丘路(Sand Hill Road)的投資者。
試想這七天帶來了什麼成果。7月24日,Nvidia與SK集團揭曉了一項超過5,000億美元的AI資料中心計畫;同日,Nvidia、Naver和布魯克菲爾德(Brookfield)宣布將投入高達100億美元,用於擴建Naver的AI基礎設施。 7月26日,南韓總統率領該國財團首腦飛往舊金山,歸來時發表了一項聲明,勾勒出約9,500億美元的韓美合作藍圖。 7月27日,相關細節現身於監管文件中:NVIDIA將以10.1億美元購入720萬股Naver新股,取得4.5%的股權,使這家晶片製造商成為該門戶巨頭僅次於國家養老金服務局和貝萊德的最大股東之一; 同時,布魯克菲爾德(Brookfield)確認將以最高90億美元的資本夥伴身分,參與Naver位於GAK世宗園區的200兆瓦擴建計畫,該計畫將建於Nvidia的Vera Rubin與Blackwell平台之上。 同一天,在西邊兩個時區之遙,三井不動產與熊本縣共同啟動了 PASTEC 計畫——這是一個位於台積電日本晶圓廠旁的人工智慧半導體實體中心,台灣工業技術研究院(ITRI)與新竹科學園區等七家機構共同擔任創始夥伴。
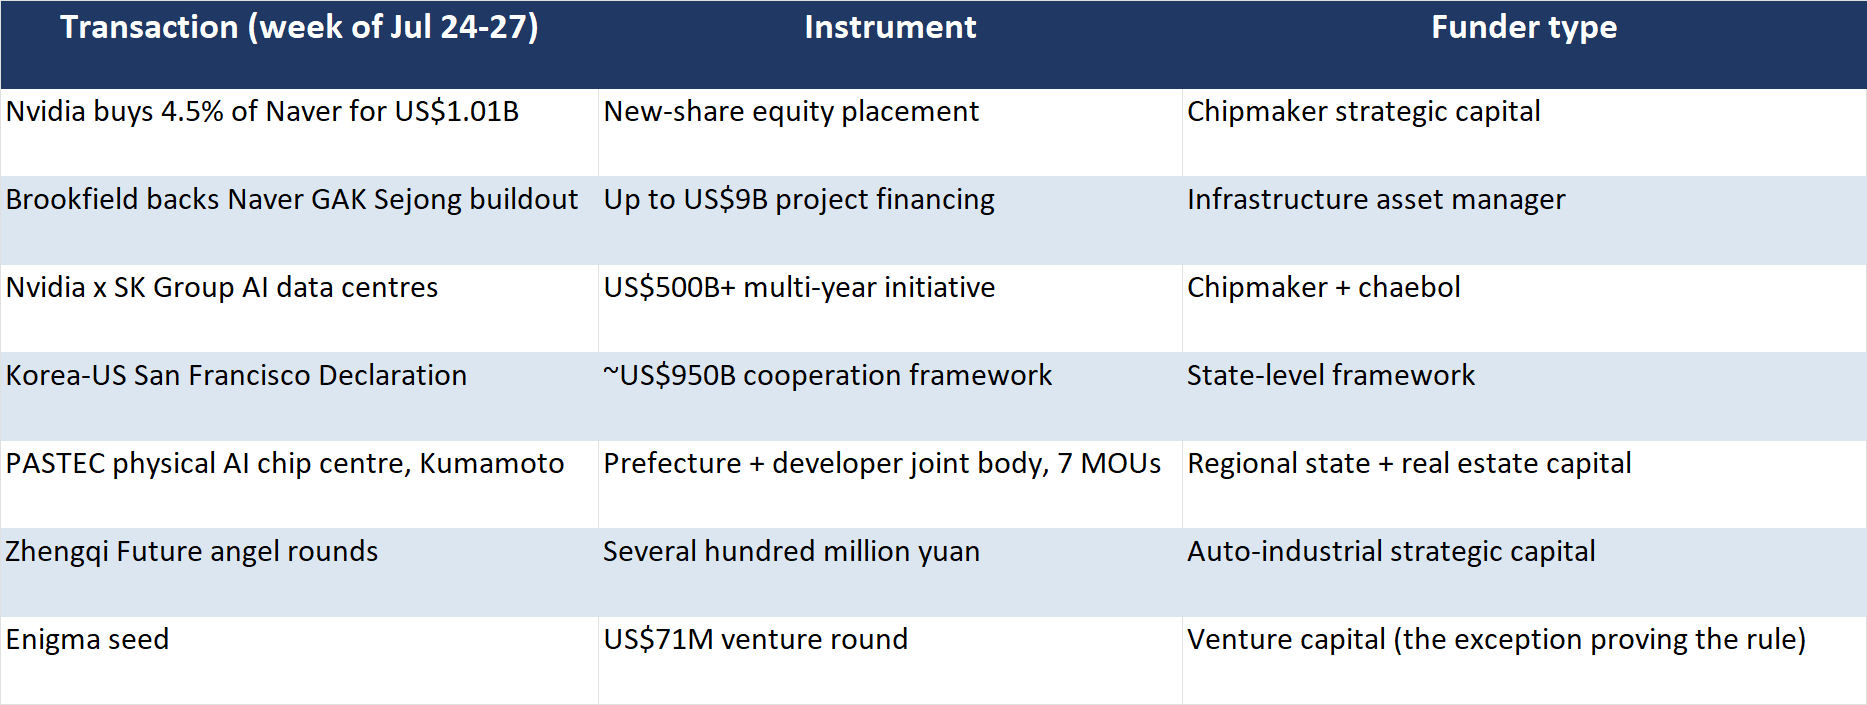
上述交易均非風險投資輪。它們屬於股權配售、專案融資、土地開發及與條約相關的框架協議——這些基礎設施的運作工具,由負責建設的機構執行。
電網和港口。這正是關鍵跡象。當各產業的基礎設施需求超出風險資本所能承擔的範圍時,便會從創投資金過渡到資本支出融資;而本月,機器人經濟已跨越了這條界線。資金形態為何轉變
這項算術邏輯迫使了這種轉型。一項前沿的人形機器人計畫每年可能耗資5億美元;即使是有史以來最激進的風險投資也能覆蓋這筆開支。 但機器人底層的基礎設施無法依靠風險投資支撐:單座吉瓦級人工智慧工廠的成本,就超過了全球類人型機器人產業自2020年以來籌集的總資金;黃仁勳更向 Naver 高層表示,一旦雙方共同追求的吉瓦級願景實現,其公司規模將「擴大十倍」。 1吉瓦的容量約為韓國最大超大規模資料中心「GAK世宗」最大容量的四倍。 若將這項雄心擴展至韓國、日本、海灣地區及美國中西部,所需資金將達數兆之巨,而這僅有三類資產負債表能承擔:政府、基礎設施資產管理公司,以及因這波擴建而獲益的晶片製造商。
這三者各有其獨特動機,而本週的動態則充分展現了這些動機。對 NVIDIA 而言,持有客戶的股權是種具有上行潛力的供應商融資: 對 Naver 的 10.1 億美元投資,與先前承諾給 OpenAI 的 300 億美元及 Anthropic 的 100 億美元投資相呼應,形成一個不斷擴大的投資圈,既保證了其平台的需求,而平台又保證了投資的價值——這股飛輪效應被批評者稱為「循環」,卻被股東譽為「天才之舉」。 對布魯克菲爾德而言,AI 工廠就是新的收費公路——這類長期資產具備合約約定的現金流,並享有主權政策的順風;該公司對韓國的投資策略,遵循了十年前在再生能源領域的運作模式,即搶先進入政府所推動的資本支出超級週期,
這是一項勢在必行的決定。對各國而言,其中的權衡顯然是戰略性的。韓國的宣言、日本的實體人工智慧產業戰略,以及中國各省設立的「具身智能」基金,無不都是對「機器人經濟基礎設施」將成為二十一世紀「電氣化」之於二十世紀的同等重要層級——即決定哪些國家能掌握生產力紅利的關鍵層面——所作出的賭注。這種模式在中國也有其對應版本,只是扮演相同角色的參與者不同。當美國主導的陣營運用英偉達(Nvidia)的股權和布魯克菲爾德(Brookfield)的專案融資時,中國則透過省級基金部署國有資本,並由其工業巨頭直接投資: 僅在本週,上汽集團、寧德時代(CATL)及比亞迪(BYD)旗下基金便共同注資一家由自動駕駛資深人士創辦的移動機器人新創公司;與此同時,一家由國家支持的上海研究機構,將基於龐大數據集訓練而成的前沿機器人基礎模型開源,其數據規模是任何獲得風險投資的西方實驗室都無法比擬的。 手段雖異,但從風險資本向戰略資本的轉變本質上如出一轍。
資金流向的改變,將重塑產品形態
資助者的變動不僅是資金流向的調整;它更重塑了產業的優化方向。創投基金以三至五年的時間框架設定可衡量的里程碑,這正是為何創投時代會產出示範影片、估值階梯,以及年復一年延期的類人型機器人發布日期。 基礎設施資本基金以二十年為期進行投資,其資金支持的資本支出所產出的成果,雖不如前者那般引人入勝,卻更具實質影響力:投入運轉的兆瓦級電力、投產的晶圓級封裝生產線,以及依據服務合約部署的每班次機器人數量。當你的投資方是布魯克菲爾德(Brookfield)時,關鍵績效指標便是設備運轉時間。
將本週的交易並列比較,投資方轉移的趨勢便一目瞭然。
從歷史角度來看,通用技術的出現往往就是如此。鐵路、電氣化與電信,最初都是由投機性資本資助各種大膽的實驗所啟蒙,隨後進入一個階段:由國家與保險級別的資本共同鋪設基礎設施——軌道、電網、交換機等——而那些著名的應用,正是後來在這些基礎設施上運行的。 網路泡沫時代由基礎建設資本鋪設的光纖過剩——當時雖被嘲諷為「過度建設」——卻成為從串流服務到雲端運算等一切技術的實體前提。 若此類比成立,今日的 AI 工廠與封裝實驗室便是機器人經濟的「光纖」:其中部分將淪為白象工程,而整體而言,這正是 2032 年的各項應用看似憑空出現的原因。
懷疑論者值得被充分傾聽,因為資本支出時代存在著風險投資時代所沒有的失敗模式。風險投資泡沫會摧毀有限合夥人的資金;基礎設施泡沫則會摧毀公共資金及公用事業用戶的耐心,且需要更長的時間才能承認失敗。針對英偉達(Nvidia)投資網絡的「循環性」批評並非無稽之談: 當晶片供應商資助購買其晶片的客戶時,報告中的需求與實際需求便更難區分;而韓國那項9,500億美元的宣言,如同多數峰會的算術般,將現有計畫、私人意圖與政治願景匯總成一個數字,這絕非任何審計師所能核對得通。 一座 200 百萬瓦的資料中心是可驗證的;而「國家級機器人經濟」,在機器人實際上工之前,不過是一則新聞稿罷了。本週最誠實的數據點或許恰恰是最微小的:特斯拉——這家對人形機器人抱有最大野心的公司——僅僅購入了一台遙控跑步機。
然而,這股趨勢仍能經得起打折考驗。剝離所有充滿抱負的數字後,這週可驗證的殘餘只有——
其中仍包含一項已向監管機構提交、金額達 10.1 億美元的股權配售;來自全球最嚴謹的基建投資者所承諾的最高達 90 億美元的專案融資;一個已與七家機構夥伴簽署協議的半導體研究中心;以及已登記於股東名冊上的 4.5% 股權。資本支出與願景不同,它會留下實質的憑證。投資者對未來走向的藍圖
有三層領域在結構上具有優勢。第一層是「鎬與鏟」之下的基礎層:先進封裝、電源設備、散熱系統,以及 PASTEC 專門負責整合的成熟製程半導體;這些類別的需求,如今是由與政府關係密切的資本所支撐,而非新創公司的資金消耗率。 第二層是部署層,即那些將活躍的兆瓦電力與交付的機器人轉化為合約利用率的整合商與服務營運商;基礎設施所有者總是為正常運作時間付費。 第三層是資料層,本週中國發布的公告——包含一個40,000小時的機器人資料集,以及一項醫院數位化協議——顯示,專屬的垂直領域資料正成為最稀缺的投入資源,這正是因為通用層正被開源技術商品化,並因資本支出過度擴張而供過於求。
相對而言,正在失去優勢的是那些純憑故事炒作的股票:以發布日期作為護城河的人形機器人製造商、以基準測試作為差異化賣點的模型實驗室,以及任何主要資產僅是基於創投時代貨幣估值的公司。 隨著投資者從押注未來轉向資助產出,市場將據此重新定價,而這種重新定價在首爾已經開始——當地一家液壓手部件製造商憑藉可驗證的工程主張觸及單日漲停,而那些懷抱更宏大機器人願景的公司股價卻持平不變。
機器人經濟的第一幕,是由創辦人及其支持者所書寫的。這
第二幕屬於那些以數十年和吉瓦為單位來衡量規模的機構,而這場戲早在七月的最後一週便已拉開序幕——並非以煙火盛況,而是透過監管文件正式展開。設備本身並未改變,但背後支撐的資金卻已不同;在工業史上,這通常就是事物從單一新聞轉變為完整產業的轉捩點。本文僅供參考,不構成投資建議。讀者應在做出投資決策前自行進行研究。












