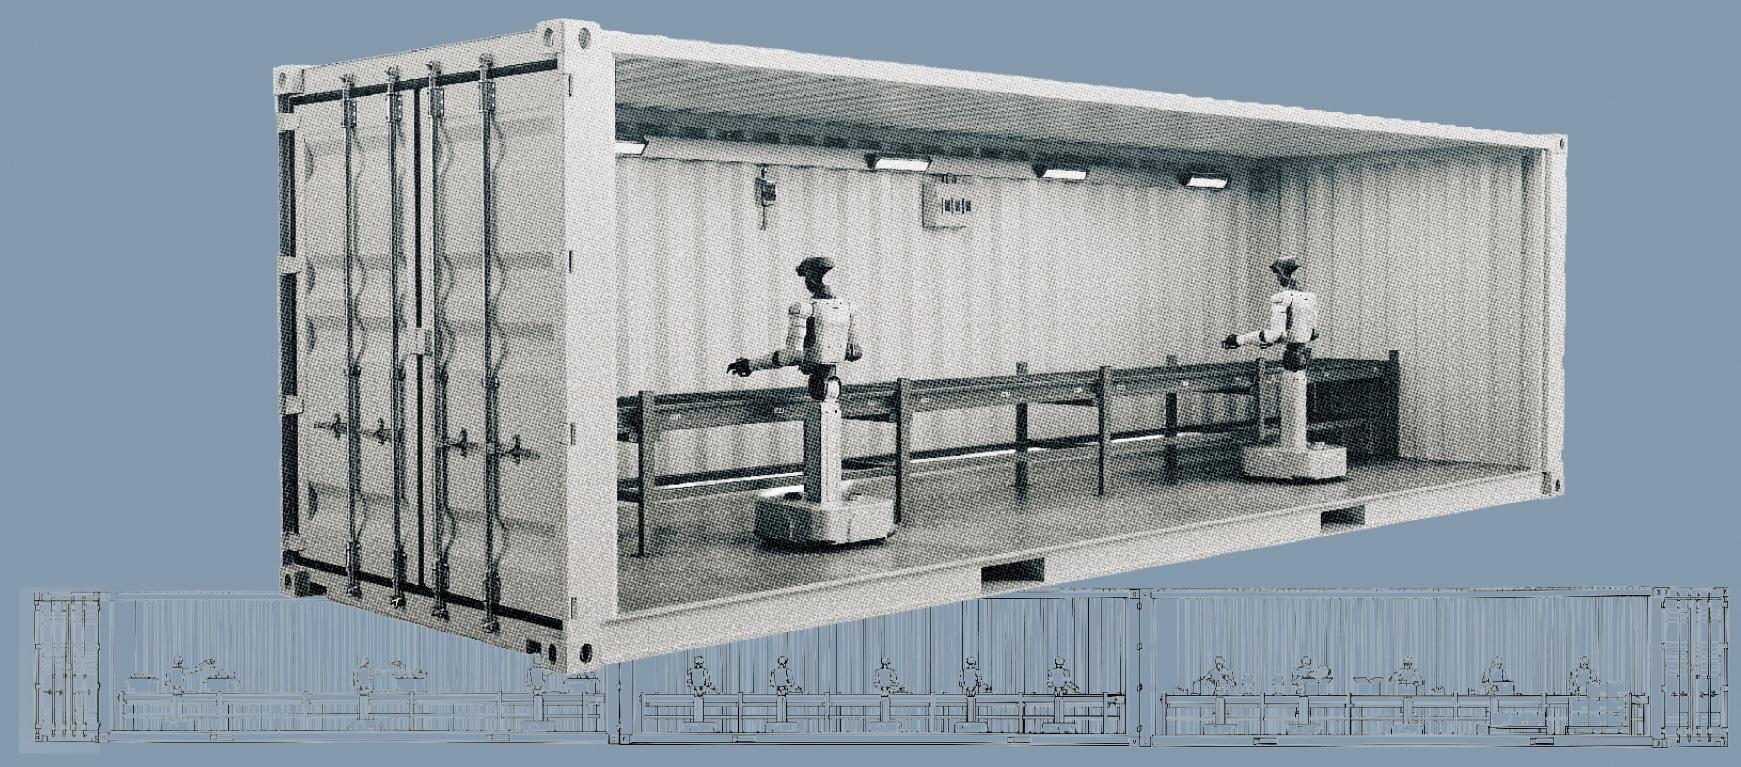
YOUIBOT 通过证监会备案,为香港上市听证会铺平道路
移动操作机器人制造商YOUIBOT已收到中国证监会(CSRC)的备案通知,这为其在香港上市听证会铺平了道路。该公司在半导体和电池工厂自动化领域,过去三年的营收和利润率均呈现加速增长态势。


中国机器人行业IPO筹备进程中出现了一个值得关注的新程序性节点。2026年10月16日, 中国证券监督管理委员会发布了合肥优爱智和机器人股份有限公司(商业名称为YOUIBOT,一家移动操作机器人制造商)的申报公告,内容涉及该公司的海外新股发行,以及将其现有国内未上市股份转换为可在香港交易的“全流通”股份。 该申报是监管的先决条件,而非上市本身:它为香港交易所的听证会铺平了道路,这是股票实际交易前的下一个正式关卡。 YOUIBOT由西安交通大学机器人实验室的一支团队于2017年创立,现总部位于合肥市肥东县, ,致力于研发轮式移动操作机器人,该机器人将机械臂与自主移动底盘相结合,主要应用于半导体晶圆厂、电池工厂和电子工厂。
该公司表示,此次申报使其有望成为首家专门围绕移动操作机器人技术打造的上市公司,这一细分领域比近期在中国机器人上市中占据主导地位的人形机器人和工业机械臂更为狭窄。这一说法尚待验证。 中国证监会(CSRC)的申报通知并不意味着正式上市,且该公司尚未披露听证日期或目标定价区间。 已确认的是发行结构:YOUIBOT计划发行最多49,477,800股新海外上市普通股,同时37名现有股东将243,804,260股国内未上市股份转换为海外上市股份。 该公司正根据香港交易所《上市规则》第18C章提交申请,该通道专为“专业技术公司”保留,这类公司虽可能尚未盈利,但需满足营收和研发门槛要求,中国国际金融股份有限公司(中金公司)担任独家保荐人。
为何这些数据使上市申请具有说服力
营收增长是YOUIBOT向潜在股东推介时最具说服力的部分。该公司
2023年营收为1.08亿元人民币(约合1,520万美元), 2024年为2.55亿元人民币(约合3590万美元),2025年为3.4亿元人民币(约合4790万美元),三年复合年增长率约为77.5%。 同期毛利率从26.1%上升至36.5%,这一趋势对于关注采购的读者而言比总营收数字更为重要,因为它表明该公司在规模扩张过程中正获得定价权并提升零部件成本效率,而非仅仅通过压缩利润率来抢占市场份额。 在申报期间,累计研发支出超过2亿元人民币(约合2820万美元)。客户留存率印证了这一利润率趋势。优易博报告称,其2025年客户群的复购率超过70%,其中半导体行业为75%,锂电池行业为100%,3C及通用制造业为78%。 对于工业机器人供应商而言,任何单一垂直领域的100%回购率都是一个极为罕见的理想数据,这表明电池行业的部署尤其采用多阶段分批推广的模式,而非一次性试点采购。 该公司的客户名单中包括十多家国内外晶圆厂,以及400多家知名企业(其中包括50多家《财富》500强公司),并持有300多项核心知识产权申请。 该公司获得了中国国家“小巨人”称号,这是政府专门授予那些在狭窄细分领域拥有专业且难以复制的技术的小型和中型企业的认证。
争夺晶圆厂预算的产品线
YOUIBOT的商用产品线以三大移动机械手系列为核心:OW系列,专为半导体工厂的12英寸FOUP晶圆盒搬运而设计;ATS系列;以及ARIS系列,每个系列均将协作型或工业级机械臂与自主移动底座相结合,而非
不单独销售上述任一组件。 在此基础上,该公司还推出了FabriX——这是一款旨在跨硬件变体实现泛化的可扩展工业基础模型;此外,还有独立的“天眼”产品系列,其中包括名为“西风”的人形机器人,这是该公司进军更广泛的具身智能领域的尝试,而其大多数移动操作领域的同行也在追逐这一领域。对于评估晶圆厂自动化供应商的采购团队而言,相关的比较对象并非将YOUIBOT与那些致力于通用劳动力替代的人形机器人制造商进行对比,而是将YOUIBOT与更窄范围内的移动操作专家进行对比——这些专家正在争夺相同的晶圆处理和电池生产线预算: 在这个领域,任务专用的可靠性、洁净室兼容性以及与现有晶圆厂自动化软件的集成能力,比机器人外形多么像人类更为重要。 YOUIBOT声称,按2025年营收计算,其将在全球及中国工业移动操作机器人制造商中排名第一——该公司将这一预测归因于第三方行业评估——这正是当前中国行业报道中“首支移动操作机器人概念股”这一表述的依据。 这仅是特定硬件类别内的营收排名,而非经独立审计的市场份额数据;在上市招股说明书披露具体评估方法之前,投资者应将其视为趋势性参考而非定论。
第18C章上市路径对盈利能力的启示
上市路径的选择本身就具有重要意义。第18C章的存在,是因为香港交易所希望吸引那些虽无法达到传统盈利门槛,但符合收入规模、研发强度或技术第三方验证等替代性标准的科技专业公司,包括机器人和先进制造领域的企业。 根据该章节上市的公司,实际上是在隐含地披露其净收益尚未实现持续盈利,
即使毛利率正在提升。对于将YOUIBOT视为长期自动化合作伙伴而非一次性设备采购对象的买家而言,这一点至关重要:一家刚上市、尚未盈利的供应商,在长期服务连续性和备件供应方面所涉及的供应商风险考量,与拥有数十年资产负债表记录的成熟工业自动化企业截然不同。然而,这种风险权衡具有两面性。若在香港成功上市,YOUIBOT将获得公开资本市场的融资渠道,用于扩充生产能力和海外服务基础设施——这是半导体和电池客户在决定进行多年期部署前,越来越期望硬件供应商具备的条件,而非仅依赖私募风险投资轮融资。 若从字面意义解读中国证监会(CSRC)的备案公告,它仅仅确认了北京证券监管机构已处理完该海外融资路径所需的文件手续。 结合迄今披露的营收和利润率走势来看,这也表明,在中国机器人领域中一个更窄的细分领域——晶圆和电池移动操作——已经涌现出至少一家供应商,其拥有可信的公开市场增长故事,且独立于主导2026年中国机器人报道的大部分“类人机器人”炒作周期。
香港交易所上中国机器人企业名单日益扩大
YOUIBOT登陆香港交易所并非孤立的试水案例。 过去两年间,越来越多的中国机器人制造商——包括工业机械臂制造商、协作机器人供应商,以及如今若YOUIBOT通过听证会审查,还将包括一家移动操作机器人专业厂商——在尚未实现净盈利的情况下,通过相同的第18C章途径或传统上市渠道筹集资金。 这一趋势反映出香港交易所运营商做出了有意识的选择:通过降低
以更高的盈利门槛为代价,换取更严格的技术验证和信息披露要求。 对于希望布局中国机器人领域的机构投资者而言,其实际效果是单类别投资选择的范围正在扩大,这使得基金能够专门选择晶圆处理自动化领域的投资标的,而非购买包含协作机械臂、自动导引车(AGV)以及商业成熟度差异极大的类人型机器人原型机在内的多元化工业机器人组合。正是这种专业化,使YOUIBOT的推介与今年占据中国机器人行业头条新闻的大部分人形机器人上市案例形成了鲜明对比。人形机器人制造商几乎无一例外地处于未产生收入或刚起步的阶段,其销售的产品在实际部署中仍需证明其可行性。 相比之下,YOUIBOT则要求市场对其进行估值,而该公司拥有连续三年经审计的营收增长、按垂直行业划分的客户复购数据,以及《财富》500强企业客户名单——这一业务特征更接近于传统工业自动化供应商,而非投机性的人机智能概念股。 公众投资者究竟会因这一业务特征给予其高于那些更引人注目的类人机器人上市公司的估值溢价,还是因其经营领域较为狭窄、潜在市场规模较小而对其估值打折,这将在YOUIBOT的听证文件披露拟议估值区间后变得更加明朗。
从提交申请到正式交易仍需经历的程序步骤
在YOUIBOT股票于香港交易所开始交易之前,还有三个步骤需要完成:正式上市听证会、定价与配售,以及正式开始交易。 中国证监会的备案通知并未直接涉及上述任何环节;它仅确认了中国内地方面的跨境监管文件已准备就绪。在以往案例中,曾有公司通过了证监会的备案审查,却仍在听证阶段因信息披露问题或市场状况而面临延迟或撤回上市申请的情况,因此该备案通知更应被视为上市进程中的一个里程碑。
这更应被视为一个历时数月的流程,而非确定的上市日期。YOUIBOT于2025年9月首次提交了香港上市招股说明书,这意味着此次申报通知是在该流程启动约十三个月后发布的,这一时间线与近期其他中国企业赴港科技上市案例一致,既非异常迅速,也非异常缓慢。对于那些关注哪些移动操纵机器人供应商正在增强资产负债表实力以支撑多年期晶圆厂和电池厂合同的投资者而言,YOUIBOT向中国证监会提交的申报文件是迄今为止最明确的公开确认,表明其营收和利润率数据已通过了迈向独立、经审计的公开上市的首道监管门槛。 这是否能转化为该公司目前所宣称的“首支移动操作机器人股票”称号,取决于后续听证和定价阶段的执行情况,而非申报通知本身所能保证的任何内容。
本文综合了关于YOUIBOT于2026年10月16日向美国证券交易委员会(CSRC)提交备案通知的行业报道,并参照了该公司2025年9月提交的香港上市招股说明书中的公开信息,数据截至本文所述发布日期。
本文仅供一般信息参考,不构成投资、采购、法律或工程建议。数据反映了截至所述信息截止日上述来源的信息,如有变更恕不另行通知。