Ultra完成5000万美元A轮融资,深化与Physical Intelligence的合作
Ultra完成了5000万美元的A轮融资,并进一步加深了对Physical Intelligence人工智能模型的依赖。对于正在评估这家仓储机器人供应商的买家而言,硬件与智能之间的这种分工,其重要性应高于本轮融资规模本身。

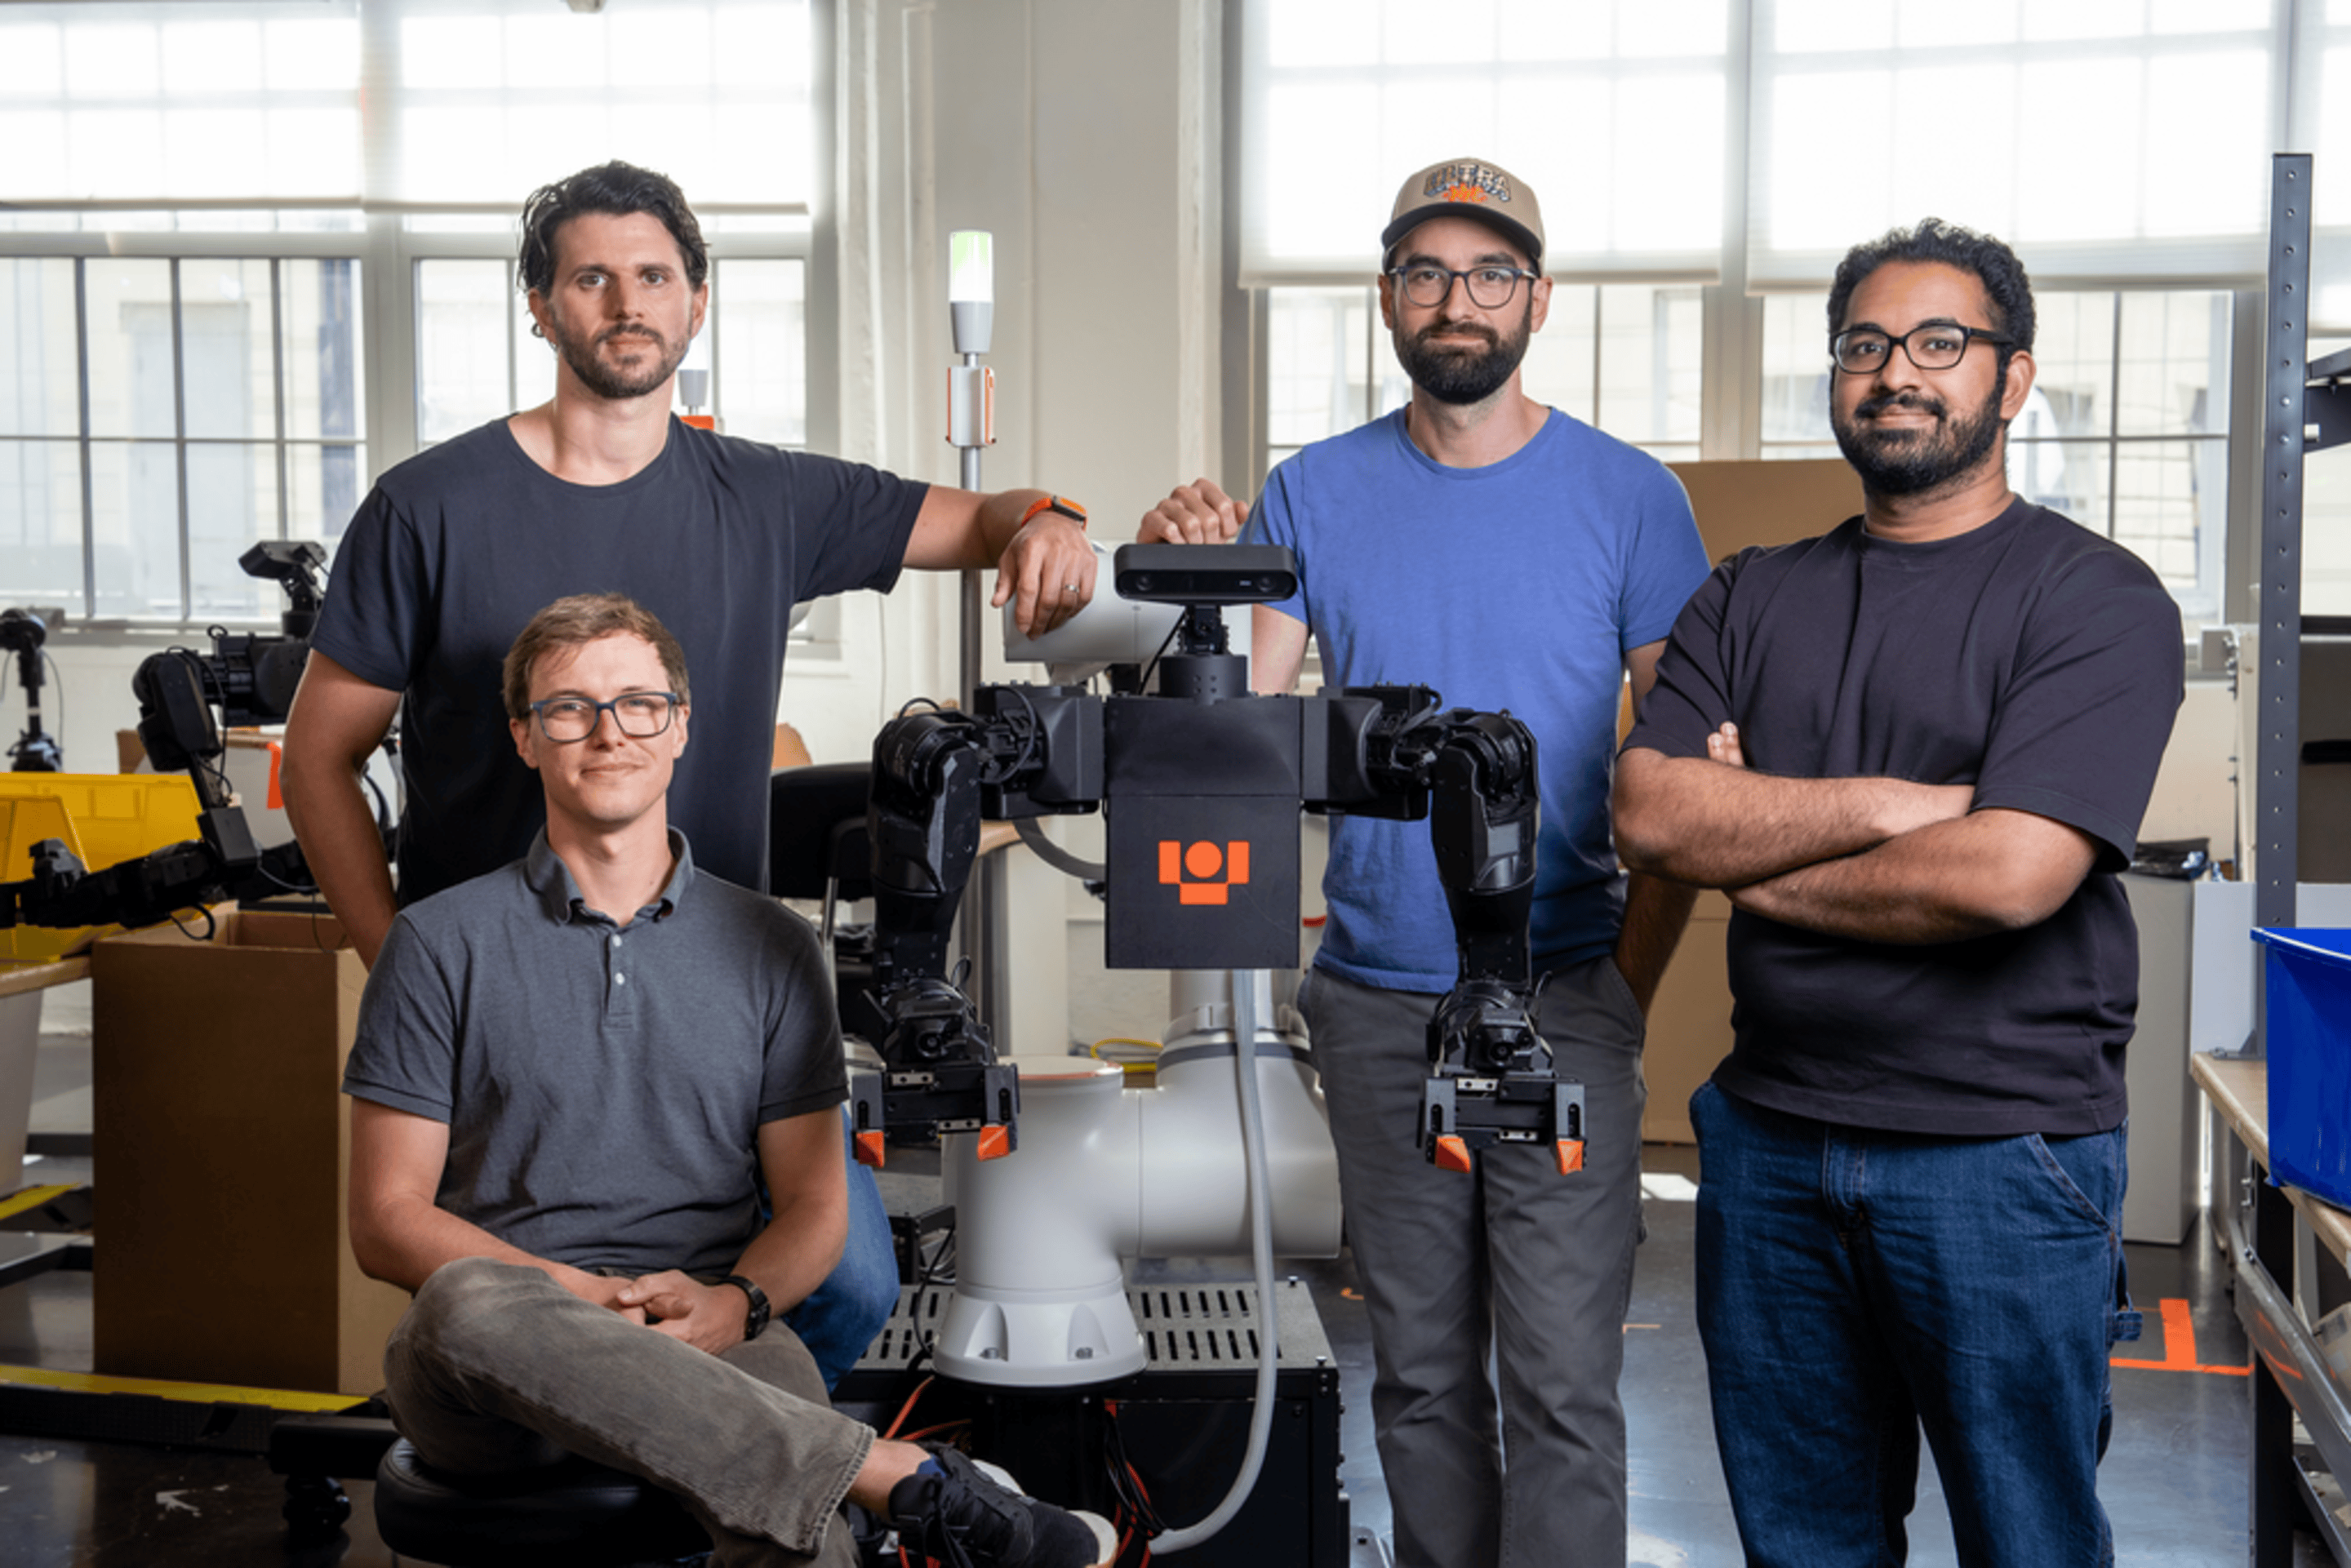
总部位于纽约布鲁克林的机器人初创公司Ultra(主要向仓库租赁双臂包装机器人)于2026年10月9日宣布,已完成由Framework Ventures领投、Y Combinator跟投的5000万美元A轮融资,同时进一步加深了与Physical Intelligence的合作, 这家人工智能(AI)研究公司为Ultra的机器提供运行软件。
本轮融资使Ultra已披露的融资总额达到6200万美元,此前该公司曾获得由Y Combinator和Next View领投的1200万美元种子轮融资,但其业务范围实际上比这一总金额所暗示的更为狭窄。 Ultra在美国各地的第三方物流(3PL)站点制造并安装OP1——一款占地面积约为5英尺×5英尺、垂直作业高度可达10英尺的固定式双臂包装机器人。目前,该机器人机队已为发货打包了超过50万份订单。 使这些设备能够正常运行的关键能力——即让固定基座机械臂无需数月重新编程即可学习新的传送带布局或托盘尺寸的软件——是通过授权方式获得的,而非自主研发。 该技术源自Physical Intelligence——这家由前谷歌DeepMind研究人员在旧金山创立的公司,目前估值约为56亿美元,其模型已应用于多家其他机器人制造商生产的设备中。
“堆垛”业务在“手”与“脑”间分化
仓库自动化正悄然分化为两个业务领域,而过去它们曾被作为同一整体进行销售。其中一类供应商(包括Ultra在内)拥有“硬件”:机械臂、安装硬件、服务合同,以及与签发发票的仓库运营商之间的合作关系。而规模小得多的另一类供应商则拥有决定机械臂下一步动作的“智能”。 Physical Intelligence 属于第二类,其软件如今不仅运行在 Ultra 的机器人中,也运行在其他公司的机器人中,并且出现在越来越多的商业计划书中——这些公司虽自称是硬件企业,却悄悄将最棘手的工程难题外包给
其他人。对于评估Ultra的买家而言,这种股权分配比融资规模更重要。5000万美元的A轮融资表明,投资者相信Ultra能够持续部署硬件并收取服务费。但这并不能说明,是Ultra还是Physical Intelligence掌控着其机器人在两年后将具备哪些功能的路线图。 Framework Ventures和Y Combinator押注的是分销和安装能力;而更艰难、更不显眼的一注,则押在Ultra无法完全掌控的关系上。
这种动态削弱了融资公告中常出现的论调:即人工智能合作伙伴关系本身就是一种差异化优势。Physical Intelligence 将其软件授权给多家机器人制造商,而 Ultra 自身的公告也将这种关系定位为众多合作关系中的一种,而非独家安排,这意味着对买家而言,真正的差异化因素并非供应商拥有哪种基础模型。 关键在于该供应商的硬件、安装流程和服务团队能否将共享模型的能力转化为实际生产现场的订单。资本追随模型而来,但合同仍需在生产现场赢得。
“深化合作”的实质价值
Ultra和Physical Intelligence将双方的合作描述为“躯体与大脑”的分工:Ultra负责设计、制造和安装机器人,而Physical Intelligence则提供感知与控制模型,使机器人能够适应特定客户的布局,而非照本宣科地执行固定脚本。 通俗地说,此前大多数工业机器人就像自动售货机一样工作,之所以能精确重复同一动作,是因为工程师事先编程设定了每个步骤。 像Physical Intelligence这样的模型赋予了机器人更接近“泛化能力”的特质,因此它即使面对从未见过的货箱,也能自行摸索出如何进行装箱。这就是演示系统与可部署系统之间的区别,也是
这是大多数仓库运营商在展会现场无法亲自验证的差异。这种合作是双向的。Ultra获得了原本需要耗费数年时间和数亿美元才能自主构建的能力;而Physical Intelligence则获得了比资金更重要的东西:真实的仓库、真实的故障案例以及真实的操作员反馈——这些是研究实验室无法自行模拟的。 两家公司均未披露此次合作的具体财务条款、排他性条款或合同期限,这使得数据所有权问题悬而未决——随着基础模型从实验室走向其他公司的生产车间,这是每个系统集成商都将面临的问题。实际上,今天与Ultra签约的仓储运营商,也在与一家从未接触过的公司建立数据合作关系。
租用而非自有的经济逻辑
Ultra 采用订阅制而非一次性购置的方式销售机器人:客户支付一笔前期集成费以完成设备安装,随后按月支付包含硬件和软件支持的费用。 首席执行官乔恩·米勒·施瓦茨(Jon Miller Schwartz)拥有机械工程专业背景,他表示,随着需求的增长,这种模式使Ultra得以提高价格,并且公司已实现可观的收入,尽管具体数额尚未披露。这种定价能力是此次公告中最明确的证据,表明Ultra的客户并非将这些机器人视为试点项目。 愿意承诺支付定期软件和硬件费用(而非一次性购买)的买家,通常已经认定该设备能收回成本。
这笔资金到位之际,正值仓储机器人领域的融资环境异常宽松,买家应将任何单轮融资视为一个数据点,而非最终定论。对于本轮融资究竟预示着行业势头,还是标志着该领域顶峰——毕竟该领域多家人工智能机器人企业的估值已远超其披露的营收——理性人士可能持有不同看法。可以验证的是
narrower:Ultra 可以凭借超过 50 万份已打包订单作为实际吞吐量的证明,而那些推销类似硬件却缺乏可比部署历史的竞争对手无法达到这一数字。为何生产车间仍属于窄域专用机器
施瓦茨公开提出的观点——人形机器人虽备受瞩目,但真正承担实际工作的大多是功能更窄、专为特定任务设计的机器——在该领域已非新鲜事,但若结合当前谁在赢得合同这一事实来衡量,这一观点便显得尤为有力。Ultra的机器人与日益扩大的非人形机器人竞争对手群共享着仓库空间: 法国厂商Exotec,其机器人可攀爬垂直仓储货架取货;亚马逊自主研发的机器人车队;以及由前优步首席执行官特拉维斯·卡兰尼克创立的物流与人工智能初创公司Atoms,该公司正致力于在更大规模上实现类似的“身体与大脑”结合模式。 这些公司无一销售类人形机器人,且均已在实际运作的仓库中投入使用;而通用型类人形机器人至今仍因在演示视频中频频摔倒而闻名,而非因能独立完成整班工作而为人所知。 施瓦茨本人估计,类人型机器人还需要大约五年时间才能像当前专用机器人那样实现规模化应用,这只是一种预测而非事实,买家应将其视为预测。 不过,这一预测出自一位其业务成败取决于准确把握这种比较的人之口,因此比那些出于利益驱动而主张相反观点的人形机器人供应商所作的相同声明更具分量。
这笔交易应更新的尽职调查清单
对于已经就仓库自动化启动招标流程的采购或采购团队而言,Ultra本轮融资以及与Physical Intelligence的合作改变了供应商问卷中应包含的内容。传统的检查清单——包括正常运行时间保证、集成时间表、每次拣货成本以及服务响应时间——仍然适用。现在需要的是第二层内容
一系列针对硬件底层软件的问题:哪家公司拥有控制机器人的模型;如果该公司被收购、调整定价,或将工程资源转向其他硬件合作伙伴,合同上会如何规定;以及仓库自身的运营数据、视频 footage、故障日志、 用于重新训练模型的拣货率数据,究竟仍归买家所有,还是会成为买家从未与其直接签订合同的供应商的训练素材。所有这些因素都无法使Ultra的投资价值逊色于那些自主构建内部AI技术栈的竞争对手。 一项已经投入使用且经过超过50万笔完成订单验证的授权能力,要优于仍在开发中的专有技术。但与Ultra签订多年服务合同的买家,实际上是以支付一家公司的费用,却承担了两家公司的执行风险,合同应当明确说明这一点,而不是在融资公告中隐晦地提及这种依赖关系。
本轮融资带来的变化与未改变之处
本次公告中的任何内容都无法改变采购团队与Ultra签约时所承担的基本风险:现场机器人的能力完全取决于授权运行的AI模型,而该模型归属于Ultra无法控制的公司。 这笔5000万美元的A轮融资延长了Ultra的资金链,使其能够继续部署硬件并捍卫其定价;而与Physical Intelligence深化合作,则进一步拉大了Ultra机器人与仍运行在硬编码脚本上的竞争对手之间的能力差距。 但这并未解决根本的依赖问题,也无法单凭此证明,倘若Physical Intelligence的商业条款发生变化,Ultra的利润率仍能维持。 对于正在权衡该供应商与其竞争对手的买家而言,最重要的数字既不是5000万美元,也不是56亿美元,而是50万——这是Ultra的机器人迄今已完成的订单数量,这一数字是任何未来的融资公告都无法改变的。
该
上述分析基于Ultra和Physical Intelligence就融资、合作及部署规模所作的声明,并结合同期仓库自动化及嵌入式人工智能领域的公开市场动态进行综合分析。本文仅供一般信息参考,不构成投资、采购、法律或工程建议。数据基于上述来源截至所述信息截止日的情况,如有变更恕不另行通知。