
Mech-Mind Robotics发布自香港交易所上市以来的首份中期业绩
总部位于雄安新区的Mech-Mind Robotics Technologies公司专注于开发面向工业机器人的人工智能驱动的3D视觉与控制软件,该公司公布了2026年上半年业绩:营收2.373亿元人民币(约合3320万美元), 同比增长54.7%,毛利增长63.6%。这是该公司自2026年9月1日在香港联交所主板上市以来发布的首份中期业绩报告。

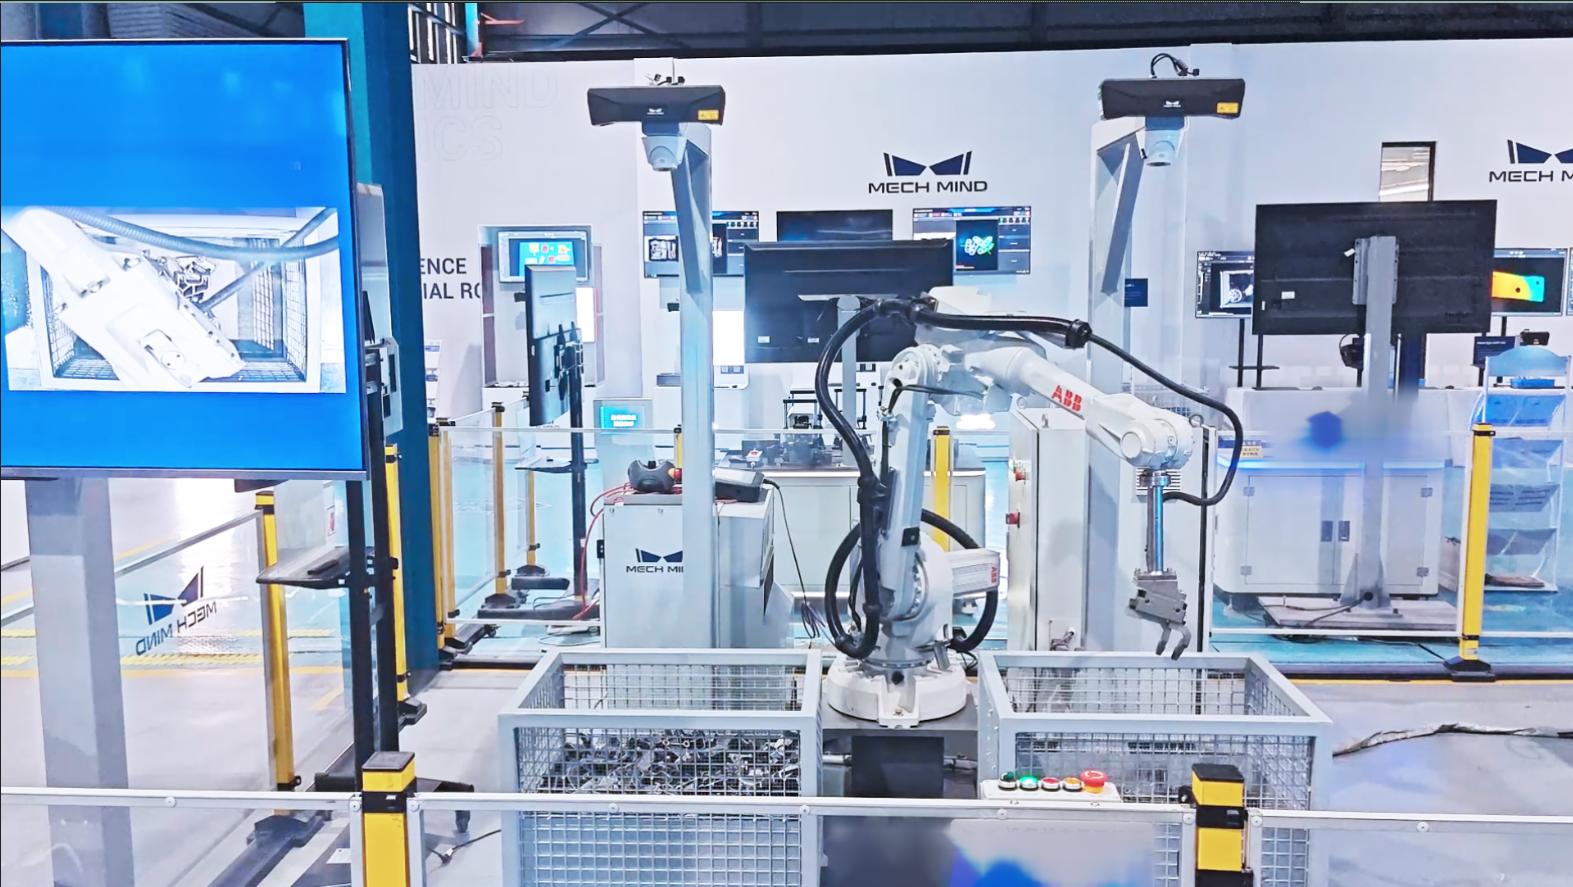
过去两年间,工业机器人视觉领域主要是一则由风险投资推动的故事,人们押注于人工智能引导的感知能力,认为这将使机械臂能够处理那些僵化的编程从未妥善处理过的、非结构化且多变的任务。如今,这一押注已有公开的文献记录。 总部位于雄安新区的Mech-Mind Robotics Technologies Co., Ltd.是一家专注于开发工业机器人人工智能驱动的3D视觉与控制软件的公司,该公司于2026年9月24日公布了其自香港联交所(HKEX)上市以来的首份中期业绩报告,显示上半年营收为2.373亿元人民币 (按1美元兑约7.15人民币计算,约合3320万美元),同比增长54.7%。这是该公司自2026年9月1日在香港交易所(HKEX)主板上市以来的首份中期业绩报告。
该公司并非机器人手臂制造商。Mech-Mind 提供部署在第三方机器人手臂、移动平台和夹爪之上的感知与决策层,这一软件和算法栈被其宣传为工业机器人的“大脑、眼睛和双手”: 用于感知的三维摄像头和传感器、用于路径和抓取规划的人工智能模型,以及向客户已购入的任何机械臂下达指令的控制软件。 其核心市场涵盖制造和物流领域的箱内拾取、码垛与拆垛、机床上下料以及检测与测量,这些工作场景中,零件往往杂乱无章、具有高反射性、透明或存在其他不可预测性,以至于固定的程序会失效。截至2026年6月30日的六个月内, 毛利润达到1.542亿元人民币(约合2160万美元),较上年同期的9430万元人民币(约合1320万美元)增长63.6%,毛利率从61.4%升至65.0%。
订单增长快于营收才是更有参考价值的指标
对于上市仅三周的公司而言,仅看营收增长只能反映其发展状况的一半;对于试图评估其持久力的投资者来说,更重要的指标是其背后的订单储备。该期间新签订单总额达3.354亿元人民币
(约合4,690万美元),同比增长75.3%,这一增速超过了已确认收入的增速,表明需求仍在持续增长,而非趋于平稳。 期末订单储备为1.765亿元人民币(约合2,470万美元),较上年同期增长102.0%,这意味着支撑2026年下半年乃至2027年的订单储备规模,已达到十二个月前的两倍。客户数据进一步印证了这一趋势。Mech-Mind累计拥有超过1,600家客户,其中包括100多家《财富》全球500强企业,其2026年上半年的复购率达到93.9%。 在工业自动化领域,如此高的复购率通常意味着客户在某条生产线上验证技术可行性后,会将其推广至其他生产线和工厂,这与那些永远无法实现规模化、仅限于一次性试点的交易相比,是一种截然不同的采购模式。 目前全球累计部署量已超过30,000台,该公司的引导与检测软件兼容来自40多个硬件品牌的1,000多种机器人手臂型号,这种广泛兼容性使其能够直接集成到客户现有的设备中,而无需更换硬件。
研发支出激增而毛利率扩大,这正是结构性信号
毛利率攀升至65.0%,而研发支出从4630万元人民币(约合1120万美元)跃升72.9%至8010万元人民币 (约合650万美元)跃升至8010万元人民币(约合1120万美元),这一组合正是将规模化软件业务与仍按项目计费的服务型企业区分开来的关键。 据Mech-Mind自身披露,2023年其毛利率仅为39.1%,比目前的65.0%低了25个百分点以上;而同期,销售费用占营收的比例则从102.7%降至38.5%。 这正是教科书式的经营杠杆曲线:固定工程和产品成本分摊到更大、更标准化的客户群中,每美元收入的分销成本
随着公司不再每次部署都从头开始重新设计,这一数字有所下降。尽管研发支出增加,该公司的调整后亏损(非国际财务报告准则指标)仍从5580万元人民币(约合780万美元)收窄至5250万元人民币(约合730万美元)。 一家公司若能承受研发支出近73%的增长,同时仍能缩减亏损,这向潜在买家传递了关于单位经济效益的明确信号:如今每次新增部署的交付成本都低于前一次,这主要得益于人工智能驱动的配置取代了以往逐个项目的手动工程设计,将原本长达数月的部署周期压缩至数天。 这种压缩正是值得单独提炼的独到见解:在工业机器人视觉领域,决定供应商毛利率能否在超越最初的参考客户后仍得以维持的,是部署时间曲线,而非传感器规格表。
两大业务线,一者增长更快
Mech-Mind的业绩报告涵盖两大业务板块。其中,“具身智能机器人引导”业务(即核心的拣箱、码垛和机床辅助业务)实现收入2.163亿元人民币(约合3030万美元),同比增长49.9%,仍占总收入的绝大多数。 AI检测与测量业务作为较新的产品线,将相同的3D视觉和AI技术栈应用于质量检测和尺寸测量(而非机械操作),收入增长128.4%至2110万元人民币(约合300万美元), 使其在总营收中的占比从6.0%提升至8.9%。虽然检测业务在绝对规模上仍较小,但其增长率是核心业务的两倍多,这证明了其底层感知平台能够推广至相邻的工业应用场景,而非仅仅是披着平台外衣的单一应用产品。
海外收入是检验估值合理性的关键
上半年,海外收入占总收入的41.9%
2026年,这一比例较上年同期的38.5%有所上升,其中86.5%的海外收入来自欧洲、美国、日本和韩国等发达市场。 2023年至2025年间,海外收入从5860万元人民币(约合820万美元)增至1.955亿元人民币(约合2730万美元),年复合增长率达82.7%。 该公司在慕尼黑、东京、底特律和首尔设有子公司,并表示其业务目前覆盖近50个国家和地区;该公司还披露,香港交易所首次公开募股(IPO)所得净收益的约29.4%将专门用于扩大全球业务版图并加速海外商业化进程。这种地域分布结构对于买方的风险评估至关重要,其重要性独立于表面上的增长数据。一家总部位于中国、且超过五分之四的海外收入集中于发达且劳动力成本较高的市场的供应商,所面临的出口管制和关税风险,与主要面向国内市场销售的供应商截然不同。 该公司提出的论点——即发达市场兼具更高的劳动力成本、更严格的招聘政策以及更快速的人口老龄化——为该地区需求具有持久性提供了合理的依据。该论点还假设中国与这些市场之间的贸易条件将大致保持与当前相同的开放程度,但任何买家都不应将这一假设视为在长达数年的供应商合作关系中必然成立的条件。
首份财报应向采购方传递什么信息
新上市供应商的首份中期业绩具有特殊的证明效力:这是客户能够对照商业推介资料进行核查的首批数据,而非仅凭信任接受。 对采购方而言,有三点比表面上的营收增长率更为重要。订单积压增速超过营收增速,表明销售管道并未被提前消耗以美化首份财报。调整后亏损收窄与研发支出上升并存,表明该公司并未以产品投资牺牲现金纪律——这种权衡往往会在合同中期导致供应商陷入困境,当
要么是工程人才匮乏,要么是资金链断裂。而93.9%的回购率比任何单季度的营收更能预示长期可持续性,因为客户在试用阶段结束后仍会持续向其采购的供应商,三年后依然能提供固件更新和备件。在竞争地位方面,Mech-Mind 所处的技术栈层级与 RoboSense 或 Orbbec 等纯 3D 传感器硬件制造商不同——后者主要生产摄像头和激光雷达,而非构建在这些硬件之上的感知软件和抓取规划算法。 该公司声称兼容40多个品牌的1000多种机械臂型号,这对买家而言比任何传感器规格都更为重要:这使其定位为硬件无关的中间件,而非垂直整合的捆绑产品,既拓宽了目标市场,又将竞争壁垒转向算法而非专有硬件。 更直接的长期威胁并非来自其他视觉硬件供应商,而是来自系统集成商和大型自动化企业——它们正在内部构建类似的感知技术栈。一旦用例得到验证,一些《财富》全球500强客户凭借其规模优势,完全有能力自行尝试这一路径。 该公司自主研发的灵巧机械手,据称其抓取循环寿命至少达到200万次(而行业标准通常为10万至30万次),这一具体、 可验证的声明,有力反驳了“自主研发”带来的威胁,因为这彰显了大多数系统集成商难以迅速复制的工程深度。
Mech-Mind 为自身提出的宏观论点,基于一个值得明确指出的数据点:国际机器人联合会(IFR)记录显示,2024年全球新增工业机器人安装量为54.2万台,而该公司估算的工业机器人渗透率仅占可自动化任务总量的不到1%。 无论这一具体的上限估计是否成立,其论点的主旨是:由于条件变化过于多样,大多数工厂和仓库的工作仍未实现自动化,因为
“刚性编程”这一论点,正是过去十年间为机器人视觉领域投资提供依据的论据。不同之处在于,此次提出这一论点的是拥有经审计的中期财务报表的上市公司,而非仅凭路演幻灯片进行说服。创始人、董事长兼首席执行官邵天兰在解读业绩时着重强调了“克制”而非“宣传”,表示公司在报告进展时将“继续恪守‘不夸大、不虚报’的原则”。 对于一家上市仅三周、正接受市场审视的公司而言,这既是对投资者的一种定位声明,也是一种技术主张,而本报告中的订单积压量和复购率数据在很大程度上印证了这一立场,而非与其相悖。
对于正在评估Mech-Mind的采购或自动化采购团队而言,结论非常明确:这份首份财报通过具体指标佐证了增长故事,这些指标预示了供应商的可持续性、订单积压的加速增长、尽管研发投入增加但亏损正在收窄,以及超过93%的回购率,而非仅依赖营收增长。 值得纳入定价考量的不应是产品质量——其部署规模和客户名单已对此予以验证——而是一家总部位于中国的供应商所面临的集中度风险:该公司目前增长最快的收入来自发达市场,而这些市场的贸易和技术政策变化速度,往往快于任何供应商关系的重新谈判速度。
本文综合了Mech-Mind Robotics关于2026年9月24日公告的公开声明及行业报道。本文仅供一般信息参考,不构成任何投资、财务或法律建议。
封面图片来源:Mech-Mind Robotics。












