
川崎为物理人工智能和氢能研发筹集12亿美元资金
川崎重工(KHI)已完成一笔1937亿日元(12亿美元)的融资,旨在大力扩大其生产能力和研发布局。 7月2日的董事会决议并非针对一般的企业注资,而是专门针对两个关键的全球瓶颈:半导体制造机器人和液态氢供应链,并辅以对实体人工智能的深度投资。 通过结合海外股权融资与全球首支“气候转型债券”,川崎正利用ESG资本巩固其在全球机器人领域的竞争地位,并确保在未来十年工业自动化浪潮中保持供应链主导地位。
川崎重工如何为其实体人工智能和氢能业务扩张筹集资金?
川崎重工正通过两种不同的融资工具筹集1937亿日元(12亿美元)。该公司将向海外投资者独家发行3735万股新股,净筹集927亿日元,用于包括半导体机器人技术在内的产能建设。 与此同时,该公司还将发行1010亿日元的零息欧元-日元可转换债券,到期日分别为2031年和2033年,用于资助实体人工智能研究和氢能基础设施建设。
事件:一场高度结构化的融资
2026年7月2日,川崎重工董事会通过决议,计划筹集约1937亿日元(12亿美元)。此次融资机制经过精心设计且分为两部分,旨在为当下的硬件产能提供资金,同时确保长期研发资金。
第一部分包括向海外公开发行3735万股新股,预计将筹集927亿日元。这笔资金将严格用于扩大实体生产能力。 指定受益领域包括飞机发动机、燃气轮机、液化氢运输船,以及对自动化领域至关重要的半导体制造设备中所使用的机器人。
第二部分涉及发行总计1,010亿日元的零息欧元-日元可转换债券,到期日分别为2031年和2033年。这些资金将专门用于开发液态氢供应链以及推进物理人工智能的研发。 2033年到期的可转换债券在结构上具有重要意义:它被公认为全球首只符合《气候转型债券指南》的可转换债券。这种双期票据的发行方式——此前路透社于7月1日作出相关预测,该公司次日予以确认——展现了高度针对性的
旨在吸引国际资本的战略,重点关注清洁能源和先进自动化领域。向半导体机器人和物理人工智能领域的资本配置
此次融资中用于半导体制造机器人领域的资金分配,是对全球供应链压力的直接回应。半导体晶圆厂(fabs)需要高度专业化、超洁净的机器人搬运设备来运输晶圆。 由于严格的颗粒物要求以及在真空环境中对绝对精度的需求,这些机器人的物料清单(BOM)成本极其高昂。通过在此领域扩大产能,川崎正致力于在由美国《芯片法案》及欧洲类似计划等全球举措驱动的、蓬勃发展的晶圆厂建设市场中抢占更大份额。
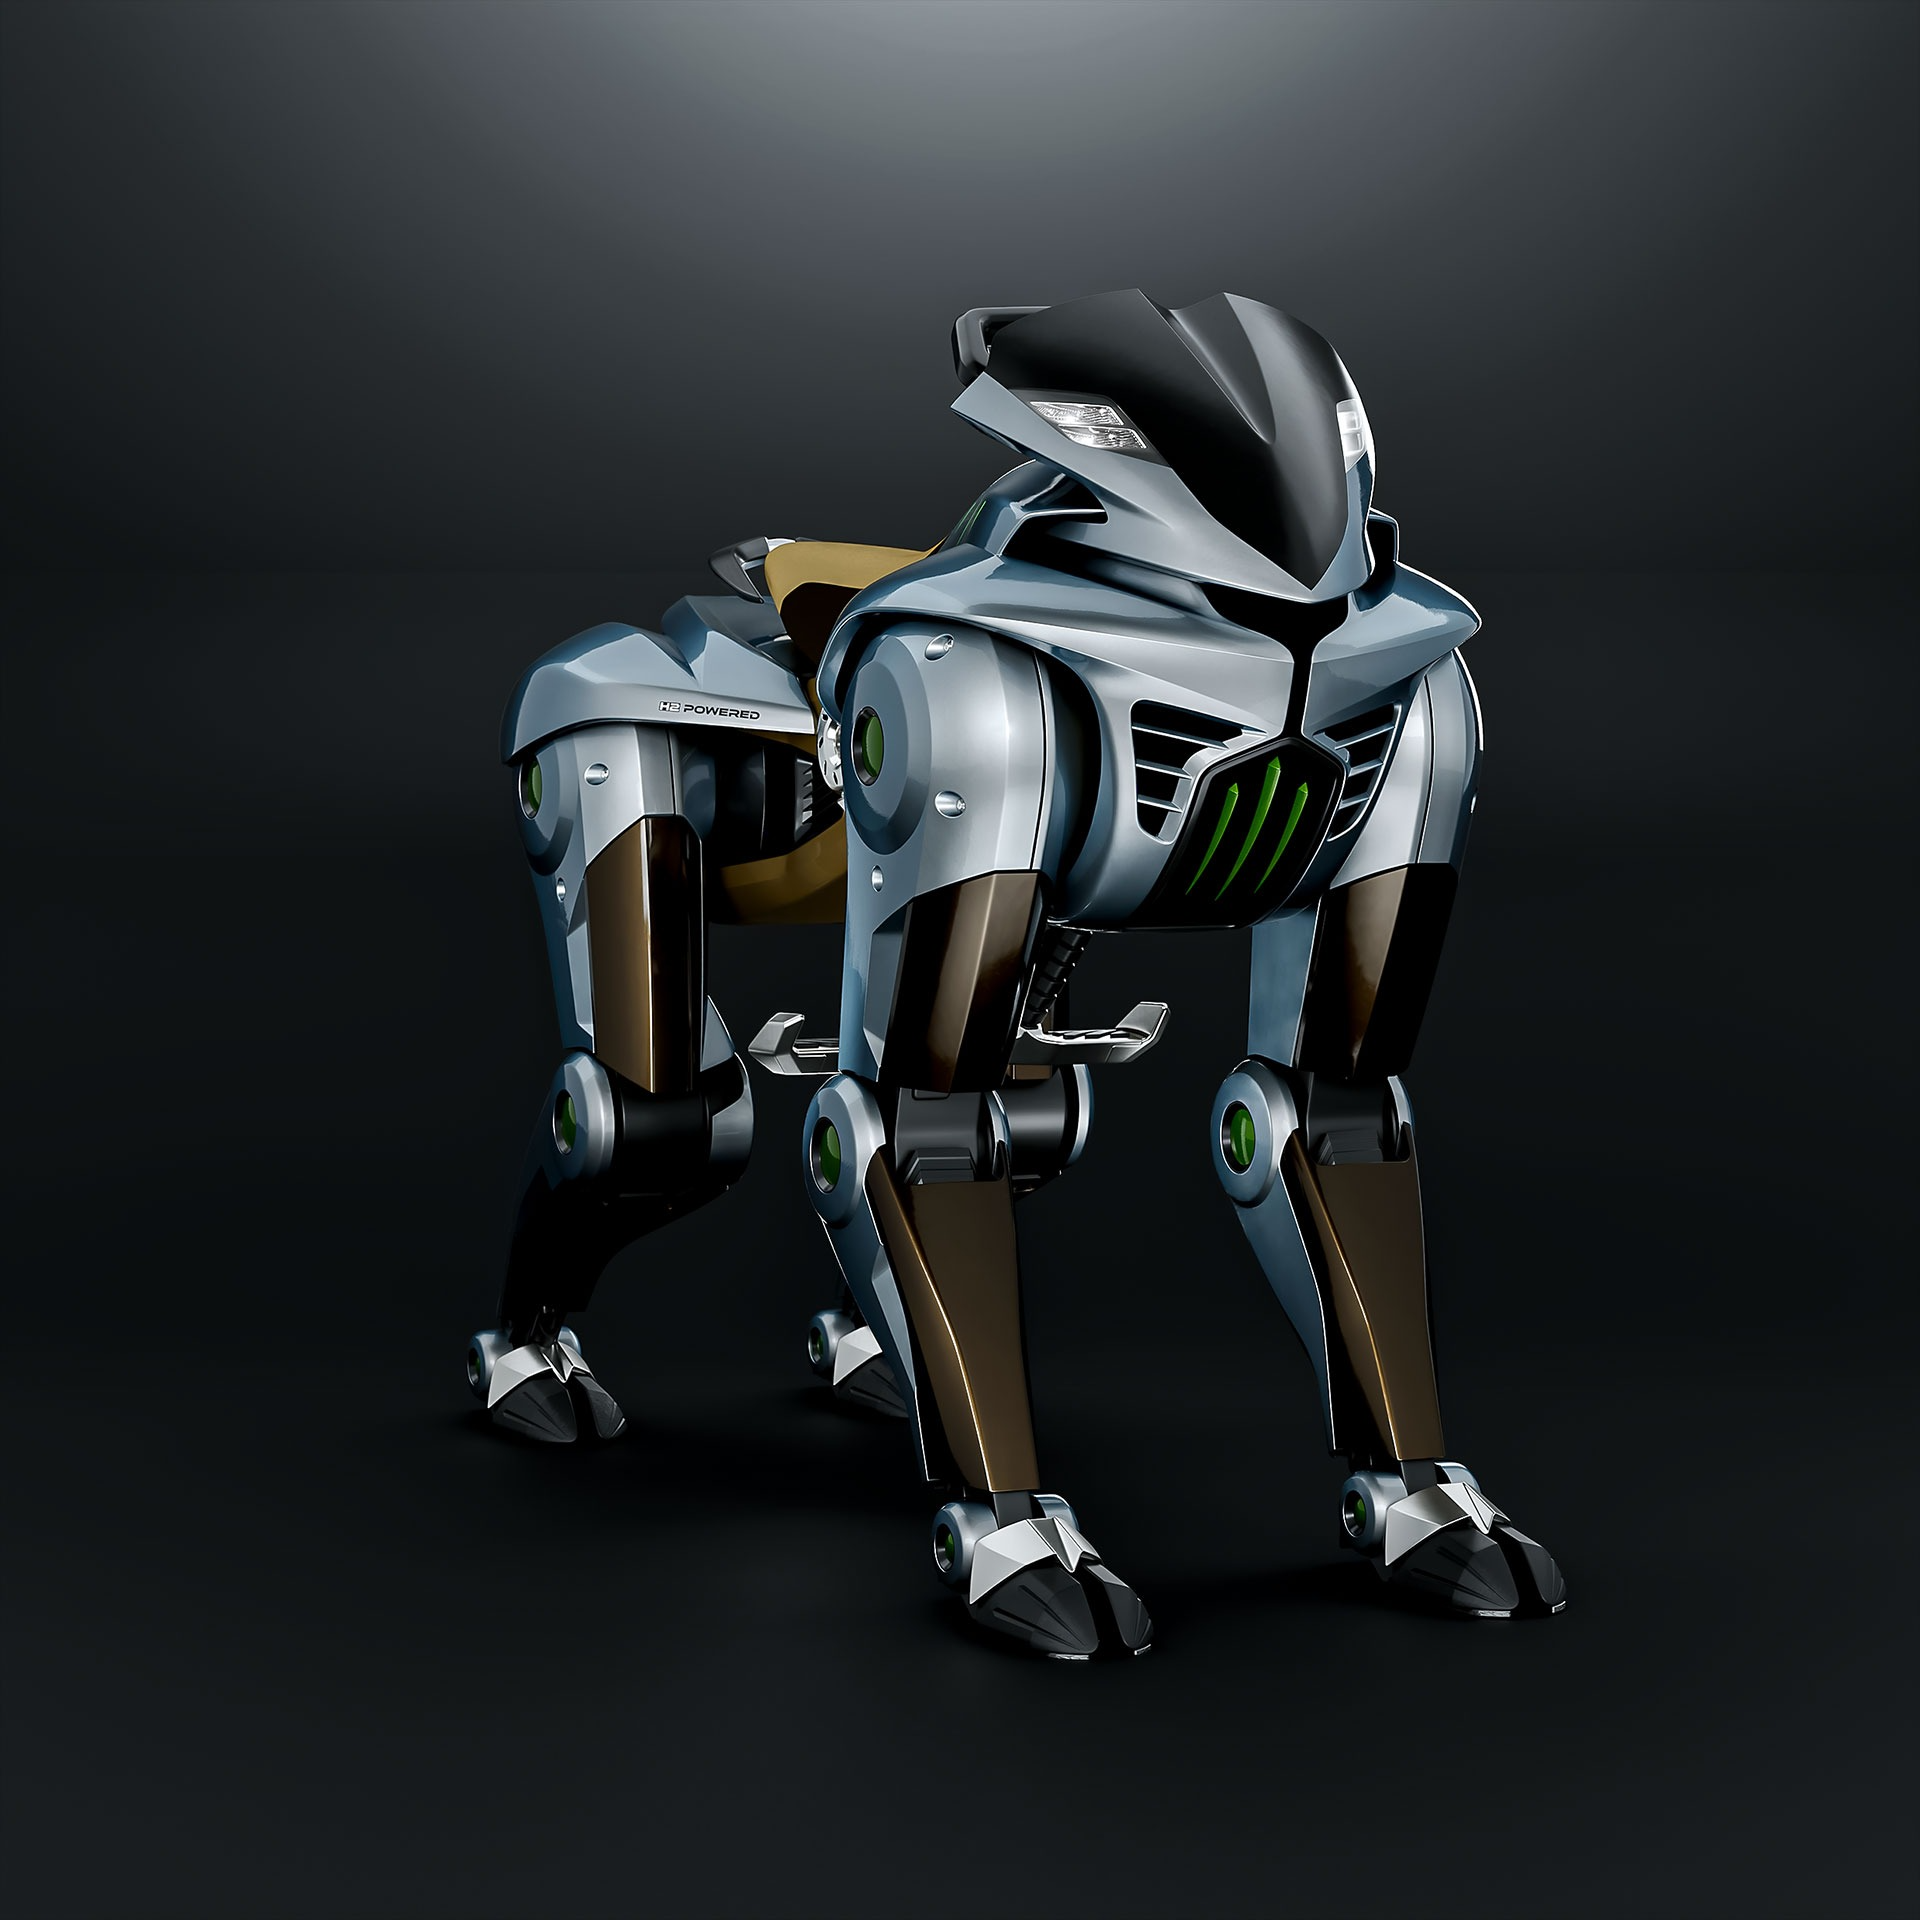
与此同时,由债券融资推动的“物理人工智能”布局,标志着产业正从传统的工业编程向自适应、自主系统转型。川崎近期发布的“Corleo”——一款可骑乘的四足机器人平台——公开展示了其在动态平衡与行走方面的基础能力。 然而,1,010亿日元的资金投入表明,其雄心远不止于演示平台。物理人工智能意味着开发能够控制工业机械臂、移动机械手,以及潜在的人形系统的基础模型,这些系统可在建筑工地或灾后恢复区等非结构化环境中运行。
竞争对手定位与市场整合
在全球机器人市场中,川崎这笔12亿美元的投资使其与其他同样正大力转向人工智能的一线传统制造商形成了直接竞争。川崎的主要国内竞争对手发那科(FANUC)和安川电机(Yaskawa Electric)历来主导着传统工业机器人市场。发那科高度依赖其庞大的
已安装设备基数和专有的闭环软件,而安川则专注于机电一体化精密技术。川崎正试图通过在边缘端积极整合物理人工智能来绕过这些竞争对手。如果川崎能够成功部署人工智能模型,使机器人能够通过演示而非硬编码的路点来学习任务,这将显著降低终端用户的部署门槛。 从全球范围来看,此次融资还构筑了一道防御性护城河,以抵御来自西方和中国那些激进初创企业的挑战,例如Figure AI、Agility Robotics和Unitree,这些企业都试图从“软件优先”的视角切入工业领域。 川崎押注于其数十年来积累的硬件可靠性,加上新融资支持的AI“大脑”,将吸引那些要求99.9%运行时间的保守型工业买家。
定价背景与部署经济性
半导体机器人领域的定价机制极为严苛。一台专用晶圆处理机器人的价格在80,000至150,000美元之间,具体取决于有效载荷和真空等级。 对于可能需要数百台此类设备的现代化晶圆厂而言,资本支出极为庞大。川崎的产能扩张很可能旨在实现规模经济,以维护其利润率,同时在与布鲁克斯自动化(Brooks Automation)等专业供应商的竞争中保持竞争力。
从部署经济性的角度来看,这些系统的投资回报周期不仅取决于人力替代,还取决于良率保障。一块掉落或受污染的硅晶圆可能使制造商损失数万美元。因此,在物理人工智能方面的投资很可能旨在提升这些机器人的自适应处理能力,降低错误率,并最大限度地减少停机时间。 对于通用工业应用,川崎必须证明其搭载人工智能的机器人能够降低
将集成时间——这通常是机器人部署中一项巨大的隐性成本——从数周缩短至数天,从而缩短中型制造企业的投资回收期。技术瓶颈
尽管资金大量涌入,川崎仍面临严峻的技术瓶颈。物理人工智能的规模化应用需要海量高质量的真实世界遥操作和仿真数据。与能够从互联网抓取数据的软件人工智能不同,物理人工智能要求机器人实际与物体交互,以学习摩擦、重量分布和材料变形等物理特性。 川崎必须构建数据采集基础设施来训练这些模型,而这一过程无法仅靠投入资金就能完全解决。此外,在不影响安全认证或实时确定性的前提下,将这些先进的AI模型集成到现有的工业硬件架构中,仍然是一项艰巨的工程挑战。
战略影响
对于半导体和重工业领域的采购团队及供应链经理而言,川崎生产能力的扩大是一个强有力的积极信号。随着新产能的投产,采购方应预期在未来24至36个月内,关键机器人零部件的交货周期将缩短。
然而,向物理人工智能的转型要求采购策略随之调整。 采购方必须开始评估川崎未来的平台,不仅要关注有效载荷和作业半径等机械规格,还需考察其软件架构、更新频率以及数据安全政策。将人工智能驱动的硬件集成到工厂车间,需要强大的IT基础设施,并需清晰了解如何在不影响正常运营的情况下对机器人模型进行训练和更新。
行业现状
一些评论家认为,重工业集团行动迟缓、官僚作风严重,难以在人工智能等发展迅速的领域进行创新,并指出灵活敏捷的初创企业将在物理人工智能的竞争中胜出。 然而,川崎集团针对物理人工智能研发的专项资金投入——背后更有1010亿日元可转换债券这一庞大规模作为支撑——证明其拥有足够的资本来吸引顶尖人才并构建必要的计算基础设施。 初创企业或许目前在软件方面占优,但它们缺乏川崎集团数十年的硬件制造经验——这些硬件能在肮脏的工厂车间中持续运行二十年。这场竞赛的胜负将取决于谁能以最大规模最有效地融合软硬件。
战略视角
“通过气候转型债券和海外股权融资筹集12亿美元,表明全球资本市场热切希望为实体AI与可持续能源基础设施的交叉领域提供资金。那些未能利用这一符合ESG标准的融资机制的传统制造商,很快就会发现自己在研发军备竞赛中资金不足。”
来源:
1. 川崎重工业官方决议
2. 路透社报道(2026年7月1日)
3. 《日经新闻》(Corleo背景信息)
4. 图片来源:川崎重工业
免责声明:本文仅供参考,不构成任何财务、投资或法律建议。市场状况和产品规格可能会发生变化。












