
蚂蚁集团领投7400万美元融资,支持家用机器人制造商Zeroth
中国家用机器人初创公司Zeroth在由蚂蚁集团领投的Pre-A轮融资中筹集了约7400万美元,使其累计融资额达到约1.47亿美元。 本轮融资与两款全新全尺寸具身人工智能产品“Jupiter”和“N1”同步发布,此前有报道称,该公司2026年上半年营收同比增长了600%。
事件回顾
专注于家用机器人的中国具身人工智能初创公司Zeroth于7月8日宣布,已完成约7400万美元(约合5亿元人民币)的Pre-A轮融资。 本轮融资由蚂蚁集团领投,该金融科技子公司因运营支付宝平台而广为人知;吉利资本、37互动娱乐、华资本以及现有投资者Monolith均参与了本轮融资,其中Monolith增持了股份。 此轮融资使Zeroth迄今累计融资总额达到约1.47亿美元,约合10亿元人民币。
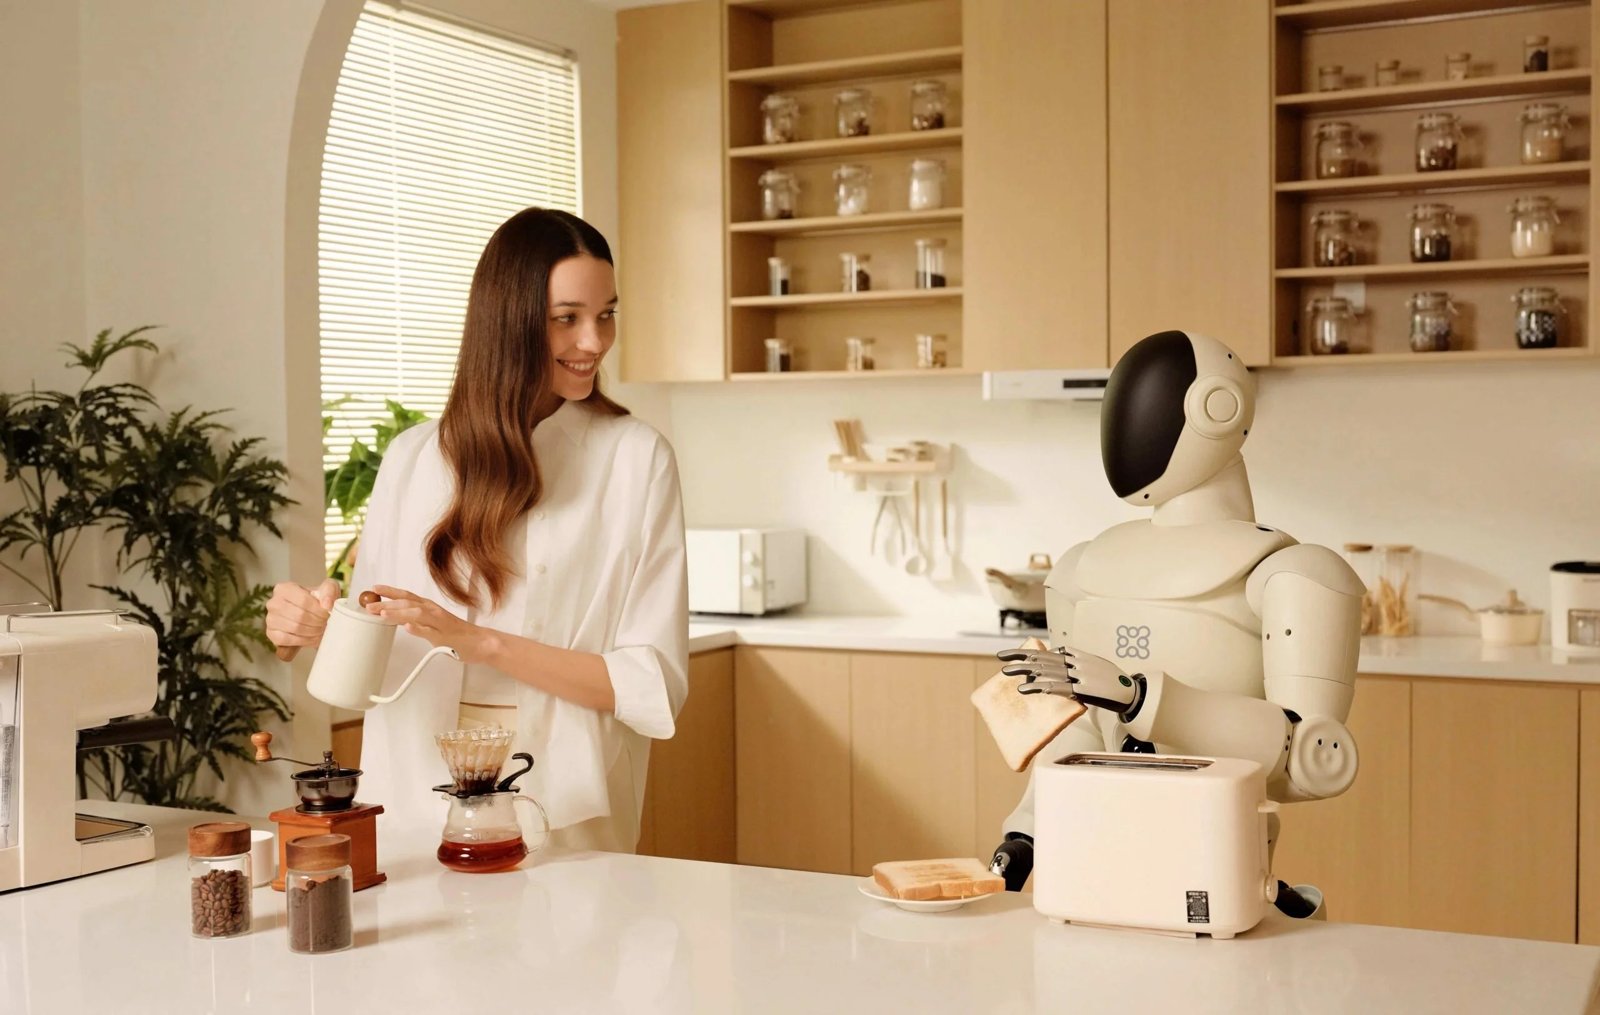
在公布融资消息的同时,Zeroth还推出了两款全新的全尺寸具身AI产品。“Jupiter”定位为长期家庭伴侣型人形机器人,专为处理家中的通用智能任务而设计;“N1”是一款协作机器人,采用专为家庭环境设计的异构机械臂系统。 该公司表示,计划于2026年下半年推出面向人形机器人的更广泛的实体AI生态系统。
Zeroth 发布了什么消息
2026年7月8日,中国家用机器人初创公司Zeroth宣布完成由蚂蚁集团领投的约7400万美元Pre-A轮融资,使其累计融资总额达到约1.47亿美元。 Zeroth还推出了两款新产品——Jupiter家用伴侣人形机器人和N1协作式家用机器人,并宣布2026年上半年营收增长了600%。
Zeroth是谁
在中国机器人投资圈之外,Zeroth 目前还不是一个广为人知的名字,因此有必要简要介绍一下其背景。 该公司的使命是打造能够作为长期伴侣而非单一功能设备的家用具身机器人,并计划通过现有的M1和W1机器人,将早期儿童教育、智能家居管理以及宠物陪伴作为首批应用场景。
据该公司自身数据,Zeroth的机器人订单量已突破30,000台,且营收同比增长600%
2026年上半年的增长。对于一家仍处于A轮前阶段的公司而言,这些自主披露的数据表现强劲,这也解释了为何蚂蚁集团和由汽车制造商支持的吉利资本等战略投资者参与了本轮融资,而非纯粹的金融风险投资基金。 Zeroth表示,此轮融资侧重于战略和行业合作伙伴,而非典型的增长型股权投资者,这种结构表明该公司在筹集资金的同时,也在建立分销和技术合作伙伴关系。融资背后的技术布局
Zeroth表示,新资金将用于六个核心技术领域:仿生认知模型、结构创新、世界模型、视觉语言动作模型、执行器模块以及自主研发的机械臂。 这一清单反映了大多数 serious 人形机器人和家用机器人开发商正在竞相自主研发而非从供应商处采购的技术栈,因为执行器和视觉语言动作模型被广泛视为决定机器人动作自然程度以及执行指令能力的关键组件。
自主研发执行器和机械臂,而非从零部件供应商处采购,是一项资本密集型选择,只有当公司预期能实现可观的机器人出货量时,这一选择才具有合理性。 Zeroth宣称的订单积压量和营收增长数据支持了这一决策,不过与大多数早期机器人企业的数据一样,目前尚无外部来源对出货量和收入确认进行独立验证。
家用机器人在中国更广泛的机器人发展浪潮中的定位
Zeroth的融资正值中国家用及伴侣机器人领域异常活跃的时期。监管机构一方面正在收紧对情感互动型AI聊天机器人的规定以遏制依赖风险,另一方面面向消费者的类人机器人新品发布——包括在深圳公开展示的情感响应型伴侣机器人——仍持续吸引着大量人群和媒体关注。Zeroth的
木星(Jupiter)被明确定位为长期家庭伴侣,属于同一类产品浪潮——这类产品试图将实体存在与持续的情感互动相结合。尽管投资者持续为其注资,但监管机构正密切关注这一领域。蚂蚁集团的参与同样引人注目,因为这延续了中国“具身人工智能”领域中常见的模式:大型科技和金融集团不仅为机器人部门提供资金,有时甚至直接运营,而非将这一领域完全交给风险投资支持的初创企业。 蚂蚁集团旗下的机器人部门Robbyant专注于基础模型而非家用机器人,因此对Zeroth的投资更像是对下游消费产品的押注,而非蚂蚁集团现有机器人研究的直接延伸。
更深层的信号
从历史上看,家用和陪伴机器人一直难以在价格上与更简单的智能家居设备抗衡,因为家用机器人需要同时具备移动性、操作能力和对话能力,才能让消费者觉得物有所值。 据报道,Zeroth的营收增长率达600%,如果这一增长势头在公司订单量突破3万单后得以维持,这将是一个早期信号,表明中国消费者开始愿意为实体伴侣机器人付费,而不仅仅是将其作为新奇玩意儿来尝试。
更重大的结构性趋势在于,家用机器人领域如今正吸引着与工业及物流类人形机器人相同的战略资本——从支付集团到汽车制造商。如果这种资本持续涌入,家用机器人细分市场可能会比之前的消费级机器人周期(例如家用扫地机器人,其实现大规模普及耗时数年)更快地实现专业化。
战略视角
对于零部件供应商和系统集成商而言,Zeroth决定自主生产执行器和机械臂这一举措提醒我们:随着规模扩大,资金最雄厚的家用机器人制造商正逐渐摒弃现成的硬件组件,这将缩小第三方供应商的目标市场范围。
长期以来,执行器供应商。对于关注该细分市场的投资者和竞争对手而言,本轮融资中战略投资方(而非纯财务投资者)的组合表明,Zeroth的定位既是为了建立分销合作伙伴关系,也是为了为未来的融资做准备,值得关注的是其与蚂蚁集团现有消费者覆盖范围相关的零售、保险或平台合作。市场背景:2026年家用机器人融资概况
Zeroth本轮融资正值2026年中国家用及个人机器人领域融资热潮之中。整体而言,国内具身智能企业的融资节奏在全年持续加快,国有背景的投资基金与传统风险投资机构共同参与早期融资,这一模式在从工业类人形机器人到家用伴侣机器人等多个领域均有体现。 Zeroth的投资方涵盖蚂蚁集团(一家支付与科技集团)、吉利(一家汽车制造商)以及37互动娱乐(一家游戏与娱乐公司),这表明具身人工智能领域的资本来源已远超传统机器人领域,甚至超越了传统科技投资者。
如此广泛的战略支持在分销方面可能成为优势,因为吉利的汽车零售网络和蚂蚁集团的支付及生活方式应用生态系统,都为直接向消费者销售家用伴侣机器人提供了切实可行的渠道——而仅靠风险投资支持的竞争对手则需要从零开始构建这些渠道。 这也意味着,Zeroth的成功将受到密切关注,其表现将成为重要风向标——跨行业战略投资能否在此领域取得比传统机器人领域风险投资更佳的商业成果。
在融资公告中,Jupiter和N1的定价细节并未披露。关于Zeroth现有M1和W1机器人的公开定价信息仅限于公司声明,而非经独立核实的零售清单,RobotAIGeek也无法确认确切
本文撰写时的消费者价格。考虑购买的读者应直接通过Zeroth的官方渠道确认当前价格,而非依赖二手估算。接下来关注什么
对Zeroth融资故事最直观的检验,将来自今年晚些时候Jupiter和N1开始进入家庭后的实际发货量和客户反馈数据,而非该公司迄今为止自行公布的订单和营收增长数据。 潜在买家和行业观察者应关注以下三点:设备发货后对Jupiter实际对话和移动性能的独立评测;Zeroth列出的六大核心技术领域(尤其是自研执行器和机械臂)能否转化为相较于使用第三方组件的机器人可量化的可靠性优势; 以及蚂蚁集团承诺于2026年下半年推出的类人机器人实体AI生态系统,是否包含Zeroth以外的其他硬件合作伙伴。若宣布建立更广泛的生态系统,则表明蚂蚁集团将家用具身AI视为一种平台战略——类似于Robbyant的开源基础模型战略——而非仅押注于单一公司。
行业现状
关于中国具身AI融资轮次的报道,往往将数亿元的巨额融资数字、100%的营收增长数据等作为既定事实,而非企业自行宣称的声明。 Zeroth公布的3万台订单量和600%营收增长率均来自公司自身,而非独立审计机构或已提交的监管披露文件——虽然这在该融资阶段的私营企业中属于常态,但仍值得明确说明。 这并不意味着这些数字有误。这意味着读者——尤其是那些正在评估Zeroth所构成威胁的潜在商业合作伙伴或竞争对手——应将A轮前公司的声明视为提供方向性参考的信息,而非经过审计的事实,并等待Zeroth
进入规模更大的融资轮,这通常需要向新的机构投资者披露更严格的财务信息。核心要点
Zeroth面临的下一个考验是,当Jupiter和N1机器人今年晚些时候交付给客户后,能否将其报告的订单积压转化为实际完成并经过用户反馈的发货——因为在家庭机器人领域,除非真实家庭用户在日常生活中实际使用该产品,否则强有力的A轮前数据意义有限。
来源依据
《AI Insider》:https://theaiinsider.tech/2026/07/08/chinas-humanoid-robot-maker-zeroth-announces-74m-in-pre-series-a-funding/











