
无人记录的仓储机器人营收
Symbotic公布了7.21亿美元的季度营收和225亿美元的未完成订单,亚马逊部署的机器人数量突破100万台,Locus Robotics的拣选量超过70亿次,而类人机器人的部署规模仍停留在试点阶段。物理人工智能行业的关注点及其实际营收,都集中在两种截然不同的机器上。

如果你问一位机器人领域的投资者,目前哪家公司最重要,他一定会提到某个人形机器人的名字。但如果你问,上个季度哪家公司通过自有系统实现了7.21亿美元的实体人工智能营收,那么其中大多数人却会答不上来。
答案是Symbotic——一家大多数消费者从未听过的仓库自动化公司,而这两个答案之间的差距,正是2026年物理人工智能领域的真实写照。
行业的关注点和行业收入指向了两家不同的公司,而几乎没有人去核实哪一家规模更大。
那个无人关注的数字
8月5日,Symbotic公布了2026财年第三季度营收为7.21亿美元,同比增长22%,净利润达5500万美元,而去年同期则为净亏损。 该公司目前有56套运营中的仓库系统,订单积压总额达225亿美元。 其最大客户沃尔玛(Walmart)目前已将该公司的单件商品“BreakPack”系统引入其半数区域配送中心,并将占地面积更小的后续系统SymMicro的首台设备安装在实际零售店内,而非配送中心。
但这些都无法制作出任何人愿意转发的演示视频。一个在凌晨5点于沃尔玛配送中心内从货架上取出托盘的机器人系统,不会成为热门话题。 但在贸易展上向摄像机挥手的类人机器人却能引发热议。这种“吸引眼球的内容”与“真正带来收益的内容”之间的不对称,并非媒体报道中微不足道的怪现象;它正在积极误导那些将头条数量作为实体人工智能市场实际状况代指标的人。
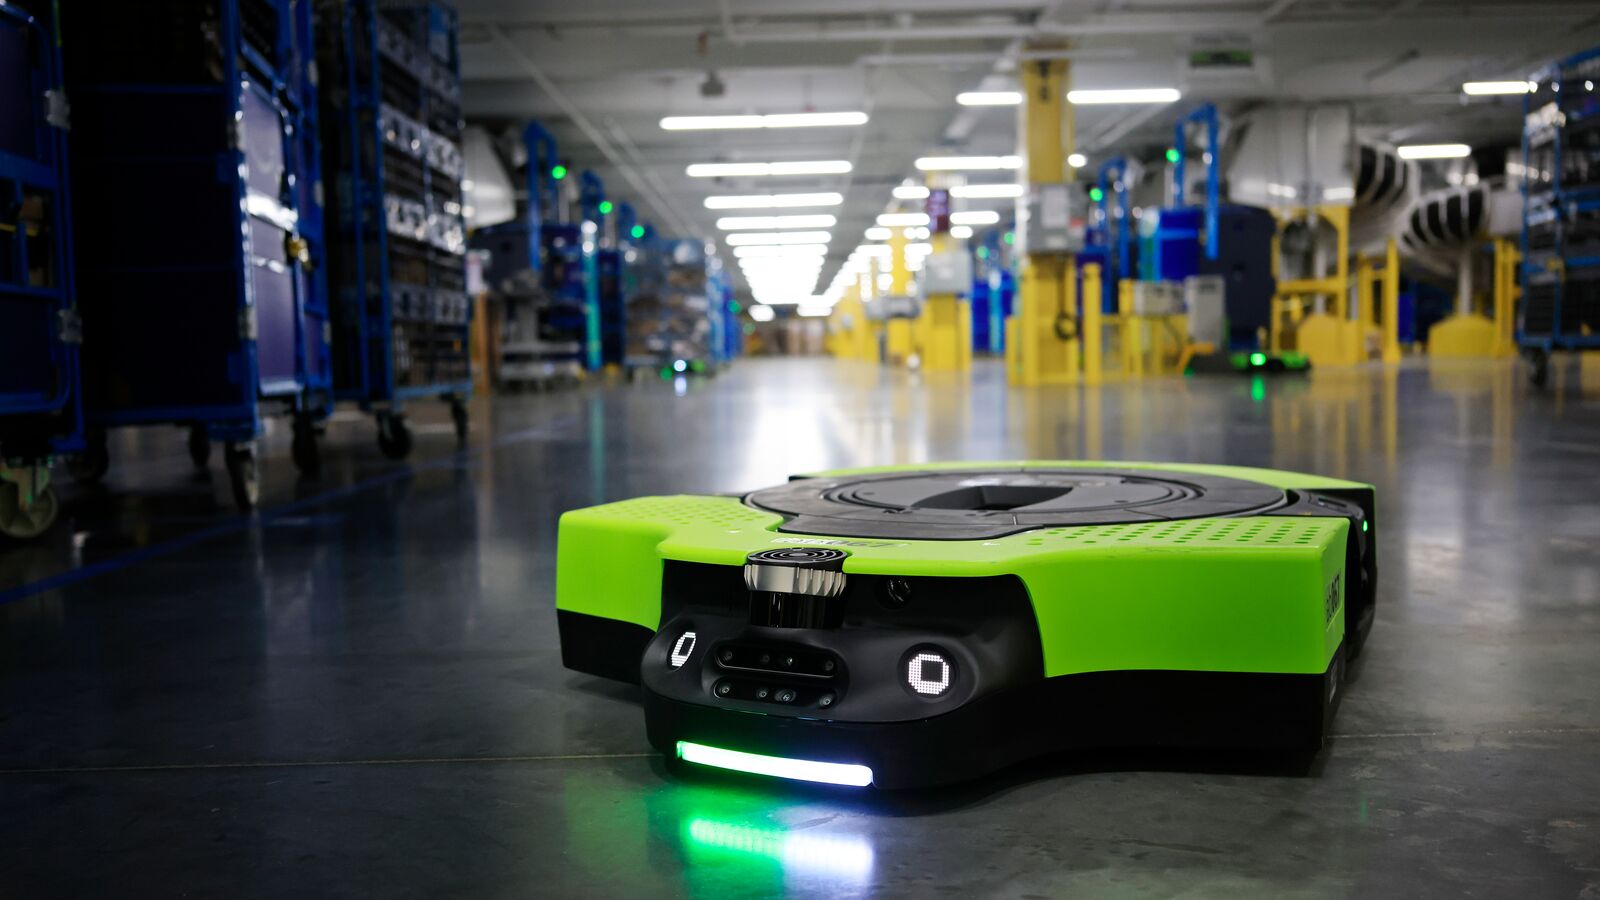
若将目光投向 Symbotic 之外,这一规律依然成立。亚马逊披露,其已在超过 300 个自有设施中部署了超过 100 万台机器人——该计划始于 2012 年的一台货架搬运机器人,此后规模持续扩大。 作为全球最大的第三方物流运营商之一,GXO Logistics目前运营着超过20,000台机器人,分布于
其网络规模不断扩大,并将人工智能运营平台 GXO IQ 的覆盖范围扩展至 1,200 多个站点。Locus Robotics 采用向仓库运营商租赁自动移动机器人而非直接销售硬件的商业模式,于 2026 年 3 月 2 日完成了第 70 亿次客户拣货, 距离第六十亿次仅过去四个月半,这是该公司历史上两次十亿次拣货里程碑之间间隔最短的一次,涉及北美、欧洲和亚太地区的数百个履约站点。Locus 的客户之一 DHL 供应链,在超过 40 个由 DHL 管理的站点中,也独立完成了第 10 亿次由 Locus 驱动的拣货操作。这是双方扩大全球合作的一部分,根据该协议,DHL 承诺在其网络中部署 5,000 台自主移动机器人。 这五个数字中,没有任何一个涉及外观稍具人形特征的机器人。这五个数字均涉及真实、经审计或由公司披露的营收、订单积压量或单位数量,而非融资轮次或新闻发布会上的承诺。
相比之下,类人机器人试点项目究竟是什么?
这并非在论证类人型机器人是虚假的。GXO与Agility Robotics合作部署的“Digit”项目是真实存在的,该公司将其描述为业内首个在实际物流运营中正式投入商业化、按需付费的类人型机器人部署。这确实是一个真正的里程碑。
但根据GXO自身的描述,这也只是一项试点项目:仅涉及一笔交易,且仅在一家公司内部进行,而该公司在其网络的其他地方已经运行着超过20,000台轮式和固定式机器人。GXO还曾在荷兰的一个站点单独试用了Reflex Robotics的人形机器人原型机以及Dexory的库存扫描机器人。 将此次类人机器人试点项目与它所处的、拥有20,000台机器人的基础设施相比较,其比例便能说明:如今真正运营仓库的是哪一方,而哪一方只是在接受测试以确定能否加入其中。
这正是整个行业的普遍现象:每笔已公布的交易中,类人型机器人的数量仅以个、十或至多低百计,新闻稿中将其描述为
“首批”、“试点”或“试运行”。每个站点配备的轮式自动导引车(AMR)车队和固定式自动化仓储系统数量以千计,整个公司网络中则以百万计,这些在财报电话会议中被描述为“积压订单”和“经常性收入”。 一家公司可以同时开展这两项业务——正如GXO所做的那样——且这两者并不相互抵消。但读者在构建“该行业自动化程度如何”的认知模型时,无法将这两项事实赋予同等权重,因为它们的量级相差甚远。为何面对具体数据时,这种混淆依然存在
人形机器人故事之所以总是比车轮车队故事更引人注目,部分原因在于结构,而不仅仅是美学。一轮融资或一次演示是一个单一、可标注日期、可引用的事件,具有清晰的叙事弧:机器人行走、机器人学习、机器人获得资金。 而仓库自动化合同则是一项为期数年的部署计划,其信息零散地披露在季度财报电话会议、采购文件和10-K年报中,主要只有那些以阅读此类文件为生的人才能看懂。人形机器人的故事是为新闻周期量身打造的,而轮式机器人车队的故事则是为电子表格量身打造的。
我工作日的大部分时间都花在电子表格这一侧:逐家公司构建并修正单个机器人部署的分类体系,因为媒体报道量与实际部署量往往背道而驰,而要区分哪家公司属于哪一类,唯一的方法就是每次都回到原始披露文件中查证。 Symbotic的订单积压量数据源自其自身的财报公告,而非市场调研的估算。 亚马逊的“百万台机器人”数据源自其官方公告,而非行业媒体对匿名消息源的汇总。在这个特定行业中,这种区分比大多数行业都更为重要,因为实体人工智能的营销手段已十分擅长借用比实际部署规模更大的视觉呈现方式。
从东盟的视角来看,这种不对称性比……更容易察觉。
这更难,因为该地区实际的采购讨论中几乎没有任何内容涉及类人机器人。 这里做出的自动化决策与Symbotic、Locus和GXO属于同一范畴:一家第三方物流(3PL)运营商或配送中心需要评估,在考虑特定场地的租金、人工成本和吞吐量目标后,带轮自动导引车(AMR)是否具有经济可行性。 这虽然是一个写起来乏味的决策,但实际执行起来却影响深远,而且今年,这一决策正以行业展会无法捕捉到的速度被付诸实施。真正能推翻这一预期的预测
如果类人型机器人真的即将取代轮式和固定式仓库自动化,成为该行业的收入主力,那么证明这一点的证据不会以又一段演示视频或新一轮融资的形式出现;过去两年里,这类消息层出不穷,却始终未能改变基本比例。 证据将以具体、可核查的事实形式出现:某物流运营商披露的财报显示,其人形机器人数量已从试点规模(数十台)跃升至车队规模(数千台),就像如今Symbotic披露其系统数量、Locus披露其拣选数量那样。
除非某家人形机器人供应商能拿出自身的订单积压量数据,而非仅展示演示视频,否则物理人工智能行业的重心将始终停留在轮式机器人早已占据的位置上。 请关注Symbotic下一季度的系统数量数据,GXO关于Digit试点是否扩展至首个站点之外的披露,以及是否有任何类人机器人制造商开始像Locus公布累计拣选次数那样,发布累计部署数量。 第一家披露该数字达到数万台(而非仅数百台)的公司,才是真正赢得了自2024年以来类人机器人领域所借来的关注的那家。
免责声明:本专栏反映作者个人分析,仅供一般信息参考。它不构成投资、财务、法律、
或就业建议。读者在做出商业决策前,应通过原始来源核实相关细节。封面图:亚马逊Proteus自主移动机器人在亚马逊物流中心内运行,图片来自aboutamazon.com,由亚马逊官方提供。










