
类人种族其实是四个截然不同的赌注,却共用一个名字
现代、斗山、韩华和DOBOT在人形机器人领域面临着同样的压力,却采取了四种截然不同的策略,这揭示了“人形机器人公司”这一标签实际上对买家而言意义何其有限。

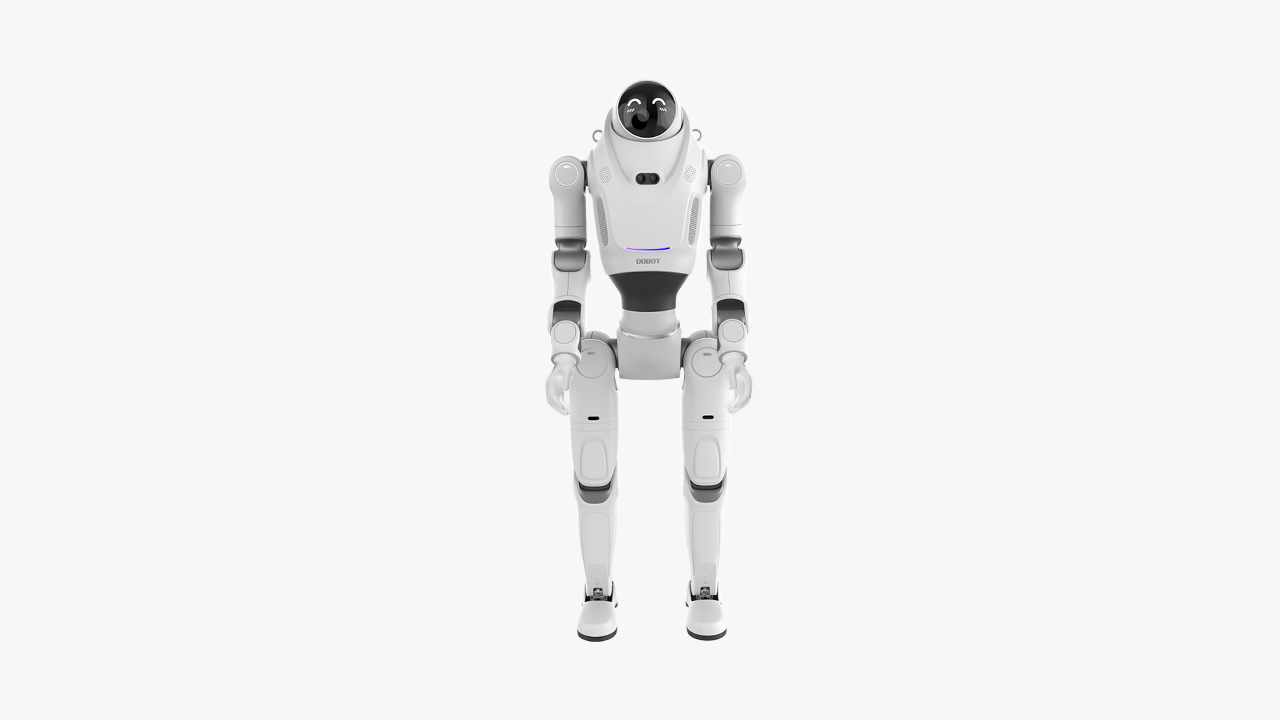
就在同一周,一家韩国工业机器人制造商表示,其研发类人机器人主要是为了将技术应用于已售出的机器中,目前并无计划单独销售该类人机器人。另一家韩国公司则与英伟达签署了一份多年期路线图,目标是在两年内推出可量产的工业类人机器人。 第三家韩国公司与前两家在完全相同的国内市场竞争,但该公司根本没有类人机器人项目,似乎也没有此类计划。一家中国桌面机械臂出口商在柏林的一条T台上展示了一台1.3米高的类人机器人,并称其为真正的产品,但价格和发货日期尚未确定。
这四家企业都被归入同一条新闻标题下:又一家公司进军人形机器人领域。
我的观点是,“类人机器人战略”已经不再具有任何具体含义,这对买家而言比任何单一公司的过度宣传都要严重,因为这掩盖了这四项押注中究竟哪一项才是真正能将机器人送入您大楼的。 我以维护包含数千款机器人和上千家企业的分类体系为生,而目前在仔细审查下最容易不攻自破的标签就是“类人机器人公司”。无论是有现货的产品、有资金支持的路线图、没有资金支持的实验室实验,还是根本不从事这些业务的公司,这个标签都被一概而论地套用。
原型机不是产品。合作伙伴关系不是产品。新闻稿不是产品。
那个为其他项目筹集资金的原型
韩国HD现代集团的工业自动化部门HD现代机器人公司本周表示,其类人型机器人项目的存在是为了开发五项具体能力:任务识别、环境感知、精密操作、力与触觉控制以及任务规划,这些能力随后会被重新整合到该公司已上市的协作机器人中。 人形机器人本身仍处于原型阶段,尚未公布上市日期。该公司并非独自开发这款双足机器人硬件:它与人形机器人开发商Persona AI以及系统集成商Vazil Company合作,以
开发一款用于船厂作业的焊接类人形机器人,计划于2026年底前推出原型机,并于2027年实现商业部署;其中,Persona AI将提供硬件和控制软件,而HD Hyundai则将提供专门针对焊接任务的训练数据。若客观解读这一安排,便可发现该人形机器人并非产品本身,而是一种融资架构。 现代HD公司获得了其HDC协作机器人产品线所需的操作和安全研究成果——该产品线近期推出了一款负载50公斤、工作半径1,700毫米、搭载基于雷达的安全软件的机型——同时无需承担从零开始研发双足硬件的成本。 该公司今年早些时候专门为人工智能驱动的机器人开发筹集了1.443亿美元,而类人机器人项目只是该预算中的一项,并非预算的宗旨。将这家公司称为“类人机器人新进入者”,并不能让买家了解他们是否能从该公司购买到类人机器人。 根据现有证据,他们无法买到,至少在本十年内是这样。
押注于他人的时间表
斗山机器人(Doosan Robotics)作为韩国国内市场份额最大的协作机器人制造商,其发展策略则截然不同。今年早些时候,该公司深化了与英伟达(Nvidia)的合作,旨在将斗山自主研发的智能机器人操作系统(该公司曾单独表示该系统运行于英伟达的Isaac Sim平台)与英伟达的仿真及人工智能训练工具相结合, 其路线图计划于2027年推出智能机器人解决方案,并于2028年发布工业级类人机器人。斗山既不是孤军奋战地开发类人机器人硬件,也不是单独构建AI训练管道。 该公司将其公开路线图中的两年时间投入到合作伙伴的平台上,以此弥合了资金雄厚的几家人形机器人初创企业发现难以弥合的差距——这一差距甚至比它们自身路线图所承诺的更为棘手。
一份一半署有他人名字的路线图,并非产品承诺。这只是一种选择,而这种选择的有效期不仅取决于自身的时间表,也取决于合作方的日程安排。如果
英伟达的“从模拟到现实”流程遭遇了工业部署中屡屡暴露的阻力,在机器人领域的其他方面也是如此;斗山设定的2028年目标随之推迟,而且在此安排中,没有任何机制能让斗山独自掌控这一结果。那个说“不”的人
韩华机器人与现代重工和斗山在韩国协作机器人市场中竞争,面临着同样来自中国的价格压力,且未公开披露任何类人机器人计划。 该公司凭借其广泛协作机器人机型的运营灵活性参与竞争,这与其企业血统自2017年3月韩华Techwin推出韩国首款国产协作机器人HCR-5以来一贯采取的战略如出一辙。其公开路线图中没有任何迹象表明这一策略即将改变。
若将视野扩展到韩国以外,在Universal Robots和Mobile Industrial Robots的母公司泰瑞达(Teradyne)身上,也能看到同样的姿态。 在今年的一次行业展会上,泰瑞达将其搭载人工智能的协作机器人和自主移动机器人——这些产品目前通过系统集成商销售,而非作为未来型号的承诺——定位为对类人机器人的“实用、端到端”替代方案。这绝非一家在类人机器人领域落后于人的公司。 这是一家针对当前客户问题而认定类人形态方案成本过高,并公开表明这一立场的企业——对于那些习惯报道产品发布而非遗漏信息的行业媒体而言,这无疑是一句不太讨喜的评价。
对炒作周期说“不”也是一种策略。只不过,这种策略最不易成为头条新闻。
跳过“路线图”幻灯片的公司
深圳越江科技(在香港交易所的股票代码为DOBOT)自称已连续七年蝉联中国协作机器人出口榜首,该公司则选择了第四条道路。其核心业务是桌面级和教育级机器人手臂,这正是HD现代、斗山和韩华在工业规模上竞争的领域。 在9月的柏林IFA展会上,DOBOT将一款名为LUMO的机器人放在了
与其他参展商的人形机器人一同亮相T台:身高1.3米,以类人步态在草地、沙地和鹅卵石路上行走,专为家庭、教育、研究和商业用途设计,而非仅用于单一工业任务。DOBOT完全跳过了那张为期两年的路线图幻灯片,转而通过T台演示来传达其定位声明。LUMO是否具有商业意义尚无定论:既未披露价格,也未确认生产或出货量。 但其战略姿态与现代重工(HD Hyundai)的试验场人形机器人或斗山(Doosan)设定的2028年合作目标截然不同。DOBOT打造了一条独特的消费级产品线,并立即将其呈现在买家面前,与此同时,其出口协作机器人业务仍在后台照常运行。
买家真正应该问的问题
四家企业面临着相同的根本压力, 即中国协作机器人市场的价格竞争,以及让“类人机器人”成为投资者青睐热词的生成式AI炒作周期,在短短数月内催生了四种互不相容的战略:外包硬件但保留技术能力、外包平台并租用时间表、直接放弃该品类,或是抢在路线图之前推出消费级产品。 随着更多公司被卷入同样的压力之中,未来一年内很可能会出现第五种和第六种策略。但无论哪种情况,这些标签本身都无法因此变得更有意义。
切实可行的解决方案,与大多数报道所关注的问题截然不同。问题不应是“这家企业是否有类人机器人项目”——本文提及的企业中除一家外,其余都能以某种形式给出肯定答案。 而应询问:该公告实际上要求公司做出什么承诺?截止日期是什么?使用谁的硬件?如果合作伙伴的时间表出现延误,该承诺将如何处理? 现代HD的回答是一项没有交付日期的研发补贴。斗山(Doosan)的回答是设定2028年为目标,但前提是英伟达(Nvidia)的工具能达到宣传的效果。韩华(Hanwha)的回答是
该问题不适用。DOBOT的回答涉及一款尚在研发阶段、价格尚未公布的产品。下次当一家机器人公司声称要进军类人机器人领域时,最恰当的反应并非兴奋,而是提出后续问题——而大多数情况下,对该问题的诚实答案仍在酝酿之中。
本专栏反映了作者对截至2026年9月28日公司声明及公开市场动态的个人分析。本文仅供一般信息参考,不构成任何投资、财务或专业建议。
封面图:DOBOT的LUMO类人机器人,官方产品渲染图。图片来源:DOBOT(深圳越江科技有限公司)。









