
中国类人机器人资本周期:创纪录的IPO与新一轮天使投资相遇
2026年7月,中国类人机器人行业迎来了资本市场的转折点。优树科技以创纪录的速度完成IPO注册,带动20余家企业迈向上市;与此同时,包括广翔科技数亿元融资在内的新一轮天使轮融资,表明机构资金正从产业链的两端涌入。
2026年7月,中国类人机器人资本市场发生了什么?
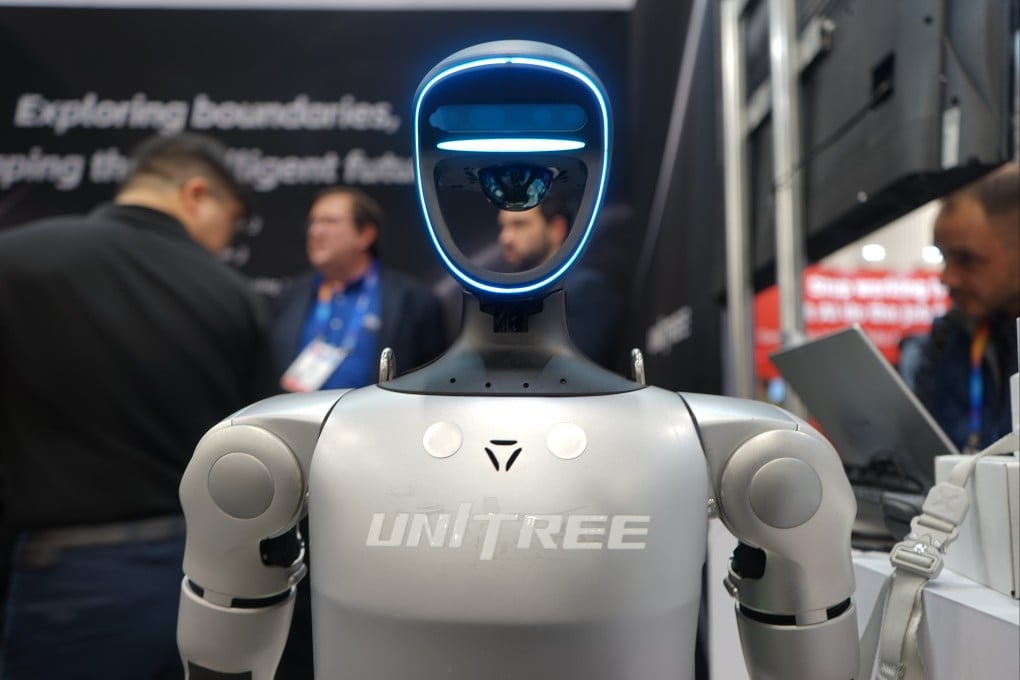
2026年7月2日,中国证监会仅用104天便批准了优树机器人(Unitree Robotics)在上海科创板(STAR Market)的首次公开募股(IPO)注册申请,创下历史最快纪录,为A股市场首家纯人形机器人概念股铺平了道路。 目前,已有20多家机器人企业正积极筹备在上海、深圳和香港上市,同时,新的天使资本也在持续涌入该领域。
事件回顾
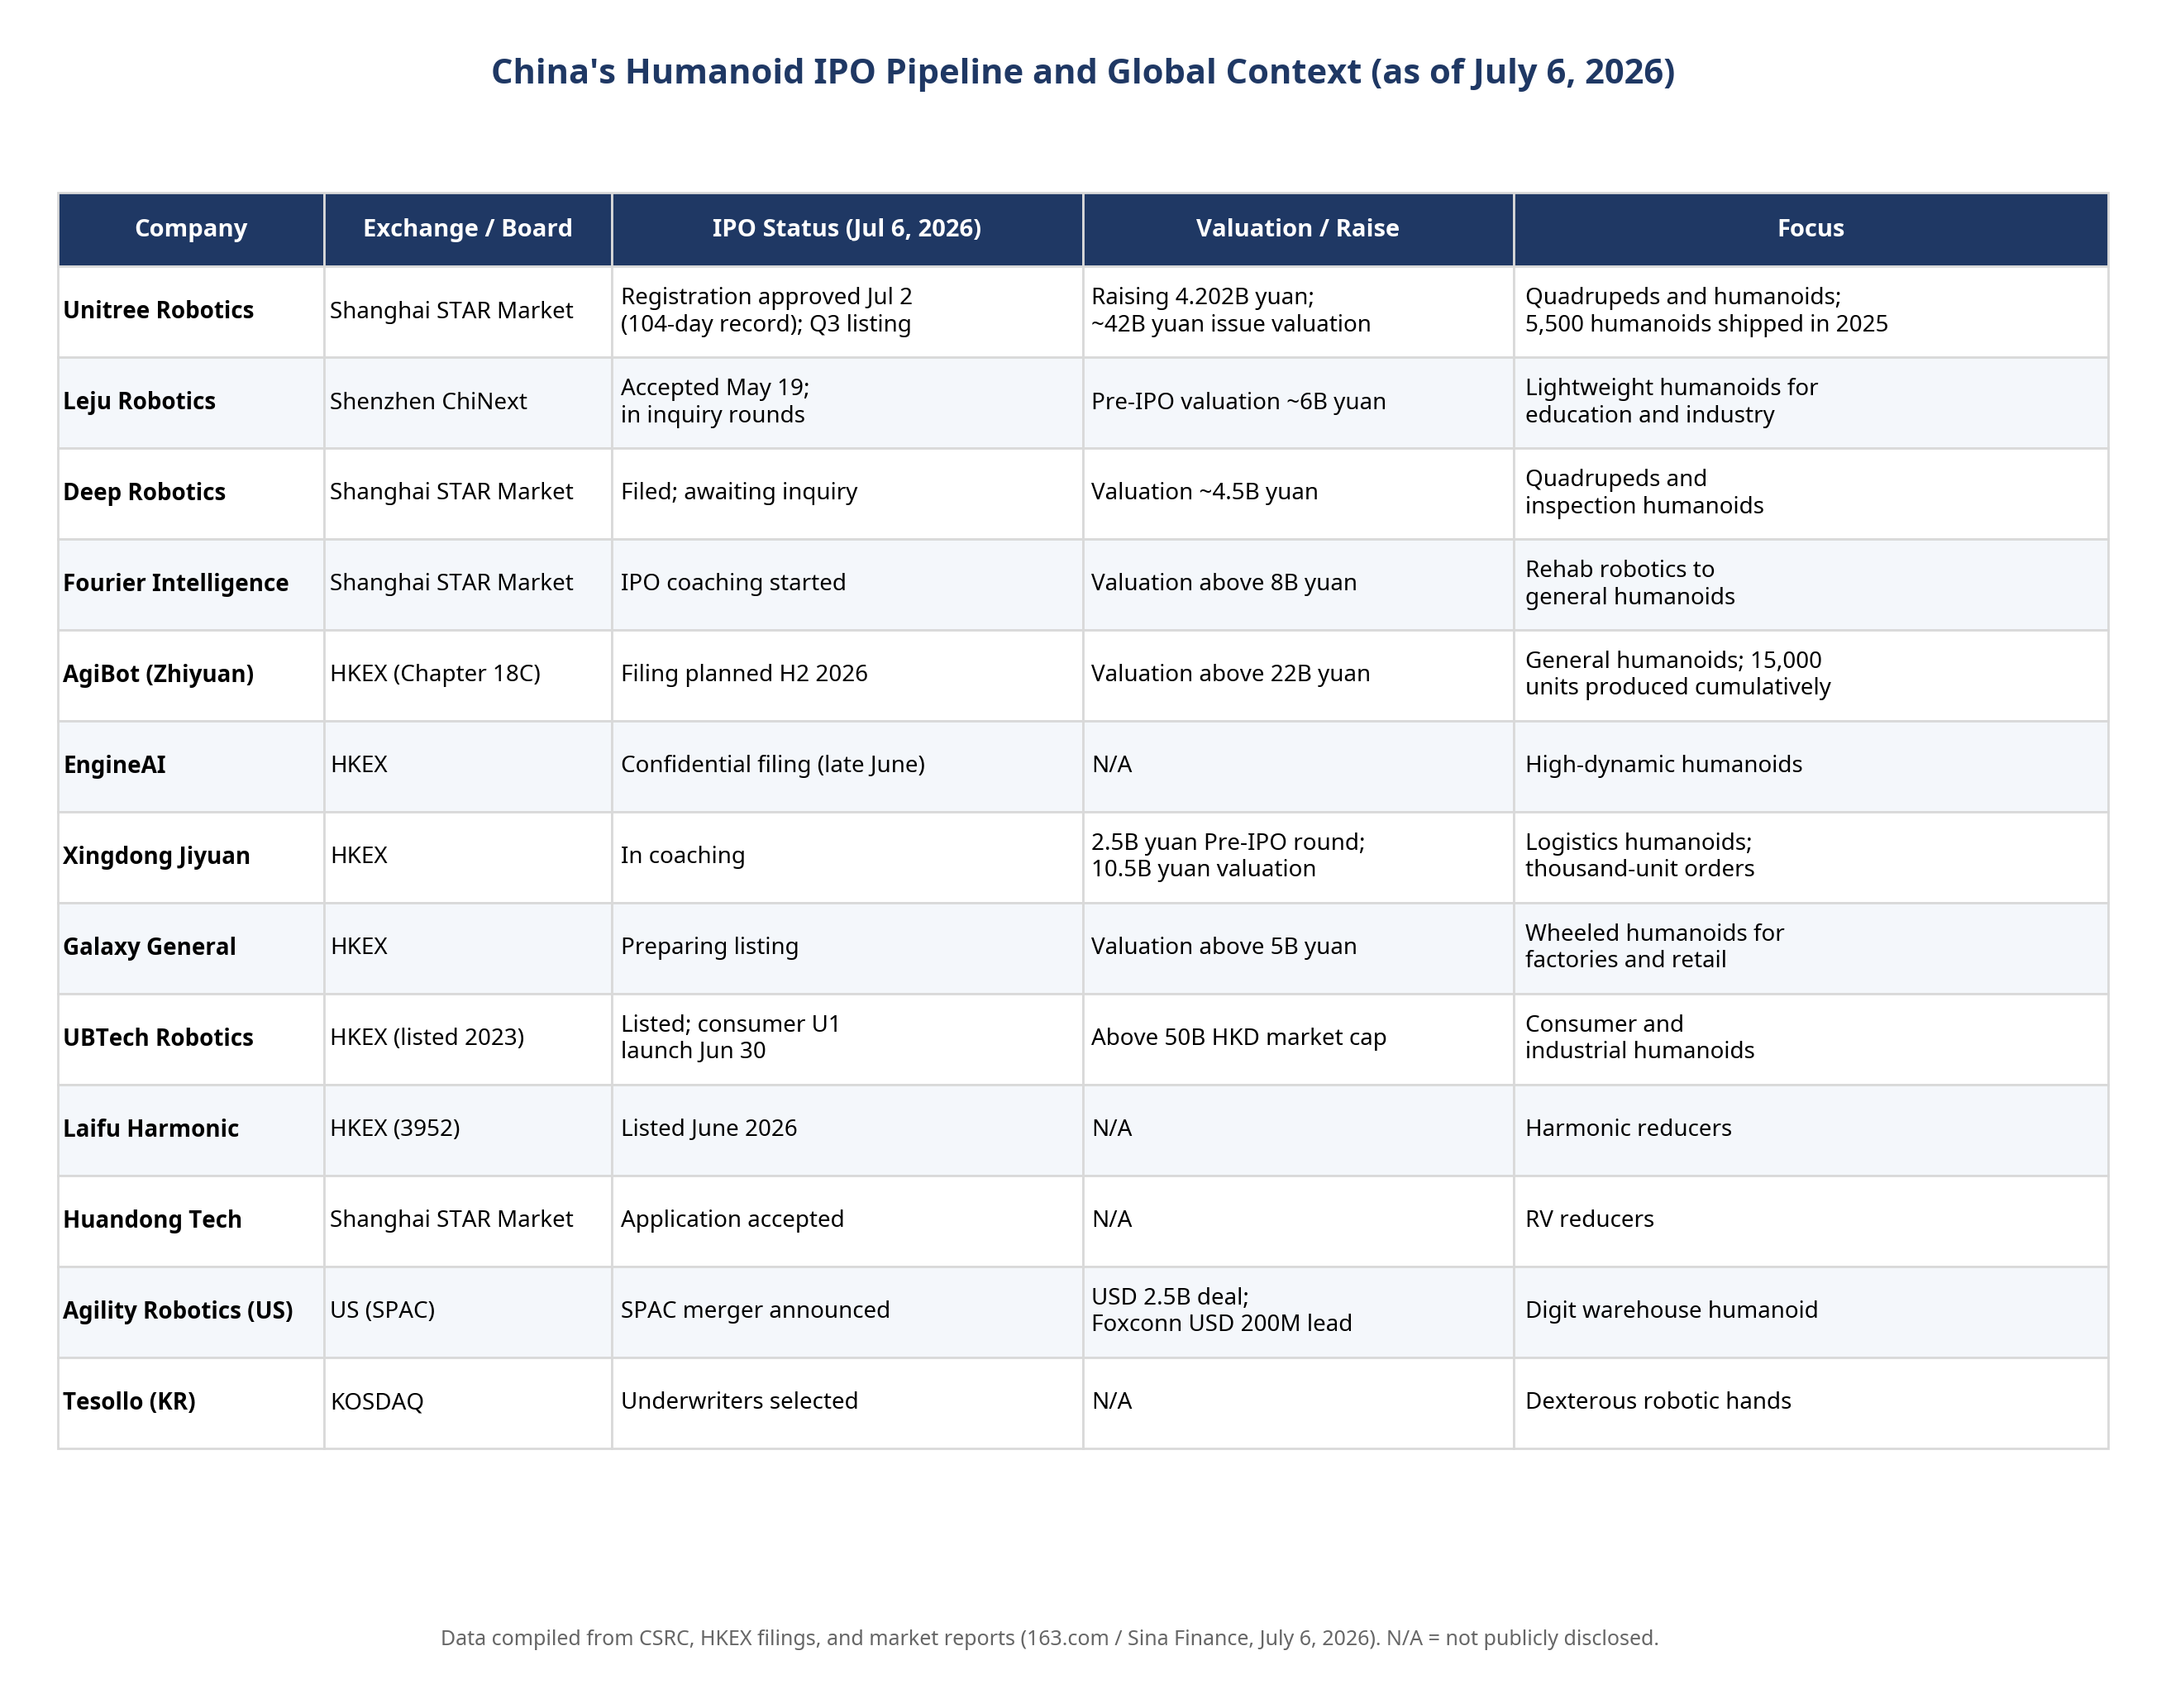
最明确的信号出现在7月2日,中国证券监督管理委员会批准了优树机器人(Unitree Robotics)在上海科创板首次公开发行(IPO)的注册申请。从受理到批准仅用了104天,创下了这一硬科技板块的新速度纪录。 优树机器人计划以约420亿元的发行估值募集42.02亿元,预计将于第三季度上市。凭借2025年5,500台人形机器人的出货量,该公司作为该行业无可争议的领军企业正式登陆公开市场。
优树科技的这一里程碑并非孤例。 据163.com和新浪财经汇总的市場数据,截至2026年7月,已有20多家核心机器人企业处于IPO辅导、申报、听证或发行等不同阶段。而7月4日,资本链的另一端也发出了自己的信号。 由清华大学车辆与出行学院及人工智能学院联合孵化的具身人工智能初创企业广翔科技宣布,已完成累计数亿元人民币的天使轮融资,吸引了八家新的机构及战略投资者入股,与此同时,该领域最成熟的企业正准备通过公开市场实现退出。
为何IPO热潮会在此时出现?
四股力量共同促成了这一窗口的开启。首先,科创板和香港交易所的上市标准均已放宽,其中香港交易所针对专业人士的第18C章规则
科技公司的融资模式正是为这类尚未盈利的硬件企业量身定制的。其次,政府强制推动的部署计划为该行业提供了需求底线:工信部和国资委的行动计划要求今年有超过1万台类人机器人在真实的商业场景中投入使用。 第三,2022年和2023年成立的风险投资基金正接近投资周期的尾声,亟需退出。第四,全球范围内大规模私募融资(例如Figure AI在美国完成的数十亿美元融资)所引发的估值共振效应,重新定义了公众投资者对人形机器人投资标的的估值预期。其结果是,从整机制造商到关节内部的谐波减速器,供应链的每个环节、每个层级都排起了长队。
领先竞争者
Unitree作为首家进军A股市场的纯人形机器人概念股独树一帜,但其身后竞争者云集。 以教育和工业领域轻量级类人机器人著称的乐居机器人,已于5月19日根据创业板第四项上市标准获得创业板申请受理,目前正处于问询阶段,其IPO前估值约为60亿元。 四足机器人和巡检机器人领域的领军企业Deep Robotics已向科大板提交申请,目前正等待审查,估值接近45亿元。傅里叶智能已开始为科大板进行IPO辅导,该公司从康复设备向通用类人型机器人转型,估值超过80亿元。
香港正吸纳大量溢出企业。AgiBot计划于2026年下半年提交申请,该公司累计产量达1.5万台,估值超过220亿元。 EngineAI近期已进行保密申报。专注于物流领域的兴东吉源在完成25亿元的IPO前融资(公司估值达105亿元)后,目前正处于上市辅导阶段;而银河通用则正准备以超过50亿元的估值上市。
元器件浪潮
这股资本化浪潮已深入上游供应链。目前有30多家机器人相关企业正在筹备在香港上市,多家零部件制造商也已率先行动。 莱富谐波于6月在港交所上市,成为市场首家专注于谐波减速器的上市公司。RV减速器制造商环东科技的科创板申请已获受理。联合模块制造商威达动力正处于辅导阶段,电子皮肤开发商博仕智动则正在准备第18C章的上市申请。 已上市的企业也感受到了这一拉动效应:据报道,中达力德从Unitree获得了11万台减速机的订单,这一单笔采购订单充分说明,一次旗舰IPO如何能带动整个零部件产业链的需求连锁反应。
新鲜的天使资金仍在持续注入
资本循环既需要退出渠道,也需要入场口,而广翔科技本轮融资表明,入场端正全速运转。 该初创企业的累计天使轮融资吸引了珠海科技产业集团、兴正资本、松和资本、顺西基金、木华科技、See基金、一辰资本以及上市公司兴云科技作为战略投资者,现有投资方01VC和L2F也再次参与。 一家上市公司在天使轮就占据战略地位,这与任何IPO申报一样,充分说明了业界对该行业发展周期的预期。
广翔同时也押注于一条独特的技术路线。 该公司由首席执行官张涛和清华大学教授李胜波共同创立,正在构建其所谓的“物理原生基础模型”,该模型基于强化学习和高保真物理数据,而非视觉-语言-动作模型所依赖的互联网规模的文本和视频数据。 其工业机器人Phi-Bot X1——此前本站曾报道过该机器人在汽车焊接任务中实现21.5小时零失误的运行——是采用该方法的首款商用机器人,而新一轮融资将专门用于推动该技术从汽车制造领域的应用
进军3C电子领域。实际上,公开市场即将对Unitree及其同行所代表的VLA和硬件主导型路线进行估值,而天使投资者仍在对可能实现跨越式发展的替代架构进行旁注投资。全球背景与市场风险
中国这波IPO热潮正发生在全球行业整合的大背景下。在美国,Agility Robotics宣布了一项由富士康支持的25亿美元SPAC合并交易,富士康将出资2亿美元用于扩大Digit仓库类人型机器人的规模。 韩国的Tesollo已选定承销商,计划围绕灵巧机械手业务在KOSDAQ上市。这场上市竞赛如今已真正成为国际性竞争,但没有任何其他市场的待上市企业数量能与中国相提并论。
对于评估中国企业群体的投资者而言,市场前景十分广阔。 163.com分析中引用的市场预测显示,到2035年全球市场规模将达到4000亿元人民币,预计2026年中国类人型机器人出货量将超过10万台,约为2025年出货量的十倍。风险同样显著。 绝大多数待交付订单处于亏损状态,制胜的技术路线尚未确定,物料清单成本的下降速度慢于标价,且多家处于后期阶段的初创企业估值水平已超出其现有订单量所能支撑的范围。
更深层的信号
更深层次的趋势在于,中国类人机器人行业如今首次形成了完整且运转良好的资本循环。正如广翔本轮融资所示,天使资金从一端注入;而星东基元25亿元的融资则表明,成长资本推动企业顺利完成IPO前的融资轮次。 公开市场则提供了退出渠道,正如Unitree仅用104天便完成注册所证明的那样。每个阶段都降低了前一阶段的风险,这正是为何创纪录速度的IPO审批与竞争激烈的天使轮融资能在同一周内同时发生,却并不矛盾。用一句引人深思的话来说:中国不再仅仅是为人形机器人提供资金
机器人技术既是一项科学项目,同时也作为一项产业获得资金支持,其资本流水线与机器人装配线并行运作。战略影响
对于采购和战略团队而言,这波上市热潮将双向改变交易对手风险。上市公司将提供经审计的财务报表、公开的产能数据以及季度审查,这使得多年期部署合同更容易获得承保。 与此同时,IPO募集资金将用于支持激进的产能扩张,并可能引发价格竞争,因此,在上市完成前锁定长期单价的买家可能会错失获利良机。
请密切关注第三季度。Unitree的首次公开募股将为排队等候上市的每家企业设定公开市场参考市盈率倍数;若其首日表现强劲,将加速AgiBot、EngineAI及零部件制造商的上市申请;反之,若表现疲软,则将考验当前估值体系中自我参照成分的占比。
简明版
不妨将其视为体育界的“农场系统”。 多年来,中国机器人企业一直只在私募融资的“小联盟”中打转。如今,最强的队伍——Unitree——已以创纪录的速度被提拔至股市“大联盟”,另有二十支队伍正在其身后热身,而球探们仍在签下广翔这样的新秀,寄希望于他们能成为下一批被提拔的队伍。
残酷的现实
大多数关于IPO排队企业的报道都将监管审批视为对底层业务的认可。事实并非如此。审批验证的是信息披露的合规性,而非市场需求。除了Unitree已出货的5,500台设备以及少数几处经过验证的工厂部署外,排队企业中的大多数都在向尚未签约的客户兜售尚未存在的产能。 要实现2026年10万台的出货量预测,单年出货量需增长十倍,而迄今为止,没有任何工业硬件品类能在不经历痛苦调整的情况下实现这一飞跃。能够生存下来的公司
最终的优胜者将是那些机器人在实际生产线上每小时都能创造收入的公司,而不是那些申报速度最快的公司。2026年人形机器人及零部件企业IPO储备情况
来源
163.com / 新浪财经,2026年7月6日:《2026年类人机器人IPO浪潮分析》。https://www.163.com/dy/article/L14AVO7U05568W0A.html
NBD,2026年7月3日:《类人机器人领军企业IPO注册获批》。https://www.nbd.com.cn/articles/2026-07-03/4447216.html
QbitAI,2026年7月4日:广翔科技完成累计数亿元人民币的天使轮融资。https://www.qbitai.com/2026/07/442958.html
相关报道:成立仅一年,获清华大学支持的Phi-Bot便斩获汽车制造厂订单。https://www.robotaigeek.com/news/tsinghua-phi-bot-car-factory-orders-embodied-ai-production-line










