
安川電機の第1四半期決算で利益が急減、株価が急落
日本のFA大手・安川電機の株価は、ITシステムの移行に伴う深刻な混乱の影響で、営業利益が19%減少したと発表したことを受け、急落した。
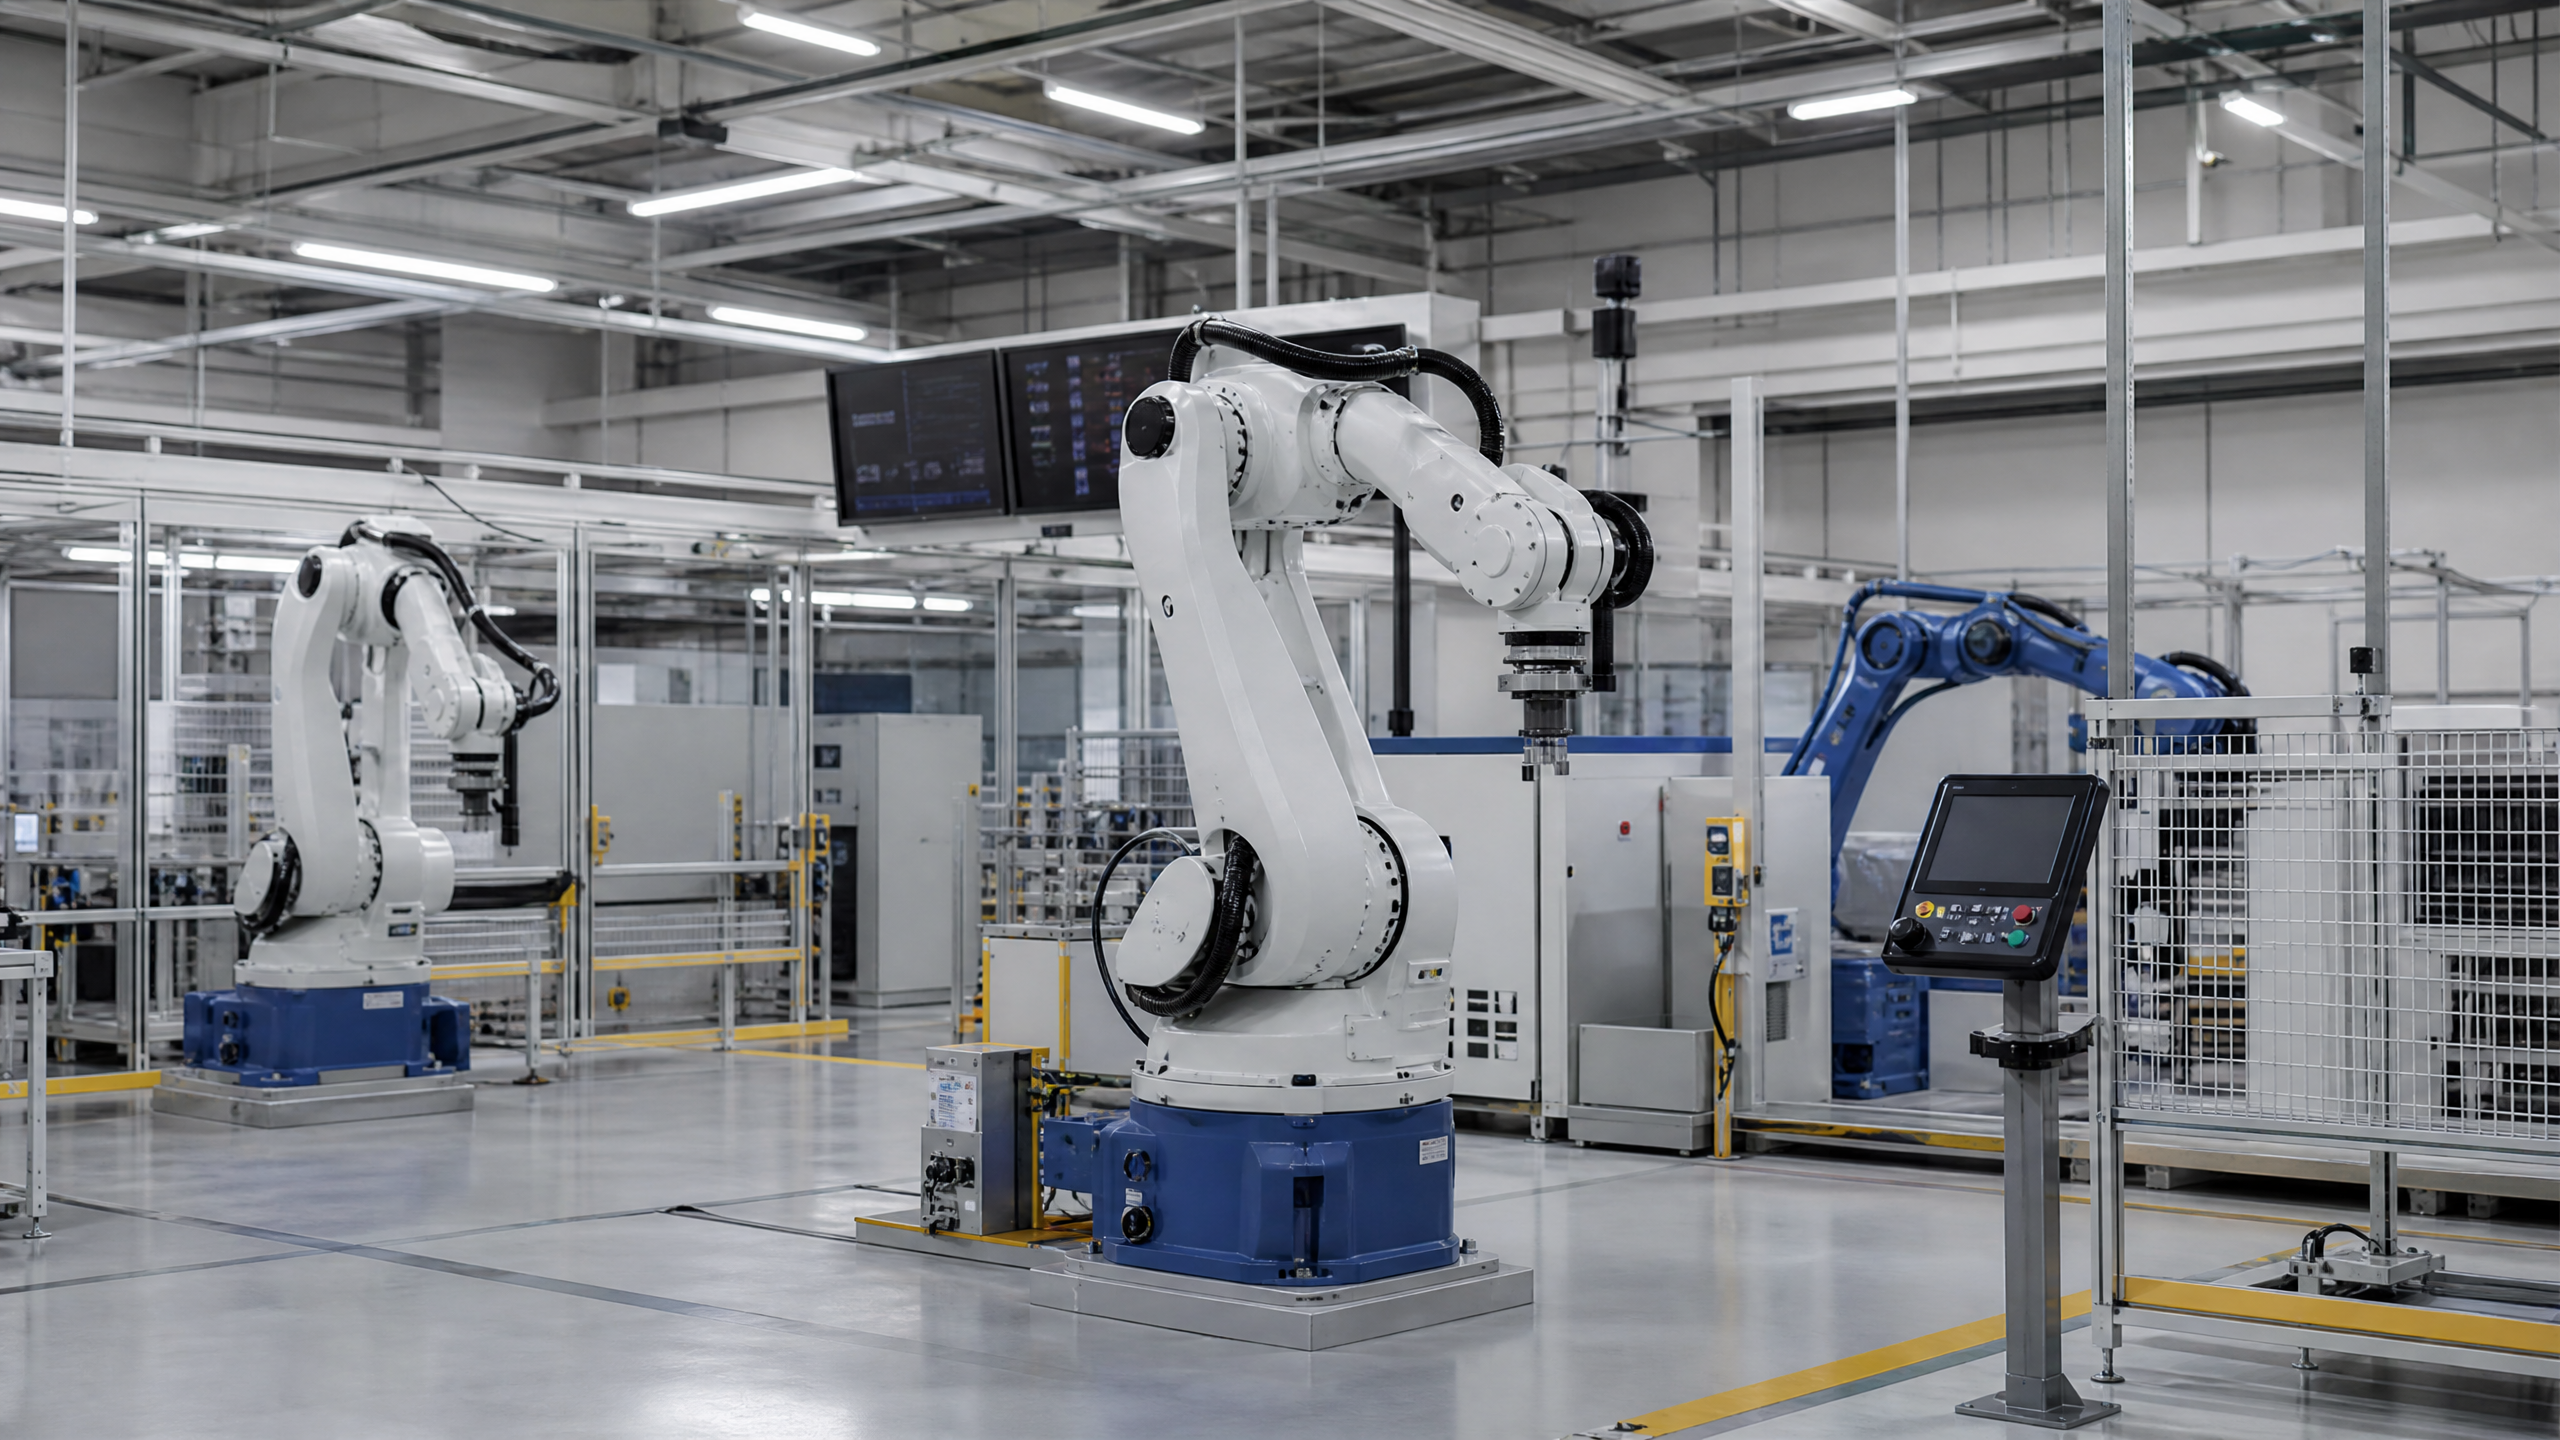
日本のロボットおよびモーションコントロールシステムの大手メーカーである安川電機の株価は、2026年7月13日に14.3%急落し、5,972円となった。 この急落は、同社が2027年度第1四半期の決算を発表したことを受けたもので、売上高は増加したものの、収益性が大幅に悪化したことが明らかになった。この決算発表は、日本の産業機械セクター全体に連鎖的な売り注文を引き起こし、ファナックやオムロンといった同業他社にも影響を及ぼした。 北九州市に本社を置く安川電機は、日経225種平均の主要構成銘柄の一つである。同社の業績は、ファクトリーオートメーションや産業用ロボットの世界的な需要を示す先行指標として、投資家やアナリストから注視されている。
ITによる変革が利益率を圧迫
2026年3月から5月までの四半期について、安川電機は営業利益が前年同期比で約19%減の約85億円(約5,660万米ドル)となったと報告した。この減少は、同期間に総売上高が10%以上増加したにもかかわらず生じたものである。 当四半期の純利益は23%減少した。
経営陣は、利益急落の主な原因として、中核となる基幹業務管理システム(ERP)およびITシステムの移行に伴う、予想以上の混乱を挙げた。このシステム移行による悪影響は、4月に策定された社内予測を大幅に上回った。さらに、欧州における事業再編に伴うコストが、業績の悪化に拍車をかけた。
回復と業界への影響
短期的な収益への打撃にもかかわらず、安川電機は、ITシステムの混乱から生産業務が徐々に回復しつつあることを示唆した。経営陣は、その後の期間中に業務が完全に正常化すると見込んでいる。
6~8月期。安川電機は、同社の長期的な成長軌道に対する自信を示す形で、通期の業績予想を据え置くことを決定した。しかし、投資家は当面の経営上の失策に強く注目し、株価を下落させ、日経225種平均指数全体を1.1%押し下げる要因となった。この市場の反応は、基礎的な需要が売上高の伸びを支えるのに十分なほど堅調に見えても、FA(ファクトリーオートメーション)セクターが実行リスクに対していかに敏感であるかを浮き彫りにしている。 この出来事は、世界的な自動化ニーズに応えるために生産規模の拡大を図ろうとする製造業者にとって、安定した社内インフラがいかに重要であるかを浮き彫りにしている。
デジタルトランスフォーメーションの隠れたコスト
業務責任者にとって、安川電機の失態は、オートメーションにおける最大のリスクが、ロボットそのものとは無関係であることが多いという事実を痛感させる出来事である。今回の失敗は、工場現場での機械的故障ではなく、事業を管理する「デジタル神経系」の機能不全によるものであった。
エンタープライズ・リソース・プランニング(ERP)システムの移行は、その複雑さとリスクの高さで悪名高い。移行には、レガシーデータの統合、異質な事業部門の調整、従業員の再教育が必要であり、そのすべてを通常の業務を維持しながら行わなければならない。こうした移行が失敗したり、摩擦に直面したりすると、その影響は即座かつ深刻であり、在庫管理、受注処理、そして最終的には収益にまで波及する。 皮肉なことに、世界を自動化する機械を製造する企業が、自社の内部データフローの自動化に苦戦していたのです。
ERPのボトルネックを理解する
IT上の問題がなぜ19%の利益減少を招いたのかを理解するには、現代の製造業におけるERPシステムの役割を把握する必要があります。ERPシステムは単なる会計ソフトではありません。
ERPシステムは、あらゆる業務を調整する役割を担っているのです。
顧客がロボットアームを50本注文すると、ERPシステムは必要なサーボモーターの在庫を確認し、必要に応じて追加発注を行い、工場での生産スケジュールを立て、出荷の手配を調整し、請求書を作成します。 もしERPシステムがダウンしたり、移行中にデータが破損したりした場合、工場の稼働が必ずしも停止するわけではありませんが、効率的な稼働は停止してしまいます。部品の発注が遅れ、出荷が遅延し、手作業でエラーを修正するために多額の緊急手配費用が発生します。このような業務上の摩擦は、たとえ全体的な売上高が依然として高い水準を維持していても、利益率を損なうことになります。「無敵の既存企業」という神話
ロボット業界では、安川電機、ファナック、ABBといった老舗メーカーは、スタートアップを悩ませるような運用上のトラブルの影響を受けないという通説があります。彼らの数十年にわたる経験と巨大な規模は、防御的な堀として見なされています。
安川電機の第1四半期決算は、この前提を打ち砕いた。老舗企業は往々にして、数十年前に構築された旧式のソフトウェアアーキテクチャやサイロ化されたデータシステムといった、多大な技術的負債を抱えている。これらのシステムをアップグレードすることは、レース中のマラソンランナーに開胸手術を行うようなものだ。スタートアップがハードウェアのスケールアップに苦戦する一方で、既存企業はデジタル化の推進に苦戦することが多い。
オートメーション・サプライチェーンへの戦略的示唆
ファナックやオムロンといった競合他社も巻き込む形となった市場の即時の反応は、工場自動化セクターがいかに密接に連動しているかを示している。投資家はこれらの企業を単なる個別の企業としてではなく、世界の産業の健全性を示す指標として捉えている。
これらの日本の大手企業に依存している調達担当者にとって、今回の事態はサプライヤーのリスクプロファイルを見直すきっかけとなる。安川電機は次四半期には完全な回復を見込んでいるものの、今回の混乱は以下の点を浮き彫りにしている。
高度に集中化したサプライチェーンの脆弱性。最も信頼性の高いティア1サプライヤーでさえ、社内の実行上の失敗に見舞われる可能性がある状況下では、多角化やデュアルソーシング戦略の重要性がますます高まっている。競合他社とのベンチマーキング:日本のロボット産業における寡占状態
安川電機は、少数の主要な日本企業が支配する高度に集中した市場で事業を展開している。
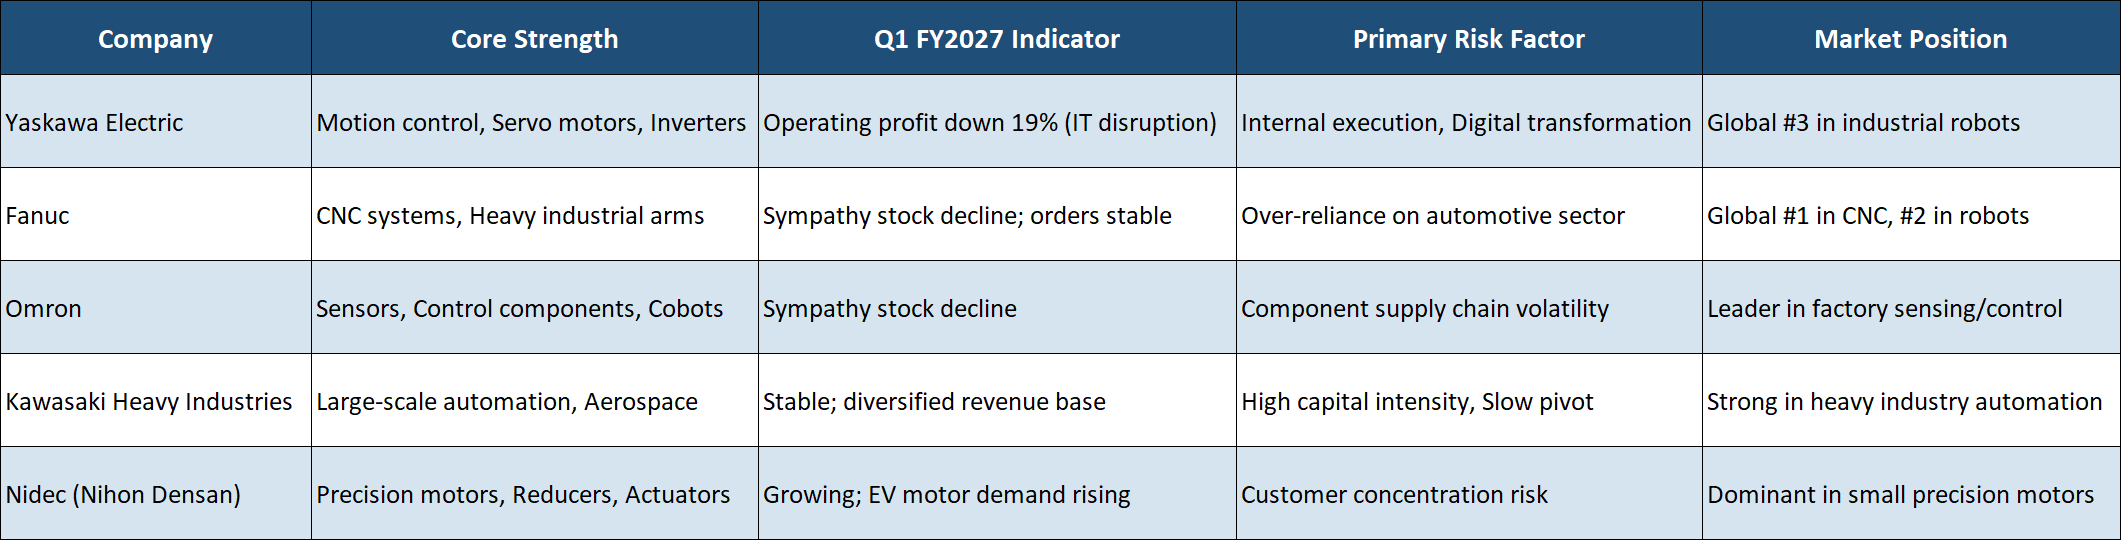
これらの企業は相互に密接に結びついているため、一社が躓けば、市場における全社に対する評価に影響を及ぼすことがよくあります。安川電機にとっての課題は、今回のIT関連の混乱が、組織の深刻な硬直化の兆候ではなく、局所的かつ一時的な問題であることを証明することです。
レガシーアーキテクチャの脆弱性
安川電機のERP移行がもたらした深刻な影響は、多くの老舗産業大手企業に共通する構造的な脆弱性、すなわちレガシーITアーキテクチャの脆弱性を浮き彫りにしている。買収や地域展開を通じて数十年にわたり成長してきた企業は、しばしば、互いに異種でカスタマイズされたソフトウェアシステムの寄せ集め上で運営されている。
こうしたレガシーシステムは、単独で見れば安定しているかもしれないが、最新のクラウドベースのプラットフォームに統合するのは極めて困難である。データ構造が互換性を持たないことが多く、コードベースは陳腐化しており、その維持管理に必要な組織的知識を持つ人材も退職しつつある。 企業が統一された最新のERPへの「リッパンドリプレイス(既存システムを完全に撤去して置き換える)」移行を試みると、こうしたレガシーシステムに潜む複雑さが必然的に障害となります。その結果生じるデータの破損、プロセスの不整合、業務のダウンタイムは、たとえ物理的な製造設備が完璧に機能していても、企業の受注対応能力を著しく損なう可能性があります。この事例は
これは、デジタル化が単なるITプロジェクトではなく、リスクの高い業務変革であることを示す警告となっている。日本のオートメーションをめぐる地政学的背景
安川電機の業績は、世界的なオートメーション市場のより広範な地政学的文脈の中で捉える必要がある。日本は歴史的に、高精度産業用ロボットや、サーボモーター、減速機といった重要部品の生産を支配してきた。
しかし、この優位性は、バリューチェーンの上流へと積極的に進出する中国国内メーカーの急速な台頭により、ますます脅かされている。中国企業は当初、低コスト・低精度の用途に注力していたが、現在では先端製造分野において日本の既存企業と直接競合している。 この熾烈な競争環境において、安川電機のITシステム障害のような実行上の失策は、とりわけ深刻な打撃となる。それらは短期的な収益性に影響を与えるだけでなく、機動力のある競合他社に市場シェアを奪われる隙を与えてしまう。 リーダーシップの地位を維持するためには、日本のロボット産業における寡占企業群は、これまで機械的な革新を行ってきたのと同様に、デジタル分野でも効果的に革新できることを証明しなければならない。
買収技術の統合という課題
安川電機のIT混乱は、買収した技術を統一された企業構造に統合することの難しさも浮き彫りにしている。多くの大手工業企業と同様、安川電機も戦略的買収を通じて事業ポートフォリオを拡大しており、独自のソフトウェアエコシステムや業務プロセスを持つ専門企業を傘下に収めている。
親会社がこれらの買収先企業を単一の集中型ERPシステムに無理やり組み込もうとすると、文化的・技術的な抵抗が極めて大きくなる可能性がある。買収された企業は、多くの場合、カスタマイズされたワークフローに依存しており、新しく標準化されたERPでは容易に
対応せざるを得ない。これにより、苦渋の選択を迫られることになる。すなわち、新しいERPを大幅にカスタマイズするか(コストとリスクの増加を招く)、あるいは買収した企業に既存のプロセスを変更させるか(業務や従業員の士気に支障をきたす)のいずれかである。 第1四半期の利益急落は、安川電機がこの統合プロセスに伴う摩擦を過小評価していたことを示唆しており、これはデジタルインフラの合理化を図るコングロマリットが陥りがちな落とし穴である。垂直統合の価値の再評価
IT障害によって露呈したサプライチェーンの脆弱性は、ロボット業界における垂直統合戦略の再評価を促す可能性がある。近年、非中核的な部品を専門サプライヤーに外注し、複雑なデジタルネットワークに依存して資材の流れを調整するという傾向が見られた。
しかし、デジタルネットワークが機能不全に陥ると、分散化されたサプライチェーンは完全に停止してしまう。企業は、より重要な製造プロセスを再び自社内に取り戻すことへの価値を再認識し始めるかもしれない。垂直統合はより高い設備投資を必要とし、柔軟性を低下させる一方で、生産プロセスに対するより強力な管理を可能にし、外部からのデジタル障害から企業を保護する。 分散型サプライチェーンの効率性と、垂直統合型オペレーションの回復力とのバランスは、安川電機の第1四半期の不振のような事態を受けて、製造業にとって重要な戦略的課題となるだろう。
本分析は、第1四半期の業績に関する企業の財務報告書、市場取引データ、および経営陣の声明を総合したものです。
免責事項:本記事は情報提供のみを目的として作成されています。本分析は編集チームの見解を表すものであり、投資助言、いかなる企業への支持、あるいはいかなる銘柄の売買を推奨するものではありません。
信頼性。すべての事実は、可能な限り一次資料に基づいて検証されています。










