
マイニングランプとヒクビジョン・ロボティクス、WRC 2026でエージェント型ロボットを初公開
エンタープライズAI企業のMininglamp TechnologyとHikvision Roboticsは、「2026年世界ロボット会議」で自律型サービスロボットを披露し、商用ロボットの次の段階を左右するのはハードウェアではなく、フリート調整ソフトウェアであるとの見通しを示した。

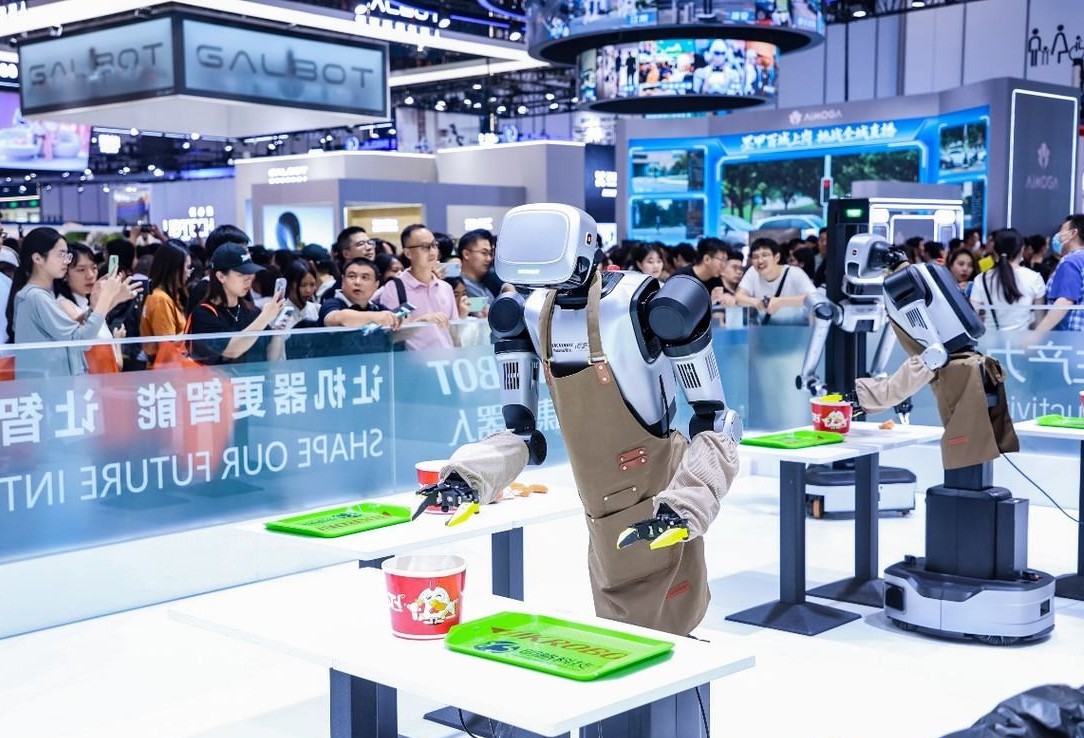
北京の展示会場、次なるロボット戦争はソフトウェアの分野で繰り広げられると予測
今週北京で開催された「2026年世界ロボット会議」の会場天井の吊り下げ装置の下、 「Mininglamp Technology」と「Hikvision Robotics」の2つの名称を掲げた共同ブースが、3列にも及ぶ人だかりを呼んでいた。そこでは、車輪付きヒューマノイドロボットが、食事用のトレイを片付け、物流ラインで小包を仕分けし、人間のオペレーターによる遠隔操作なしにパトロールルートを走行する様子が披露されていた。 この提携が注目されるのは、これまでロボットシャーシを製造したことがない企業向けAIソフトウェア会社が、世界最大級の映像監視機器メーカーのハードウェア部門とタッグを組んだことにある。両社の主張によれば、商用ロボット分野における次の競争の行方は、機械そのものではなく、機械の上位に位置する協調レイヤーによって決まるという。
2006年に「Miaozhen System」として設立され、2019年に「Mininglamp Technology Group」として再編されたMininglamp Technologyは、北京に本社を置くエンタープライズデータインテリジェンス企業であり、香港証券取引所に銘柄コード2718で上場している。2025年11月に香港証券取引所に上場した際、同社は当時「世界初の上場エージェント型AI企業」として売り出されていた。同社の主力事業は、ロボットハードウェアではなく、約2,100のブランドクライアントおよび135社のフォーチュン500企業に販売されているナレッジグラフおよびプライバシー保護型データインテリジェンスソフトウェアである。 杭州に拠点を置くHikvisionの子会社で、移動ロボットおよびマシンビジョン事業を手掛けるHikvision Roboticsは、倉庫や工場にすでに導入されている車輪式およびデュアルアームプラットフォーム向けの、モーションコントロール、マルチセンサーフュージョン、システム統合といったハードウェア面を提供している。 どちらの企業もヒューマノイドロボットで名声を築いたわけではない。だからこそ、両社の共同ブースは単なる日常的な製品デモではなく、重要なメッセージを発信するものとなっている。
ブースで展示された3つのシナリオ(レストランの清掃、産業用物流、インテリジェントパトロール)が選ばれた理由は、いずれもロボットが、単純な動作を実行するのではなく、構造化されていない環境において多段階のタスクチェーンを完遂することが求められるためである。
あらかじめプログラムされた単一の動作。食事トレイを片付けるには、どのアイテムがゴミで、どのアイテムが再利用可能かを認識し、動き回る食事客を避けながら廃棄場所まで移動する必要があります。物流小包を仕分けるには、ラベルを読み取り、仕分け先を決定し、荷物の形状に合わせて把持力を調整する必要があります。パトロールルートでは、決まった経路をたどるのではなく、予期せぬ障害物に対応する必要があります。 これらのタスクは、ロボット工学の研究において個別に見れば目新しいものではなく、過去2年間にヒューマノイドのデモ動画を追ってきた読者なら、これら3つすべてが独立した「見せ物」として披露されてきたのをご覧になったことがあるだろう。 Mininglamp社とHikvision Robotics社が主張しているのは、各ステップを人間が再プログラミングすることなく、これらのタスクを自律的に連鎖させることが真の商業化のハードルであり、そのハードルはロボットアームや車台ではなく、ソフトウェアにあるということだ。利益の源泉は「体」ではなく「脳」にある
この提携について展示会場で講演した幹部、ウー・ミンフイ氏は、業界の今後の展開を、彼が「ロボットの脳」と呼ぶものを軸に説明し、それを2つの層に分けた。1つは個々のロボットが持つオンボード知能、もう1つは同じ施設で稼働するロボット群を管理する組織レベルの調整システムである。 Mininglamp社は、その枠組みの両方を、自社の「ビジョン・言語・アクション」モデルと、「Octo」と呼ばれるマルチエージェント協調プラットフォームを通じて提供している。Octoは、ロボットの種類ごとに専用の制御システムを必要とせず、単一のオペレーター用ダッシュボードから、倉庫や施設全体で異なるタスクを実行する多様なロボットの群れを管理できるように設計されている。 Hikvision Roboticsは、その基盤となるハードウェア層、すなわちセンサーフュージョン、モーションコントロール、および機械的信頼性を提供しており、これらによってソフトウェアのタスク計画が、実際に動く物理的なボディ上で実行可能となる。
この役割分担は、ロボットそのものよりも調達マネージャーにとって重要な変化を、平易な言葉で説明したものです。今日、商用サービスロボットを評価するバイヤーは
実際には、ある企業の部門と別の企業の部門のどちらを選ぶかという問題ではありません。というのも、現在中国におけるモバイルロボットのハードウェアの多くは、ますますコモディティ化が進むサプライヤー基盤から、同様のアクチュエータ、モーター、センサーを調達しているからです。 差別化の鍵となるのは、1つの施設内で異なる作業を行う10台あるいは100台のロボットを、人間のディスパッチャーが一日中手動でタスクを再割り当てすることなく、どの企業のソフトウェアが連携させることができるかという点だ。ソフトウェアの利益率は、ハードウェアの利益率とは異なり、相乗効果を生む。 拡大し続けるロボット群に対してサブスクリプション形式で販売される調整プラットフォームは、ハードウェアの利益率が低い単体ロボットの販売よりもはるかに優れた拡張性を発揮する。まさにこの理由から、ロボット開発の実績がないエンタープライズソフトウェア企業が、独自のシャーシを開発しようとするのではなく、ロボット展示会でハードウェアメーカーの隣にブースを構えることには、十分な根拠があるのだ。懐疑的な見方にも一理ある。 展示会のブースは、通りかかる人々に印象を与えるために作られているものであり、手すりで囲まれた管理されたデモレーンで食事用のトレイを片付けるロボットと、ディナーの繁忙時間帯に実際のレストランの厨房で、監督なしに同じ作業を行い、それに伴う法的責任、食品安全、および例外的な状況への対応をこなすロボットとは、同じものではない。 MininglampとHikvision Roboticsは、展示会場外でこれらの特定のタスクチェーンを稼働させている導入台数や稼働率の統計、あるいは具体的な商用顧客名を公表しておらず、デモと実運用可能なシステムとの区別こそが、このブースがターゲットとする購入者にとって依然として核心的な疑問である。 このデモが確かな形で立証しているのは、基盤となるモデルがタスクごとの再プログラミングなしに複数の知覚および操作ステップを連鎖させることができるという点だ。これは、無監督での商用導入の証明には程遠いものの、単一のトリックしか披露しないデモ動画からは確実に一歩進んだ技術的進歩である。
同じストーリーを異なる形で売り込む、混雑した展示ホール
MininglampとHikvision Roboticsのブースだけが、そのような野心を抱いていたわけではない。隣接する展示ブースでも
同カンファレンスでは、ヒューマノイド開発企業のガルボットや、エンボディッドAIプラットフォームのAIMOGAなどが、人間とロボットが肩を並べて働くという共通のビジョンを掲げたバナーの下で、それぞれ多くの観客を集めるデモンストレーションを行った。これは、その枠組みそのものがいかに議論の的となっているかを浮き彫りにしている。 今年の展示会に参加した真剣な出展者たちは皆、自社のモデルとハードウェアの組み合わせこそが、演出されたデモの段階から、監視不要の商用展開へと真っ先に移行できるものである、という主張を何らかの形で展開している。こうした主張の乱立は、買い手にとってそれ自体が有益な情報となる。 これほど多くの資金力のある企業が、同じ展示ホール内で同じレストランサービスや倉庫仕分けというユースケースに集中しているということは、まだどのベンダーも防御可能な技術的優位性を確立できていないことを示しており、今年の購入決定は、永続的な技術リーダーを選ぶことよりも、ベンダーロックインのリスクを回避することを重視したものになる可能性が高い。こうした過密状態は、MininglampやHikvision Roboticsのブースが、ハードウェアの仕様書よりも協調制御ソフトウェアの売り込みに大きく重点を置いていた理由も説明している。 カメラや力センサーを備えた二腕型移動ロボットは、どのブースの製品であっても見た目はほぼ同様であり、基盤となる部品サプライヤーもますます共通化しているため、ハードウェア仕様だけで競争することは、価格の底辺への競争を招くことになる。 施設全体のシフトパターンにわたって、多様なロボット群を計画・監視するソフトウェア層で競争することは、ライバルがすぐに追随するのは難しい。まさにそれが、ロボット製造の実績がないエンタープライズソフトウェア企業が、ソフトウェアカンファレンスではなく、ハードウェア見本市にこのタイミングで出展した理由である。
なぜパートナーシップの構造そのものがシグナルとなるのか
個別にではなく共同で出展するという選択は、各社が自社の限界をどこにあると見なしているかについて、それ自体が示唆に富んでいる。Hikvision Roboticsはハードウェア製造の規模と既存の顧客基盤を
同社は、長年にわたり倉庫や工場の自動化機器を供給してきた経験をもとに、モバイルロボットの基盤を築いてきた。しかし、Mininglampが専門とするマルチエージェント協調や視覚・言語・動作連携ソフトウェアを一から開発するには、競合他社が動き出す間に、同社が費やしたくないほどの年月を要するだろう。 一方、Mininglampにとっては、自社でロボット製造ラインを立ち上げるという資本的負担を負うことなく、実績のあるハードウェアパートナーと、産業・物流分野の顧客への既存の販路を獲得できる。これは、Jiushi Intelligenceが自社の工場ではなくYutongの工場を通じて新しい無人トラックを製造することにしたのと同じ論理である。 このようなソフトウェアとハードウェアの組み合わせは、ゼロから製造能力を構築するのに何年も費やすことなく、商用化された具現化AI分野で競争しようとする中国企業にとって、標準的な構造になりつつある。この分野のベンダーを比較検討する購入者にとって、この展示ブースが提起する実用的な疑問は、展示会場でロボットが説得力のある姿を見せていたかどうかではない。 重要なのは、ベンダーのソフトウェア層が、実際の施設における全シフトパターンにわたって、多様なロボット群を実際に管理できるかどうか――これには、スクリプト化されたデモレーンが回避するように設計されているような複雑なケースも含まれる――ということ、そして、そのベンダーが、展示会の観客向けに演出された顧客ではなく、無人運用を行っている有料顧客を具体的に挙げているかどうかである。 MininglampとHikvision Roboticsは、より興味深い主張を展開している。すなわち、商用化された「具現化されたAI」のシェアをめぐる戦いは、アクチュエータやグリッパーそのものではなく、ロボットの上位に位置する協調ソフトウェアによって決まるというのだ。 この主張に対する次の具体的な検証の場は、また別のカンファレンスのブースではなく、混合ロボットフリートが人間の介入なしに何シフト稼働したかを公表する意思のある実在の施設となるでしょう。そして、その数値こそが、次に注目すべき指標なのです。
本記事は一般的な情報提供のみを目的としており、投資、調達、または技術的な助言を構成するものではありません。引用された数値は、上場企業の発表および製品情報に基づいています。
本資料は発行時点の情報に基づくものであり、予告なく変更される場合があります。本分析は、展示会において確認された企業の発表内容、製品デモ、および公開市場での動向を総合したものです。










