
Kraken Technology Group、1億7500万ドルのシリーズB資金調達でユニコーン企業に
英国を拠点とするKraken Technology Groupは、DTCPが主導する1億7500万ドルのシリーズB資金調達ラウンドを完了し、NATO加盟国全域で無人水上艦の生産を急速に拡大する中、企業価値が10億ドルに達した。
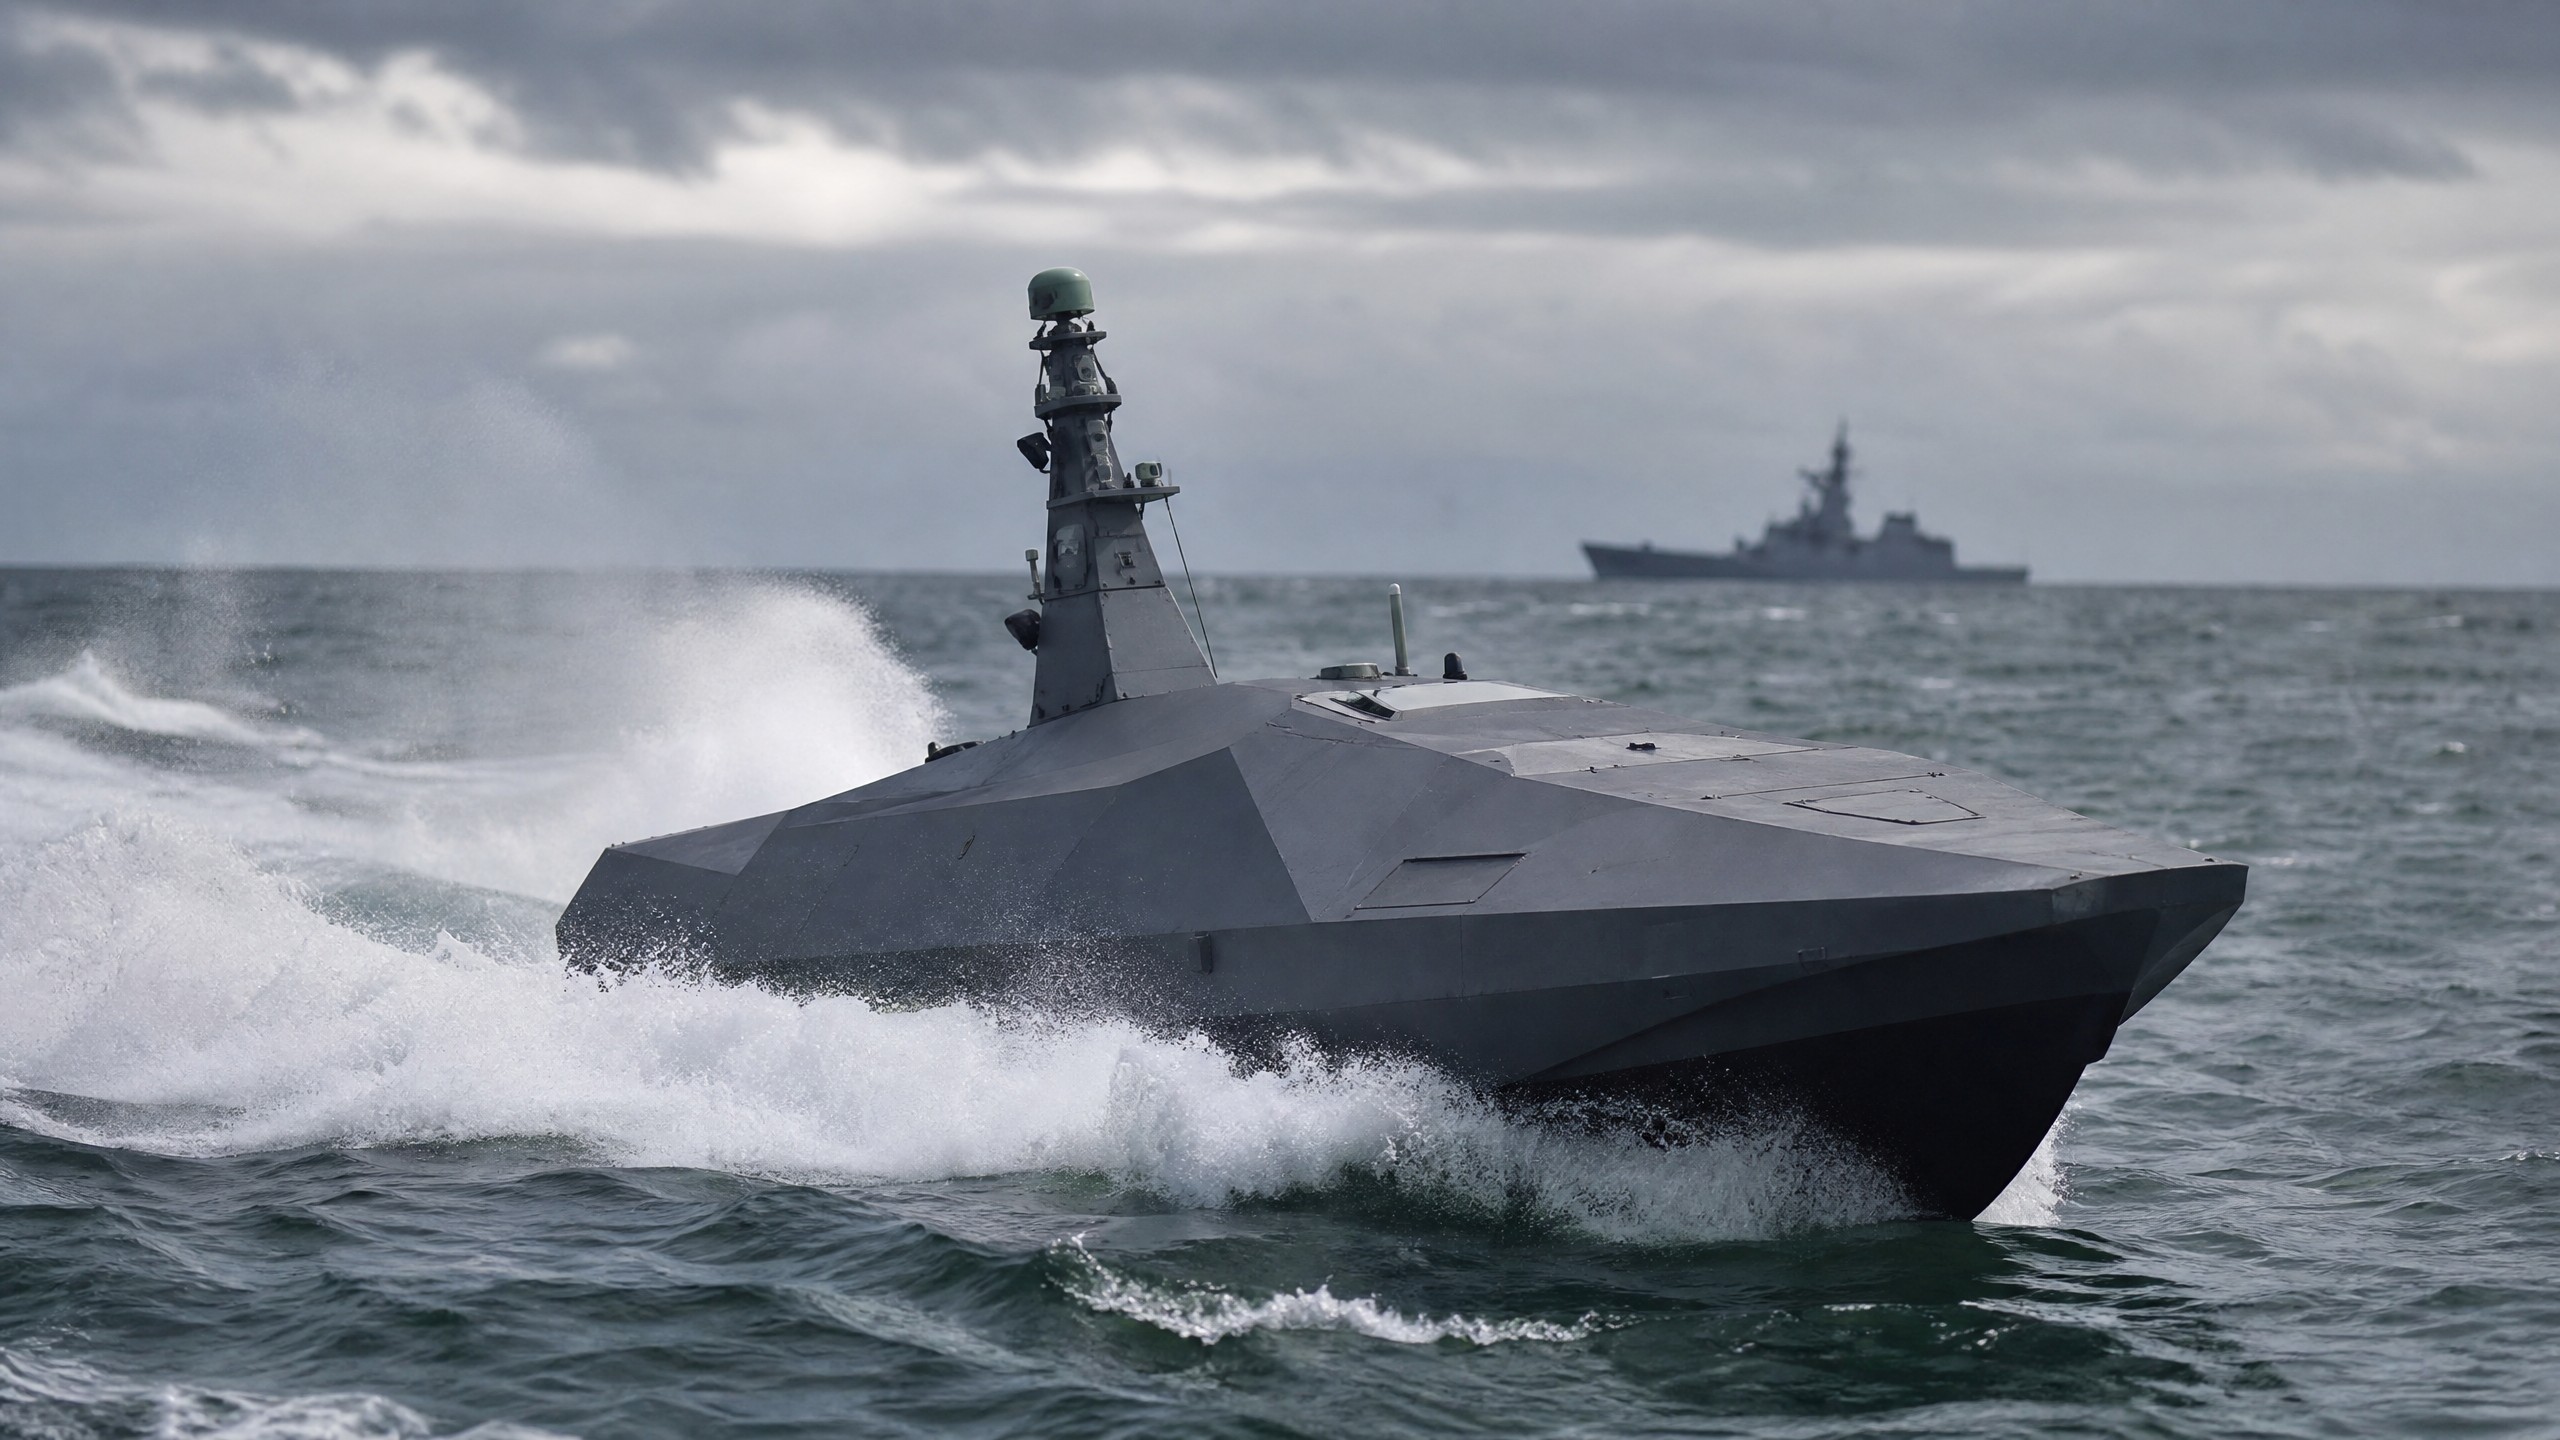
英国を拠点とするKraken Technology Groupは、2026年7月9日、1億7500万ドルのシリーズB資金調達ラウンドを完了し、企業価値10億ドルを達成したと発表した[1]。 本ラウンドはDTCP Defenceが主導し、ブリティッシュ・ビジネス・バンク、NATOイノベーション・ファンド、ラインメタル、イノセア・グループが参加した[1]。この資金調達により、無人水上艇メーカーである同社はユニコーン企業としての地位を確立するとともに、NATO加盟国における自律型海洋プラットフォームの現地生産が大幅に加速することを示唆している[1]。
今回の資金調達は、Kraken社による急速な事業拡大の期間を経て行われたものである。同社の無人水上艇「K3 Scout」は現在、ハンブルクのブローム・アンド・フォス造船所を拠点とする合弁会社、ラインメタル・クラケン社(Rheinmetall Kraken GmbH)を通じて量産されている[1]。 同時に、より大型の「K5 Kraken」および「K7 Sabre」プラットフォームは、Anduril Industries社との提携のもと、米国で製造されている[1]。これらのプラットフォームは単なる開発用プロトタイプではない。現在進行中の複数の紛争において積極的に配備されており、脅威の高い環境下での運用上の有用性が実証されている[1]。 さらに、同社は2025年11月に米特殊作戦コマンド(USSOCOM)から4,900万ドルの「その他の取引権限(OTA)」契約を獲得しており、その能力に対する差し迫った需要が裏付けられている[1]。
シリーズBの資金調達規模が重要なのは、それが「Kraken」を、実証実験の成功と信頼性の高い量産の間で足踏みしている多くのロボット工学および防衛自律技術企業とは一線を画す存在に位置づけるからである。 1億7500万ドルの資金調達は、製造の拡大、サプライヤーの認定、システム統合、人材採用、そして目立たないが不可欠なコンプライアンス、試験、維持管理といった業務を支えるのに十分な規模である。防衛用ロボティクスにおいて、信頼性の高いプロトタイプを製作できる能力は、あくまで始まりに過ぎない。購入者が必要としているのは、再現性のある品質、文書化された性能、サイバーセキュリティ対策、予備部品、トレーニング、
ミッション計画ツール、そして艦隊支援に向けた明確な道筋。Krakenの企業価値評価からは、投資家が同社が概念実証の段階を超え、より厳しい産業実用化の段階へと移行しつつあると見ていることがうかがえる。量産への転換
シリーズBの資金調達は、Kraken Technology Groupが、高性能海洋システムの専門開発企業から、現代の海軍戦における大量需要に応えられる大規模製造企業へと移行したことを示している。 ラインメタルやアンドゥリルといった主要な防衛プライム企業に加え、NATOイノベーション・ファンドのような戦略的ファンドが参加していることは、無人水上艦の配備におけるボトルネックが、もはや技術的な実現可能性ではなく、生産能力にあることを示唆している。
この課題に対するクラーケンのアプローチは、分散型かつ地域密着型の製造に依拠している。ラインメタルとの合弁事業を通じてドイツで「K3スカウト」の量産体制を確立し、アンドゥリルと協力して米国で「K5」および「K7」モデルを製造することで、クラーケンは主要顧客の戦略的優先事項に沿った強靭なサプライチェーンを構築している。 このモデルにより、主要なNATO市場における国内生産要件を満たしつつ、迅速な規模拡大が可能となる。複数の地域でこれらの艦艇を生産できる能力は、現代の防衛調達において極めて重要な要素であるサプライチェーンの混乱リスクを軽減する。
また、この分散型製造戦略は、各地域の防衛部隊とのより緊密な連携を促進し、プラットフォームを迅速にカスタマイズして、各国の特定の指揮系統に統合することを可能にする。NATOの顧客にとって、現地生産は単なる政治的な意向にとどまらない。それは、調達速度、技術移転、整備へのアクセス、主権的管理、そして危機的状況下での生産急増能力に影響を及ぼし得る。海上自律化において、これらの要因はとりわけ
これは、艦艇が特定沿岸環境、通信アーキテクチャ、交戦規則、搭載要件、および海軍ドクトリンに適応しなければならないため、重要な点である。量産への移行は、Krakenのリスクプロファイルも変化させる。初期段階のロボット企業は通常、技術的なマイルストーン、実証実験、自律性能、および初期顧客の獲得状況によって評価される。 一方、防衛分野での量産段階に突入した企業は、異なる基準で評価される。繰り返し製造を行う中で公差を維持できるか? プレッシャーのかかる状況下でも、エンジン、センサー、複合材料、バッテリー、通信機器、制御電子機器を調達できるか? 顧客の受入試験を繰り返し合格できるか? 艦隊への導入に必要なペースで、オペレーターや整備員を訓練・育成できるか? クラーケンの新たな資金調達により、これらの課題に対処するためのリソースは増えたが、同時に期待値も高まっている。防衛ロボット分野における「ユニコーン」という地位は、単なる投資家の信頼の証ではない。それは、産業レベルのスピードで実行に移すという確固たるコミットメントなのである。
消耗可能な戦力の経済学
クラーケン・テクノロジー・グループの企業価値が10億ドルと評価されたことは、海軍の調達戦略における根本的な転換を反映している。従来の海軍力は、少数ながら極めて精巧で高価、かつ多数の乗組員を要する艦艇に依存してきた。これらの資産は膨大な能力を発揮するが、建造コストが高く、更新には時間がかかり、リスクに対する政治的敏感度も高い。 近年の紛争は、ドローン、ミサイル、海雷、電子戦といった非対称的な脅威に対して、大型プラットフォームがいかに脆弱であるかを明らかにした。単一の主要水上戦闘艦の喪失は、莫大な財政的打撃となるだけでなく、重大な戦略的後退をも意味する。
これに対する対応として、「消耗可能な大量戦力」への移行が進められている。これは、防御網を圧倒し、持続的な監視を行い、 kinetic または
人命を危険にさらすことなく、非殺傷効果を発揮する。高性能かつコスト効率に優れるよう設計されたクラーケンの無人水上艦は、まさにこの新しいパラダイムに合致している。1億7500万ドルの投資により、NATO海軍にとって「消耗可能な大規模戦力」を実用的な選択肢とするために必要な規模で、これらのシステムを生産するための資金が確保される。この転換は、海戦における戦術的計算を一変させる。もし敵が、低コストの無人システムに対抗するために、高価な迎撃機、ミサイル、航空機の出撃、あるいは有人海軍資産を投入せざるを得ない場合、その交換比率は防衛側にとって戦略的に不利なものとなり得る。 消耗可能な艦艇が破壊されたとしても、運用側は依然として貴重な情報を得たり、敵に位置を明かさせたり、弾薬を消耗させたり、他のプラットフォームのための隙を作ったりすることができる。「消耗可能な集団」によって生み出される経済的な非対称性は、現代の海洋戦略を特徴づける要素となりつつある。
この概念は、指揮官が「持続性」について考える方法も変える。有人艦艇や航空機は、人間の耐久力、乗組員のリスク、整備サイクル、そして政治的配慮によって制約を受ける。一方、無人水上艦艇は、異なるリスク許容度のもとで、反復的、危険、あるいは単調な任務に割り当てることができる。 これらは、要衝の哨戒、港湾の監視、重要艦艇の護衛、航路の点検、センサーの展開、囮としての役割、あるいは通信範囲の拡大などに活用できる。最も価値のある活用例は、特定の単一任務ではなく、有人部隊の体制を比例的に増強することなく作戦上の存在感を高める能力にあるかもしれない。
ロボット市場にとって、これはARPI(自律型ロボット普及指数)の直接的なシグナルである。ロボットシステムが孤立した試験段階から実際の運用需要へと移行し、顧客が繰り返し購入する意思を示し、生産能力が制約要因となる段階に至ったとき、ARPIの重要性は高まる。Krakenによる資金調達ラウンドは、無人海上システムが
防衛分野における普及率の高まりという段階。統合の課題
Kraken社は、無人水上艇を大規模に生産するための資金調達と製造パートナーシップを確保しているが、次の重要な段階は、これらのプラットフォームを既存の海軍アーキテクチャに統合することとなる。 課題は単に船舶を建造することだけでなく、紛争環境下で無人艦艇の艦隊を運用するために必要な、安全な通信ネットワーク、自律制御システム、および作戦概念の開発にある。
業界のオブザーバーは、Krakenのプラットフォームが、より広範な指揮統制システム、特にパートナー企業であるAndurilが開発したLatticeソフトウェアプラットフォームを含むシステムとどのように統合されるかを注視すべきである。複数の無人水上艇を、有人資産や、航空機や水中艇を含む他の無人システムと連携させる能力こそが、作戦上の有効性を決定づける究極の要因となるだろう。 競争はもはや、誰が最も高速で耐久性の高い船体を建造できるかという点だけにとどまらない。誰が、最も堅牢で、安全かつ相互運用性が高く、任務に適応可能な自律システムを提供できるかが問われているのだ。
高度なセンサー、エッジコンピューティング機能、自律制御スタック、および安全なデータリンクの統合こそが、この急速に進化する市場における重要な差別化要因となるだろう。海洋はクリーンな運用環境ではないため、海上自律化は特に困難を極める。 塩水、振動、温度変動、霧、嵐、波によるクラッター、レーダー反射、商用船舶、漁船、小型船舶、そして競合する周波数帯――これらすべてが自律航行を複雑にしている。 船舶は、環境を認識し、物体を分類し、必要に応じて航行規則を遵守し、任務目標を実行し、脅威に対応しなければならない。また、GPSの受信状態が悪化したり、通信が妨害されたり、オペレーターが継続的な制御を維持できない状況下でも、これらを実行できなければならない。
また、業界は、Kraken社とそのパートナー各社がペイロードのモジュール性をどのように扱うかにも注目すべきである。防衛分野の顧客は、情報、監視、偵察、電子戦、対機雷作戦、兵站、通信中継、あるいは攻撃用ペイロードなど、さまざまな任務パッケージに対応できる共通の船体を求めることが多い。 優れたプラットフォームとは、単に高速で生存性が高いだけではありません。任務要件が変化しても有用性を維持できるよう、十分な適応性を備えている必要があります。この市場において、ペイロードの柔軟性は製品の寿命を延ばし、顧客のリスクを軽減するとともに、共通のニーズを持ちながらも戦術や予算が異なる同盟国の海軍にとって、調達を容易にするものです。
自律型戦闘の産業化
「Kraken Series B」は、自律型戦争分野がベンチャーキャピタルの周辺領域から産業の主流へと移行しつつあることを明確に示している。ラインメタルのような老舗の防衛請負業者や、英国ビジネス銀行やNATOイノベーション基金のような政府系機関によるイニシアチブの参入は、政府や従来の主要企業が、自律型システムを大規模に生産するために必要なインフラに現在積極的に投資していることを示している。
これは、防衛産業基盤における構造的な転換を意味する。焦点は、斬新なAIアルゴリズムの開発にとどまらず、製造、サプライチェーン管理、品質保証、安全認証、現地生産といった厳しい現実へと広がっている。 この新時代を主導するのは、最先端の自律技術と、信頼性の高いシステムを大量に供給する産業能力とを融合させることができる企業である。この産業化の段階では、自律プラットフォームに対する需要の高まりに対応するため、中小のテクノロジー企業が老舗の防衛主要メーカーの製造力を求めることで、さらなる業界再編や戦略的提携が進むと見られる。
からの移行は
プロトタイプから量産への移行は、防衛技術系スタートアップにとって新たな試金石となっています。ソフトウェア市場では、プロダクト・マーケット・フィットが確立されれば、事業規模の拡大が急速に進むことがよくあります。一方、ロボティクス分野では、物理的なコンポーネント、工場の生産能力、試験インフラ、サプライヤーの信頼性、規制要件、オペレーターのトレーニング、メンテナンス体制といった要因によって、事業規模の拡大が制約されます。 防衛ロボット分野には、輸出規制、機密情報の統合、サイバーセキュリティ保証、安全性審査、顧客固有のミッションシステムなど、さらに別の層が加わる。KrakenのシリーズB資金調達は、投資家が単なる製品ラインだけでなく、こうした制約を乗り越えることができる産業運営モデルそのものに投資していることを示唆している。この広範な示唆は、海上領域にとどまらない。航空ドローン、地上ロボット、自律型物流車両、対ドローンシステム、ロータリング弾薬、水中システムはすべて、同様の産業化サイクルを経て進展している。防衛市場は、自律性が意味を持つのは、それが十分な数で実戦配備できる場合に限られることを学びつつある。 製造、維持、統合ができない優れたシステムは、戦略的に限界がある。Krakenの資金調達は、ロボティクス分野における次の競争優位性は、自律技術と生産体制の融合から生まれるかもしれないという点を裏付けている。
戦略的示唆:調達視点
自律型海上システムを評価する調達担当者や運用責任者にとって、クラーケンの資金調達ラウンドは、実践に活かせるいくつかの示唆を与えている。第一に、ドイツと米国で異なるプラットフォームを生産する分散型製造モデルは、サプライチェーンのレジリエンスの重要性と、調達を現地の生産能力に整合させる必要性を浮き彫りにしている。 購入者は、世界的な供給環境が混乱している状況下でも納入を保証できるベンダーを優先すべきである。複数の同盟国からプラットフォームを調達できる能力は、
地政学的ショックや物流のボトルネックに対する重要な緩衝材となる。第二に、現在進行中の紛争におけるクラーケン社のプラットフォームの積極的な配備は、評価のための極めて重要なデータポイントを提供する。調達決定にあたっては、管理された実証実験のみに依存するシステムよりも、実戦での実績が証明されているシステムを優先すべきである。 自律型分野においては、デモ時の性能と実戦配備時の現実との間に依然として大きな隔たりがある。実際の紛争という試練の場でテストされたシステムは、平時の演習では再現できないレベルの信頼性と運用上の成熟度を備えている。
最後に、アンドゥリル社との提携は、無人水上艦の価値が、その物理的な性能と同様にソフトウェアの統合にも大きく依存していることを示唆している。プラットフォームを評価する際、購入者は、既存および将来の指揮統制ネットワークと連携するシステムの能力を評価しなければならない。 ハードウェアはあくまで伝達手段に過ぎない。ソフトウェア、データ層、自律ロジック、そしてネットワークの耐障害性こそが、その能力の中核をなす。調達戦略は、艦艇の物理的な仕様にのみ焦点を当てるのではなく、データリンク、自律アルゴリズム、オペレーターインターフェース、サイバーセキュリティ体制、保守性を含むシステムアーキテクチャ全体を評価する方向へと進化しなければならない。
本格的な調達検討では、維持管理についても検証すべきである。ベンダーは予備部品をどのくらいの速さで納入できるか? 損傷した船舶は前線拠点で修理可能か? 任務システムは、現場で交換できるほどモジュール化されているか? ソフトウェアの更新は安全に展開できるか? オペレーターにはどの程度の訓練負担が求められるか?通信状態が悪化した場合、システムはどのように機能するか?これらの質問は二次的なものではない。これらが、自律型海洋システムの艦隊が運用上の資産となるか、それとも維持管理の負担となるかを決定づけるのである。
高い浸透率
シグナルKrakenの資金調達ラウンドは、自律型ロボットの普及度を評価するために用いられるいくつかの要素において進展を示しており、ARPIのコア基準を満たしています。最初の要素は資本集約度です。 1億7500万ドルのシリーズB資金調達は、量産規模を支えるのに十分な規模であり、戦略的投資家からの信頼を示唆している。2つ目の要素は、生産準備状況である。同社は単なる実験用プラットフォームについて述べているわけではない。ドイツのラインメタル社との合弁事業を通じて「K3 Scout」を生産しているほか、米国ではアンドゥリル社と共同でより大型のプラットフォームを製造している[1]。
3つ目の要素は、実戦配備の実績である。進行中の複数の紛争における実戦投入は、制御された実証実験よりも強力なシグナルとなる。なぜなら、システムが実際の作戦上の負荷にさらされていることを示唆しているからである[1]。 4つ目の要因は、調達実績である。4,900万ドル規模の米特殊作戦コマンド(USSOCOM)の「その他取引権限(OTA)」契約は、洗練された防衛調達者からの需要を示している[1]。5つ目の要因は、エコシステムへの統合である。ラインメタル社およびアンドゥリル社との提携により、Kraken社はより広範な産業およびソフトウェアネットワークの中に位置づけられており、これは相互運用性や艦隊への導入において重要である。
主なリスク要因は、依然として紛争環境下における自律性の堅牢性である。GPS信号が弱まったり、妨害を受けたり、サイバー攻撃にさらされたりする領域で自律型船舶が使用されるほど、搭載された知覚システム、エッジ処理、任務の自律性、および安全なフォールバックモードに対する負荷は高まる。 企業は、生産能力や市場の需要という点で高い評価を得ていても、レジリエンスに関する困難な技術的課題に直面している可能性がある。この緊張関係こそが、クラーケンの次の段階が重要である理由である。船体の規模拡大は不可欠だが、信頼性の高い自律性を拡大することが決定的な試金石となる。
スピードボートからスマート・スウォームへ
従来の海軍を、クイーンや
ルーク。強力な駒ですが、1つでも失えば大きな打撃となります。そこで、自力で移動し、互いに通信し合い、盤面の支配を助けることができるポーンが何百体も加わると想像してみてください。クラーケン・テクノロジー・グループは、こうした「スマートポーン」を開発している。これらは高速で無人化されたボートであり、船員を危険にさらすことなく、先遣偵察、エリアの監視、装備の運搬、あるいは敵の注意をそらすといった危険な任務を遂行できる。 同社が今回調達した1億7500万ドルは、これらのスマートボートをより迅速に生産するための工場やサプライチェーンの拡充に充てられる。海軍各国は、数隻の極めて高価な艦艇だけに頼るよりも、能力が高く低コストな無人システムを多数保有する方が有利であることに気づいているからだ。
このアプローチにより、海軍はより広範囲をカバーし、より多くのリスクを冒し、敵の意思決定を複雑にすることができる。敵が有人大型艦艇を1隻目撃した場合、標的は明らかだ。 一方、敵が広範囲に展開する多数の高速自律艇に直面した場合、状況の把握や対抗策の立案はより困難になる。その価値は個々の艇だけにあるのではない。艇、センサー、オペレーター、ソフトウェアが連携して機能するネットワーク全体にこそ価値があるのだ。
重要なのは船体だけではない
自律型海上システムに関する報道でよく見られる誤解は、最高速度、航続距離、航続時間、積載量といった船舶の物理的仕様に焦点が当てられがちな点だ。これらの指標は重要だが、自律型海軍戦における核心的な課題を見落としている。
厳しい現実として、GPSが利用できない環境や電子妨害が行われている環境下でも運用可能な、信頼性が高く、安全で自律的な指揮統制ネットワークを構築することに比べれば、高速な船舶を建造することは比較的容易です。Kraken社のプラットフォームの真の価値は、その船体設計だけでなく、ソフトウェアの回復力や、次のような状況下でも効果的に運用できる能力によって決まるでしょう。
通信状態が悪化している。焦点は、プラットフォームからネットワークへと移さなければならない。司令センターとの接続を失ったり、GPSなしでは航行できなかったりする自律型船舶は、どれほど高速で航行できようとも、かえって足手まといになりかねない。真の革新は、電子環境が過酷な状況下であっても、これらの船舶が自律的に判断を下し、他の資産と連携し、危険を回避し、任務を遂行できるようにするアルゴリズムにある。
だからといって、船体が重要でないというわけではない。船舶用ハードウェアは依然として、過酷な環境に耐え、荒海でも速度を維持し、繊細な電子機器を保護し、ペイロードの交換に対応し、前線環境でも保守が可能でなければならない。 しかし、戦略的な優位性を握るのは、堅牢な船舶工学と、信頼性の高い自律性、セキュアなネットワーク、そして迅速な生産を融合させることができるベンダーである。Krakenの新たな資金調達により、同社はこうした「フルスタック」で競争するためのリソースを手に入れた。次の試練は、その実行力だ。
参考文献
Kraken Technology Group シリーズB資金調達発表、2026年7月9日。
免責事項:本記事は情報提供のみを目的としており、財務、投資、または技術的な助言を構成するものではありません。











