
ファラデー・フューチャー、9台のロボットと株式の逆分割を賭けの一環として投入
ファラデー・フューチャーは9月19日の発表イベントで、9種類の新型ロボットを公開するとともに、8万9900米ドルのヒューマノイドロボット「フューチャリスト」の販売を開始した。これは、失敗に終わったEVメーカーからロボットメーカーへの10年にわたる事業転換が成功することを証明するための、同社にとってこれまでで最も明確な試みである。

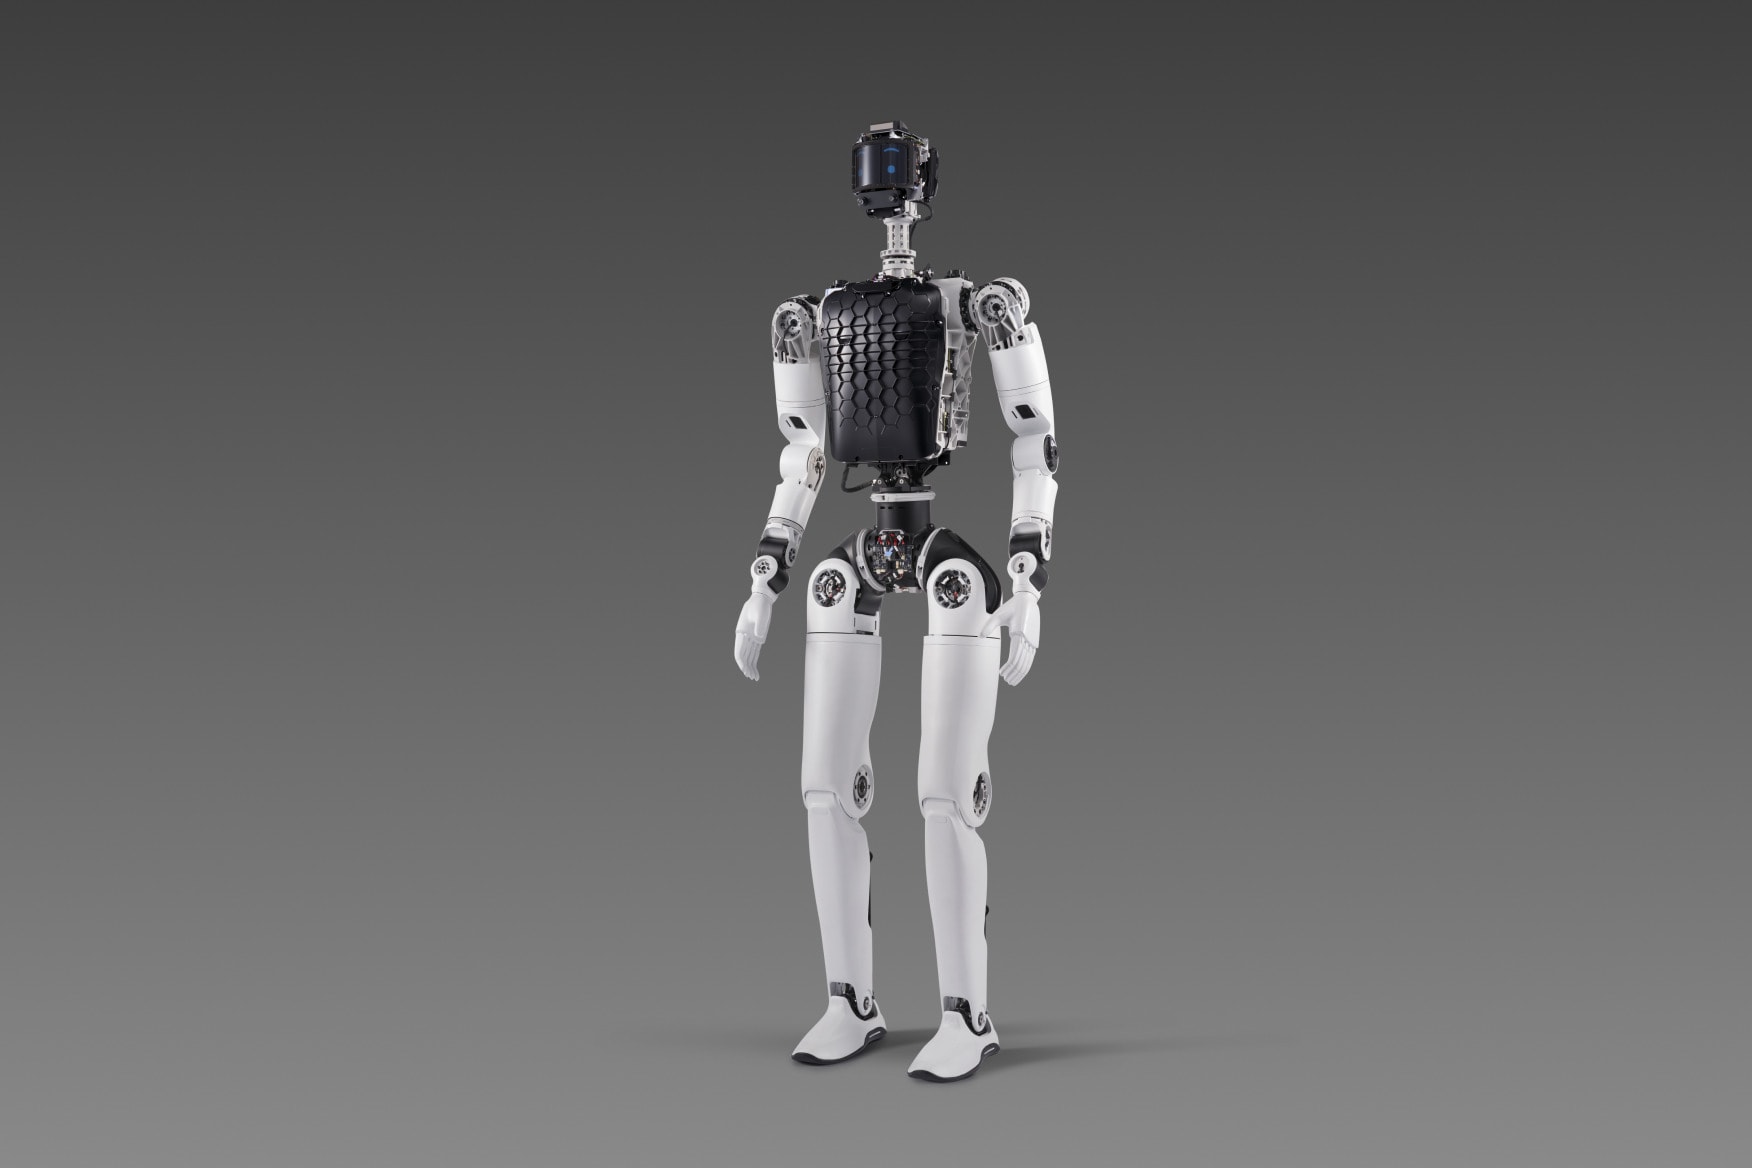
カリフォルニア州ガーデナ。ファラデー・フューチャーは金曜日の夕方、「919」ローンチイベントの締めくくりとして、卓上型のコンパニオンロボットから実物大のヒューマノイドロボットまで、9種類の新型ロボットを一斉に市場に投入するとともに、新型「Futurist」の一般販売を89,900米ドルで開始した。 太平洋時間午後5時に同社のガーデナ本社からライブ配信されたこのイベントは、同社が「One-Brain Multi-Form Multi-Capability(ワン・ブレイン・マルチフォーム・マルチキャパビリティ)」と呼ぶ「Robot World 2.0」の製品展開を完結させるものとなった。
ファラデー・フューチャーは、これまでに実現した成果よりも、実現できなかったことの方でよく知られている。同社は10年間にわたり、テスラに対抗する電気自動車の製造を試みたが、そのほとんどは失敗に終わり、資金調達ラウンドで資金を使い果たし、ネバダ州での工場建設計画は停滞し、その過程で創業者である賈躍亭氏が個人破産を申請する事態となった。 ナスダック上場を維持するために7月に実施された150対1の株式併合は、同社の資金余力がどれほど逼迫しているかを如実に物語っている。 9体のロボットによる発表は、物理空間で感知・行動する機械を扱うAIの一分野である「具現化された人工知能(embodied AI)」への事業転換が、二度目の失敗ではなく、新たな第二幕であることを証明しようとする同社の試みだ。
見出しを飾るロボットの数
金曜日に発表された9つのデバイスは、3つのボディタイプと3つのサイズクラスにまたがっている。ヒューマノイド、四足歩行型、移動式マニピュレーターの各形態があり、それぞれ大型、中型、小型の構成で提供される。これらは6つの製品ラインに分類される。 ヒューマノイドシリーズの中核をなすのは「Futurist」と「Master」で、その下位モデルとしてコンパクトな「Master Mini」が位置づけられている。「Aegis」と「Navi」は四足歩行ロボットのカテゴリーをカバーする。ラインナップを締めくくるのは「Faber」で、これは同社の移動型マニピュレーターシリーズであり、倉庫や軽工業向けの作業用に設計された、車輪付きベースに2本のロボットアームを組み合わせたモデルである。
「オールニュー・フューチャリスト」は、これら9機種のフラッグシップモデルです。最大500ニュートンメートルのピークトルクを発揮する28基の高性能モーターを搭載しており、倉庫などで調達チームが求めるような力で物体を持ち上げたり運搬したりするのに十分な性能を備えています。
実験室でのデモではなく、ホスピタリティ分野での実運用を想定しています。このロボットは、カスタマイズ可能な画面式顔ディスプレイを通じて、約50言語での対話に対応しており、 また、ファラデー・フューチャー社によれば、これは米国で販売されるフルサイズヒューマノイドロボットとして初めて、NVIDIAの「Sonic」全身モーション制御システムをネイティブで搭載したモデルである。同システムは、ヒューマノイドのバランス、歩行、操作をリアルタイムで調整するためのNVIDIAのソフトウェアレイヤーだ。 同社が「スキルパッケージ」と呼ぶ、プリインストールされたタスク機能(1万米ドル相当)を含め、8万9,900米ドルの価格設定となった「Futurist」は、Unitreeの大衆向けヒューマノイドよりもはるかに高価であり、Boston DynamicsやAgility Roboticsが初期の企業向けフリート向けに提示している価格帯に近い。ハードウェアには、K-12教育、研究、セキュリティ、検査の4つの業界別パッケージが同梱されている。教育および研究パッケージでは、小型モデルの「Master Mini」と「Nova」に、大学のロボット工学プログラムや中等教育のSTEM教室向けのカリキュラムおよび実験室統合ソフトウェアを組み合わせたもので、フルサイズの「Futurist」よりも低コストなエントリーポイントとなっている。 セキュリティおよび点検向けの組み合わせは、四足歩行ロボット「Aegis」を中核としています。ファラデー・フューチャーによると、このロボットはすでに米国での完全なコンプライアンス認証を取得しており、今週シカゴで開催された「国際製造技術展(IMTS)2026」の展示会場で、パトロールや異常検知のルーチンが実演されました。 これらのロボットは、マルチセンサーフュージョンとSLAM(同時位置推定・マッピング)技術を採用している。SLAMとは、機械が未知の空間の地図を作成しつつ、その中での自身の位置を追跡することを可能にする技術であり、人間がすべての動作を逐一操作することなく動作することができる。
スペックシート以上に重要となるかもしれない「国産」というラベル
ファラデー・フューチャーがセキュリティおよび検査ラインに参入したタイミングは、ロボットの設計とは無関係な政策転換と重なっている。連邦通信委員会(FCC)は、「安全かつ信頼できる通信ネットワーク法(Secure and Trusted Communications Networks Act)」に基づく「対象リスト(Covered List)」に、ヒューマノイドロボットおよび四足歩行ロボットを追加した。
7月、米国は、こうした機器によって収集されたデータが監視に利用されたり、遠隔操作されたりするリスクを理由に、国家安全保障上の観点から、中国メーカーによる当該カテゴリーの製品に対する新たな輸入許可を事実上阻止した。 米国内の施設向けに中国製の四足歩行ロボットを購入できなくなったセキュリティ請負業者や重要インフラ運営事業者にとって、自社製の「Aegis」ユニットを国内で組み立て、コンプライアンス認証を行っているナスダック上場企業には、そのロボットが「Unitree Go2」を純粋なスペック面で上回るかどうかとはほとんど関係のないビジネスチャンスが生まれている。 ファラデー・フューチャー(Faraday Future)は、この機会を「既成の優位性」ではなく、「未解決の課題」として捉えている。 同社は、今月下旬にピッツバーグで開催される「国際知能ロボット・システム会議(IROS)2026」の展示会と並行して行われる「Built in USA」ビジネスパートナー会議の第2部を、特に米国での生産に向けた上流製造およびサプライチェーンパートナーの募集に活用している。 ファラデー・フューチャーのサプライチェーンは、創業者の賈躍亭(ジア・ユエティン)氏の過去の事業に紐づく中国との製造提携関係に長年依存してきたが、それが現在の規制の下で明確に適合するのか、それとも現地化の取り組みが定着してから初めて適合するのかは、規制対象セクターの買い手にとって、契約締結前に明確な回答を求めるべきコンプライアンス上の問題であり、プレスリリースからの推測で済ませるべきものではない。販売台数が実際に示していること
より重要なポイントは、仕様書ではなく、ファラデー・フューチャーが製品ニュースと併せて報告してきた数値にある。同社は8月の開示資料で、8月末までのロボットの累計販売台数および出荷台数が552台に達したと発表しており、8月単月では158台という月間記録を更新した。 経営陣は通年で2,000台という目標を設定しており、ロボット事業は現在、製品レベルでプラス粗利益率を達成していると述べています。つまり、
販売される1台ごとに、製造コストを上回る収益がもたらされる。これは自動車業界が決して達成できなかった点だ。これらの数字は、市場シェアというよりも、企業の存続を物語る点でより重要だ。年間2,000台という目標は、UnitreeやAgiBotといった中国メーカーが2026年上半期だけで出荷した数万台のヒューマノイドに比べれば、誤差の範囲に過ぎない。 さらに、ファラデー・フューチャー(FF)自身のこれまでの経緯を鑑みれば、購入者にとっては、その数字が2~3四半期連続で実績として現れるまでは、表向きの数字を過大評価しない十分な理由がある。 数百台規模でのプラスの粗利益率が示しているのは、ユニット経済性がもはやFF 91電気自動車の頃のような未解決の問題ではなくなったということだ。FF 91では、同社はわずか数台しか納車できなかった一方で、数億ドルの損失を出していた。 89,900米ドルのロボットを、たとえ少量であっても利益を出して販売することは、大量生産で1台ごとに赤字を出すこととは、バランスシート上の問題が根本的に異なる。
「Futurist」をボストン・ダイナミクスの「Atlas」や「1X Neo」と比較検討する購入者にとって、判断の基準はブランドの実績というよりは、ファラデー・フューチャーのような財務状況にある企業が、3年後も依然として交換用部品やソフトウェアのアップデートを提供し続けているかどうかという点にある。 株式の逆分割は、同社のナスダック上場維持にはつながったものの、資金繰りの解決には至らなかった。実績のないハードウェアに対する複数年のサービス契約を検討する調達チームが、そのリスクを取引条件に織り込むのは当然の判断だ。これは、資金調達を維持するために繰り返し株式の希薄化を行ってきた他の中小企業ベンダーとの取引においても同様である。
金曜日の発表が単発のマーケティング施策だったのか、それとも繰り返し可能な販売活動の始まりだったのか――その真価が問われる短期的な試練が、間もなく訪れる。 ファラデー・フューチャーは、9月28日から30日までピッツバーグで開催されるIROS 2026にもブース932で出展する予定であり、これは研究機関や産業用システムインテグレーターからの展示会場での関心を、契約締結へと結びつける次の機会となる。
デモデーの見出しではなく、受注実績こそが重要だ。同社は今後数週間以内に第3四半期の決算も発表する予定であり、これは「919」の発売後に初めて公表される財務情報となる。9月の受注台数が8月の過去最高記録である158台を上回ったのか、それとも同水準にとどまったのか、その初期の動向を最も明確に示す指標となるだろう。激戦区において、ファラデー・フューチャーは「幅広さ」で切り抜けることを狙っている
「幅の広さ」こそが明確な戦略だ。 テスラが単一の「オプティマス」シリーズに、ボストン・ダイナミクスがエンタープライズ向け「アトラス」に注力しているのに対し、ファラデー・フューチャーは6つの製品ファミリーと9つの個別デバイスを同時に投入することで勝利を目指している。同社は、サイズ、形状、価格帯の何らかの組み合わせが、より狭い範囲に焦点を絞った競合他社のロードマップよりも早く、特定の購入者のニーズに合致すると賭けているのだ。 このアプローチは、ファラデー・フューチャーがかつて電気自動車(EV)分野で試みた手法を彷彿とさせる。当時、同社はどのモデルも十分な販売台数に達する前に、計画中の複数のモデルにリソースを分散させていた。その戦略が、持続可能な自動車ビジネスを生み出すことに失敗したのを目の当たりにした投資家たちにとって、この類似点は見逃せない。
規模という観点から見ると、この賭けの現実味が浮き彫りになる。AgiBotは2026年上半期だけで約8,400台のヒューマノイドを出荷し、世界市場の44%のシェアを占めた。Unitreeも約5,900台、31%のシェアでそれに続いている。 ファラデー・フューチャーが8月までに販売した552台は、6か月ではなく1年間に換算すると、中国のライバル各社の販売ペースに比べて2桁も低い水準にある。 同社は販売数量で競争しているわけではない。その戦略は、国内認証を取得した6種類の製品ラインナップを、教育、セキュリティ、軽工業といったニッチ分野の米国バイヤーに直接販売することで、ヒューマノイドのフォームファクターに注力し、主に中国や中東向けに販売している販売数量のリーダー企業がそれほど熱心に追いかけていない収益性の高い市場を開拓できるという賭けだ。
商業的な試金石は、「Futurist」がプロモーション動画の中で説得力のある歩き方をできるかどうかではない。市場に出回っている信頼できるヒューマノイドなら、今やどれでもそれができるからだ。真の試金石は、警備会社や病院が
今四半期に、ある教育機関や学区が複数台の注文契約を締結し、保証期間終了後もロボットを使い続けた場合、デモ機と実運用可能なシステムとの間には、現時点でこの分野のすべての参入企業を分かつ大きな隔たりがある。 ファラデー・フューチャーが公表した、2月以降の累計販売台数552台(年間目標は2,000台)という数字は、注視すべき指標だ。もし同社が年末までにさらに400台でも販売できれば、自動車メーカーからロボットベンダーへの転換は、稀に見る「二度目のチャンス」の実現として映るだろう。 もし販売ペースが8月の水準に近いまま停滞すれば、金曜日に発表された9台のロボットは、製品発売というよりは、過去に度重なる失敗を経験してきた同社による最後の大規模な試みとして受け止められるだろう。本分析は、ファラデー・フューチャーのロボット事業に関連する同社の声明、製品情報、および公開市場での動向を総合したものです。これは一般的な情報提供のみを目的としており、投資、財務、または法律上の助言を構成するものではありません。
ヘッダー画像のクレジット:ファラデー・フューチャー。











