今週、ロボット産業は垂直統合の道を歩み始めた。東南アジアには再び組立ラインの導入が提案された。
トヨタの40万台規模の自社製ヒューマノイド計画、D-Roboticsによる4億米ドルの資金調達、 UWANTによる7億1500万米ドル規模の蘇州拠点、そして韓国政府が後押しする「ヒューマノイド・サミット」――これらはいずれも1日のうちに相次いで発表されたが、いずれも国や企業がロボットを「購入」するのではなく、その「層」を自ら所有することを選択した事例である。 フィリピンの電子機器輸出からタイの製造業向け税制優遇措置に至るまで、このインフラ構築における東南アジアの役割は依然として組立と生産スペースにとどまっており、誰が価値を獲得するかをますます決定づける標準、データ規則、あるいはソフトウェア層の策定における発言権は持っていない。

9月17日から18日にかけて、約1日の間に4件の発表が相次いだ。トヨタは、自社開発のヒューマノイドロボット「ELEY」40万台を、世界中の工場で従業員と並行して稼働させる計画だと発表した。 蘇州に拠点を置くUWANTの親会社であるJiandan Youweiは、呉江区に建設する4段階の製造・研究開発拠点に51億人民元(約7億1500万米ドル)を投じることを決定した。 ホライゾン・ロボティクスがインキュベートした深センの半導体メーカー、D-Roboticsは、ミライ・アセット・キャピタルが主導する4億米ドルのシリーズC資金調達を完了し、すでに800万個以上を出荷している「Sunrise」チップ製品の生産拡大を図る。 また、韓国科学技術情報通信省は、9月22日に副大臣の開会挨拶で幕を開ける「第1回ヒューマノイド・サミット・ソウル」を後援し、同省はこのイベントを「フィジカルAIの商業化を世界的に主導する」ことを目的とした国家戦略への支援であると説明した。
4つの発表、3カ国、そして誰も口には出さなかった一つの共通点――そのすべてが、オープンな市場に販売する能力ではなく、自らが管理する能力を構築しようとしている国や企業によるものだ。
これこそが今週の真のストーリーであり、特定のロボット1台とは何の関係もない。トヨタはヒューマノイドのサプライヤーを探し回ったわけではない。ELEYを自社生産ラインとして開発したのだ。D-Roboticsは、現れた誰にでも汎用的なシリコンチップを販売しているわけではない。 同社の「Sunrise」チップやRDK開発者キットは、ロボット開発者を、ホライゾン・ロボティクスとそのスピンオフ企業が端から端まで管理するチップスタックに縛り付けるために存在する。韓国のサミットは、出展企業を探すための見本市ではない。それは、一世代前に半導体や造船が戦略的分野と宣言されたのと同様に、ロボット工学を戦略的分野と宣言する国家省庁の発表なのだ。
私はフィリピンを拠点にロボット工学のデータプラットフォームを運営しており、つまり私の仕事は、誰が実際に何を、誰のために製造しているかという分類に基づいて、まさにこの種の企業や政府の動きを正確に追跡することだ。そして、私は以前にも同様のパターンを目にしてきた。それは中国が
自動車メーカーがEV用バッテリーでやったこと、そして韓国の財閥がメモリチップでやったことと同じだ。ある業界が特定の部品を戦略的と判断した場合、勝者たちはその部品を購入するのをやめ、自ら所有し始める。「組み立て」こそが取引の核心であり、東南アジアはその約束を果たした
東南アジアがこうしたハードウェアの波に対して示す常套的な対応は、新たな資本や政策ではない。それは、戦略的セクターを持つ国には太刀打ちできない価格で提供される労働力と生産スペースである。これは過去にも功を奏してきた。 フィリピン半導体・エレクトロニクス産業財団(SEIPF)によると、2025年のフィリピンのエレクトロニクス部門の輸出額は496億4000万米ドルに達し、2024年から16%以上増加し、同国の総輸出額の59%近くを占めた。 これは、政府の公約によって支えられているような周辺的な産業ではない。これは、ロボット製造に必要と思われるまさにその種の受託組立業務を数十年にわたり積み重ねて築き上げられた、世界でも有数の電子機器依存度の高い貿易構造の一つである。
タイ政府は、その役割が今日どれほどの価値を持つかについて、最も明確な回答を示している。同国の投資委員会(BOI)は、A1促進カテゴリーの下で、自動化・ロボット機器メーカーに対し、上限なしの8年間の法人所得税免除を認めている。 別の優遇措置として、国内メーカーが導入する自動化設備の少なくとも30%がタイ産部品で構成されている場合、投資額全額に相当する最大3年間の免税が適用される。細則をよく読めば、この提案の意図は明白だ。つまり、「ここでロボットを製造するか、自社の生産ラインを自動化する際にタイ製の部品を購入せよ」ということである。 いずれの優遇措置も、タイが完成したヒューマノイドを導入することや、完成したチップスタックを購入すること、あるいはトヨタ、D-Robotics、あるいはソウルの省庁が意思決定を行っている戦略の場に参加することを前提として策定されたものではない。
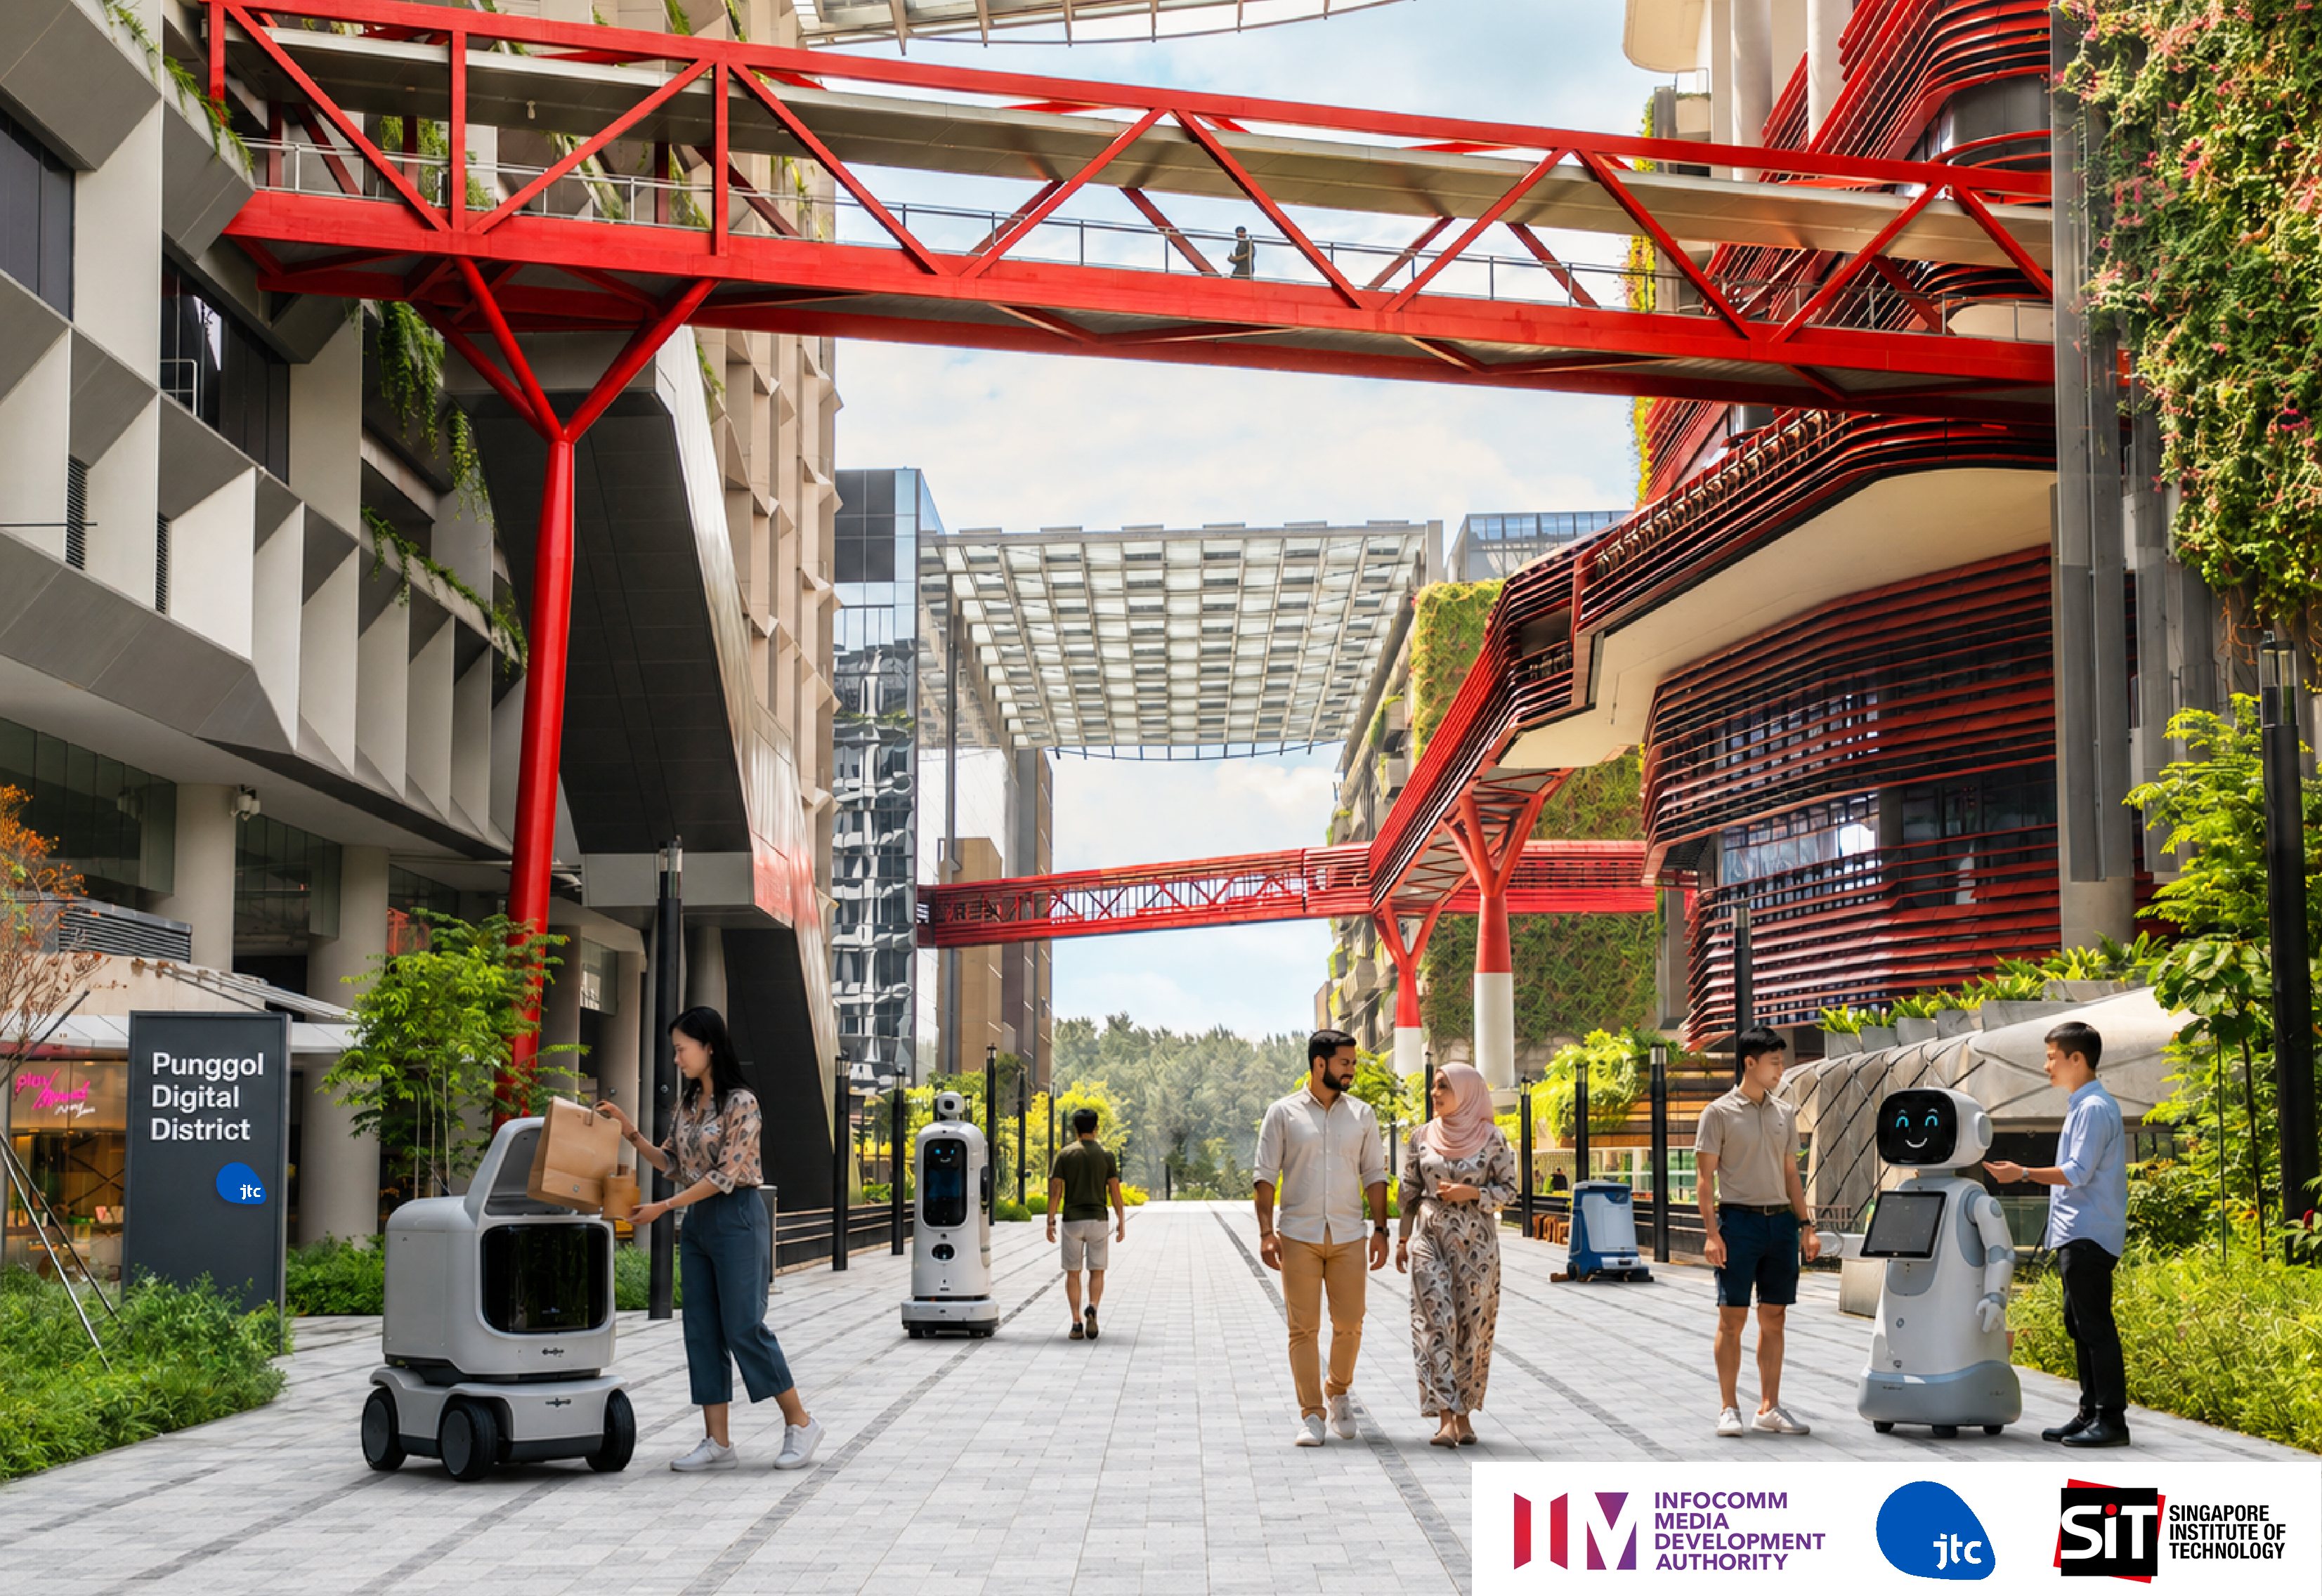
シンガポールは、その反例がいかにまだ小規模であるかを証明する例外だ。5月、情報通信メディア開発庁(IMDA)、JTC、シンガポール研究所は
テクノロジー省、陸上交通庁、および国家ロボティクス・プログラムは、プンゴル・デジタル・ディストリクトにおいて、複数の事業者が参加するロボット試験場を共同で立ち上げました。Certis、DHL、Grab、QuikBotの各社が参加し、今年後半には共有公共空間において、配送、パトロール、清掃用ロボットの運用を開始する予定です。 これは真に協調的な、複数機関による政策的な取り組みであり、他のASEAN諸国の政府には類を見ないものです。また、1つの地区、4つのサービスカテゴリー、そして数社の特定事業者が参加するもので、ロボットの台数は公表されていません。 トヨタが単独で進めている社内計画だけでも、プンゴルで運用されるロボットの総数は、プンゴルで最初のロボットが導入される前から、ほぼ確実に上回ることになるだろう。ロボットを「作る」ことと「決定する」ことの違い
こうした事実が、組立作業の価値を否定するものではない。496億4000万米ドルの輸出は実質賃金を支え、実在する工場の操業を維持しており、これはより鋭い議論のために軽く片付けるべき脚注などではない。 しかし、ハードウェアを製造する地域と、稼働後のハードウェアの挙動について諮問を受ける地域との間には違いがある。そして、今週の発表に見られる垂直統合の波は、前者の扉をより広く開くよりも、後者の扉をより速く閉ざしつつある。
「戦略的セクター」という地位が政府に実際に何をもたらすかを考えてみよう。それは、業界が他者のデフォルト設定に固着してしまう前に、安全基準を策定する場への参加権をもたらす。また、導入されたロボットによって生成されたデータがどこに保存され、誰がそれを利用できるかについて、影響力をもたらす。 また、ハードウェアだけでなく、ソフトウェアの一定割合を国内で開発することを義務付ける能力も得られる。 ASEAN各国の首都の政策記録を調べてみても、韓国科学技術情報通信省の文書が果たしているような役割――政府が当該分野を明示的に指定し、商用化目標を設定し、それらを執行するための制度的基盤を構築する――を担うロボット工学や物理AIに関する戦略文書は見つかりません。その代わりに、タイやベトナムなどでは、
インドネシアやマレーシアでは、汎用AIのガバナンス枠組みや投資促進計画が策定されていますが、これらは有用な手段である一方で、資本を誘導するのではなく、誘致することを目的としたものです。この区別は、一見似ているスマートフォン組立時代よりも、現在のサイクルにおいてより重要である。iPhoneを組み立てる受託製造業者が、クパチーノでの製品戦略会議に参加する必要はかつてなかった。なぜなら、組立層と設計層は、真に分離可能な事業であり、独立した立場で取引されていたからである。 D-Roboticsが構築しているチップスタックや、トヨタが構築している自社ロボットブランドは、統合を希望する誰にでもライセンス供与されるものではない。これこそが垂直統合の真髄である。つまり、継続的な価値を生み出す層は自社で保持し、そうでない層については他社に競争を委ねるのだ。
- トヨタは自社のロボットブランドをエンドツーエンドで管理している。
- D-Roboticsとその親会社であるHorizon Roboticsは、自社の開発者エコシステムが稼働するチップスタックを管理している。
- 韓国の省庁は、すでに自らが一部を所有することを決定したセクターを中心に、政策インフラを構築している。
3つの異なる仕組みが、1つの共通の効果をもたらしている。それは、外部サプライヤーが――たとえどれほど熟練していても――参入できる「独立した接点」が少なくなっているということだ。
この見解を実際に覆すもの
事実がこの説を裏付けなくなれば、私は即座にこの説を撤回するつもりだ。そして、それを裏付ける事実は具体的なものである。トヨタが40万台の展開において、東南アジアを単なる部品調達源として扱うのではなく、同地域に日本国外の生産拠点や導入拠点を明示するかどうかを見守ってほしい。 ASEAN諸国の政府が、単なるAI法や投資通達ではなく、韓国のように国家レベルの商用化目標を定めた、ロボット工学や物理AIに特化した戦略文書を公表するかどうかを見守ってください。D-Roboticsや同等のチップサプライヤーが、自社スタックを特定の顧客に独占的に提供し続けるのではなく、中国以外の開発者エコシステムにライセンス供与するかどうかを見守ってください。
すでに数十件に上っている。今週、これら3つの出来事はどれも起きなかった。その代わりに起きたのは、業界が再編の真っ只中にある中でごくありふれた1週間だった。3つの政府と企業が、今後二度と他社から購入する必要のないロボットの構成要素を静かに決定し、4つ目の地域は、これまで一貫して求められてきたことを引き続き遂行し続けた。
東南アジアの政策立案者にとって気まずい疑問は、組み立て作業が今後も続くかどうかではない。 今週の動向を見る限り、少なくとも当面の間はそうなるだろう。真の問いは、組立業務がスマートフォン時代においてこの地域に「交渉の席」をもたらしたのか、それとも単に「非常に長引く支払い請求書」をもたらしただけなのか、そしてソフトウェアやデータ層をはるかに強固に掌握しているロボティクスが、その請求書を同じくらい長く「テーブルの上」に残してくれるかどうかである。
ヒーロー画像:プンゴル・デジタル・ディストリクトのロボット工学テストベッドに関する、インフォコム・メディア開発庁(IMDA)、JTCコーポレーション、シンガポール工科大学の共同プレス資料からの公式レンダリング。
免責事項:本記事は一般的な情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。読者は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認する必要があります。