
中国は世界の移動型ロボットの69%を出荷している
CMRAとNSRIのデータによると、2025年には中国のメーカーが世界の移動型ロボット出荷台数の68.68%を占め、業界売上高の61.46%を獲得した。このデータからは、HikrobotとGeekplusがそれぞれ異なる戦略で事業を拡大していることがうかがえる。

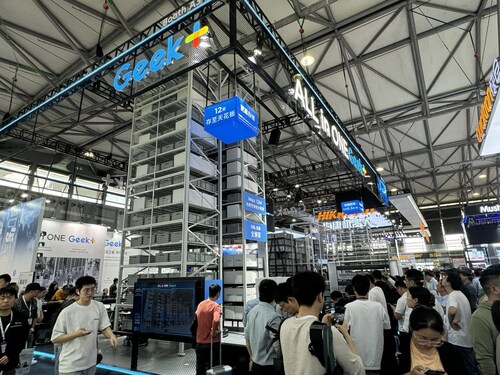
2025年、中国のメーカーは約18万2,000台の移動型ロボットを出荷し、 これは世界全体の総出荷台数約26万5,000台の68.68%に相当し、売上高は261億元(約36億5,000万米ドル)で、世界市場規模の約61.46%を占めた。 これらの数値は、中国移動ロボット産業連盟と新戦略移動ロボット産業研究所がまとめた、近日公開予定の『世界移動ロボット産業発展報告書』によるものであり、倉庫自動化分野(無人搬送車および自律移動ロボット)において、現在、世界中の工場や物流センターで稼働している実機の3分の2以上を1カ国が供給している実態を明らかにしている。
この68.68%という台数シェアと、61.46%という売上高シェアとの差こそが、調達チームが最もじっくりと検討すべき数値である。 中国がこの市場で優位に立っているのは、世界平均販売価格に合わせているからではなく、業界の他社よりも低い平均販売価格でより多くの機械を販売しているからであり、これは単に単位あたりの採算性だけで勝っているメーカーとは構造的に異なる競争上の立場である。 世界中の競合他社よりも多くの出荷量を達成しつつ、売上高の割合は相対的に低いベンダー群は、依然として価格競争を行っているグループであり、この力学こそが、見出しとなるシェアの数値よりもはるかに大きく、今後数年間の調達交渉において買い手が何を期待すべきかを形作るものである。
同じ好況下における、2社の異なる戦略
同レポートの企業レベルの詳細分析からは、同じ国内成長の物語の中でも、2つの異なる戦略が浮かび上がっている。 杭州に拠点を置くHikvisionのモバイルロボット部門であるHikrobotは、当該期間中にモバイルロボットの累計生産台数が20万台を突破し、2024年5月時点で出荷していた約10万台から累計総数を倍増させた。 これは、Hikvisionの既存のサプライチェーンと、多くのAGVやAMRが必要とする知覚スタックを供給する同社のコア事業であるマシンビジョン事業を基盤とした、量産型の成功事例である。
倉庫のフロア内を移動する。 「シェルフ・トゥ・パーソン」および「トート・トゥ・パーソン」のフルフィルメントシステムで国際的に知られる、北京を拠点とする倉庫ロボット企業Geekplusは、2025年の売上高が31億7100万人民元(約4億4300万米ドル)であったと報告した。そのうち75.3%、 23億8700万人民元(約3億3400万米ドル)が海外で稼がれた。これらは同じビジネスではない。Hikrobotの成長は、急成長する国内市場を支える国内製造規模と、ハードウェアの販売数量に基づく輸出チャネルによるものと解釈できる。 一方、Geekplusの数字はこれとは対照的だ。同社は、単なる単価ではなくシステムパートナーを選定する海外倉庫向けに、多段階かつソフトウェア統合型のフルフィルメントシステムを販売するという、より困難な課題をすでに克服している。中国のAMRサプライヤーを評価する請負業者は、これらを2つの異なるデューデリジェンス対象として扱うべきである。 一つの試金石は、ベンダーの製造規模とコスト基盤が本格的な倉庫導入に耐えられるかどうかであり、もう一つは、ベンダーのソフトウェア、サービスネットワーク、および統合サポートが、本拠地から遠く離れた市場でも機能するかどうかである。本レポートの数値は、中国には現在、どちらか一方だけでなく、両方のハードルをクリアする信頼できるサプライヤーが存在することを示唆している。
世界のサプライヤーの42%が占めることが、買い手の最終候補リストに与える意味
同レポートによると、世界中の550社以上の移動ロボット企業のうち、約230社が中国のメーカーであり、これはサプライヤー全体の約42%を占める。また、累計出荷台数が1万台を超える世界29社のうち、20社が中国企業であるとされている。 調達判断においてより有用なのは後者の数値である。なぜなら、単純な企業数の集計には、パイロット顧客が1社しかない初期段階のベンダーもすべて含まれるのに対し、累計出荷台数1万台という基準は、量産規模でハードウェアを製造・出荷・サポートできることを実際に実証したメーカーのみを絞り込むからである。 この基準をクリアした世界のサプライヤーの3分の2が現在中国企業となっており、これは欧米の
2026年に本格的なAMRの最終候補リストを作成する倉庫運営会社は、自社の調達方針がどのようなものであれ、大規模メーカーが最も多く集まる国を拠点とするサプライヤーの中から選定することになる。この集中は、買い手にとって一長一短がある。 目先の利点は価格と選択肢である。実証済みの規模を持つ世界のサプライヤーの3分の2が1つの国に拠点を置いているため、中国ベンダー間の競争が激化し、AGVやAMRの価格を十分に押し下げた。その結果、5年前にはコストに見合うと正当化できなかった中規模の物流センターでも、自動化が実現可能になったのである。 その代償となるリスクは、まさに他のハードウェアカテゴリーにおいてすでに調達決定のあり方を変容させてきたのと同じ意味でのサプライチェーンの集中である。つまり、倉庫運営者が自社のフリートを単一の中国ベンダーのハードウェアおよびソフトウェア・スタックで標準化することは、過去10年間にわたり太陽光パネル、 バッテリー、家電製品の購入者が過去10年間に直面してきたのと同じ「単一国への依存」という賭けをしており、5年から7年にわたるフリートのライフサイクルを通じて、関税、輸出規制、地政学的リスクといったリスクにさらされることになる。
中国以外のメーカーにとって厳しい現実
このレポートの成長数値は、北米、欧州、日本、韓国に拠点を置くAMRおよびAGVメーカーが直面している競争圧力を直接的に示すものでもある。 世界の出荷台数は前年比16.23%増、世界売上高は14.55%増となり、カテゴリー全体としては堅調な伸びを示しているが、企業数ベースで42%を占め、実績のある大規模メーカーの中で支配的な地位にある中国系サプライヤーが、その成長の割合以上に大きなシェアを獲得している。 同じ倉庫契約を争う中国以外のAMRベンダーは、単に拡大するカテゴリーでの市場シェアを争っているだけではありません。最大かつ最も急成長している競合グループが通常、より低い価格で提供できるカテゴリーにおいて、シェアを維持するために戦っているのです。
同等のハードウェア仕様を備え、中国のロボット工学およびエレクトロニクス産業全体の拡大に伴い規模を拡大してきた国内の製造拠点と部品サプライチェーンに支えられている。とはいえ、その圧力によって、中国以外のサプライヤーがすべての取引から締め出されているわけではない。規制の厳しい業界、データセキュリティやサプライチェーンの由来に敏感な分野、あるいは中国のロボットハードウェアに対して輸入関税や輸出規制が適用されている地域における倉庫のバイヤーにとっては、依然として、国内製造品や同盟国の代替品に割高な価格を支払う明確な理由が存在する。 本レポートの数値が明らかにしているのは、この割高分がもはや四捨五入の誤差ではなく、意図的かつ定量化可能な調達判断となっているという点である。 2026年に中国以外のAMRサプライヤーを選択するバイヤーは、同報告書が集計した約230社の中国メーカーのいずれかから調達する競合他社に比べ、同クラスのハードウェア1台あたりの単価がより高くなる可能性が非常に高く、その割増料金が何をもたらすのか――データガバナンス、保証条件、 現地でのサービス対応時間、あるいは規制順守のいずれにせよ、そのプレミアムが何をもたらすかを正確に説明できなければならない。単に「中国製ではない」という事実そのものを正当化の根拠として扱うのではなく。
本報告書を「独立した調査」ではなく「業界団体の文書」として読む
上記の数値は、政府の統計機関や、このセクターの成長ストーリーに利害関係を持たない独立系市場調査会社によるものではなく、業界団体とその傘下の研究機関によるものです。だからといって、その数値が間違っているわけではありません。また、Hikrobotの累計出荷台数、 Geekplusの国内・海外売上高の内訳、1万台の出荷閾値といった具体的かつ検証可能な詳細は、曖昧な市場規模の推計値よりも、信憑性を保ったまま水増しするのが難しい類の主張である。 しかし、調達決定の根拠として社内でこのレポートを引用する購買担当者は、数値とともにその出所にも留意すべきであり、世界市場規模の数値である6.3米ドル
総額10億という数字と16.23%という成長率は、業界団体の推計に過ぎないため、これに基づいて複数年にわたる資本予算案を策定する前に、税関の貿易データや競合する調査会社の集計結果など、別の情報源で照合する必要がある。同レポートの全文は今年後半に公表される予定であり、金曜日に発表された数値の根拠となったバージョンは、完成版ではなくプレビュー版である。レポート全文が公開された際に注目すべき数値は、中国と世界の合計の割合ではない。これはそれほど変動しないだろうが、 むしろ、ロボットのサブタイプ別に分類された出荷データに注目すべきである。なぜなら、68.68%というシェアが、単純な荷物を運ぶAGVと階層化されたマルチロボット連携システムに均等に分散している場合と、ハードウェアのローエンド分野に集中している場合では、全く異なる状況が浮かび上がるからである。 すでに流布している総計値ではなく、この内訳こそが、中国の移動ロボットにおける優位性が、製造規模の側面なのか、システムエンジニアリングの側面なのか、あるいはその両方なのかを、購入者に示してくれるのだ。
来年度の自動化予算を策定するフリートマネージャーにとって、実践的な教訓は、中国企業か否かを問わず、候補リストに挙がった各ベンダーに対し、本レポートが市場全体について提示したのと同じ2つの数値――発表済みや試験運用中の台数ではなく、実際に出荷され稼働中の累計台数、および国内売上と輸出売上の内訳――を尋ねることである。 HikrobotやGeekplusが本レポートで示したように、これら2点について具体的な数値で回答できるサプライヤーは、顧客数が10社に達する前に多くのロボティクスベンダーを破綻に追い込む「スケールアップ」や「サポート」の問題をすでに乗り越えている。これに応えられないサプライヤーは、単価がいくら高くても、製造規模での成功を「勝ち取った」という証拠ではなく、あくまで「製造規模での成功」という賭けに過ぎない。
ヘッダー画像のクレジット:Geek+。
本分析は、中国モバイルロボット産業連盟および新戦略モバイルロボット産業研究所が公表した数値、ならびにヒクロボットとギークプラスによる上場企業の開示情報を基にしています。これは
本情報はあくまで一般的な情報提供を目的としたものであり、投資、財務、または法律上の助言を構成するものではありません。