
Von der Fertigungshalle zum Lager: Wie AMR und AGVs eingesetzt werden
Amazon setzt in über 300 Standorten mehr als eine Million Roboter ein, während ein familiengeführtes Logistikunternehmen gerade mit genau 24 in Betrieb geht – und alles, was ein Einkäufer wissen muss, liegt zwischen diesen beiden Zahlen. Beitrag 3 unserer Reihe „Grundlagen zu AMR/AGV“ zeigt auf, wo mobile Roboter tatsächlich zum Einsatz kommen: die vier Branchen, die in den verifizierten Daten dominieren, die sich über alle Branchen hinweg wiederholenden Aufgabenmuster, Vorzeigebeispiele von BMW Regensburg bis hin zur 2.000-Roboter-Flotte von FAW Toyota sowie ein eigens entwickeltes Bereitschaftsmodell, das vier Einsatzarchetypen den Organisationen zuordnet, die realistisch gesehen in der Lage sind, diese nachzubilden.
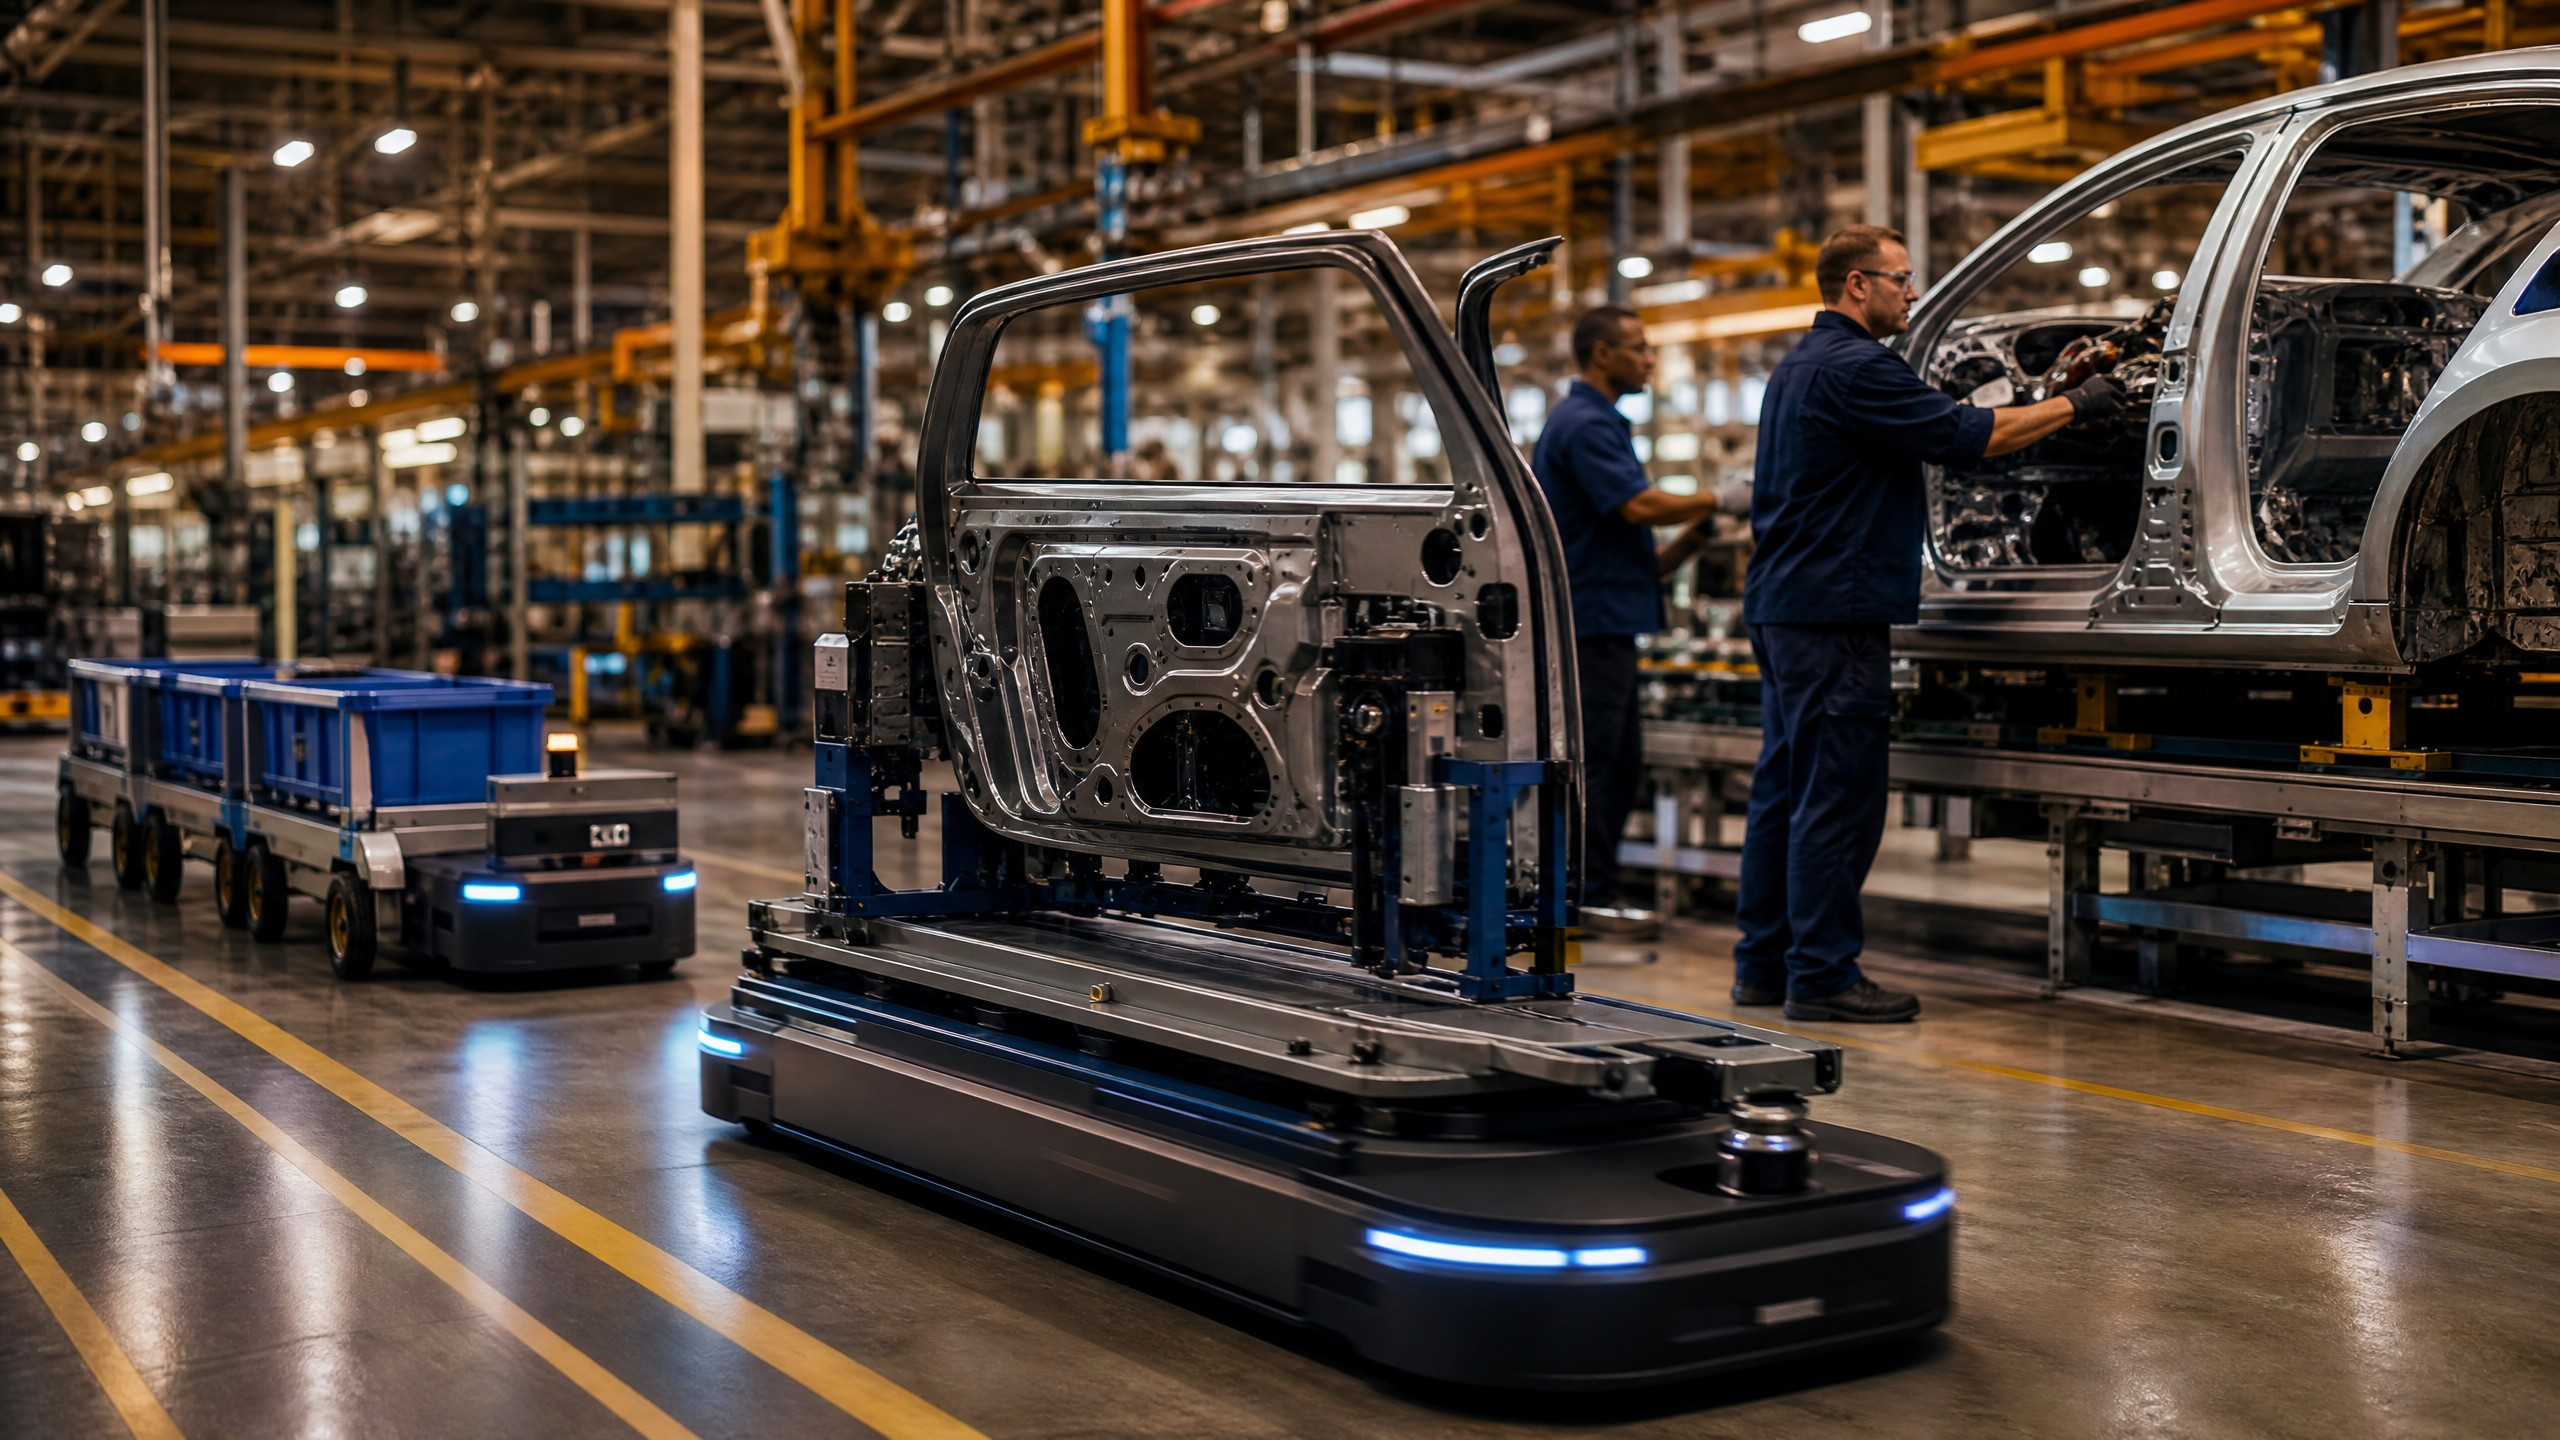
Die aufschlussreichste Kennzahl im Bereich der mobilen Robotik ist keine Marktprognose, sondern die Anzahl der eingesetzten Roboter. Amazon hat öffentlich bestätigt, dass das Unternehmen mehr als eine Million Roboter in einem Netzwerk aus über 300 Standorten einsetzt, womit ein einzelner Einzelhändler zum weltweit größten Hersteller und Betreiber mobiler Robotik wird. Am anderen Ende der Skala gab ein familiengeführter amerikanischer Logistikdienstleister diese Woche bekannt, dass er in zwei Lagern eine Flotte von genau 24 kollaborativen mobilen Robotern in Betrieb nehmen wird. Zwischen diesen beiden Extremen liegt die gesamte praktische Geschichte darüber, wie autonome mobile Roboter (AMRs) und fahrerlose Transportfahrzeuge (AGVs) tatsächlich zum Einsatz kommen. Für den Beschaffungsleiter ist die Erkenntnis aus diesem Artikel einfach: Einsatzmuster, nicht Produktbroschüren, zeigen Ihnen, worin diese Maschinen wirklich gut sind, und die nachgewiesene Erfolgsbilanz erstreckt sich mittlerweile auf alle wichtigen Industriezweige auf drei Kontinenten.
Dies ist der dritte Artikel unserer zehnteiligen Grundlagenreihe zur Anlageklasse der AMRs und AGVs. Der erste Artikel erläuterte die technologischen Grundlagen, einschließlich des Unterschieds zwischen infrastrukturgeführten Fahrzeugen und Robotern, die mittels Simultaneous Localization and Mapping (SLAM) navigieren. Der zweite Artikel stellte die sechs Fahrzeugklassen vor, die ein Einkäufer in die engere Wahl ziehen kann. Heute wenden wir uns von der Klassifizierung dem Einsatzgebiet zu und untersuchen, wo diese Maschinen eingesetzt werden, wer sie in großem Maßstab einsetzt und was die Einsatzbilanz darüber aussagt, wo Ihr eigener Betrieb möglicherweise hineinpassen könnte.
Hauptbranchen
Vier Branchen dominieren die nachgewiesenen Einsatzdaten: E-Commerce und Lagerhaltung im Bereich der Drittlogistik, Automobilbau, Elektronikproduktion sowie die Lieferkette für neue Energien, die Batterie- und Photovoltaikanlagen umfasst.
Lagerhaltung und Logistik sind der Kernmarkt. Die International Federation of Robotics
(IFR), die führende statistische Einrichtung der Branche, berichtet, dass Transport- und Logistikroboter die größte Klasse professioneller Serviceroboter darstellen, mit weltweit 102.900 verkauften Einheiten im Jahr 2024 – ein Anstieg von 14 Prozent gegenüber dem Vorjahr. Dieselbe Organisation verzeichnet, dass die „Robots-as-a-Service“-Abonnementmodelle (RaaS), bei denen Flotten gemietet statt gekauft werden, um 42 Prozent gewachsen sind. Dies ist für diesen Artikel von Bedeutung, da die Wirtschaftlichkeit der Vermietung kleinere Lagerhäuser in einen Markt zieht, der einst den Branchenriesen vorbehalten war. Geek+, der in Hongkong börsennotierte Spezialist für Lagerrobotik, der in seinen eigenen Börsenunterlagen als weltweit umsatzstärkster Anbieter von AMR-Lagerabwicklungslösungen beschrieben wird, meldete für das Jahr 2025 einen Umsatz von 3.171 Millionen RMB (etwa 443 Millionen US-Dollar), was einem Anstieg von 31,6 Prozent entspricht, was überwiegend auf den Einsatz von Lagerabwicklungslösungen zurückzuführen ist.Die Automobilindustrie ist die zweite und zugleich älteste Säule. Das AGV entstand auf den Versorgungswegen in Fabriken, und Automobilhersteller sind nach wie vor die größten Nutzer sowohl von geführten Fahrzeugen als auch ihrer autonomen Nachfolger. Die später in diesem Artikel vorgestellten Einsatzbeispiele – von Bayern bis Tianjin und Chongqing – stammen alle aus der Automobilbranche, da dort die Flottengrößen am größten und die Betriebsdisziplin am strengsten sind.
Elektronik und neue Energien bilden die dritte und vierte Säule, wobei diese Bereiche überproportional stark in China vertreten sind. Hikrobot, der in Hangzhou ansässige Hersteller, den eine Branchenallianz für das Jahr 2025 weltweit auf Platz eins des Marktanteils bei mobilen Robotern eingestuft hat, gibt bekannt, dass seine mehr als 20.000 Kunden aus den Bereichen Automobilindustrie, Elektronik, Photovoltaik, Lithium-Batterien, Third-Party-Logistik, E-Commerce, Bekleidung, Pharmazeutika und Tabak; allein im Bereich der erneuerbaren Energien habe das Unternehmen bereits mehr als 500 Projekte abgewickelt und 10.000 Einheiten ausgeliefert. Reinraumtaugliche mobile Roboter, die Waferkassetten und Batteriezellen transportieren, gehören zu den am schnellsten wachsenden Nischen, da die Nutzlasten von hohem Wert sind und die Umgebungsbedingungen eine manuelle Handhabung erschweren.
Konkrete Anwendungsbeispiele
In diesen Branchen konzentrieren sich die Einsätze auf eine wiederkehrende Reihe von Aufgabenmustern, und es ist die Aufgabe – nicht die Branche –, die darüber entscheidet, welche Fahrzeugklasse sich bewährt.
Das häufigste Lagerablaufmuster ist die „Goods-to-Person“-Kommissionierung, bei der Regalroboter Lagerbehälter zu stationären Kommissionierern bringen. Dies ist das Muster, das Amazon nach der Übernahme von Kiva Systems im Jahr 2012 industrialisiert hat, und das Muster, auf dem Geek+ seine Umsatzbasis aufgebaut hat. Das zweite Lagerablaufmuster ist der Punkt-zu-Punkt-Transport von Behältern und Kartons, bei dem Roboter Bestellbehälter zwischen Kommissionierzonen, Verpackungsstationen und der Ausgangssortierung befördern; der in dieser Woche von Robust.AI für den Logistikdienstleister O’Neill angekündigte Einsatz von 24 Robotern deckt genau diesen Bereich ab und umfasst systemgesteuerte Kommissionierung, Transport und mobile Sortierung; die Inbetriebnahme ist für das vierte Quartal 2026 geplant, wobei keine feste Infrastruktur erforderlich ist.
In der Fertigung ist das klassische Muster die liniennahe Nachschubversorgung: die Just-in-Time-Lieferung von Teilen an Montagestationen in der richtigen Baureihenfolge. Tugger-Züge befördern kleine Teile in großen Mengen, Ladeeinheiten transportieren Behälter und Paletten, und schwerere Plattformroboter befördern Baugruppen mit einem Gewicht von bis zu einer Tonne. Ein zweites Muster in der Fertigung – der Palettentransport zwischen Produktion und Lager – wird zunehmend von autonomen Gabelstaplern übernommen, die in unserem vorherigen Artikel als eine der in den letzten Jahren am häufigsten eingeführten Fahrzeugklassen identifiziert wurden. Ein drittes, zunehmend verbreitetes Muster ist die Koordination gemischter Flotten, bei der ein zentrales Verkehrsleitsystem Zugroboter, Plattformroboter und Gabelstapler verschiedener Hersteller auf gemeinsam genutzten Routen koordiniert.
Außerhalb der vier großen Industriezweige setzen Krankenhäuser Schlepproboter für den Transport von Mahlzeiten, Wäsche und Medikamenten ein, ebenso wie Pharma- und Tabakvertriebsunternehmen, beide
die stark reguliert sind und größten Wert auf Rückverfolgbarkeit legen, haben sich zu zuverlässigen Nutzern von Palettenumschlagflotten entwickelt.Anwendungsbeispiel aus China
China ist der aufschlussreichste Einsatzort, da es die weltweit größte Produktionsbasis mit dem weltweit dynamischsten Ökosystem von Roboteranbietern vereint. Das Ausmaß lässt sich am besten anhand einer einzigen Herstellerangabe veranschaulichen: Hikrobot gab im Juli 2026 bekannt, dass die kumulierte Produktion seiner mobilen Roboter die Marke von 200.000 Einheiten überschritten habe und dass die Herstellung der zweiten 100.000 Einheiten nur zwei Jahre gedauert habe, während für die ersten 100.000 acht Jahre benötigt worden seien. Unabhängig davon, welchen Rabatt man auf selbst gemeldete Zahlen anwendet, ist die Beschleunigung das Entscheidende.
Zwei von demselben Unternehmen bekannt gegebene Einsatzbeispiele in der Automobilindustrie verdeutlichen, wie sich dieses Volumen in der Praxis darstellt. FAW Toyota, das in Tianjin ansässige Joint Venture, betreibt eine Flotte von mehr als 2.000 mobilen Robotern von Hikrobot, die zu den größten bekannten industriellen Flotten an einem einzigen Standort weltweit zählt. Bei Changan Automobile in Chongqing wurden im Rahmen eines einzigen Projekts 687 Roboter in Betrieb genommen, und das Unternehmen führt auf diese Installation eine Verbesserung der Fertigungseffizienz um 20 Prozent sowie eine Senkung der Linienkosten um 20 Prozent zurück. Diese Angaben stammen vom Hersteller selbst und sollten eher als Richtwerte denn als geprüfte Zahlen betrachtet werden; die Flottengrößen stimmen jedoch mit den allgemeinen Daten des chinesischen Marktes überein: Die China Mobile Robot Industry Alliance zählte im ersten Halbjahr 2026 weltweit 96 Markteinführungen neuer mobiler Roboterprodukte, wobei 81 Prozent davon von chinesischen Unternehmen stammten.
Ein Muster, das Käufer beachten sollten, ist, dass chinesische Automobilhersteller die Pilotprojektphase überspringen, in der westliche Werke oft verharren. Bei Vertragsunterzeichnung werden Flotten in Hunderten festgelegt, die Integration wird auf wenige Monate verkürzt, und die Roboter werden als Produktionsausrüstung und nicht als Innovationsexperiment behandelt. Das
Die Beschaffungsstrategie ist ein Grund dafür, dass chinesische Anbieter aggressive Preise anbieten können: Sie verteilen die Entwicklungskosten auf riesige Einzelaufträge.Beispiel für eine globale Implementierung
Die Referenzprojekte im Westen sind ebenso aufschlussreich und decken die beiden vorherrschenden Anwendungsmuster ab.
Im Lagerwesen bleibt Amazon der Referenzfall. Sein millionster Roboter, der Mitte 2025 angekündigt wurde, wurde an ein Fulfillment-Center in Japan ausgeliefert, und die Flotte ist mittlerweile in mehr als 300 Standorten im Einsatz. Drei Details sind dabei wichtiger als die Schlagzeilenzahl. Erstens ist die Flotte heterogen: „Hercules“-Einheiten heben Lagerbehälter mit einem Gewicht von bis zu 1.250 Pfund (etwa 567 Kilogramm), „Pegasus“-Einheiten transportieren einzelne Pakete auf Förderbändern, und „Proteus“, die erste vollständig autonome Einheit des Unternehmens, navigiert frei zwischen den Mitarbeitern in offenen Bereichen und nicht hinter Absperrungen. Zweitens wird die Flotte nun von DeepFleet koordiniert, einem generativen Verkehrsmodell auf Basis künstlicher Intelligenz (KI), das laut Amazon die Fahrzeit der Roboter um 10 Prozent verkürzt – ein Hinweis darauf, dass ausgereifte Implementierungen ihre nächste Effizienzsteigerung durch Software-Orchestrierung erzielen. Drittens berichtet das Unternehmen, dass sein neuestes robotergestütztes Fulfillment-Center 30 Prozent mehr Mitarbeiter in den Bereichen Zuverlässigkeit, Wartung und Technik benötigt – was eine Tatsache quantifiziert, die jeder Einkäufer in seinem Budget berücksichtigen sollte: Mobile Roboter ersetzen Arbeitskräfte nicht, sondern erfordern vielmehr eine Umschulung.
In der Fertigung ist das Werk der BMW Group in Regensburg das anschaulichste öffentliche Beispiel für die Koordination gemischter Flotten. Das Werk betreibt fast 50 automatisierte Schleppzüge und mehr als 140 „Smart Transport Robots“ – flache Plattformfahrzeuge, die gemeinsam mit dem Fraunhofer-Institut für Materialfluss und Logistik entwickelt wurden und Bauteile mit einem Gewicht von bis zu einer Tonne transportieren. Zusammen führen sie an jedem Arbeitstag rund 10.000 Teilelieferungen durch und versorgen damit ein Fließband, das alle 57 Sekunden ein Fahrzeug produziert.
Die Flotte vereint automatisierte und autonome Fahrzeuge verschiedener Hersteller unter einem cloudbasierten Verkehrsleitsystem, und das Werk bindet nach und nach autonome Hubwagen und Gabelstapler in dasselbe Netzwerk ein. Für einen Käufer verdeutlicht das Beispiel Regensburg, dass nicht das einzelne Fahrzeug, sondern die Koordinierungsebene der eigentliche Mehrwert ist.Sich abzeichnende Anwendungsfälle
Die Einsatzgrenzen verschieben sich in drei erkennbare Richtungen. Die erste ist die Handhabung. In unserem vorherigen Artikel wurde dokumentiert, dass Verbundroboter – mobile Plattformen, die mit Armen oder vollständigen humanoiden Torsos auf Rädern ausgestattet sind – in der ersten Hälfte des Jahres 2026 mit 41 Markteinführungen zur größten Kategorie neuer Produkte wurden. Diese Einführungswelle erreicht nun die Produktionsstätten: Hikrobot gibt bekannt, dass humanoide Roboter auf Rädern und vierbeinige Roboter in der eigenen Fertigungsstätte für Be- und Entlade-, Kommissionier- und Transportaufgaben getestet werden. Die Maschinen, die bisher nur Gegenstände bewegten, lernen nun, diese zu berühren.
Die zweite Richtung ist der Einsatz kleiner Flotten zu Abonnementpreisen. Die vom IFR angegebene Wachstumsrate von 42 Prozent für „Robots-as-a-Service“ sowie der in dieser Woche abgeschlossene Vertrag von O’Neill über 24 Roboter mit seinem ausdrücklich leistungsbasierten Mietmodell lassen denselben Schluss zu: Die Einstiegskosten sind von einem siebenstelligen Investitionsprojekt auf monatliche Betriebskosten gesunken, die ein mittelgroßes Lager auf Abteilungsebene genehmigen kann.
Die dritte Richtung ist die KI-gesteuerte Flottenkoordination, die an beiden Enden des Spektrums sichtbar wird: Amazons „DeepFleet“ mit einer Million Robotern und die Cloud-Verkehrssteuerung bei BMW, die einige Hundert koordiniert. Mit zunehmender Dichte der Flotten verlagert sich die entscheidende Einschränkung von der Fahrzeugkapazität hin zum Verkehrsmanagement, und Käufer, die heute Anbieter bewerten, sollten der Roadmap der Flottensoftware mindestens ebenso viel Gewicht beimessen wie den Hardware-Spezifikationen.
Die Perspektive der Einsatzbereitschaft
Um den Implementierungsbericht in ein Beschaffungsinstrument umzuwandeln, haben wir die vier oben beschriebenen, verifizierten Implementierungsarchetypen anhand der fünf Fragen bewertet, die ein Einkäufer beantworten muss, bevor er Kapital bereitstellt. Dieses Rahmenwerk wurde eigens für diese Veröffentlichung entwickelt; seine Einschränkung besteht darin, dass es von Vorzeigeprojekten ausgeht, die per Definition über bessere Ressourcen verfügen als ein typisches Erstprojekt, und es sollte eher als Orientierungshilfe denn als Vorhersagemodell verstanden werden.
Die vier Archetypen sind das Mega-Fulfillment-Netzwerk (Amazon), die orchestrierte Fabrik (BMW Regensburg), das chinesische Werk mit verkürztem Zeitplan (FAW Toyota und Changan) sowie das RaaS-Lager mit kleiner Flotte (O’Neill). Die fünf Fragen zur Umsetzungsreife beziehen sich auf die Wiederholbarkeit von Aufgaben, die Stabilität der Anlage, die Integrationstiefe, den Personalumstellungsbedarf und die Skalierungsabsicht. Die Einzelheiten zur Bewertung sind in der beigefügten Tabelle aufgeführt, doch das wichtigste Ergebnis ist, dass der RaaS-Archetyp mit kleiner Flotte der einzige ist, der für Käufer ohne eigene Automatisierungs-Engineering-Teams zugänglich ist, während der Archetyp der orchestrierten Fabrik genau deshalb die höchste Rendite pro Roboter liefert, weil er die tiefste Integration erfordert. Käufer, die Archetyp und Organisation falsch aufeinander abstimmen und versuchen, ein Orchestrierungsprojekt im Stil von Regensburg mit einem Team in der Größenordnung von O’Neill durchzuführen, machen einen großen Anteil der ins Stocken geratenen Pilotprojekte aus, über die die Branche lieber nicht spricht.
Tabelle 1: Die Perspektive der Einsatzbereitschaft
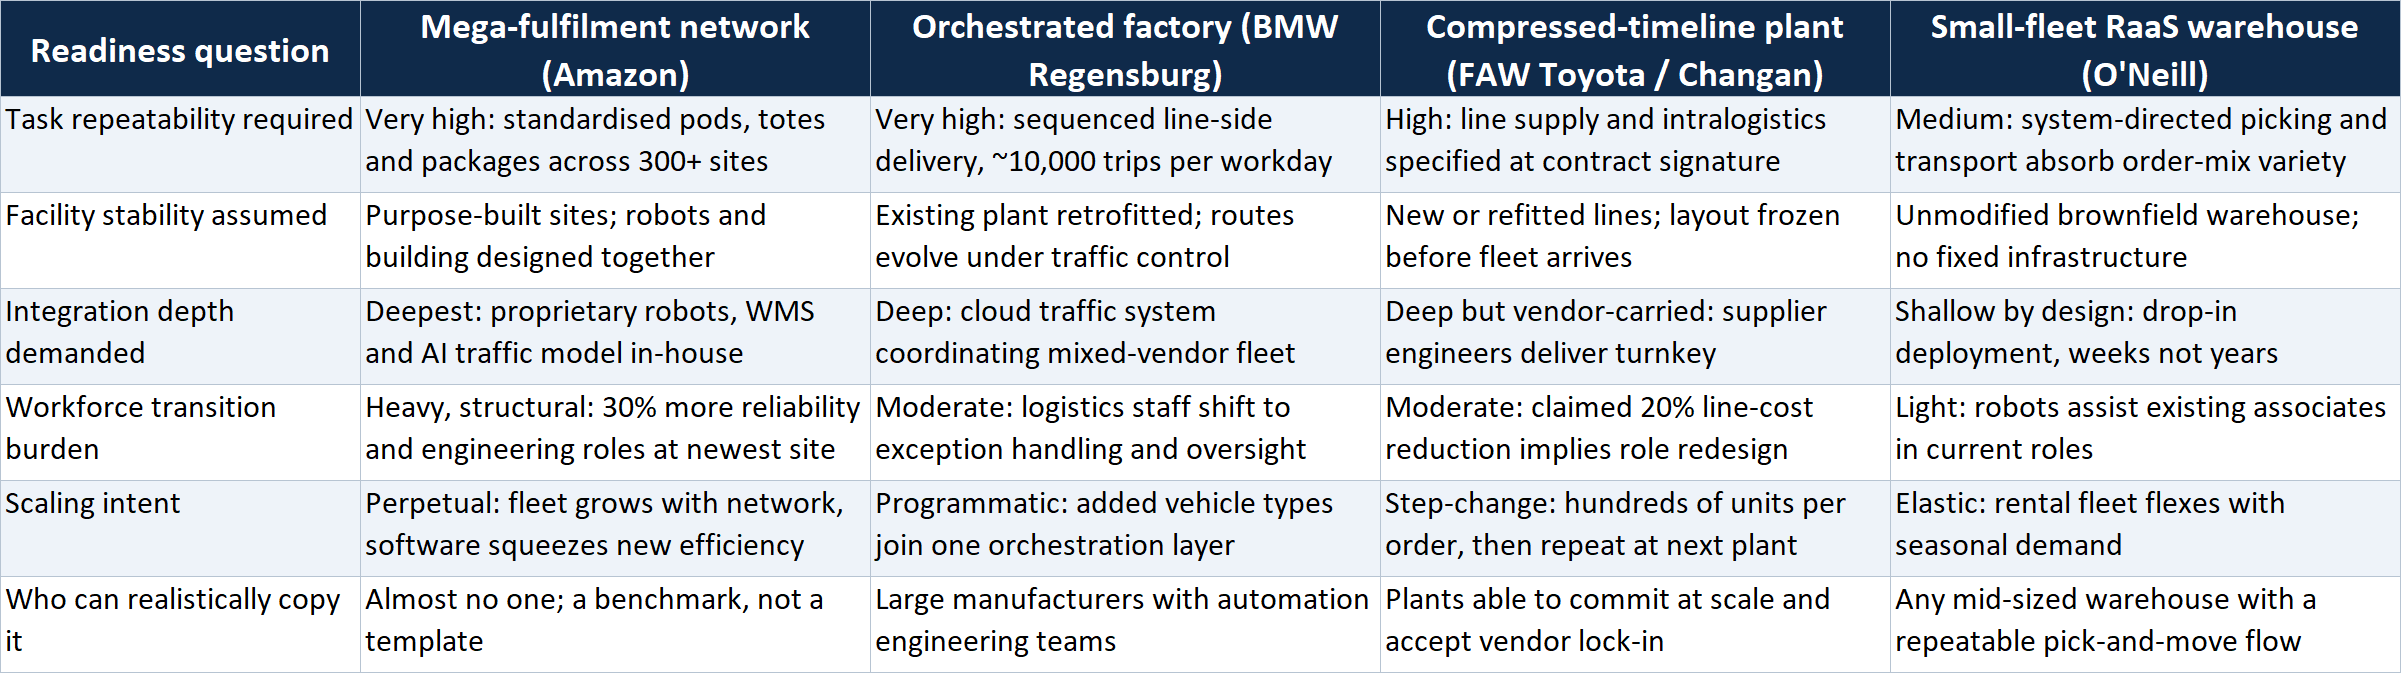
Die Archetypen basieren auf von Unternehmen veröffentlichten Implementierungen: Amazon Newsroom (Juni 2025), Pressemitteilung der BMW Group (Okt. 2024), Kundenangaben von Hikrobot (Juli 2026) sowie die Ankündigung von Robust.AI/O’Neill Logistics-Ankündigung (Juli 2026). Vorzeigeprojekte verfügen über bessere Ressourcen als typische Erstprojekte; nutzen Sie dies zur Positionierung
Als Hilfestellung, nicht als Vorhersagemodell.Eine zweite Referenztabelle ordnet die Hauptbranchen ihren vorherrschenden Aufgabenmustern und typischen Fahrzeugklassen zu und fasst diesen Artikel sowie die beiden vorherigen in einer einzigen Seite zusammen, die ein Einkäufer intern weitergeben kann.
Tabelle 2: Einsatzbereiche mobiler Roboter
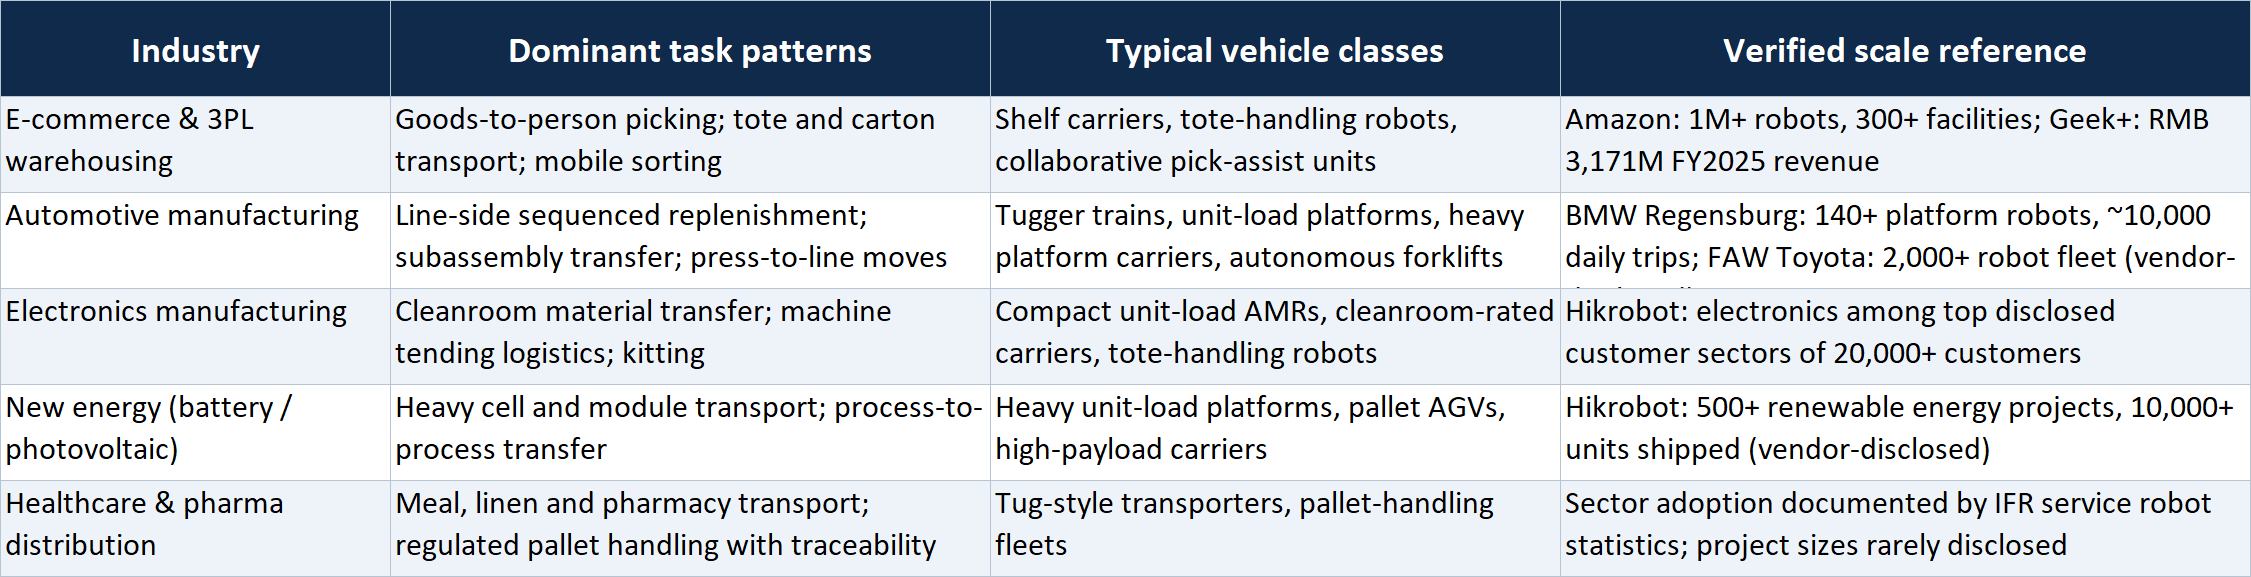
Zu den Quellen zählen die Statistiken zu Servicerobotern aus dem IFR-Bericht „World Robotics 2025“ sowie von den Anbietern selbst gemeldete Zahlen (die nicht unabhängig geprüft wurden).
Das Fazit
Die Einsatzbilanz vermittelt einem Beschaffungsleiter drei Dinge mit außergewöhnlicher Klarheit. Erstens hat sich diese Anlageklasse in jedem relevanten Maßstab bewährt – von 24 Robotern im Rahmen eines Mietvertrags bis hin zu einer Million Robotern unter zentraler KI-Steuerung –, sodass das technologische Risiko kein triftiger Grund mehr ist, den Einsatz aufzuschieben. Zweitens unterscheiden sich die Einsatzmodelle weitaus stärker voneinander als die Roboter selbst, und die Wahl des Modells, das zur technischen Kompetenz Ihrer Organisation passt, ist wichtiger als die Entscheidung zwischen konkurrierenden Roboterherstellern. Drittens verlagert sich der Schwerpunkt von der Fortbewegung hin zur Manipulation und von der Hardware hin zur Koordinationssoftware, was bedeutet, dass der von Ihnen ausgewählte Anbieter unter anderem anhand seiner Roadmap für das Flottenmanagement beurteilt werden sollte. Der Artikel von morgen befasst sich mit dem nächsten Schritt, den jeder Käufer irgendwann gehen muss, und untersucht, was diese Maschinen tatsächlich kosten – von den Listenpreisen bis hin zur Mietwirtschaftlichkeit, die den Einstiegspunkt in den Markt neu definiert.
Haftungsausschluss
Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Beschaffungs-, Anlage- oder sonstige professionelle Beratung dar. Die Zahlen stammen aus Unternehmensangaben,
Statistiken von Branchenverbänden sowie Pressematerialien, die zum Stichtag 28. Juli 2026 als zuverlässig galten, wobei die Originalwährungen angegeben und ungefähre Umrechnungen in US-Dollar (USD) zu Richtkursen bereitgestellt wurden. Die von den Herstellern angegebenen Angaben zur Einsatzleistung stammen aus deren eigenen Angaben und wurden nicht unabhängig geprüft. Leser sollten aktuelle Zahlen und Bedingungen direkt bei den Anbietern überprüfen, bevor sie geschäftliche Entscheidungen treffen.











