
Die fünf weltweit führenden Anbieter auf dem Markt für industrielle 6-Achsen-Roboterarme
Eine Analyse der Wettbewerbslandschaft der fünf einflussreichsten Hersteller auf dem globalen Markt für industrielle 6-Achsen-Roboterarme, geordnet nach Marktanteil und strategischem Einfluss. Die Analyse umfasst Auswahlkriterien, Profile der einzelnen Akteure, den chinesischen Mitbewerber sowie zwei Unternehmen, die rasch an Boden gewinnen.
Der weltweite Markt für Industrieroboter wird seit Jahrzehnten von einer kleinen Gruppe von Herstellern geprägt, deren Namen an Produktionslinien von Stuttgart bis Shanghai zu finden sind. Doch die Wettbewerbslandschaft im Jahr 2026 ist umkämpfter als jemals zuvor in der Geschichte der Branche. Chinesische Hersteller wachsen rasant, Software wird zu einem entscheidenden Unterscheidungsmerkmal, und die traditionelle Dominanz japanischer und europäischer Marken wird aus verschiedenen Richtungen herausgefordert. Für Beschaffungsteams, Systemintegratoren und Investoren ist es von grundlegender Bedeutung zu verstehen, wer diesen Markt anführt und warum. Diese Analyse stellt die fünf einflussreichsten Akteure im globalen Segment der industriellen 6-Achsen-Roboterarme vor und vermittelt einen klaren Überblick über die Herausforderer, die ihren Rückstand aufholen.
Auswahlkriterien
Die fünf im Folgenden vorgestellten Unternehmen wurden auf der Grundlage von drei Hauptkennzahlen ausgewählt: dem weltweiten Umsatzanteil im Jahr 2023 gemäß dem Datensatz „Giants of Industrial Robotics“ von Statista [1], dem von der International Federation of Robotics erfassten Absatzvolumen [2] sowie dem strategischen Einfluss, definiert als das Ausmaß, in dem die Technologieentscheidungen, Preisgestaltungen oder Ökosystempartnerschaften eines Herstellers die Richtung des Gesamtmarktes prägen. Wenn Umsatzanteil und Stückzahlenanteil voneinander abweichen, werden beide Zahlen angegeben, da die Differenz zwischen ihnen an sich analytisch aussagekräftig ist. Kollaborative Roboter und humanoide Roboter sind aus dieser Analyse ausgeschlossen; der Fokus liegt ausschließlich auf industriellen 6-Achsen-Gelenkarmen, die in traditionellen, eingezäunten oder teilweise eingezäunten Produktionsumgebungen eingesetzt werden.
Unternehmensprofile
1. FANUC (Japan)
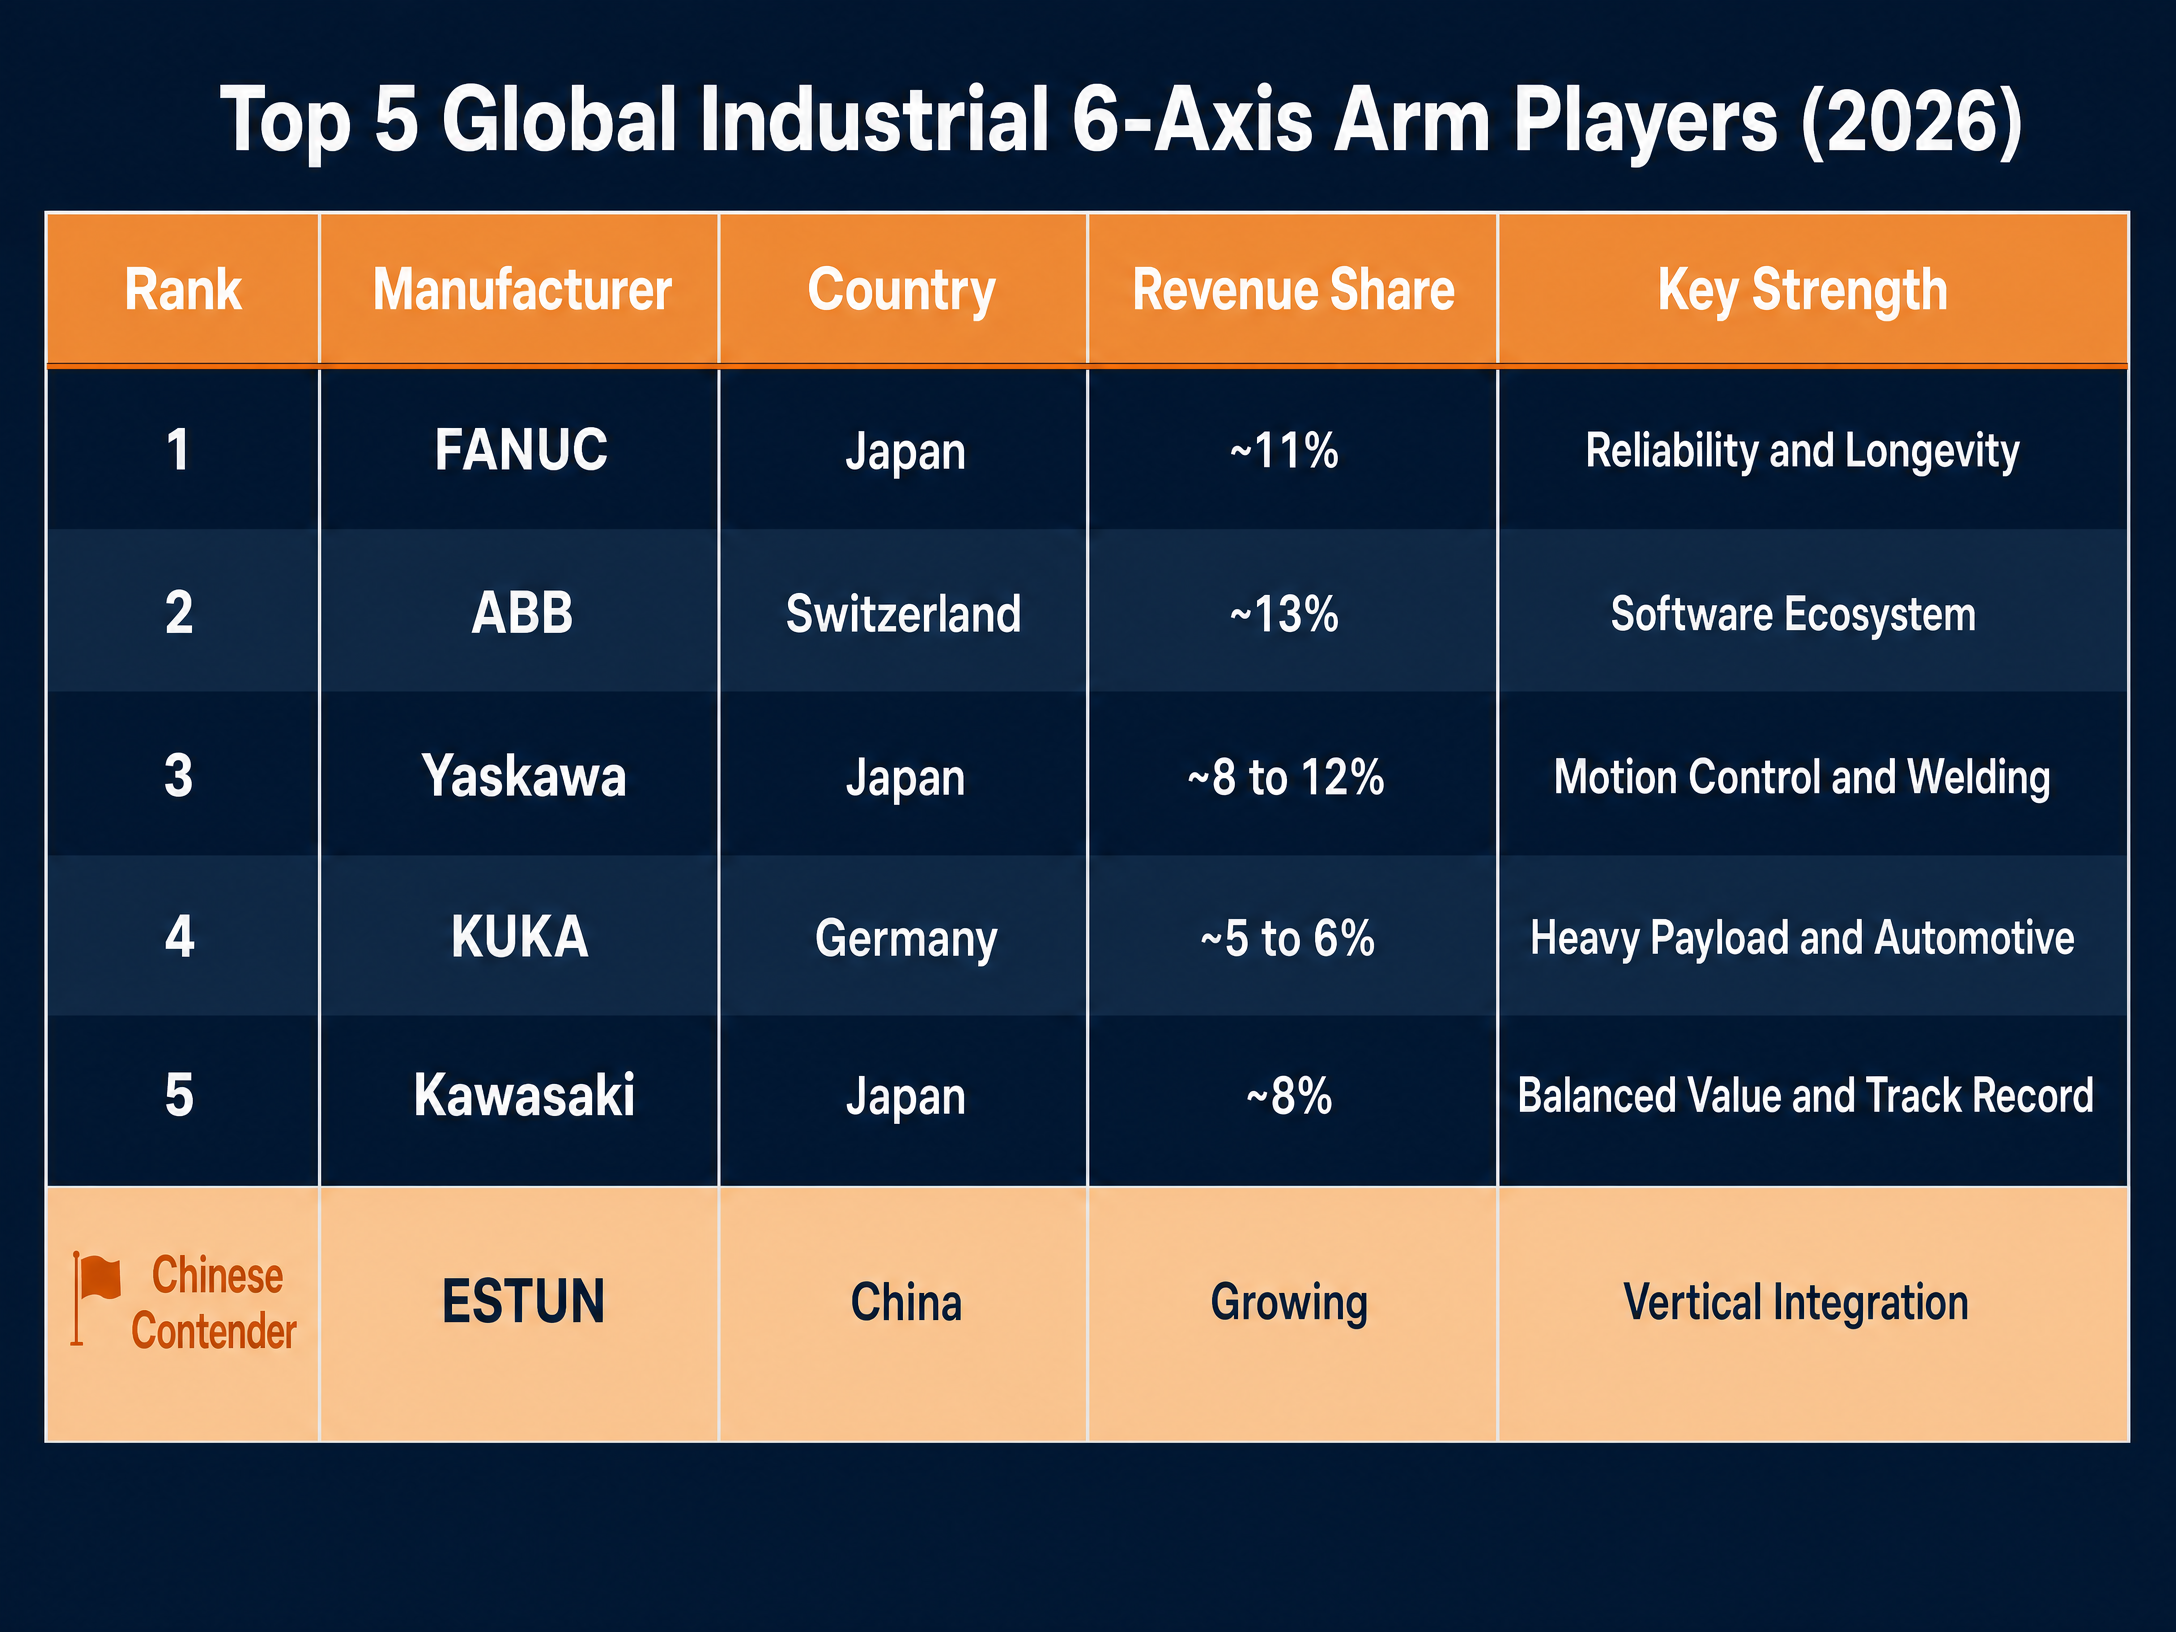
FANUC ist nach den meisten Maßstäben das mit Abstand bedeutendste Unternehmen in der Industrierobotik. Das Unternehmen, das 1956 aus der Abteilung für numerische Steuerung von Fujitsu hervorging, hat sieben Jahrzehnte damit verbracht, eine ganz spezifische
Versprechen: Maschinen, die sich durch außergewöhnliche Zuverlässigkeit, Präzision und Langlebigkeit auszeichnen. Ihre unverkennbaren gelben Arme kommen bei mehr als 200 Modellen zum Einsatz, die Traglasten von unter einem Kilogramm bis zu über 2.300 Kilogramm abdecken. Gemessen an den ausgelieferten Einheiten belegt FANUC weltweit durchweg den ersten Platz, und sein Umsatzanteil von etwa 11 Prozent [1] wird seinem Einfluss nicht gerecht, da viele seiner Maschinen zu niedrigeren Durchschnittspreisen verkauft werden als die der europäischen Premium-Wettbewerber.Was FANUC am deutlichsten von seinen Mitbewerbern unterscheidet, ist sein Bekenntnis zur Langlebigkeit. Das Unternehmen gewährleistet Ersatzteilversorgung und Serviceunterstützung für Roboter, die bereits vor Jahrzehnten hergestellt wurden – eine Strategie, die für Automobil- und Luftfahrtwerke, die ihre Produktionslinien über einen Zeitraum von 15 bis 20 Jahren amortisieren, von enormer Bedeutung ist. Die Offline-Simulationssoftware ROBOGUIDE und das integrierte Bildverarbeitungssystem iRVision sind tief in die Arbeitsabläufe Tausender Integratoren weltweit eingebettet. Für Käufer, die Betriebssicherheit und langfristigen Support gegenüber modernsten Funktionen priorisieren, bleibt FANUC die erste Wahl.
2. ABB (Schweiz)
ABB hält einen Anteil von etwa 13 Prozent am weltweiten Umsatz mit Industrierobotern [1] und ist damit gemessen an dieser Kennzahl der führende Hersteller. Das Portfolio umfasst den branchenweit breitesten Traglastbereich – vom kompakten IRB 120 mit 3 Kilogramm bis hin zu Schwerlastmodellen mit über 800 Kilogramm – und bedient gleichermaßen die Automobil-, Elektronik-, Lebensmittel- und Getränke- sowie die Prozessindustrie. Das eigentliche Alleinstellungsmerkmal von ABB ist sein Software-Ökosystem. RobotStudio, die Offline-Programmier- und Simulationsplattform des Unternehmens, ermöglicht es Systemintegratoren, eine gesamte Roboterzelle virtuell zu entwerfen, zu testen und in Betrieb zu nehmen, noch bevor auch nur ein einziges Hardware-Bauteil in der Fertigungshalle installiert wurde. Diese Fähigkeit verkürzt Projektlaufzeiten und verringert das Inbetriebnahmerisiko in einer Weise, die sich in einem Datenblatt nur schwer quantifizieren lässt, jedoch für jeden, der damit Erfahrung hat, sofort ersichtlich ist.
ein großes Automatisierungsprojekt geleitet.ABB hat zudem über seine OmniCore-Steuerungsplattform massiv in KI-gestützte Bewegungssteuerung investiert; diese nutzt maschinelles Lernen, um die Bahnpräzision und den Energieverbrauch in Echtzeit zu optimieren. Für Einkäufer, die komplexe Installationen mit mehreren Robotern verwalten, bei denen Synchronisation und Durchsatz entscheidend sind, ist die ausgereifte Ökosystem-Struktur von ABB ein überzeugendes Argument, das weit über die Hardware-Spezifikationen einzelner Roboterarme hinausgeht.
3. Yaskawa (Japan)
Yaskawa brachte 1977 den Motoman-Roboter auf den Markt, einen der ersten vollelektrischen Industrieroboter, und seine Wurzeln in der Servomotor- und Bewegungssteuerungstechnik prägen nach wie vor seine Wettbewerbsidentität. Das Unternehmen hält je nach verwendeter Messgröße einen weltweiten Marktanteil von etwa 8 bis 12 Prozent [1] [3], und seine installierte Basis ist besonders stark in den Bereichen Lichtbogenschweißen, Punktschweißen und Halbleiterhandhabung vertreten – Anwendungen, bei denen gleichmäßige, schnelle und wiederholgenaue Bewegungen die Hauptanforderung darstellen.
Die intelligente Teach-Pendant-Schnittstelle von Yaskawa hat in der Vergangenheit die Hürde hinsichtlich der Programmierkenntnisse für Anlagenbetreiber gesenkt, was in Fertigungsumgebungen von Bedeutung ist, in denen kein eigener Robotikingenieur zur Verfügung steht. Die Steuerungsfamilien DX200 und YRC1000 genießen hohes Ansehen aufgrund ihrer Fähigkeiten zur Koordination mehrerer Roboter, wodurch eine einzige Steuerung bis zu acht Roboterarme gleichzeitig verwalten kann. Für Einkäufer in den Tier-1- und Tier-2-Lieferketten der Automobilindustrie ist Yaskawa dank seiner Kombination aus langjähriger Erfahrung in der Bewegungssteuerung, fundiertem Know-how im Bereich Schweißanwendungen und wettbewerbsfähigen Preisen ein durchweg starker Kandidat auf der Auswahlliste.
4. KUKA (Deutschland)
KUKA wurde 1898 gegründet und gehört heute zur chinesischen Midea Group. Das Unternehmen nimmt auf dem globalen Markt eine einzigartige Position ein: deutsche Ingenieurstradition kombiniert mit chinesischer Fertigungsgröße und Kapitalkraft. Die Serien KR QUANTEC und KR AGILUS sind fest in der europäischen Automobilindustrie verankert
Die Rohbaufertigung, bei der das Handling schwerer Lasten und das Struktur-Schweißen jene mechanische Robustheit erfordern, auf der KUKA seit mehr als einem Jahrhundert im Bereich des Industrietechnikbaus seinen Ruf aufgebaut hat. Das Unternehmen hält einen weltweiten Umsatzanteil von etwa 5 bis 6 Prozent [1] [3].Die 2016 abgeschlossene Übernahme durch Midea löste bei europäischen Kunden zunächst Bedenken hinsichtlich des Technologietransfers und der Kontinuität der Lieferkette aus. In der Praxis hat KUKA seine deutschen Ingenieursstandards und seine europäische Serviceinfrastruktur beibehalten und gleichzeitig Zugang zum Fertigungsnetzwerk von Midea sowie zum chinesischen Binnenmarkt erhalten. Für Käufer in Europa, die hohe Traglasten und ein gut etabliertes lokales Servicenetz benötigen, bleibt KUKA eine glaubwürdige und oft bevorzugte Option. Die Simulationssoftware KUKA.Sim ist konkurrenzfähig zu RobotStudio von ABB und bietet Integratoren, die bereits im KUKA-Ökosystem arbeiten, eine vertraute Umgebung.
5. Kawasaki (Japan)
Kawasaki Heavy Industries baute 1969 Japans ersten Industrieroboter und verfügt damit über eine der längsten Betriebsgeschichten in der gesamten Branche. Das Unternehmen hält einen weltweiten Marktanteil von etwa 8 Prozent [1] und ist dafür bekannt, ausgewogene, kosteneffiziente Maschinen für Handhabungs-, Schweiß- und Montageanwendungen herzustellen, anstatt bei einer einzelnen herausragenden Spezifikation führend zu sein. Diese pragmatische Positionierung macht Kawasaki zu einer guten Wahl für Beschaffungsteams, die bewährte, zuverlässige Leistung wünschen, ohne einen Aufpreis für einen renommierten Markennamen zu zahlen.
Kawasakis kollaborativer Doppelarmroboter „duAro“, der für den Einsatz innerhalb der Stellfläche eines einzelnen menschlichen Arbeitsplatzes konzipiert ist, hat als praktische Brücke zwischen der traditionellen Industrieautomation und dem flexibleren kollaborativen Paradigma Aufmerksamkeit erregt. Die tiefen Wurzeln des Unternehmens in der Schwerindustrie, darunter Luft- und Raumfahrt, Schiffbau und Energiewirtschaft, verleihen ihm zudem Glaubwürdigkeit in Bereichen mit hoher Risikobelastung
Produktionsumgebungen, in denen Zuverlässigkeit über Jahrzehnte hinweg unverzichtbar ist.Der chinesische Herausforderer
Keine Analyse des globalen Marktes für industrielle 6-Achsen-Roboterarme im Jahr 2026 ist vollständig, ohne ESTUN Robotics ernsthaft zu berücksichtigen. ESTUN wurde 1993 in Nanjing gegründet und ist an der Börse von Shenzhen notiert. Gemessen am inländischen Marktanteil ist ESTUN Chinas zweitgrößter Hersteller von Industrierobotern und hielt im Jahr 2024 einen Anteil von etwa 9,5 Prozent am chinesischen Markt [4]. Weltweit liegt sein Umsatzanteil zwar deutlich hinter den Top 5 zurück, doch entscheidend ist die Entwicklung.
Der Wettbewerbsvorteil von ESTUN liegt in der vertikalen Integration. Das Unternehmen stellt seine eigenen Servomotoren, Steuerungen und Bewegungssteuerungssysteme her, was seine Abhängigkeit von importierten Komponenten verringert und ihm eine Kostenstruktur verschafft, die westliche Wettbewerber nicht ohne Weiteres nachbilden können. Durch die Übernahme des deutschen Spezialisten für Schweißautomatisierung Cloos im Jahr 2019 erlangte das Unternehmen Zugang zu fortschrittlicher Schweißtechnologie und einem europäischen Vertriebsnetz – ein strategischer Schritt, der Ambitionen weit über den heimischen Markt hinaus signalisiert.
Für das Jahr 2026 hat ESTUN seinen strategischen Fokus auf die Integration von KI, verkörperte Intelligenz und die globale Marktexpansion festgelegt [5]. Die chinesischen Roboterausfuhren stiegen im Jahr 2025 im Vergleich zum Vorjahr um 28 Prozent, und ESTUN gehört zu den Marken, die diese Entwicklung anführen. Für internationale Einkäufer, die chinesischen Anbietern gegenüber aufgeschlossen sind und bereit sind, die Gesamtbetriebskosten anstelle der Markenbekanntheit zu bewerten, stellt ESTUN die glaubwürdigste inländische Alternative zu den etablierten globalen Marktführern dar.
Unternehmen, die man im Auge behalten sollte
Zwei Unternehmen außerhalb der aktuellen Top 5 gewinnen zunehmend an Boden, was Beschaffungsteams und Investoren genau im Auge behalten sollten.
Universal Robots (Dänemark) hält weltweit einen Anteil von über 15 Prozent am Markt für kollaborative Roboter [3] und gewinnt zunehmend an Bedeutung für Käufer, die derzeit überdenken, ob ein traditioneller industrieller 6-Achsen-Roboterarm das richtige Werkzeug für
ihren Einsatzbereich. Da die Grenze zwischen Cobots und leichten Industrieroboterarmen immer weiter verschwimmt, verschafft das Ökosystem von Universal Robots mit über 300 zertifizierten Hardware- und Softwarepartnern dem Unternehmen eine Reichweite, die in bestimmten Anwendungskategorien mit den etablierten Industriegiganten mithalten kann.EFORT Intelligent Equipment (China) ist der am stärksten exportorientierte unter den großen chinesischen Industrieroboterherstellern; 44 Prozent seines Umsatzes im Jahr 2024 stammen aus dem internationalen Geschäft [4]. Die Übernahme des italienischen Steuerungsspezialisten Robox hat die Softwarekompetenzen des Unternehmens gestärkt, und sein Traglastbereich von 6 Kilogramm bis 500 Kilogramm deckt das gesamte Spektrum allgemeiner Fertigungsanwendungen ab. EFORT ist der chinesische Hersteller, der in den nächsten drei Jahren am ehesten neben FANUC oder ABB auf einer Auswahlliste im Rahmen eines europäischen oder südostasiatischen Beschaffungsprozesses erscheinen wird.
Die Wettbewerbslandschaft auf dem Markt für industrielle 6-Achsen-Roboterarme wird neu gezeichnet. Die etablierten Marktführer verfügen nach wie vor über beachtliche Vorteile in Bezug auf Software-Ökosysteme, globale Servicenetzwerke und jahrzehntelanges anwendungsspezifisches Ingenieurswissen. Doch die Kosten- und Leistungslücke, die chinesische Alternativen einst zu einer zweitrangigen Option machte, schließt sich schneller, als vielen Einkäufern bewusst ist. Die heute getroffenen Beschaffungsentscheidungen werden nicht nur widerspiegeln, wo der Markt im Jahr 2026 steht, sondern auch, wohin er bis 2030 steuert.
Quellenangaben
[1] EVS Robotics. (2026). „Top 10 der Hersteller von Industrierobotern nach Marktanteil 2026“. https://www.evsint.com/top-industrial-robot-manufacturers/
[2] International Federation of Robotics. (2026). „Die 5 wichtigsten globalen Robotiktrends 2026“.
https://ifr.org/ifr-press-releases/news/top-5-global-robotics-trends-2026[3] Progressive Robotics. (2025). „Jenseits der Big 4: Der vollständige Leitfaden 2025 zu Roboterherstellern für Smart Integrators“. https://progressiverobotics.ai/beyond-the-big-4-abb-fanuc-kuka-yaskawa-the-complete-2025-robot-manufacturer-guide-for-smart-integrators/
[4] EVS Robotics. (2026). „Die 10 führenden Industrieroboterhersteller in China (2026): Der umfassende Einkaufsführer“. https://www.evsint.com/top-10-industrial-robot-manufacturers-china-2026/
[5] ESTUN Robotics. (2026). „Gemeinsam den Sprung wagen, gemeinsam neue Höhen erklimmen: Die ESTUN-China-Strategie 2026“. https://en.estun.com/?list_53/2300.html












