
Der weltweite Kampf um Marktanteile bei kollaborativen Robotern: China gegen den Westen
Eine analytische Untersuchung des Aufstiegs Chinas im Bereich der kollaborativen Robotik, in der untersucht wird, wie inländische Lieferketten, politische Rahmenbedingungen und die Größenordnung die globalen Beschaffungsmöglichkeiten sowie das Wettbewerbsgleichgewicht zwischen chinesischen, europäischen und japanischen Herstellern neu gestalten.
Der Wandel von kollaborativen Robotern von Nischenprodukten im Labor hin zu skalierbaren industriellen Ressourcen hat das geografische Gleichgewicht in der Robotikfertigung grundlegend verändert. Beschaffungsleiter, die den Einsatz von Cobots prüfen, haben nicht mehr nur die Wahl zwischen etablierten europäischen und japanischen Marktführern. Sie müssen sich nun in einem zweigeteilten Markt zurechtfinden, in dem chinesische Hersteller überzeugende Größen- und Kostenvorteile bieten, während traditionelle Marktführer ihre Positionen durch fortschrittliche Software-Ökosysteme und bewährte Zuverlässigkeit verteidigen. Das Verständnis dieser geopolitischen und wettbewerbsorientierten Fertigungslandschaft ist für Betriebsteams von entscheidender Bedeutung, die Kapitalausgaben gegen langfristige Integrationsrisiken abwägen möchten.
Chinas Marktanteil
Während reine Marktanteilsdaten für Cobots von privaten Herstellern weiterhin streng geheim gehalten werden, liefert das breitere Ökosystem der Industrierobotik einen klaren Anhaltspunkt für den Produktionsumfang. Die International Federation of Robotics (IFR) berichtet, dass im Jahr 2024 weltweit 542.076 Industrieroboter installiert wurden [1]. Davon entfielen 295.045 Installationen auf China, was 54 Prozent der weltweiten Nachfrage entspricht [1]. Innerhalb dieses riesigen Binnenmarktes haben chinesische Hersteller eine strukturelle Umkehr erreicht. Lokale Anbieter eroberten im Jahr 2024 branchenübergreifend 57 Prozent aller Industrieroboter-Installationen in China, ein Anstieg gegenüber 47 Prozent im Jahr 2023 [2].
Diese inländische Größenordnung stärkt unmittelbar die Wettbewerbsfähigkeit im Export. Im Cobot-Segment, das laut IFR im Jahr 2023 10,5 Prozent der weltweiten Industrieroboterinstallationen ausmachte [3], verdeutlicht die finanzielle Präsenz der führenden Akteure die Größe des Marktes. Teradyne, die Muttergesellschaft von Universal Robots und Mobile Industrial Robots, meldete für das Jahr 2025 einen Umsatz im Robotik-Segment in Höhe von 308,3 Millionen US-Dollar [4]. Im Gegensatz dazu verzeichnet die Shenzhen Dobot Corporation, ein führender chinesischer Hersteller, dessen Umsatz
das stark auf sechsachsige Cobots setzt, meldete für das Jahr 2025 einen Umsatz von 492,2 Millionen RMB [5].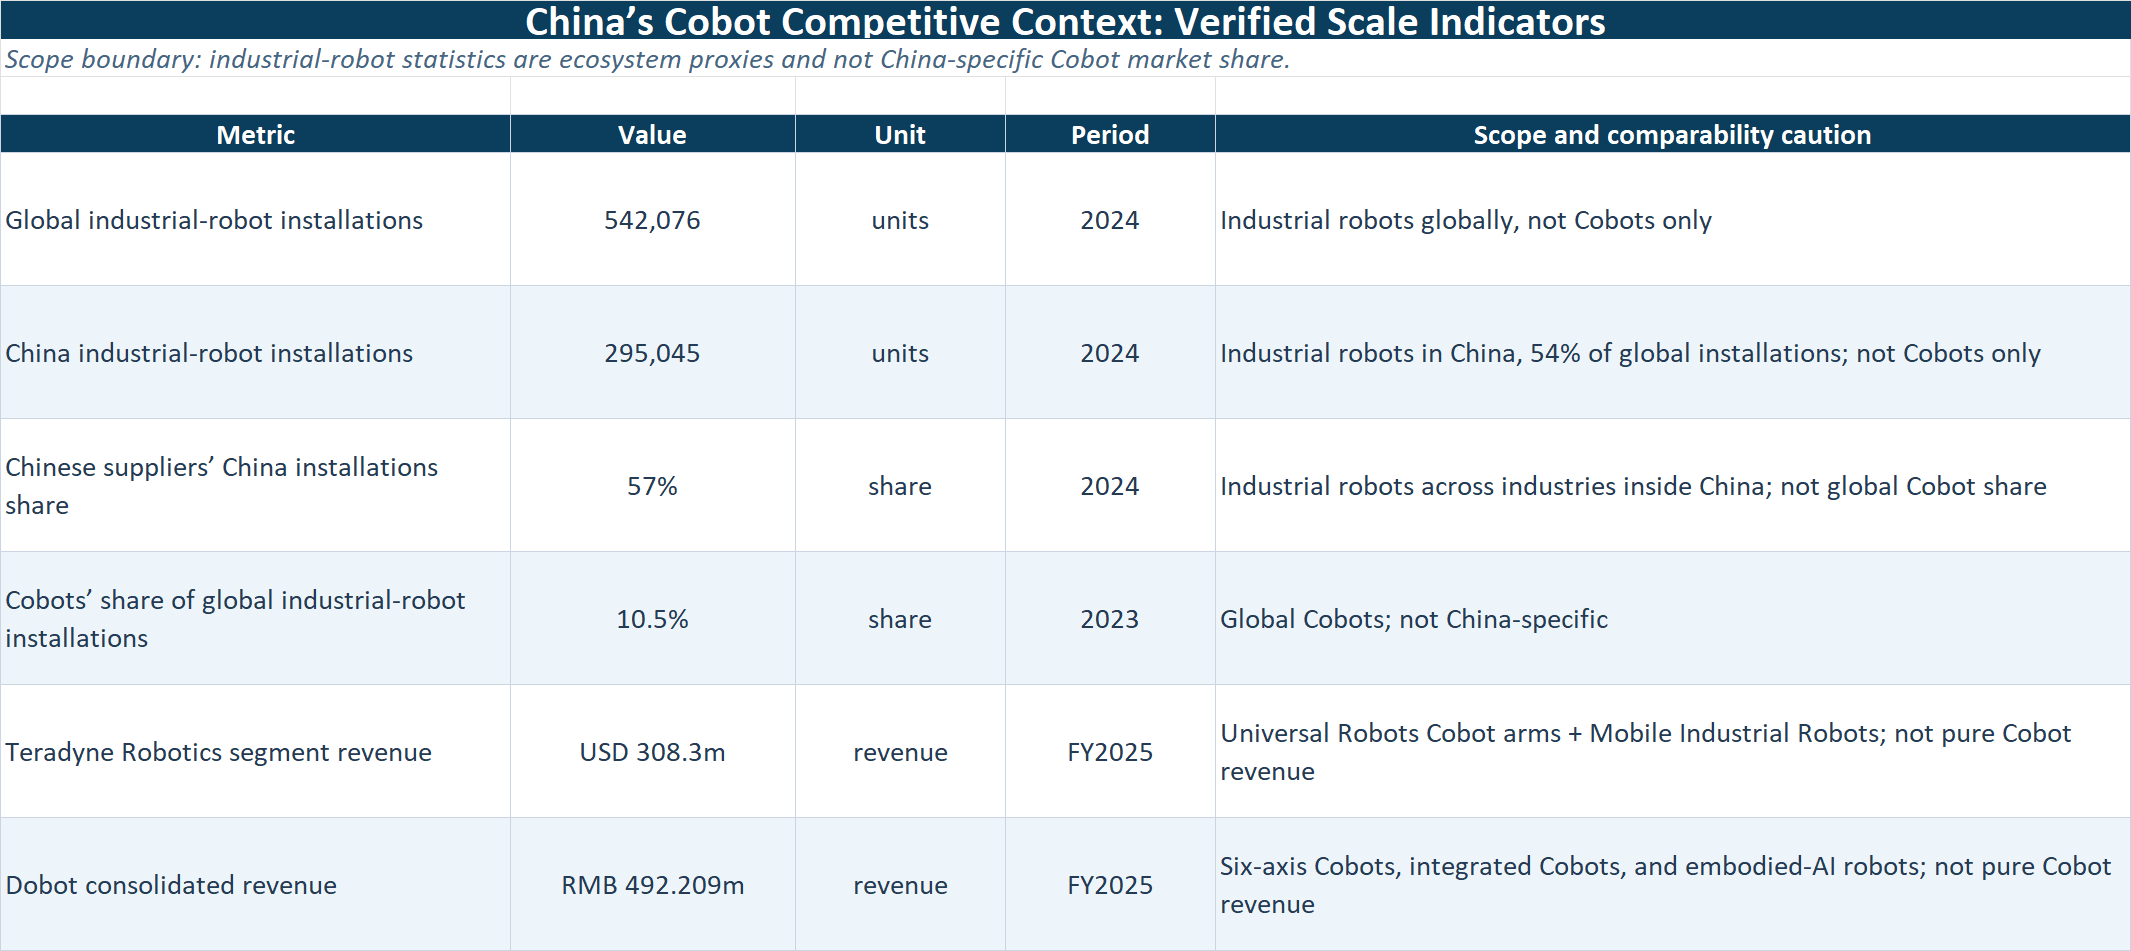
Quellen: IFR World Robotics 2025; IFR-Pressemitteilung zu China; IFR-Pressemitteilung zu kollaborativen Robotern; SEC-Formular 10-K von Teradyne; Jahresergebnis von Dobot (HKEX).
Wie China an diesen Punkt gelangte
Die rasante Reifung des chinesischen Robotiksektors ist nicht allein das Ergebnis organischer Marktkräfte. Sie ist das Ergebnis einer koordinierten, nachhaltigen Industriepolitik, die darauf abzielt, die Unabhängigkeit der Lieferkette zu sichern. Der 14. Fünfjahresplan zur Entwicklung der Robotikindustrie, der Ende 2021 gemeinsam vom Ministerium für Industrie und Informationstechnologie sowie vierzehn weiteren Regierungsbehörden veröffentlicht wurde, schuf einen nationalen Rahmen für technologische Durchbrüche und die Konsolidierung der Lieferkette [6].
Dieser politische Rahmen löste die Entstehung dichter Industriecluster in Shenzhen, Shanghai und im Jangtse-Delta aus. Diese Cluster ermöglichen es chinesischen Cobot-Herstellern, kritische Komponenten wie Harmonic-Antriebe, rahmenlose Motoren und Absolutwertgeber von nahegelegenen inländischen Lieferanten zu deutlich reduzierten Kosten zu beziehen. Die daraus resultierenden Skaleneffekte ermöglichen es chinesischen Unternehmen, ihre Cobots zu aggressiven Preisen anzubieten, was die Einführung in kostenbewussten Sektoren wie dem Einzelhandel, dem Bildungswesen und der Leichtindustrie beschleunigt, was wiederum die Felddaten generiert, die für eine schnelle Weiterentwicklung der Hardware-Designs erforderlich sind.
Wo westliche und japanische Akteure nach wie vor führend sind
Trotz Chinas aggressivem Kapazitätsausbau verfügen westliche und japanische Hersteller weiterhin über beachtliche Vorteile, die ihre anhaltende Dominanz bei hochwertigen Anwendungen sichern. Europäische Pioniere wie Universal Robots haben ein umfangreiches,
offene Entwickler-Ökosysteme. Diese Plattformen ermöglichen es Drittanbietern, zertifizierte Endeffektoren, Bildverarbeitungssysteme und Software-Plugins zu entwickeln, die den Einsatz vereinfachen. Für viele Käufer liegt der Wert eines Cobots nicht im Arm selbst, sondern in der einfachen Integration in eine bestehende Produktionslinie.Japanische Hersteller, die auf jahrzehntelange Führungserfahrung in der traditionellen Industrierobotik zurückgreifen können, zeichnen sich durch Präzisionstechnik und Zuverlässigkeit aus. Ihre Cobots zeichnen sich häufig durch überragende Wiederholgenauigkeit, ein hervorragendes Wärmemanagement und eine hohe mittlere Betriebsdauer zwischen Ausfällen aus. Darüber hinaus verfügen westliche und japanische Unternehmen über ausgereifte globale Support-Netzwerke, die eine schnelle Verfügbarkeit von Ersatzteilen und technische Unterstützung vor Ort in ganz Amerika und Europa gewährleisten. Diese Service-Infrastruktur stellt nach wie vor eine erhebliche Eintrittsbarriere für aufstrebende chinesische Marken dar, die versuchen, Unternehmensaufträge außerhalb ihres heimischen Marktes zu gewinnen.
Die technologische Kluft
Die technologische Kluft zwischen chinesischen Herstellern und den traditionellen Marktführern hat sich von einer tiefen Kluft zu einer schmalen Lücke verengt, doch entscheidende Unterschiede bestehen weiterhin. Chinesische Hardware hat in Bezug auf grundlegende kinematische Leistung, Tragkraft und Reichweite weitgehend Parität erreicht. Die Softwareebene bleibt jedoch ein Unterscheidungsmerkmal. Westliche Cobots bieten im Allgemeinen überlegene Algorithmen zur Bahnplanung, intuitivere Benutzeroberflächen und eine fortschrittliche Integration von Sicherheitssteuerungen.
Eigene Analyse: Offenlegung durch Hersteller und Umsatzqualität
Bei der Bewertung der Wettbewerbslandschaft müssen Einkäufer die Angaben der Hersteller einer strengen analytischen Prüfung unterziehen. Ein direkter Vergleich der Umsatzzahlen verschleiert aufgrund unterschiedlicher Offenlegungsumfänge häufig die zugrunde liegenden Marktrealitäten.
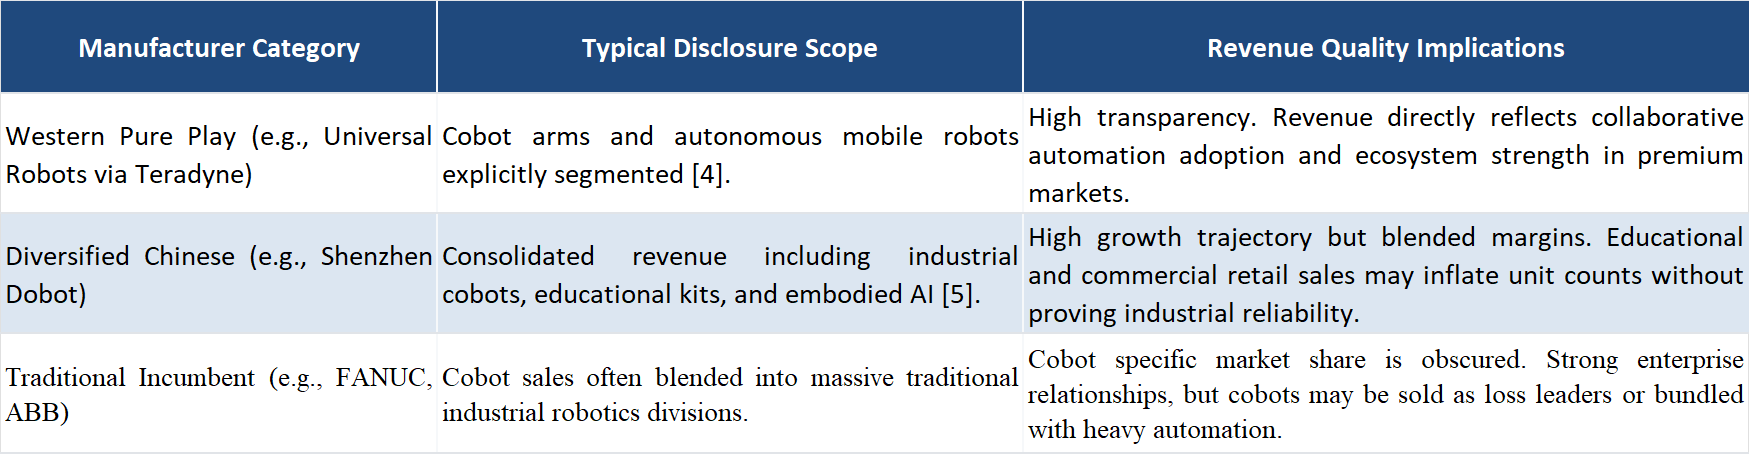
Hinweis: Diese Matrix verdeutlicht die Grenzen eines Vergleichs der konsolidierten Unternehmensumsätze zur Beurteilung der Marktführerschaft im reinen Cobot-Markt. Käufer müssen die spezifische installierte Basis in der Industrie bewerten und nicht die aggregierte Unternehmensgröße.
Was dies für Käufer bedeutet
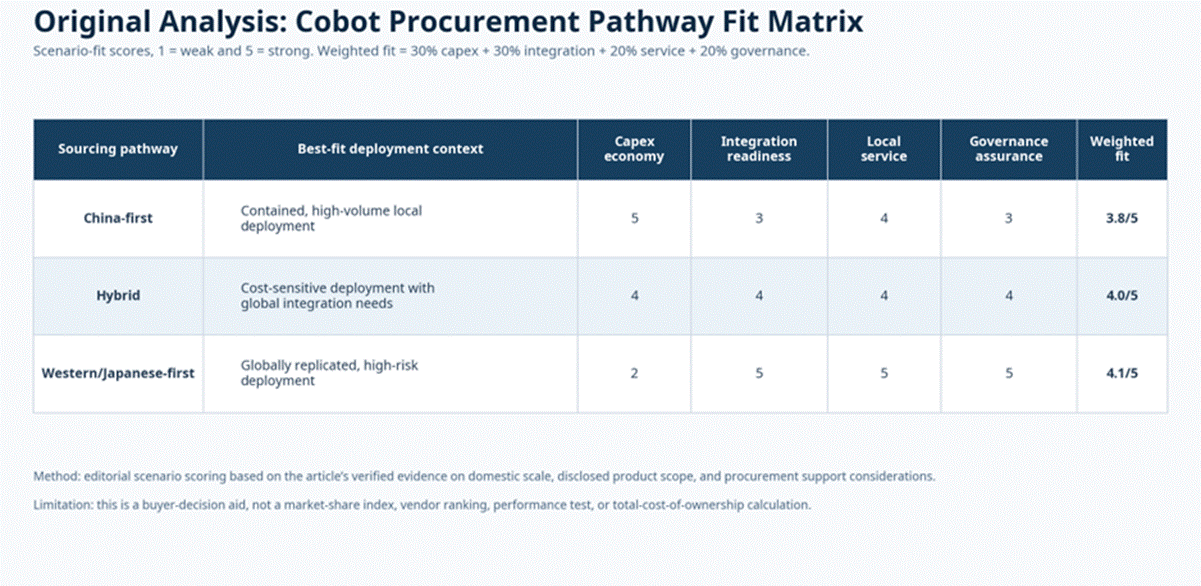
Für globale Beschaffungsteams erfordert die Zweiteilung des Cobot-Marktes eine segmentierte Beschaffungsstrategie. Chinesische Hersteller bieten einen unbestreitbaren Kostenvorteil, was sie für einfache, sich wiederholende Aufgaben, den Einsatz im Bildungsbereich oder in Betrieben mit erheblichen Kapitalbeschränkungen äußerst attraktiv macht. Käufer müssen jedoch potenzielle versteckte Kosten bei der Integration, der Softwareentwicklung und dem lokalisierten Support berücksichtigen.
Umgekehrt bleiben westliche und japanische Cobots die umsichtige Wahl für komplexe Einsatzszenarien, die eine fortschrittliche Bildverarbeitungsintegration, strenge Sicherheitszertifizierungen oder den Einsatz an mehreren internationalen Standorten erfordern. Der für diese Systeme gezahlte Aufpreis wird oft durch verkürzte Entwicklungszeiten, höhere Betriebsverfügbarkeit und die Sicherheit eines ausgereiften globalen Servicenetzwerks ausgeglichen. Beschaffungsleiter müssen über einfache Vergleiche der Stückkosten hinausgehen und die Gesamtkosten der Einführung modellieren, wobei sie die aggressive Hardware-Preisgestaltung des Ostens gegen die ausgereifte Software und das Ökosystem des Westens abwägen müssen.
Quellenangaben
Statistikabteilung, VDMA Services GmbH. (2025). World Robotics 2025: Industrieroboter.











