
Die Wirtschaft im Zeitalter der Weltmodelle: Wie KI-Robotik die Rentabilität der Industrie neu gestaltet
Die Entwicklung von großen Sprachmodellen (LLMs) hin zu prädiktiven Weltmodellen löst einen Kostendeflationszyklus im Bereich der Roboterintelligenz aus. Wir analysieren den ROI, die Amortisationszeiten und die Zeitpläne für die Einführung in den fünf führenden Branchen der KI-Robotik sowie die Bedeutung des „stillen Übergangs“ für die Produktionsarbitrage in Südostasien und Europa.
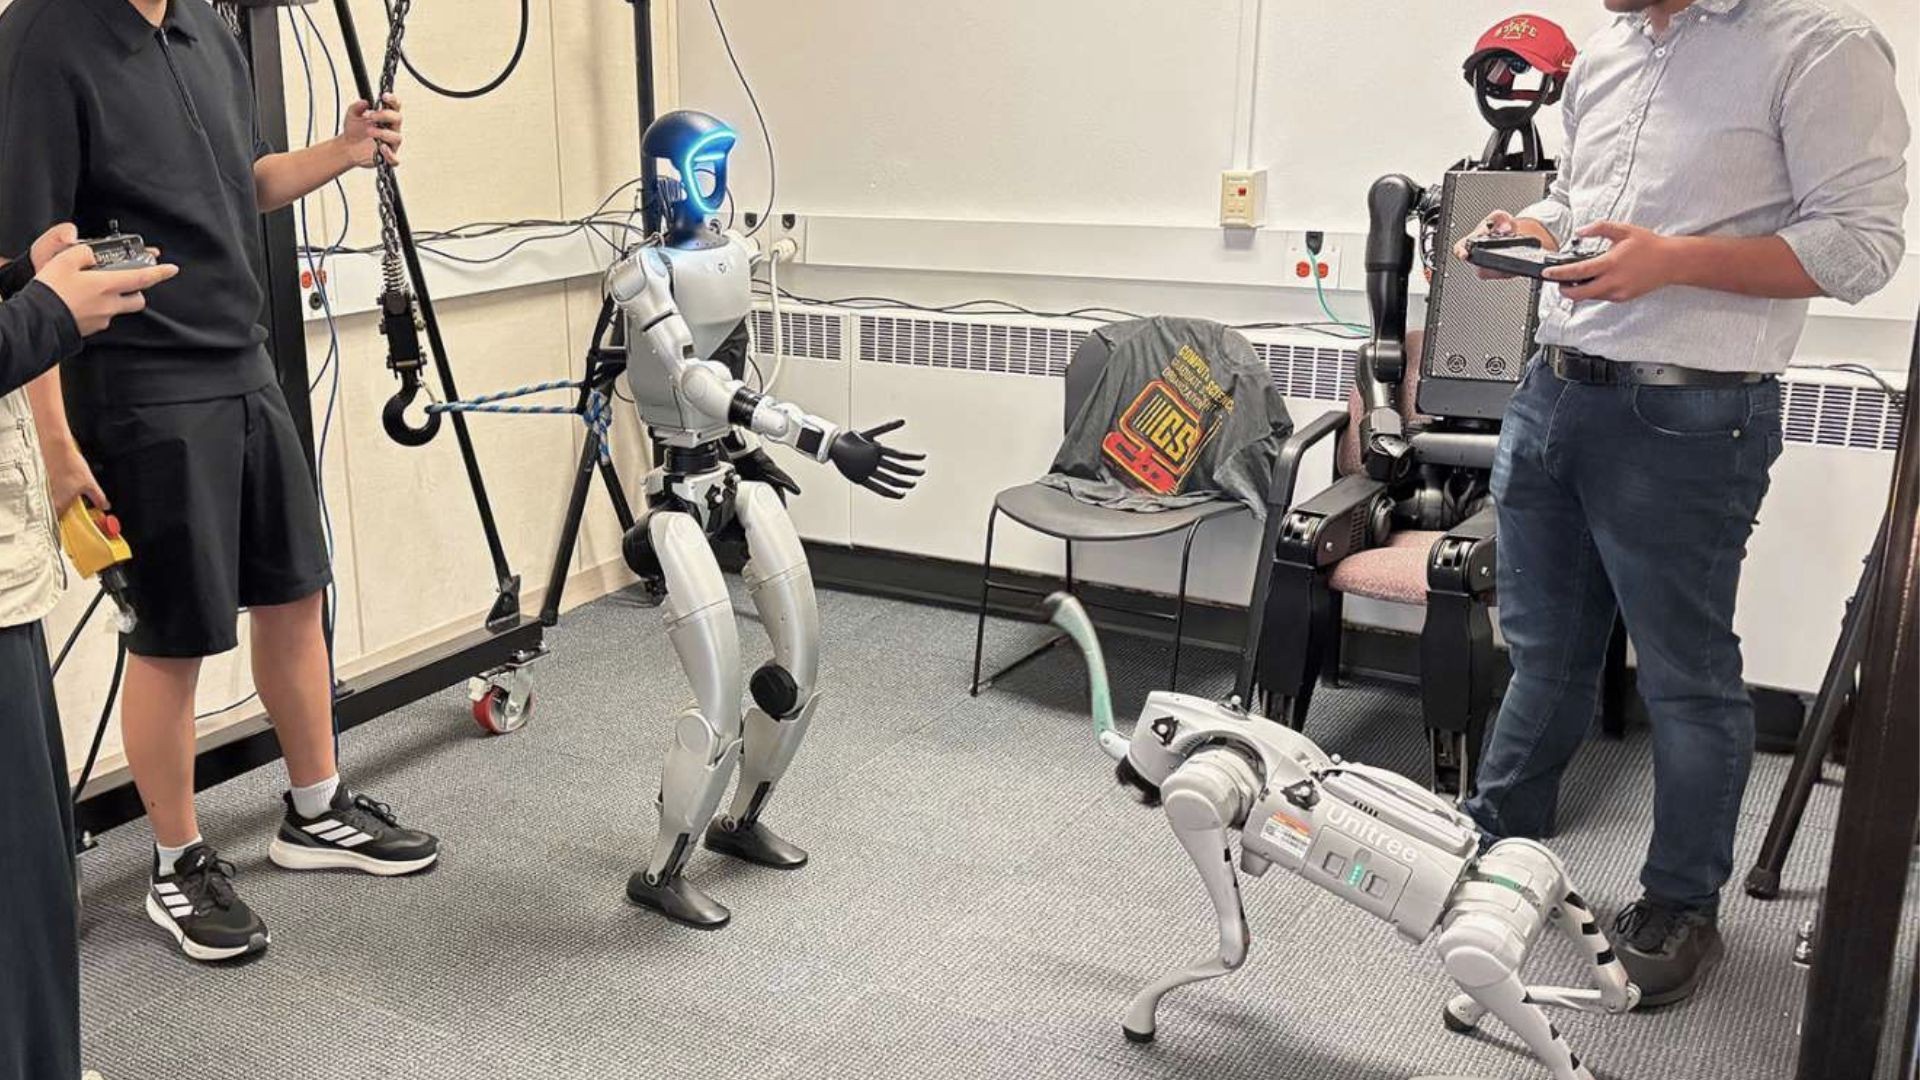
Die Debatte um künstliche Intelligenz verschiebt sich. Es geht nicht mehr um die Milliarden, die für das Training großer Sprachmodelle (LLMs) zur Textgenerierung ausgegeben werden. Die neue Herausforderung ist das „Weltmodell“ – eine Architektur für prädiktive Intelligenz, die es Robotern ermöglicht, die physische Welt intern zu simulieren und die Folgen ihrer Handlungen vorauszusehen, bevor sie sich bewegen. Um zu verstehen, warum dies wirtschaftlich von Bedeutung ist, lassen Sie uns die Entwicklungskette nachverfolgen, die uns an diesen Punkt geführt hat: von LLMs über Vision-Language-Action-Systeme (VLA) bis hin zu Weltmodellen, wobei jeder Schritt eine spezifische Kostenbarriere für den Einsatz von Robotern beseitigt.
Aus Sicht der Marktanalyse ist dieser technologische Sprung nicht nur ein Meilenstein der Technik, sondern ein deflationäres wirtschaftliches Ereignis. Indem sie die Notwendigkeit einer maßgeschneiderten, aufgabenspezifischen Programmierung beseitigen, senken die neuen Modellarchitekturen die Software- und Integrationskosten, die in der Vergangenheit die Einführung der Robotik behindert haben. Da die Intelligenz zur Massenware wird, ist das „Gehirn“ des Roboters nicht mehr die primäre Kostenbarriere. Der Fokus verlagert sich vollständig auf die Wirtschaftlichkeit des physischen Einsatzes: Stückliste der Hardware, Integrationskosten und der Zeitrahmen für die Kapitalrendite (ROI) in den fünf führenden Anwenderbranchen.
Der deflationäre Bogen: Von LLM über VLA zu Weltmodellen
Der erste Schritt in dieser Kette war das Large Language Model (LLM). LLMs verliehen Robotern die Fähigkeit, Befehle in natürlicher Sprache zu verstehen und mehrstufige logische Schlussfolgerungen zu ziehen, doch ihnen fehlte jegliche physische Verankerung. Ein Roboter, auf dem ein LLM lief, konnte zwar die Anweisung „Nimm den Apfel auf“ verstehen, wusste jedoch von sich aus nicht, wie ein Apfel in seinem Kamerabild aussah oder wie er seinen Arm bewegen musste, um einen zu greifen. Um diese Lücke zu schließen, waren für jede einzelne Aufgabe kostspielige, fest programmierte technische Lösungen erforderlich – und genau aus diesem Grund blieben Industrieroboter jahrzehntelang in Käfigen eingeschlossen und führten eine einzige, sich wiederholende Aufgabe aus.
Der zweite Schritt war das „Vision-Language-Action“-Modell (VLA). VLAs verbanden Kameradaten und Sprachbefehle direkt mit motorischen Ausgabeprozessen, sodass ein Roboter eine Szene betrachten, eine gesprochene oder geschriebene Anweisung verarbeiten und die zum Handeln erforderlichen Gelenkbewegungen erzeugen konnte. Dies war der Durchbruch, der universell einsetzbare Humanoide plausibel machte. Allerdings sind VLAs grundsätzlich reaktiv. Sie reagieren auf das, was sie im jeweiligen Moment sehen, und können die physikalischen Folgen ihrer eigenen Handlungen nicht vorhersehen. Ein VLA-Roboter lernt erst dann, dass er ein Glas zu locker gehalten hat, wenn dieses auf dem Boden zerbricht. Die Korrektur dieser Fehler erfordert ein enormes Maß an kostspieligen Versuchen und Irrtümern in der realen Welt, was die Kosten für Trainingsdaten hoch hält und die Fähigkeit des Roboters einschränkt, mit Situationen umzugehen, die er noch nie gesehen hat.
Der dritte Schritt – und der aktuelle Durchbruch – ist das Weltmodell. Ein Weltmodell erlernt die zugrunde liegenden physikalischen Gesetze und kausalen Regeln der Umgebung: Schwerkraft, Reibung, Objektpermanenz und die Reaktion von Materialien auf Krafteinwirkung. Wie NVIDIA in seiner jüngsten technischen Arbeit zu Welt-Aktions-Modellen beschreibt, sind diese Systeme vortrainiert, um sich Situationen vorzustellen, und feinabgestimmt, um zu handeln. Bevor der Roboter auch nur einen einzigen Motor bewegt, simuliert er das Ergebnis intern, sagt voraus, dass das Glas bei der aktuellen Griffkraft verrutschen wird, und nimmt Anpassungen in der Simulation vor, anstatt in der Realität. Diese Vorhersagefähigkeit beseitigt die beiden größten verbleibenden Softwarekosten: den Bedarf an umfangreichen Fehlerdaten aus der realen Welt und die Notwendigkeit, jeden Grenzfall manuell zu programmieren.
Die wirtschaftlichen Effekte dieser Kette verstärken sich rasch. Nach aktuellen Daten von Epoch AI und a16z sinken die Inferenzkosten für Leistungen der LLM-Klasse jedes Jahr um etwa den Faktor zehn. Was vor 18 Monaten noch 36 Dollar pro Million Token kostete, liegt in optimierten Umgebungen mittlerweile bei 0,25 bis 0,40 Dollar. Wendet man dieselbe Deflationskurve auf die Weltmodell-Intelligenz an, so tendieren die Kosten für das „Gehirn“ des Roboters gegen Null, während dessen
Die Fähigkeit, Erkenntnisse auf verschiedene Aufgaben zu übertragen, entspricht der menschlichen Flexibilität. Genau diese Kombination verändert die Amortisationsberechnungen in den nachfolgend aufgeführten Branchen.Die fünf führenden Branchen für KI-Robotik: Eine Amortisationsanalyse
Da Weltmodelle es Robotern ermöglichen, Aufgaben übergreifend zu verallgemeinern, ohne dass eine teure, maßgeschneiderte Neuprogrammierung erforderlich ist, hat sich die wirtschaftliche Gleichung der Automatisierung grundlegend verändert. Eine einzige Roboterplattform kann nun in verschiedenen Arbeitsabläufen eingesetzt werden, ohne dass jedes Mal ein sechsstelliges Integrationsprojekt erforderlich ist. Diese Flexibilität verändert die Amortisationsberechnungen in den fünf Sektoren, die den Markt für KI-Robotik vorantreiben.
1. Logistik und Lagerautomatisierung Die Logistik ist das ausgereifteste B2B-Anwendungsgebiet, da die Aufgaben repetitiv und die Umgebungen halbstrukturiert sind. Herkömmliche Lagerautomatisierungssysteme erfordern in der Regel eine Amortisationszeit von fünf Jahren. Die Einführung von KI-gesteuerten humanoiden und mobilen Robotern beschleunigt diesen Zeitrahmen jedoch. Im Mehrschichtbetrieb erzielen Plattformen wie der Agility Digit über einen Zeitraum von fünf Jahren einen ROI von 120 bis 180 Prozent, wobei sich die Amortisationszeiten auf 18 bis 24 Monate verkürzen. Jede Steigerung des Durchsatzes um 20 Prozent verkürzt die Amortisationszeit um 8 bis 12 Monate, wodurch die Logistik zum unmittelbaren Vorreiter für den weltweiten Einsatz solcher Lösungen wird.
2. Fertigung und industrielle Montage Der Fertigungssektor sieht sich mit einer etwas längeren Amortisationszeit konfrontiert, die je nach Komplexität der Integration und den lokalen Arbeitskosten in der Regel 18 bis 36 Monate beträgt. „World-Models“ ermöglichen es jedoch kollaborativen Robotern (Cobots), sich an Schwankungen in Montagelinien anzupassen, ohne dass Ausfallzeiten für die Neuprogrammierung entstehen. Diese Anpassungsfähigkeit verkürzt die Amortisationszeit für fortschrittliche Cobots auf 8 bis 18 Monate – eine Schwelle, die den großflächigen Einsatz in Unternehmen auslöst.
3. Autonomes Fahren und Robotaxis Das autonome Fahrzeug
Dieser Sektor stellt die kapitalintensivste Anwendung von Weltmodellen dar. Durch die Simulation von Millionen von Fahrszenarien ermöglichen Weltmodelle autonomen Systemen, auch Randfälle zu bewältigen, ohne dass Milliarden von Testmeilen im realen Verkehr erforderlich wären. Der wirtschaftliche Vorteil liegt in den Kosten pro Meile. Während von Menschen gesteuerte Fahrdienstvermittlungen mehr als 2,00 US-Dollar pro Meile kosten, schätzt ARK Invest, dass die Kosten für autonome Fahrdienste im großen Maßstab auf 0,25 US-Dollar pro Meile sinken könnten. Da der weltweite Robotaxi-Markt voraussichtlich von 1,27 Milliarden US-Dollar im Jahr 2026 auf 96,31 Milliarden US-Dollar bis 2034 wachsen wird, misst sich die Kapitalrendite nicht in Monaten, sondern in der Eroberung eines globalen Transportmarktes im Wert von einer Billion US-Dollar.4. Gesundheitswesen und chirurgische Robotik Im Gegensatz zur Logistik wird die Robotik im Gesundheitswesen nicht durch die direkte Einsparung von Arbeitskosten vorangetrieben. Die Anschaffungskosten eines da Vinci 5-Operationsroboters in Höhe von 1,8 bis 2,5 Millionen US-Dollar sowie der Aufpreis von 1.000 bis 6.000 US-Dollar pro Eingriff gegenüber der herkömmlichen Laparoskopie bedeuten, dass sich der ROI anhand klinischer Ergebnisse berechnet: kürzere Krankenhausaufenthalte, weniger Komplikationen und die Möglichkeit, die Leistung der wenigen Fachchirurgen zu skalieren. Weltweit führende Modelle in diesem Bereich werden für die Operationsplanung und die autonome Gewebeverfolgung eingesetzt, wodurch der weltweite Markt für robotergestützte Chirurgie bis 2026 voraussichtlich ein Volumen von 14 Milliarden US-Dollar erreichen wird.
5. Landwirtschaft Der Agrarsektor führt KI-Robotik aus demografischer Notwendigkeit ein. Angetrieben durch akuten Arbeitskräftemangel bei der Ernte und eine alternde Landwirtsbevölkerung wird sich der Markt für autonome Landmaschinen voraussichtlich von 22,3 Milliarden US-Dollar im Jahr 2026 auf fast 45 Milliarden US-Dollar bis 2033 verdoppeln. Dank globaler Modelle können Erntroboter unter unvorhersehbaren Lichtverhältnissen im Freien zwischen reifen Früchten und Laub unterscheiden – eine Aufgabe, die einfachere Bildverarbeitungssysteme bisher vor große Schwierigkeiten stellte.
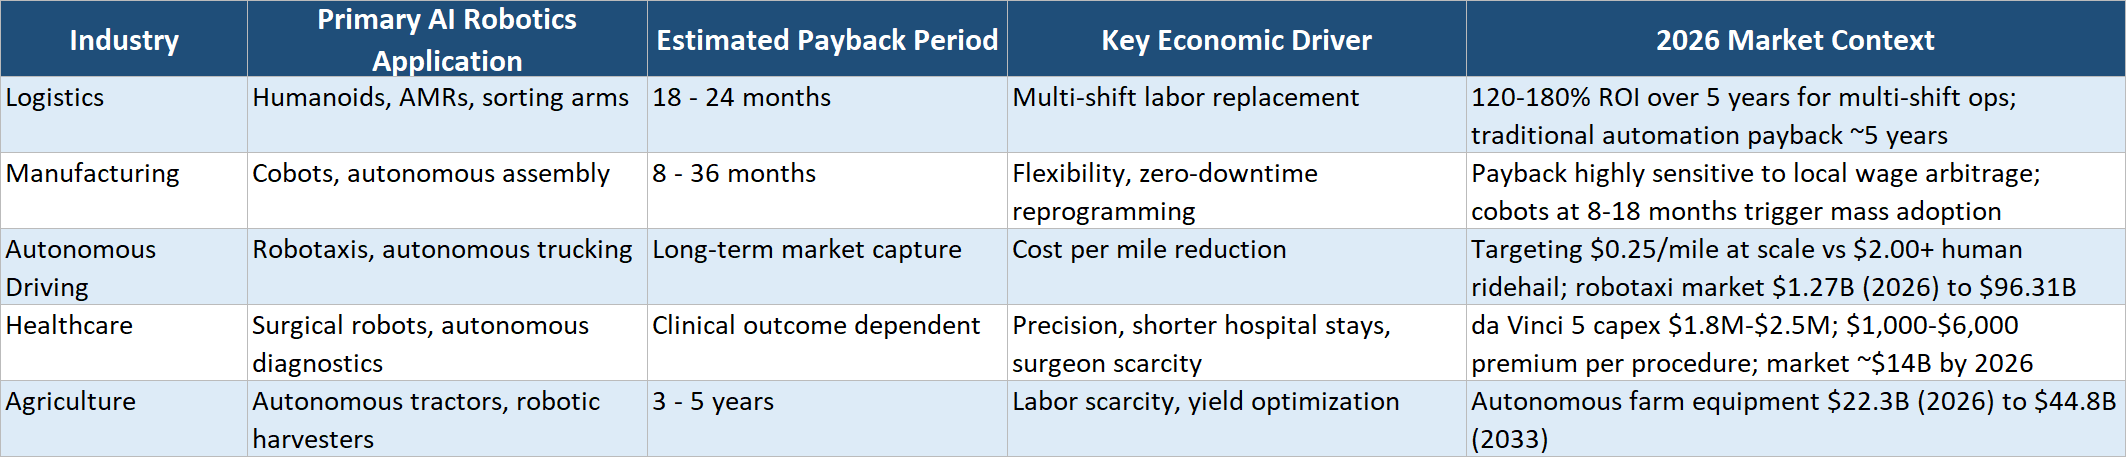
Hinweis: Daten von IDTechEx, ARK
Invest, Fortune Business Insights, IFR, American College of Surgeons, Grand View Research, zusammengestellt am 5. Juli 2026. Die Schätzungen variieren je nach Einsatzbedingungen.Die „stille Übergabe“ und der Arbitrage-Druck
Die tiefgreifendste geopolitische Auswirkung dieser Kostendeflation ist die Aushöhlung der globalen Arbeitsarbitrage. Seit Jahrzehnten wanderte die traditionelle Fertigung auf der Suche nach niedrigeren Stundenlöhnen von den Vereinigten Staaten und Europa nach China und anschließend von China nach Südostasien (SEA) ab. So kostet beispielsweise ein Fabrikarbeiter in Vietnam derzeit etwa 30.000 bis 40.000 RMB pro Jahr, was etwa der Hälfte der Gesamtkosten eines Kollegen in China entspricht.
Die zunehmende Verbreitung kostengünstiger, weltweit standardisierter Robotersysteme löst jedoch einen „stillen Wandel“ aus. Nach Angaben der International Federation of Robotics (IFR) hat China mit rund 470 in Betrieb befindlichen Robotern pro 10.000 Beschäftigte den drittgrößten Industrieroboterbestand weltweit erreicht und damit sowohl Deutschland als auch Japan überholt. Südkorea liegt weltweit mit über 1.200 pro 10.000 an der Spitze, während Singapur eine Spitzenposition behauptet.
Da die annualisierten Betriebskosten eines KI-Roboters unter die Schwelle von 30.000 RMB sinken, schwindet der Anreiz, die Fertigung nach Südostasien auszulagern. Für traditionelle Produktionszentren in Europa stellt sich eine binäre Entscheidung: entweder konsequent automatisieren oder dauerhaft an Wettbewerbsfähigkeit einbüßen. Die Robotik-Lücke wird bereits als Hauptgrund dafür angeführt, dass europäische Marken Schwierigkeiten haben, mit hochautomatisierten chinesischen Lieferketten zu konkurrieren.
Der Zeitplan für die Einführung: B2B vs. Bereitschaft der Verbraucher
Trotz des raschen Rückgangs der Kosten für KI-Inferenz erfolgt die breite Einführung nicht von heute auf morgen. Während das „Gehirn“ immer kostengünstiger wird, steht der „Körper“ unter Inflationsdruck. Es wird prognostiziert, dass die Rechenzentren der Hyperscaler im Jahr 2026 bis zu 741 Milliarden US-Dollar an Investitionsausgaben tätigen werden,
Sie verbrauchen enorme Mengen an Speicherplatz und verlängern die Lieferzeiten für Halbleiter auf 40 Wochen. Dies führt zu Engpässen in der Lieferkette, die die Hardware-Stücklistenkosten für Roboterhersteller in die Höhe treiben. Darüber hinaus wird prognostiziert, dass KI-Rechenzentren bis zum Jahr 2028 bis zu 12 Prozent des gesamten Energieverbrauchs der USA ausmachen werden, was zu ökologischen und infrastrukturellen Engpässen führt.Aufgrund dieser Hardware- und Energiekosten liegt die breite Akzeptanz von Allzweck-Heimrobotern durch die Verbraucher noch ein Jahrzehnt in der Zukunft. Verbraucher erwarten einen Preis unter 20.000 US-Dollar und absolute Zuverlässigkeit – eine Schwelle, die nicht erreicht werden kann, solange die Hardwarekosten hoch bleiben. Daher gehört die unmittelbare Zukunft ganz den B2B-Anwendungen. Unternehmen können einen 100.000-Dollar-Roboter über mehrere Schichten hinweg amortisieren, die Integrationskosten auffangen und eine messbare Amortisationszeit von 18 Monaten erzielen. Das Zeitalter der Weltmodelle ist angebrochen, doch es wird die Fabrikhallen und Lagerhallen neu organisieren, lange bevor es das Wohnzimmer erreicht.
Quellen:
1. Epoch AI, Preisentwicklung bei LLM-Inferenz, März 2025
2. a16z, „Welcome to LLMflation“, November 2024
3. NVIDIA Technical Blog, „Vortrainiert zum Vorstellen, feinabgestimmt zum Handeln: Der Aufstieg der Welt-Aktions-Modelle“, Juni 2026
4. IDTechEx, Humanoide Roboter zeigen ROI, doch der Erfolg hängt von effektiver Leistung ab, Mai 2026
5. ARK Invest, Tesla hat sein Robotaxi auf den Markt gebracht … und nun?, August 2025
6. Fortune Business Insights, Bericht zur Marktgröße von Robotaxis 2026–2034, Juni 2026
7. IFR (International Federation of Robotics), Roboter
Die Dichte steigt in Europa, Asien und Amerika, April 20268. American College of Surgeons: Die Kosten der Roboterchirurgie bleiben eine komplexe Gleichung, Februar 2026
9. Grand View Research, Marktbericht zu autonomen Landmaschinen, 2026
10. Deutsche Welle, KI benötigt Rechenzentren. Doch was haben die Menschen davon?, Juni 2026
Haftungsausschluss: Dieser Artikel dient ausschließlich zu Informations- und Marktanalysezwecken und stellt keine Finanz- oder Anlageberatung dar. Die Angaben zu Amortisationszeiten und ROI-Schätzungen basieren auf Branchendurchschnitten und öffentlich zugänglichen Daten, die je nach den konkreten Einsatzbedingungen erheblich variieren können.












