Spirit AI 表示,機器人大腦可能在 2027 年前迎來「ChatGPT 時刻」
Spirit AI 的輪式 Moz1 人形機器人在寧德時代(CATL)和京東(JD.com)的結構化任務中,成功率已達 90%。該公司共同創辦人表示,真正的瓶頸在於機器人的「大腦」,而非「身體」,並指出將於 2027 年前解決此問題。

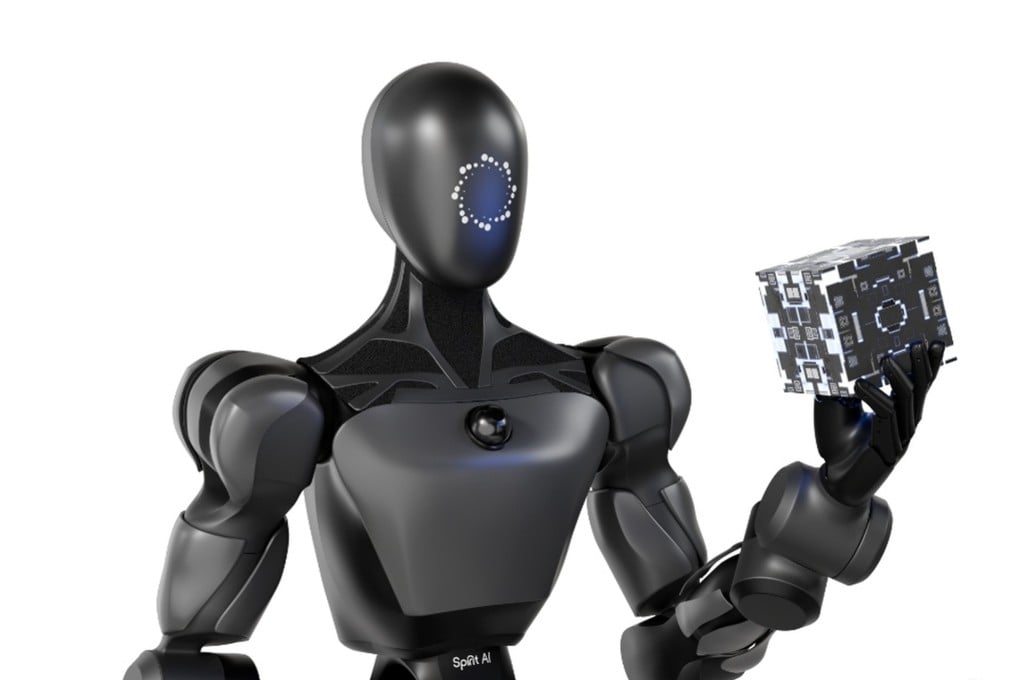
Spirit AI 自成立以來的二十個月內已募得超過 6.7 億美元,其共同創辦人表示,這筆資金是為了趕上一個特定的截止日期: 在 2027 年年中前實現機器人智慧的「GPT-3.0 時刻」——屆時人形機器人應能接收口頭指令,並在無需針對特定任務進行重新訓練的情況下,完成真正嶄新的實體任務。 這家總部位於杭州的新創公司,目前估值達 200 億元人民幣(約 29 億美元),不僅僅是許下這個里程碑的承諾。 該公司已讓帶輪人形機器人在寧德時代(CATL)的電池工廠及京東(JD.com)的物流營運中心內,按照既定班次進行工作,這讓買家得以在極早階段就掌握關鍵數據,判斷這項主張究竟是行銷噱頭,還是真實的能力曲線。
Spirit AI 由執行長韓鳳濤(前工業機器人製造商 Rokae 首席技術官)與共同創辦人兼首席科學家高陽(同時擔任清華大學機器人學助理教授)於 2024 年 1 月在杭州共同創立。 該公司目前已發展至約300名全職員工,並由全國近1,000名合約人員提供支援,協助標註及整理其模型用於訓練的實體互動數據, 其投資者陣容包括寧德時代(CATL)與京東(JD.com),這使得這兩家公司同時成為 Spirit AI 硬體的資金支持者與實際部署場域。
大腦瓶頸如今有了具體的解決期限
對於一位正藉著硬體熱潮募資的創辦人而言,高先生對這個問題的表述異常直白:「大腦確實是整個機器人技術鏈中最薄弱的環節。」 這番言論的重要性遠超於一般零組件供應商的表態,因為 Spirit AI 已耗費兩年時間及大部分資金,同時開發了輪式類人型機身及其控制模型,而高先生卻仍將該模型視為限制因素。 他的預測足夠具體,足以被證偽:預計在2027年年中達成「GPT-3.0里程碑」,屆時他預期機器人將能解析開放式口語
理解指令並執行不熟悉的多步驟物理任務,而非當今類人型機器人示範中佔主導地位的、狹隘且經過大量排練的例行動作。這個時間表置身於更廣泛的產業辯論之中:具身智能是否正像大型語言模型那樣實現規模化——即透過更多數據和運算能力來可靠地提升效能;抑或物理任務會因訓練數據稀缺、蒐集成本高昂,且相較於文字更難模擬,而難以實現此類規模化。 高本人傾向於支持可擴展性:「進展極為迅速。如今,機器人能在廣闊的空間範圍內運作,並執行連續且複雜的工作流程。」這番描述隱含地與多數類人型機器人廠商至今仍在貿易展上展示的「單站點、單任務」演示形成了鮮明對比。 任何評估輪式或雙足類人型機器人供應商的採購團隊,都應將此對比視為核心產品問題:該系統能否在變化的環境中展現泛化能力,抑或僅能在工程師於攝影機到場前耗費數週調校的預演序列中,呈現流暢運作的表象。
Moz1 在生產現場的實際運作情況
Spirit AI 目前能提供的實證,其範圍比 2027 年的預測更為狹窄,而這項差距正是任何買家應以之為出發點的現實基礎。 數十台 Moz1 機器人——這是一種以雙七自由度力控機械臂為核心的輪式類人型機器人——已部署於寧德時代(CATL)的電池生產線,以及京東(JD.com)的零售與物流營運中。 在簡單且結構化的任務上,該公司報告的成功率為90%,這個數字值得我們細細斟酌,而非將其視為勝利或失望。 90% 遠低於無人值守生產線所需的可靠性,但這是來自實際部署的真實數據,而非模擬基準或單次受控演示,這也讓 Spirit AI 擁有目前幾乎沒有任何類人型新創公司能展現的優勢:在
在數週而非數小時內,走訪其他廠家的生產現場。這項區別,正是採購與自動化買家當前在整個人形機器人類別中應著重篩選的關鍵。 一台在展位演示中完美執行預設「取放」序列的機器人,幾乎無法向採購方傳達任何關於部署可靠性的資訊;反之,一台在寧德時代(CATL)生產環境中執行結構化任務的機器人——在那裡,停機時間會造成直接成本,且安全容忍度極為嚴格——即使其成功率尚未達到企業級水準,仍能向採購方傳達實質訊息。 Spirit AI 自身公布的數據坦承了「能運作」與「運作足夠可靠以撤除人力後備支援」之間的差距,這比多數供應商願意在公開場合透露的資訊更具公信力。
這兩處部署地點測試的內容也各不相同,這對試圖區分「受控試點」與「更接近生產實際條件」的買家而言極具參考價值。寧德時代的電池生產線是一個安全容差嚴格、週期時間固定,且強烈傾向於淘汰任何成為瓶頸而非助力之機器人的製造環境。 京東的零售與物流場域則刻意設計得更為混亂,包含多變的商品形狀、不斷變動的佈局,以及較難預測的任務順序。相較於僅在嚴格受控環境中表現優異的供應商,若能證明在兩種環境下皆能達到相近成功率的供應商,其展現的更接近於通用能力。 Spirit AI 尚未公布這兩處場地的並列分析報告,在將 90% 這個數字視為單一、統一的數值之前,買家要求取得這項資訊是合理的下一步。
資本支持的是商業模式,而非硬體
Spirit AI 自 2024 年以來接連兩輪共計 6.7 億美元的融資,其意義不在於融資規模——這方面仍落後於幾家更知名的中國類人型機器人製造商——而在於它揭示了投資者認為真正的瓶頸究竟在哪裡。就硬體而言,
至少在致動器、輪式底盤和力控機械臂等層面上,中國人形機器人供應鏈中的相關元件已日益商品化,目前已有眾多製造商能夠生產出大體上相仿的機身。真正稀缺的,是那套能將功能完善的機身轉化為系統的軟體堆疊——該系統必須能夠接收含糊不清的指令,並產出正確的物理動作序列。 Spirit AI 擁有約 1,000 人的承包商網絡,其存在目的正是為了生成並標註模型所需的真實世界互動數據,以彌合上述差距;而該公司的估值,實質上是一場賭注——無論誰製造出最便宜的機械臂,只要率先解決軟體問題,便能獲得不成比例的價值。這一論點與 RobotAIGeek 追蹤到的中國整體類人型機器人出貨數據模式相吻合:在該數據中,出貨量增長速度遠遠超過能夠維持實際工作班次之機器人的占比。 該產業打造機身的速度,遠快於開發驅動機身的「大腦」的速度;而 Spirit AI 向投資者提出的論點是:下一波價值的創造將源自「大腦」,而非「機身」。 目前北京正透過更完善的訓練環境,致力彌合這項差距——RobotAIGeek 針對北京某實驗室「自我評分模擬方法」的報導中已詳述此舉——這進一步凸顯,即使具體的資料蒐集方法有所不同,Spirit AI 並非唯一將「大腦」視為稀缺投入的企業。
這種差異體現在承包商網絡上。全國約有 1,000 人每天負責操作、糾正並標註 Spirit AI 的機器人,當這些機器人嘗試執行新任務時,便能產生幾乎是
在模擬環境中根本無法以令人信服的方式合成。相較於從網路上抓取文本,這條取得訓練資料的路徑不僅耗時,成本也更高,這正是為何高所提出的 2027 年時間表被視為激進而非保守的原因之一。 這也意味著,倘若該策略奏效,Spirit AI 真正的競爭優勢根本不在 Moz1 硬體,而在於那座競爭對手無法輕易購買或複製的、經過修正的物理示範資料庫。從現在到2027年,買家實際上應關注哪些指標
對於正在決定是否立即試行人形機器人系統的自動化採購方而言,高先生的 2027 年預測本身並非可付諸行動的參考指標。真正具有參考價值的是 Spirit AI 已公開的成功率數據走勢。 倘若寧德時代(CATL)和京東(JD.com)的部署情況,能在未來幾個季度內從結構化任務的 90% 成功率,逐步提升至更接近工業級可靠性的水準,那麼這條趨勢線,相較於創辦人在訪談中提出的任何語言模型比較,將是預測該系統是否已準備好進行更廣泛部署的遠更可靠指標。 若該數字停滯不前,這同樣具有參考價值,而且在業界中,這種情況可能比廠商主動透露的更為普遍。
一家公司若能公開指明自身的薄弱環節,並公布對應的具體數值,便為買家提供了比多數競爭對手目前所能提供的更豐富的評估依據。 90%這個數字是2027年前下一個已確認的關鍵里程碑,而該數字與真正「免人工監控可靠性」之間的差距,正是剩餘6.7億美元資金實際將投入的領域。
本分析基於 Spirit AI 共同創辦人針對公司融資歷史、技術路線圖,以及在寧德時代(CATL)和京東(JD.com)的現行部署所發表的公開聲明。本文僅供一般資訊參考,並不構成投資、財務或法律建議。
首圖來源:Spirit AI,經《南華早報》轉載。