
增援艦運送了 1,000 多具 K1 人形機器人,並發射了具體化人工智慧 IDE
總部位於北京的 Acceleration Evolution(簡稱 Booster)正將其 K1 類人型機器人推廣至大學校園,並推出專為具身人工智慧設計的一體化整合開發環境(IDE)——Booster Studio。該公司表示,K1 機器人已出貨超過 1,000 台,且初期銷售成長迅速。
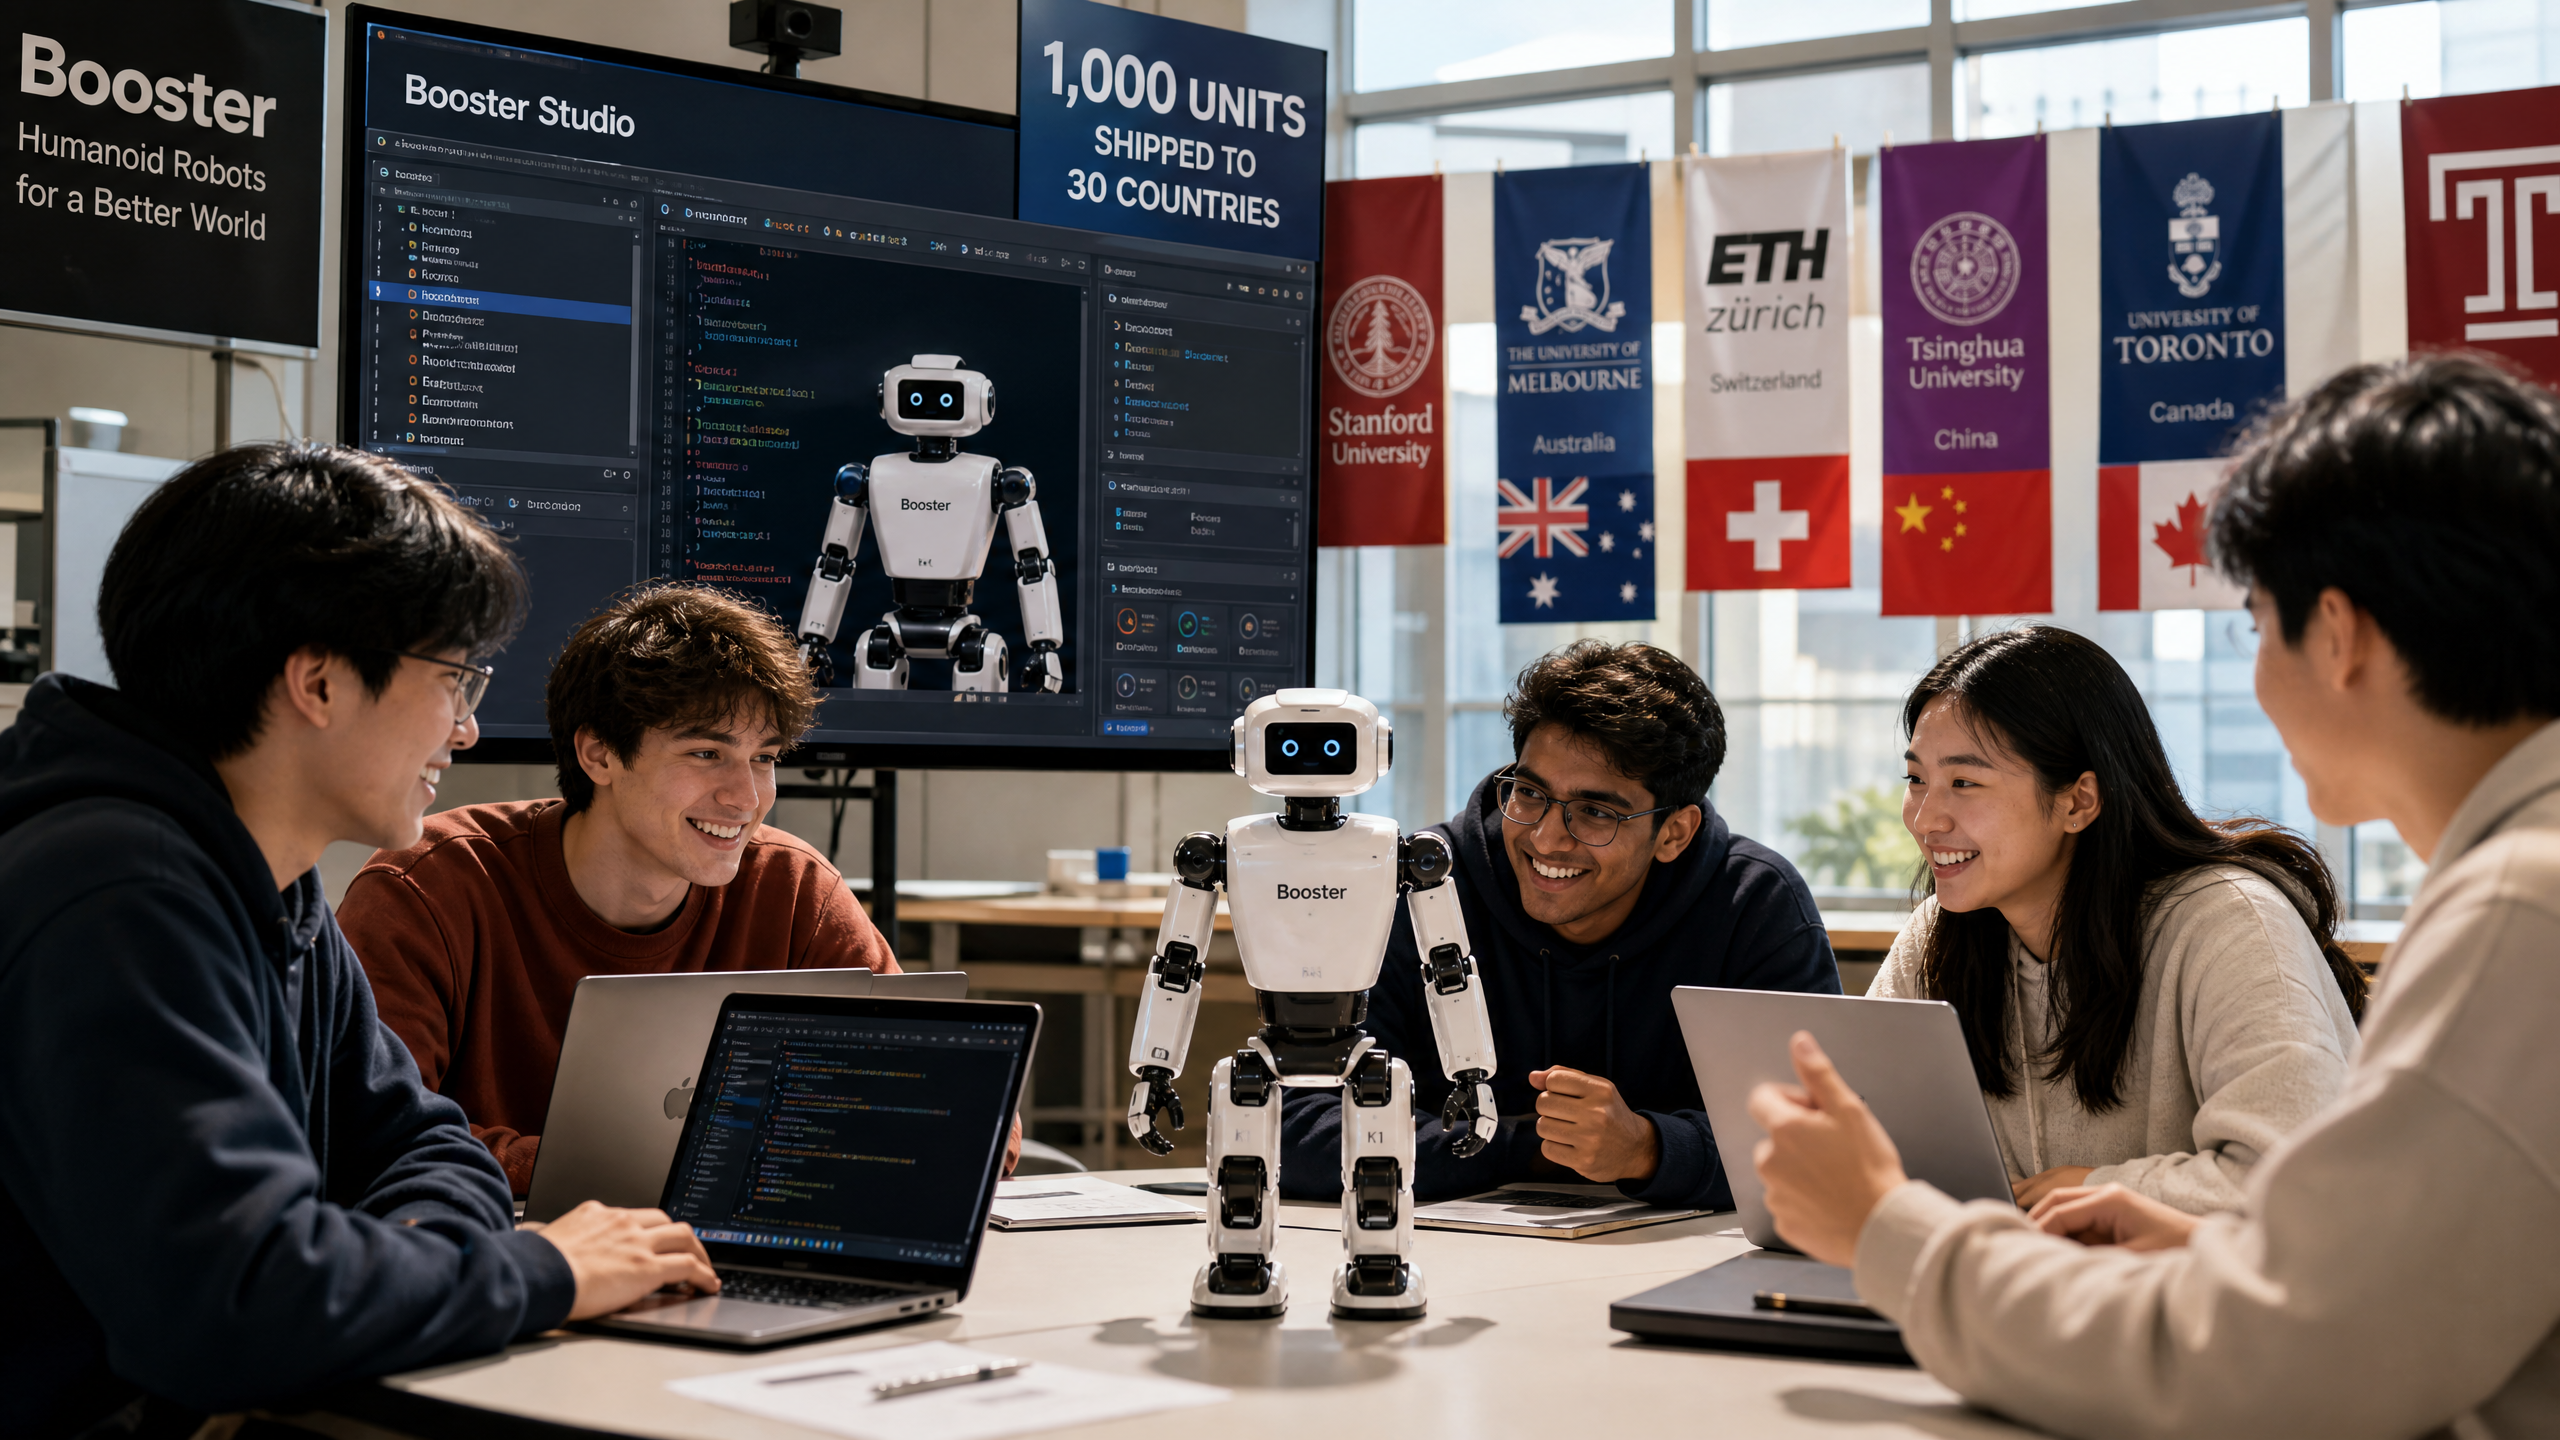
《北京日報》8月6日報導,Acceleration Evolution(又稱 Booster)正將其 K1 人形機器人及全新的 Booster Studio 整合開發環境(IDE)引入中國及海外的大學校園。
Booster表示,已有超過1,000台K1機器人運往30多個國家,2026年第一季銷售額較去年同期增長500%,而由清華大學領銜的「Vulcan」團隊更奪得2026年機器人盃冠軍。
總部位於北京的Booster從原型機階段邁向校園規模應用
Acceleration Evolution 總部位於北京,專注於類人型機器人的具身人工智慧。其 K1 類人型機器人鎖定教育與研究用戶,而 Booster Studio 軟體套件則旨在整合模擬、編碼、除錯、視覺化及一鍵部署功能。 旗艦機型 T2 Pro 定位高於 K1,並搭載 NVIDIA Thor——Booster 表示這款次世代運算平台的額定效能達 2,070 TFLOPS,使其成為具備高擴展餘裕的開發與試運行機器。 隨著客戶群現已遍及 30 多個國家,且宣稱 2026 年初訂單量激增,該公司正試圖將中國類人型機器人領域的重心,從硬體規格轉移至開發者工作流程。
「校園優先」策略令人聯想到個人電腦早期的發展歷程
Booster 正以大學為核心建構其市場佈局。這套策略令人感到熟悉。在個人電腦早期,廠商會向學校提供硬體與軟體,培訓教師和學生,並看著這些使用者在進入職場時,已養成特定的工具偏好。遊戲主機、行動作業系統和雲端平台也曾採用過同樣的策略。 Booster 希望 K1 能成為一臺實作型機器人,讓大學生能在課程中進行程式設計,同時也能讓研究所實驗室根據研究需求加以調整。該公司希望 Booster Studio 能成為整合模擬、程式碼、日誌與部署功能的統一介面,讓學生和研究人員減少在處理驅動程式和建構管線上的時間,並將更多時間投入實際產出成果
實驗與應用。這就像是車庫裡的一套入門套件,最終發展成符合工作坊標準的設備。如果入門套件價格實惠且工具可靠,使用習慣便會轉化為品牌忠誠度。在校園中,這些習慣會透過同儕支持、課程教材和專案範本迅速傳播。校園通路同時也形成了一種分散式的 Beta 測試計畫,讓工具在混亂的真實世界環境中接受嚴苛考驗。 對於一家新興的機器人公司而言,這既是無價的產品回饋,同時也是低成本的行銷引擎,二者合而為一。
Booster 將自身定位為工具鏈公司,而不僅僅是機器人製造商
K1 雖是入口,但 Booster 卻對軟體堆疊給予了不同尋常的重視。Booster Studio 整合了基於物理模型的模擬器、具備擴充功能的程式碼編輯器、整合式除錯器、資料視覺化工具,以及一鍵部署至實體硬體的功能。這「一鍵」二字至關重要。 機器人團隊往往要花費數天時間,將容器映像、驅動程式、韌體和校準檔案拼湊在一起,結果卻在實地測試時發現不相容的問題。 透過整合這些步驟,並將模擬器與機器人上運行的相同 API 和狀態機連結起來,Booster 試圖縮短模擬環境中可運作原型與實驗室現場可運作示範之間的距離。
這項策略呼應了加速運算領域中的 CUDA 效應。CUDA 不僅釋放了 GPU 的效能,更將工作負載鎖定在特定工具鏈上,使得轉換成本高昂。 機器人領域一直缺乏類似的「黏合劑」,因為 ROS 和 ROS 2 雖然功能強大且被廣泛採用,但更像是一組零散的零件,而非一套完善的端到端工具。NVIDIA 透過 Isaac Sim、Omniverse 以及 ROS 橋接器,建構了一個值得信賴的技術堆疊;而 MathWorks 和 Unity 等西方供應商也支援機器人工作流程。 若 Booster 能為具身人工智慧打造一套日常使用的開發平台,使其在中國校園及海外早期採用者的實驗室中成為理所當然的選擇,該公司便能獲得持久的競爭優勢——即使硬體日後變得
商品化。RoboCup 獎盃雖能提升公信力,但實際運作將考驗整體技術架構
隸屬於清華大學的 Vulcan 團隊在 2026 年 RoboCup 的人形機器人各組別中奪冠,這則頭條新聞讓 Booster 樂於大肆宣傳。 比賽的成功展現了機器的運動能力、快速的控制迴路以及穩固的硬體封裝。這也讓學生得以實際運用 Booster 的工具。然而,比賽場地並非工廠車間或醫院走廊。相較於潮濕的廚房、昏暗的倉庫以及戶外裝卸區,大學禮堂屬於受控環境。 對 Booster Studio 和 K1 而言,真正的考驗在於專案能否從課程作業順利過渡到要求高可用性與安全性的部門中的試點部署。舞台上的勝利能吸引目光,但在多變的光線、濕滑的地面以及網路限制下能否重複成功,才決定付費客戶是否會持續留存。
對成長前景與首款 IDE 主張的質疑
2026 年第一季銷售額增長 500% 確實是個強而有力的頭條新聞。 由於出貨量才剛突破 1,000 台大關,這波百分比飆升很可能主要源於基數效應。學校採購往往會因應學期行事曆和政府預算週期而集中進行,因此要維持這股動能,必須拓展至更廣泛的部門領域及新市場。至於 Booster Studio 是首款專為具身人工智慧設計的 IDE(整合開發環境)這一說法,同樣值得商榷。 Isaac Sim 及其相關函式庫、ROS 2 工具,甚至配備機器人外掛程式的通用 IDE,早已為該社群提供服務。 此處的差異化關鍵不在於 IDE 的存在,而在於將模擬、除錯、視覺化以及透過點擊方式部署至原廠機器人的功能緊密整合。若此緊密迴路能證實穩定運作,相較於學生和實驗室負責人每天節省的時間,該主張的重要性將顯得微不足道。
供應鏈的現實形塑了中國人形機器人的發展軌跡
每個類人型機器人計畫都會遇到相同的產業難題。高扭矩致動器需要精密加工,且
可靠的減速齒輪。輕量化且剛性十足的結構,必須在鋁合金、碳纖維與能承受墜落衝擊的先進塑膠材料之間取得平衡。電池組必須能安全地輸出大電流。深度相機與雷達必須能應對眩光與混合光源。 中國在馬達、減速箱、碳纖維複合材料及相機模組方面擁有實力雄厚的本土供應商,這有助於控制成本並縮短交貨期。然而,諸如低背隙諧波驅動器、先進光學感測器以及通過安全認證的電池等高端組件,仍是一大瓶頸。 對於專為校園設計的機器人而言,安全標準絕無妥協餘地,因為許多使用者未受過專業訓練,且會在實驗中挑戰極限。Booster 必須證明其能確保獲得可靠的執行器與感測器供應量,同時維持各批次間的品質一致性。從 100 台躍升至 1,000 台,在簡報投影片上看似巨大,但從統計學角度來看,這卻是最脆弱的一步,因為供應商仍不願投資專用生產線。 從 1,000 台擴增至 10,000 台,則需要確定的需求量與營運資金,這往往會給新創公司帶來壓力。校園通路提供了一定程度的保障,因為訂單可以配合學術行事曆進行規劃,但研究的季節性特徵也會造成供貨空窗。經銷商和分銷商雖能彌補此空窗,卻會增加利潤壓力。
NVIDIA Thor 帶來成長空間,但供應與規範卻帶來不確定性
T2 Pro 基於 NVIDIA Thor 架構。此品牌定位展現了擺脫業餘級別、進軍專業領域的雄心。這款額定效能達 2,070 TFLOPS 的裝置,為研究人員在視覺變換器、擴散策略及複雜控制架構方面提供了充足的效能餘裕。 此搭配使 Booster 與基於 CUDA 和 PyTorch 建構的全球軟體堆疊相容,從而簡化人才招募與協作流程。但這也造就了政治與物流上的依賴性。美國的出口法規已重新塑造了中國企業可購買的 AI 加速器組合。儘管 NVIDIA 過去曾推出專為中國市場設計的變體,
高效能嵌入式運算正受到密切關注。若允許的效能水準、記憶體頻寬或出貨量出現任何突發性變動,都可能延緩 T2 Pro 的部署進度,或迫使開發團隊改用國產晶片進行重新設計。此外還有成本與功耗的問題。高階運算會增加物料清單成本並提升散熱複雜度。在校園機器人中,這筆成本必須透過學術成果來證明其合理性。 學生可在實驗室伺服器上離線執行多種演算法,僅將最終模型部署至機器人。K1 可能運行於計算能力較為有限的平台上,以控制預算。這種分工使產品組合更具合理性:T2 Pro 服務於高級實驗室及企業試點專案;K1 則應用於教室與社團。共通的「Booster Studio」層將兩者緊密串聯。
大學同時成為測試平台與採購管道
校園主導的擴展模式最具吸引力的特點,在於大學同時扮演測試平台與採購者的雙重角色。各系所可在課程實驗室配置 K1 機器人,跨院系借用額外機台,並為機器人社團建立共享資源。 獲得研究經費的團隊可升級至 T2 Pro,並在論文的方法部分嵌入 Booster Studio 工作流程後發表成果。這些論文隨後將成為下一批研究者的實作指南。在中國,省級資金搭配企業贊助,可將大批機器人部署於示範校園,作為接待訪客代表團的展示場地。 在海外,歐洲、中東及東南亞的早期採用者通常向專營教育套件與研究設備的經銷商採購。Booster 需要建立完善的物流骨幹系統,包含備件供應與遠端診斷功能,以支援此網絡。
易維護性是一項實質優勢。能透過更換子組件快速修復的機器人,在停機時間和總成本方面更具優勢。對於技術人員有限的校園而言,兩小時修好與兩週送修之間的差異,可能決定後續的採購抉擇。Booster 若能發布詳細的維護指南,將是明智之舉
提供指導手冊、簡化零件訂購流程,並透過「輕度監管」計畫對學生技術人員進行認證。隨後,該社群將擔任現場支援的角色。中國國內外在硬體與軟體領域的競爭日趨白熱化
Booster 並非孤軍奮戰。在中國,Unitree、傅立葉智能(Fourier Intelligence)和優必選(UBTech)等公司都擁有定價極具競爭力的人形機器人或雙足機器人計畫。尤其是 Unitree,不僅已大量出貨四足機器人,更正迅速將人形機器人推向研究領域。這些企業具備的品牌知名度與工程技術深度,足以促使大學買家將訂單分散下單。 在國際市場上,特斯拉(Tesla)、Figure、Agility Robotics 及 Sanctuary AI 則以截然不同的規模運作,目標鎖定物流、製造及服務領域。儘管其產品目前可能不會與 K1 直接競爭,但它們在控制策略、安全框架及軟體工具方面的研究,將影響整個領域的期待標準。
在軟體層面,目前尚無任何平台能確立其絕對主導地位。ROS 2 仍是最通用的標準,能串聯不同供應商的節點與主題。NVIDIA 的 Isaac 環境功能深厚且支援完善。Unity 和 Unreal 提供配備物理引擎外掛程式的豐富模擬器。MathWorks 則在許多部門中掌握著控制理論的使用者群體。 Booster Studio 必須透過與 ROS 2 套件無縫整合、與現有模擬器良好協作,並證明其除錯器與部署層能消除繁瑣工作而非增添額外的黏合層,才能贏得一席之地。唯有當「一體化」的承諾能消除操作摩擦時,才會真正引起共鳴。














