
《2026年全球(中國除外)具體化人工智慧與人形機器人市場報告》
中國以外的全球類人型機器人市場正呈現兩極化趨勢,分別發展為硬體與智慧平台。雖然中國在實體出貨量方面佔據主導地位,但西方國家正透過「視覺、語言、動作」模型,在針對實體世界的人工通用智慧領域展開激烈競爭。
2026年,中國以外的全球類人型機器人與具身人工智慧市場正經歷前所未有的加速發展,這主要受惠於視覺、語言與動作基礎模型的突破、巨額資本湧入,以及從實驗室原型向積極的商業試點的轉變 [1]。 儘管中國製造商目前主導全球出貨量,佔2025年全球13,317台出貨量的約87% [2],但西方國家及其盟國正於另一領域展開激烈競爭:針對實體世界的人工通用智慧。
截至2026年初,機器人領域的風險投資資金已飆升至年化運行率超過407億美元[3]。市場正日益分化為兩個截然不同的層級:硬件平台(即實體機器人)與智能平台(作為AI大腦)。 純粹專注於 AI 基礎模型的公司估值飆升,其中 Figure AI 達 390 億美元 [4]、Skild AI 達 140 億美元 [5],而 Physical Intelligence 則達 56 億美元 [6]。
與此同時,美國、歐洲及日本的各國政府正大力補貼國內的機器人生態系統。 美國五角大廈已為2026財政年度的自主系統撥款134億美元[7];而歐盟的「地平線歐洲」(Horizon Europe)計畫與日本NEDO的「登月計畫」(Moonshot Program),則正積極資助國內領軍企業,以對抗中國在硬體領域的支配地位[8][9]。
市場規模與競爭格局
2026年全球類人型機器人市場最關鍵的動態,在於估值與實際產量之間的鮮明對比。根據Omdia和《富比士》[2]的數據,全球出貨量的實際狀況顯示出顯著的落差。
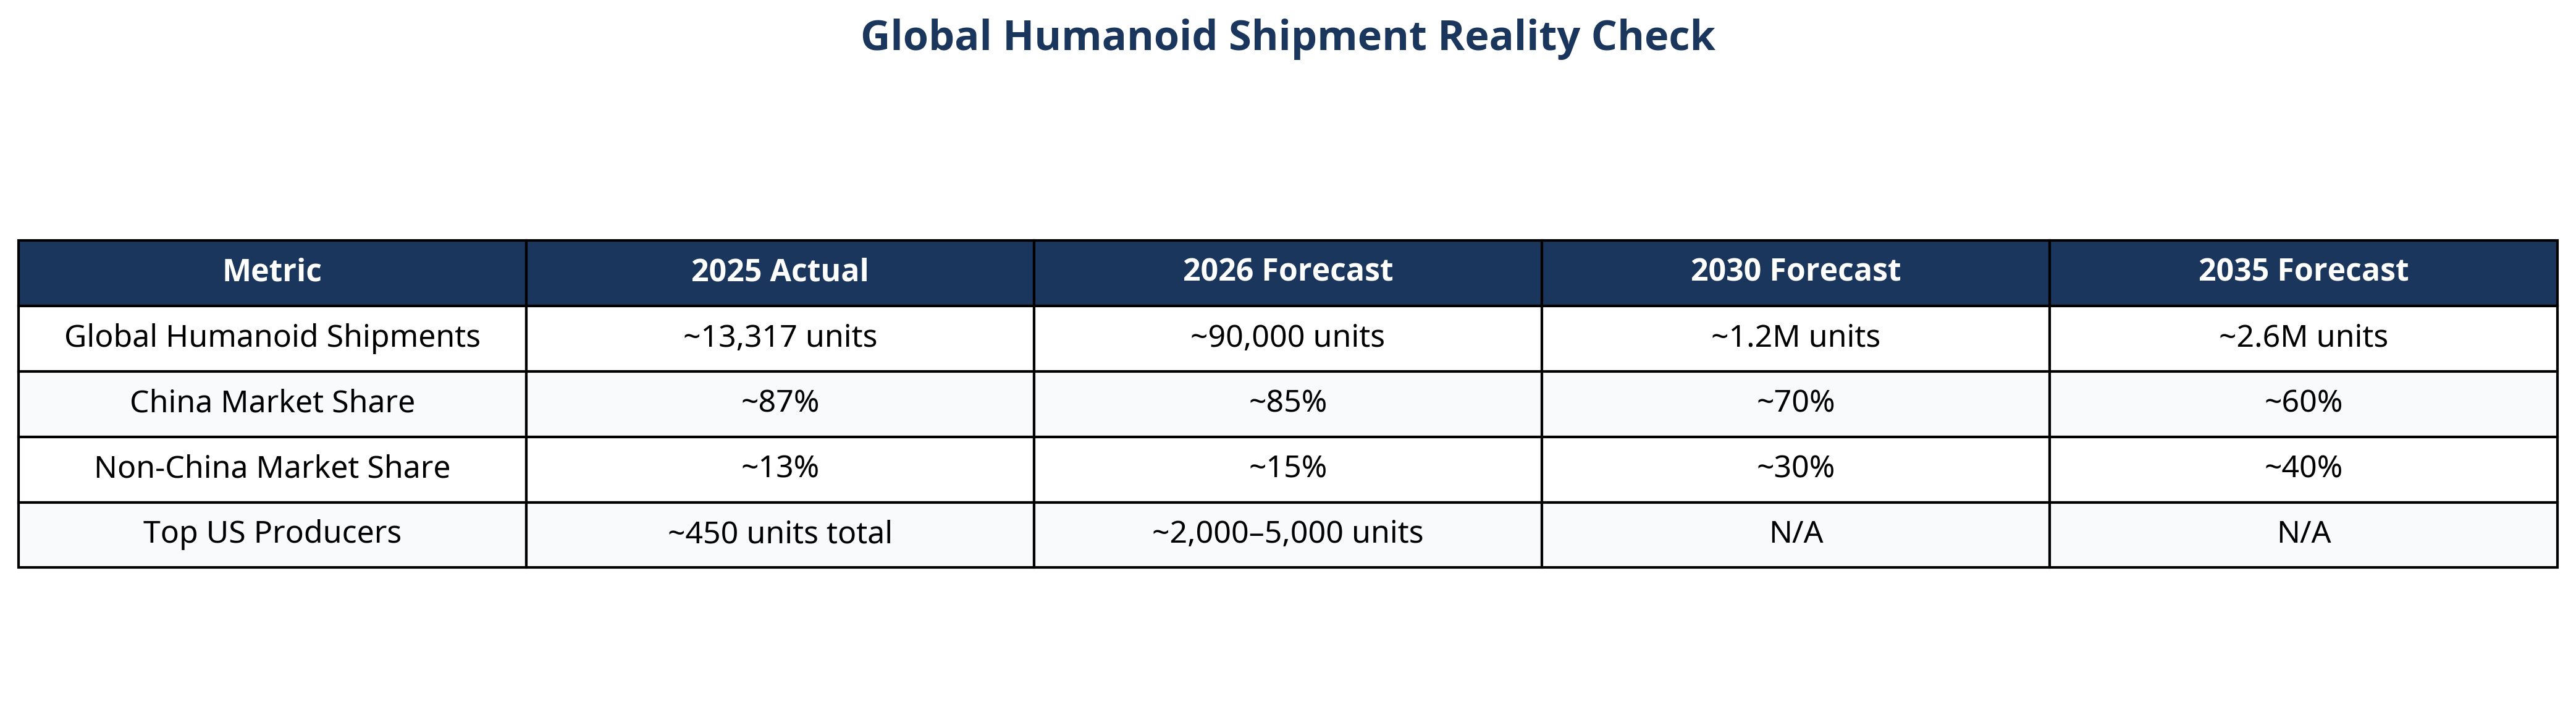
2025年,Figure AI、Agility Robotics 和特斯拉各自出貨約150台,相較之下,中國的AgiBot則出貨超過5,100台
[2]。中國以外的市場高度區域化,不同地區擁有各具特色的競爭優勢。北美在具身人工智慧的「大腦層」領域佔據主導地位。Physical Intelligence、Skild AI、Figure AI 和 Apptronik 等公司正善用矽谷與西雅圖地區在大型語言模型人才方面的聚集優勢。 此處的策略並非在硬體成本上競爭,而是打造通用型模型,使其能在數小時內(而非數月)學習新任務 [1]。亞馬遜透過收購 Agility Robotics 多數股權並收購 Fauna Robotics 的策略,展現了最積極的商業部署推動 [10]。
歐洲已悄然建立起一個實力雄厚的具身人工智慧企業群。德國 Neura Robotics 近期為其認知機器人平台成功籌得 15.3 億美元的 C 輪融資 [11]。 瑞士正崛起為關鍵樞紐,匯聚了 Flexion Robotics、ANYbotics 及 Mimic Robotics 等企業。寶馬(BMW)在其萊比錫工廠部署 Hexagon AEON 人形機器人,標誌著歐洲工業自動化領域的重要里程碑 [12]。
日本與南韓正善用數十年來累積的機器人研究成果,並整合現代人工智慧技術。其中南韓的進取態勢尤為明顯:現代汽車(Hyundai)收購了波士頓動力(Boston Dynamics),三星(Samsung)投資了 Apptronik 與 Rainbow Robotics,而 WIRobotics 等新創公司也成功獲得大筆資金 [13]。
技術趨勢與瓶頸
該產業目前正處於分析師所稱的機器人領域「GPT 2.5 時刻」[1]。 這項架構上的突破在於「視覺-語言-動作」(Vision Language Action)模型。與其將特定程序硬編碼,像「物理智能 pi 0.7」和「Skild AI 全能機體模型」這類模型,能讓機器人接收自然語言指令、解析物理環境,並執行任務 [6]。
由於機器人需要實體互動數據,而這類數據在網路上並不存在,企業正轉向「世界模型」[1]。NVIDIA GR00T Dreams 和 Google DeepMind Gemini Robotics 皆運用先進的
利用物理模擬器對機器人進行虛擬訓練,從而減少在訓練階段對龐大實體機器人機隊的需求 [14] [15]。西方企業面臨的主要瓶頸仍是供應鏈與硬體成本。 像 Unitree 這樣的中國競爭對手,將其 G1 類人型機器人的定價定為 16,000 美元 [2]。為了與之競爭,西方企業必須大幅降低致動器和零組件的成本,或者展示出如此卓越的人工智慧能力,以至於在商業投資報酬率的計算中,能夠證明其高昂的價格溢價是合理的。
戰略結論
純AI機器人企業的高估值,反映出市場預期其將形成類似軟體的壟斷地位。若從模擬環境到真實世界的鴻溝比預期更難跨越,這些估值將面臨嚴重的修正。亞馬遜的垂直整合模式提供了最清晰的規模化途徑,因為誰掌控部署環境,誰就掌控真實世界的數據流。
隨著中國企業將硬體平台成本壓向零,西方企業必須確保其專有 AI 模型保持硬體中立性,以便在必要時能將「大腦」運行於廉價的進口「軀體」上。若商業回報的實現時間較長,政府與國防合約將成為西方類人型機器人製造商至關重要的過渡性資金來源。
參考文獻
[1] KraneShares。《2026年類人型機器人產業:從試點到平台的競逐》。2026年5月12日。
[2] 《富比士》。出貨量排名前十的人形機器人公司揭曉。2026年1月9日。
[3] 麥肯錫公司。《機器人供應鏈瓶頸》。2026年4月。
[4] TechCrunch。《Figure AI 估值達 39B》。2026 年。
[5] Crunchbase News。《機器人新創公司 Skild AI 募得 14 億,估值翻三倍至 140 億》。2026 年 1 月 14 日。
[6] 《The Information》。機器人新創公司 Physical Intelligence 正洽談以 50 億估值募資。2025 年 9 月/2026 年 3 月。
[7] Granted AI。《自動駕駛系統與機器人領域的人工智慧補助計畫》。2026年2月24日。
[8] 歐洲委員會。《歐洲對人工智慧與機器人技術資助的方針》。2026年。
[9] IEEE 機器人學。日本 NEDO「登月計畫」目標 3 最新進展。2025 年 12 月。
[10] GeekWire。《亞馬遜聘請 Covariant 創辦人,簽署人工智慧授權協議》。2024年8月30日。
[11] CNBC。《類人型機器人公司 Neura 募資高達 14 億》。2026 年 6 月 10 日。
[12] BMW Group Press。BMW Group 將首度於德國生產線部署類人型機器人。2026年2月27日。
[13] PR Newswire。WIRobotics 取得約 1,000 億韓元的 B 輪融資。2026 年 5 月 14 日。
[14] Google DeepMind。Gemini Robotics 1.5 將 AI 代理帶入實體世界。2025年9月25日。
[15] NVIDIA。專為類人型機器人設計的「Project GR00T」基礎模型。2025年。












