中國「具身人工智慧」熱潮面臨首場真正考驗:370 家新創企業能否通過 IPO 的嚴峻考驗?
中國的具身人工智慧領域在兩年內已吸引 370 家新創企業進駐,其中約有 50 家目前正積極籌備在香港或中國大陸上市。 儘管像 AgiBot 這樣的公司宣稱已生產 15,000 台機器人,而 Unitree 則表示已實現營運獲利,但業界人士承認,人形機器人在功能方面的評分僅有「100 分中的 15 分」,而驅動它們的人工智慧軟體「仍徘徊在 3 分左右」。 該產業的首波首次公開募股(IPO)浪潮,將迫使企業在季度財報的壓力下,證明其商業可行性。
無論從何種標準來看,這些數字都令人咋舌。過去兩年來,約有 370 家新創企業進軍中國的「具身人工智慧」領域。目前至少有五家公司的估值超過 200 億人民幣(30 億美元),另有六家公司的估值超過 100 億人民幣。其中數家公司的估值在數月內便翻了一番。 約有50家企業正積極籌備在香港或中國內地上市,其中首家——優特機器人(Unitree Robotics)預計將於8月20日左右在科創板(STAR Market)開始交易。
然而,在這些引人注目的數字背後,潛藏著一項根本性的矛盾,而即將到來的IPO浪潮將揭露這一點:即生產里程碑與商業部署之間的落差。 根據《財新全球》於2026年7月31日發表的深度報導,該產業正夾在兩難之間:一方面是投資者對這項潛在顛覆性技術的熱情,另一方面則是人形機器人目前仍無法可靠地執行多數實用任務,因而難以產生可持續收入這一頑固現實。
投資論點
驅動資本湧入具身人工智慧的吸引力很簡單明瞭。倘若類人型及其他智能機器人能達到與智慧型手機相當的出貨量,同時以接近乘用車的價格銷售,該產業便可能成為現代史上最大的商業機會之一。 啟明創投(Qiming Venture Partners)管理合夥人周亞力闡述了這套邏輯:「目前無論是私募市場還是公開市場,對這個領域都極為看好,主要原因在於這可能是唯一一個能結合兩個龐大市場規模的產業。」
這種論述闡明了企業爭相上市的原因。新創公司競相爭取盡早上市,希望在市場趨於擁擠之前,從稀缺性中獲益。「當一個龐大的新領域中,首家或前兩家公司上市時,由於缺乏替代選擇,它們便能獲得超乎尋常的資本紅利,
「將股價和估值推升至遠超傳統邏輯的水平,」周指出。這場上市競賽形成了一種動態:企業在技術尚未完全成熟時,便急於進軍公開市場,藉助公開市場資金來支應未來漫長且昂貴的研發週期。正如某家新創公司高管向《財新》所言:「如果不上市,你可能會被淘汰出局。」
商業化鴻溝
《財新》調查中最引人注目的一點,在於業界人士坦率承認這項技術的局限性。Spirit AI 創辦人兼執行長韓鳳濤對業界的實際現狀給出了直率的評估:
「如果將完美的機器人定為100分(滿分100分),那麼當今最成熟的工業機械手臂約為50分,輪式機器人40分,四足機器狗30分。雙足類人型機器人僅得15分,靈巧的手部則只有5分。 至於驅動它們的人工智慧軟體,目前僅徘徊在3分左右。」
這位業界內行人的評估,與各公司宣稱的生產里程碑形成鮮明對比。AgiBot 最近宣稱其第 15,000 台機器人已下線,並稱此為全球生產紀錄。Unitree 和 UBTech 也宣稱擁有數萬台的產能。但生產不等於部署。
Galaxea AI 執行長高繼陽同樣直言不諱:「目前沒有任何機器人公司能在真實的生產環境中有效運作。」他警告說:「過度激進地追求銷售量,只會製造更多負債。」
投資者越來越多地詢問,究竟有多少人形機器人正在實際工作,而非閒置不用。清華大學人工智慧研究院院長張亞勤指出,全球機器人
2025年的產量僅有20,000輛,這「相較於汽車產業的規模而言微不足道」。數據瓶頸
主要的技術瓶頸在於數據。與透過海量網路文本進行訓練的大型語言模型不同,機器人數據不僅零散,且收集成本高昂。從模擬環境過渡到充滿干擾的日常生活現實,依然是一項艱鉅的挑戰。
從分揀包裹到烹飪餐點,許多引人注目的示範仍僅限於受控的實驗室環境,或高度依賴人類遠端操作。要讓機器人適應新的工廠任務,可能需要數月的編碼和校準,導致部署成本高得令人望而卻步。
X Square Robot 共同創辦人兼技術長王浩指出,要讓機器人從實驗室中成功的基準測試,轉變為在混亂的真實世界環境中可靠運作,「光是達到基礎的任務成功率,就需要投入大量資金。」
世界模型的轉向
為解決這些限制,該產業正轉變其技術敘事。直到最近為止,「視覺-語言-動作」(VLA)模型仍是風險投資者青睞的方案。但隨著 VLA 系統被證實難以泛化且部署成本高昂,一個新概念開始嶄露頭角:「世界模型」。
世界模型旨在捕捉現實世界的物理法則,例如重力、運動及空間關係,使機器人能更精準地預測並回應周遭環境的變化。中國新創企業迅速擁抱此概念,自2026年初以來,X Square Robot、Astribot 和 AgiBot 均已宣布推出世界模型相關計畫。
投資者的反應十分迅速。總部位於北京、以世界模型為核心的具身人工智慧新創公司 Manifold AI,在成立一年內便完成了六輪融資,
成立之初,即獲得總額近10億人民幣的Pre-A輪融資。GigaAI在B2輪融資中籌得10億人民幣,使三個月內的募資總額達到35億人民幣。然而,部分研究人員仍持懷疑態度。史丹佛大學人工智慧實驗室的電腦科學研究員傅子鵬指出,「世界模型」在某種程度上僅是募資的噱頭,其底層技術邏輯與現有方法大致相似。 即使是李飛飛這樣的倡導者也曾提醒,儘管超大規模代理(VLA)和世界-行動模型的演示令人印象深刻,但「尚未有任何模型在真實世界條件下得到真正驗證」。
財務狀況分歧
即將進行首次公開募股(IPO)的企業財務狀況差異極大,這揭示了哪些商業模式已取得市場牽引力,哪些則仍依賴外部支持。
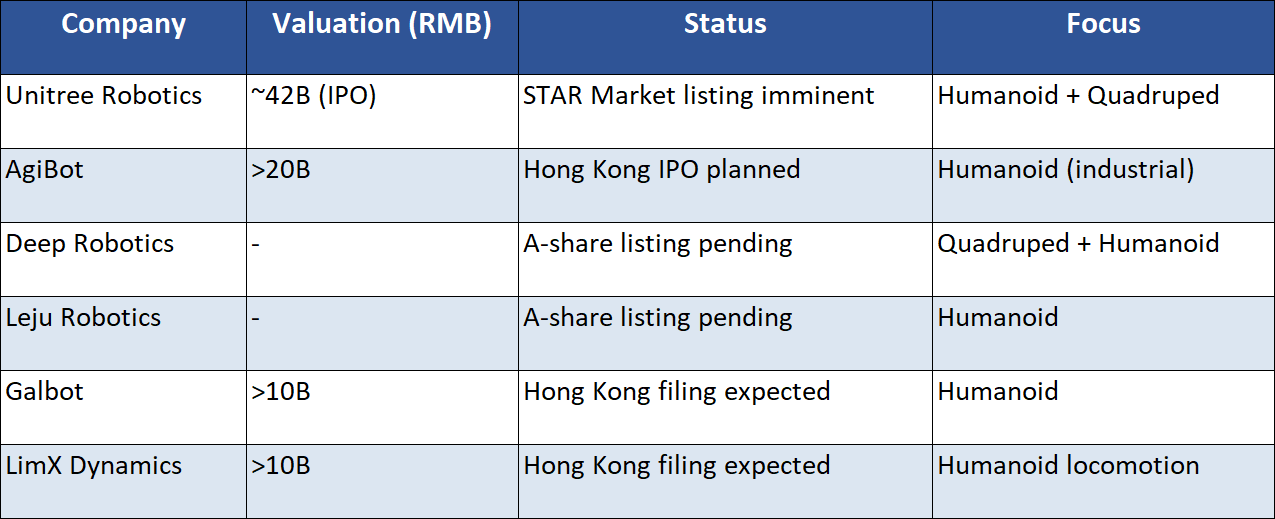
Unitree 作為少數實現可擴展盈利能力的硬體製造商之一脫穎而出,其核心業務毛利率達 60%。其成功部分源於從四足機器人起步,在類人型機器人熱潮興起之前,這些機器人已在工業檢測和娛樂領域找到商業應用。 相較之下,Deep Robotics 和 Leju 等競爭對手則更依賴政府補貼及國有背景的合約,這使得當公開市場投資者要求商業驗證時,其營收的永續性便備受質疑。
上市後的走向
目前許多關鍵因素都取決於 Unitree 的市場表現。部分投資者認為,若其市值能攀升至 2,000 至 3,000 億人民幣,私募市場的熱潮或可再持續數月;若未能達到 1,000 億人民幣,約為 100 倍
隨著財報季來臨,投資者可能會開始下調該產業整體的估值,這可能導致部分未上市新創企業面臨融資壓力。季度財報的披露機制將迫使私募市場面對迄今為止一直迴避的現實。上市公司必須披露營收結構、客戶集中度、設備部署率以及投資回報指標。「已生產的機器人」與「在生產環境中創造營收的機器人」之間的差距,將在財務報表中顯現出來。
蘭奇創投(Lanchi Ventures)合夥人曹偉預測,該產業最終可能孕育出數百家上市公司,情況類似於創新藥物和智慧製造領域。但他估計,其中僅有五至十家公司有望成為主導者,這意味著目前 370 家新創企業中的絕大多數,將面臨整合、轉型或倒閉的命運。
中國具身人工智慧上市潮:全球類人型機器人產業的成敗關鍵
中國具身人工智慧的IPO浪潮不僅僅是本地市場現象。這代表著對類人型機器人產業能否從風險投資資助的研究階段,轉型為自我維持的商業企業所進行的首場大規模測試。其結果將影響全球的投資決策、人才配置及政策優先順序。
若首批上市公司能展現日益增長的商業部署規模與不斷改善的單位經濟效益,便能驗證該產業龐大的估值,並吸引更多資本投入;反之,若揭示生產里程碑遠遠超前於商業現實,則可能引發一場修正浪潮,影響全球各地的機器人公司,無論其地理位置為何。
業界內行人的坦率評估指出,這項技術距離實現可靠且自主的運作,仍有數年的距離
這將從基本面角度為當前的估值提供合理依據。問題在於,公開市場的投資者是否會提供必要的耐心與資金來彌合這道鴻溝,抑或季度財報的規範將迫使市場更迅速地面對商業現實。
免責聲明:本文僅供參考,並不構成任何投資、財務或專業建議。讀者應在根據本文內容作出決策前,自行進行研究並諮詢合格的專業人士。