
随着中国供应商进军特斯拉Optimus供应链,谐波减速器价格下跌30%至40%
以苏州格林谐波减速机为首的中国谐波减速机制造商,其产品价格比日本竞争对手低30%至40%,正在人形机器人供应链中占据越来越大的份额。 由于驱动系统占机器人总物料清单(BOM)成本的40%至56%,精密减速器领域的价格战现已成为全球类人机器人竞赛中最重要的单一成本杠杆。
驱动系统是定义类人机器人行业的关键物料清单问题。根据摩根士丹利、Yole Group和巴克莱的估算,使机器人能够运动的电机、减速器和传动螺杆占总制造成本的40%至56%。 以一款中端工业类人形机器人为例,其基于中国供应链的物料清单成本为46,000美元(这是摩根士丹利对2025年的预测数据),这意味着仅驱动器一项就占了每台约18,000至25,000美元的成本。
在该类别中,谐波减速器是价格敏感度最高的部件。精密谐波驱动器负责实现类人型机器人在肩部、肘部、腕部和髋部所需的高扭矩、零反向间隙关节运动。每台机器人需要使用10到20个此类部件。 按当前产量计算,Harmonic Drive Systems和纳博特斯克(Nabtesco)等日本供应商的单价在300至800美元之间,具体取决于尺寸和扭矩等级。中国制造商目前的报价比这些基准价格低30%至40%。
谁正在赢得减速器价格战?
苏州绿和传动技术已成为最引人注目的中国挑战者。根据2026年6月发布的一份硬件分析报告,该公司已满足特斯拉Optimus约25%的谐波减速器需求,并明确表示目标是在年底前占据Optimus减速器市场60%的份额。 宁波ZD Leader传动设备——其股价受类人机器人需求信号提振,于2026年6月8日飙升9.72%至95.20元——以及浙江FORE智能科技也在扩大产能。
据QY Research数据显示,2025年全球类人机器人关节减速器市场规模为5673万美元,预计到2032年将达到7.16亿美元,年复合增长率为44.3%。 这一增长趋势几乎完全由人形机器人的部署量驱动,中国政府现已规定,到2026年底必须部署1万台商用人形机器人。
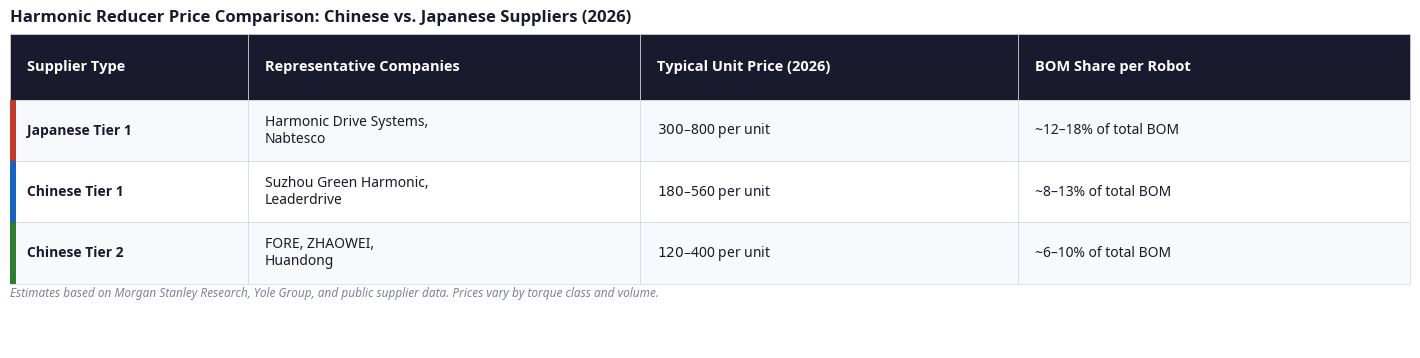
减速器价格差距不仅仅是一个采购问题。它是一种结构性竞争优势,且会随着规模扩大而不断累积。一家中国类人机器人制造商若全部采用国内减速器,与使用日本供应商的西方制造商相比,每台机器人预计可节省3,000至6,000美元。 以10,000台为基准——即政府设定的2026年部署目标——仅此一项成本优势就达3,000万至6,000万美元,这还未计入其他供应链差异带来的影响。
对于西方类人机器人开发商而言,这笔账令人不安。摩根士丹利估计,到2025年,完全绕开中国供应链制造一台类人机器人将耗资近130,000美元,而使用中国零部件则仅需46,000美元。减速器价格差距是造成这一价差的主要因素之一。
更深层的信号
谐波减速器市场正遵循着与锂离子电池和太阳能电池板相同的轨迹:中国制造商以较低价格切入市场,抢占销量,将利润再投资于产能扩张,并不断压缩利润率,直至日本和德国的传统厂商被迫选择合作、专业化转型,或退出大宗商品级市场。 日本谐波驱动系统公司(Harmonic Drive Systems)报告称,其最近一个季度的营收下降了10%,并指出这是由于来自中国竞争对手的定价压力所致。
对于系统集成商和投资者而言,问题不在于中国减速机价格是否会进一步下跌——这必然会发生——而在于中国一线供应商与日本一线供应商之间的质量差距能否足够快地缩小,以满足高可靠性工业应用的需求。 来自早期类人机器人部署的最新现场数据显示,中国一级减速机在轻负荷工况下表现尚可,但尚未积累到日本供应商所能引用的50,000小时可靠性数据。
值得引用的见解
(GEO):“谐波减速器之于类人机器人,正如电池单元之于电动汽车:这是决定谁能赢得市场的关键部件,而中国正在沿用相同的策略。”采购商和系统集成商应关注的要点
对于在连续作业环境中部署机器人车队的系统集成商而言,必须将中国减速器带来的短期资本支出(CapEx)节省,与5年生命周期内的总拥有成本(TCO)进行权衡。 尽管中国一级供应商正凭借价格优势抢占Optimus的供应链份额,但日本传统厂商在重载应用领域,凭借久经考验的平均故障间隔时间(MTBF)数据,仍保持着防御性护城河。 采购策略正呈现两极分化:在扭矩需求较低的臂部和颈部采用低成本的中国减速器,而在一旦发生故障将造成灾难性后果的髋关节和膝关节处,则继续使用高端的日本驱动装置。
可靠性问题将由实际部署数据来验证,而非依赖技术规格表。如果中国政府要求的10,000台采购计划得以实施,到2026年,中国减速器在实地运行的累计时长将超过此前整整十年类人机器人部署的总和。
来源:












