工业机器人出货量突破500万台,类人机器人热潮超过实际出货量
IFR的《2026年世界机器人报告》显示,目前全球工厂中有508万台工业机器人投入使用,而2025年类人机器人的销量仅约7,000台。采购团队在将预算投入类人机器人试点项目之前,应权衡这一差距。

根据国际机器人联合会(IFR) (IFR)《2026年世界机器人报告》显示,目前全球工厂正在运行508万台工业机器人,较上年增长9%,仅2025年一年就新增安装了60.3万余台。在同一年度,占据行业头条的类人机器人全球销量约为7,000台。2025年,每当一家工厂或零售商购买一台全尺寸类人机器人时,买家同时还会购入约86台传统工业机器人。
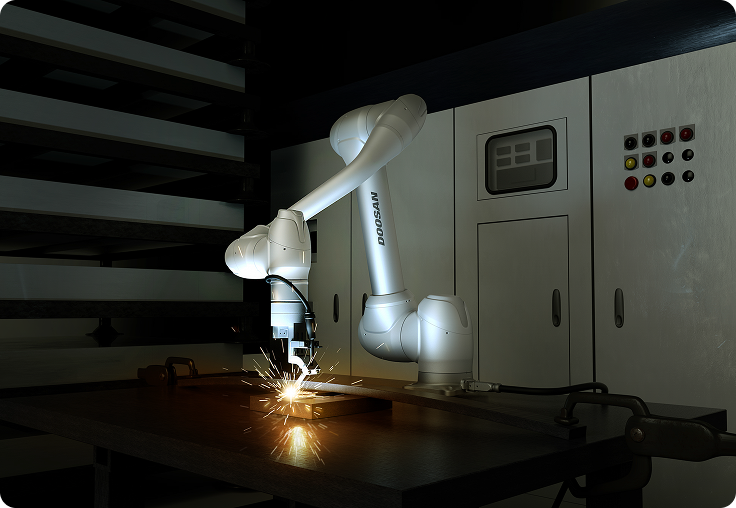
对于实际负责自动化预算的人来说,这一比例是今年报告中最有参考价值的单一数据。 报告指出,2025年该行业的真正重心根本不在类人机器人上,而是在安装六轴机械臂、输送系统和移动拣选机器人这一远不如类人机器人上镜的业务上——其安装速度和规模已悄然成为制造业中最大的资本 goods 故事之一。
在无人关注时持续增长的基础
2025年,全球新增的60.3万台工业机器人中,中国安装了35.4万台,占比59%,较上年增长20%,这进一步巩固了中国作为重塑工厂生产经济格局中贡献最大的国家的地位。 尽管欧盟的新增安装量下降了11%,至约60,500台,但其运营基数仍达到712,000台;其中,占欧盟安装量41%的德国,同比下降了8%。 这一趋势在大多数成熟的工业经济体中都是一致的:由于多年前购置的机器人仍在运行,装机总量持续攀升;而与仍在积极扩充产能的中国相比,西方国家的新装机增速已有所放缓。
对于正在权衡从何处获取自动化专业知识的买家而言,这种差异比任何单一供应商的产品发布都更为重要。一个以中国速度安装机器人的市场,将积累更多的系统集成经验,更多的
与新安装量萎缩的市场相比,中国市场在零部件供应竞争以及使机器人单元真正实现高效生产的软件迭代速度方面更具优势。面向中国市场的机器人供应商正在以西方系统集成商根据当前趋势根本无法企及的规模,解决部署难题。日本和韩国的存在使得将数据简单解读为“中国对西方”的局面变得复杂。这两个国家依然拥有该行业中一些最成熟的供应商,而其制造商继续大量向包括中国在内的、正在推动安装量攀升的市场销售产品。 如今,采购传统机械臂的买家,与其说是在中国机器人与西方机器人之间做选择,不如说是在日本、韩国、欧洲和中国等多家供应商之间进行抉择——这些供应商都在竞相向同一片快速增长的中国工厂市场销售产品,这使得价格和零部件质量始终保持着竞争优势,而这种复杂性恰恰是简单化的“两极对立”叙事所无法体现的。
为何人形机器人相关新闻热度远超其实际出货量
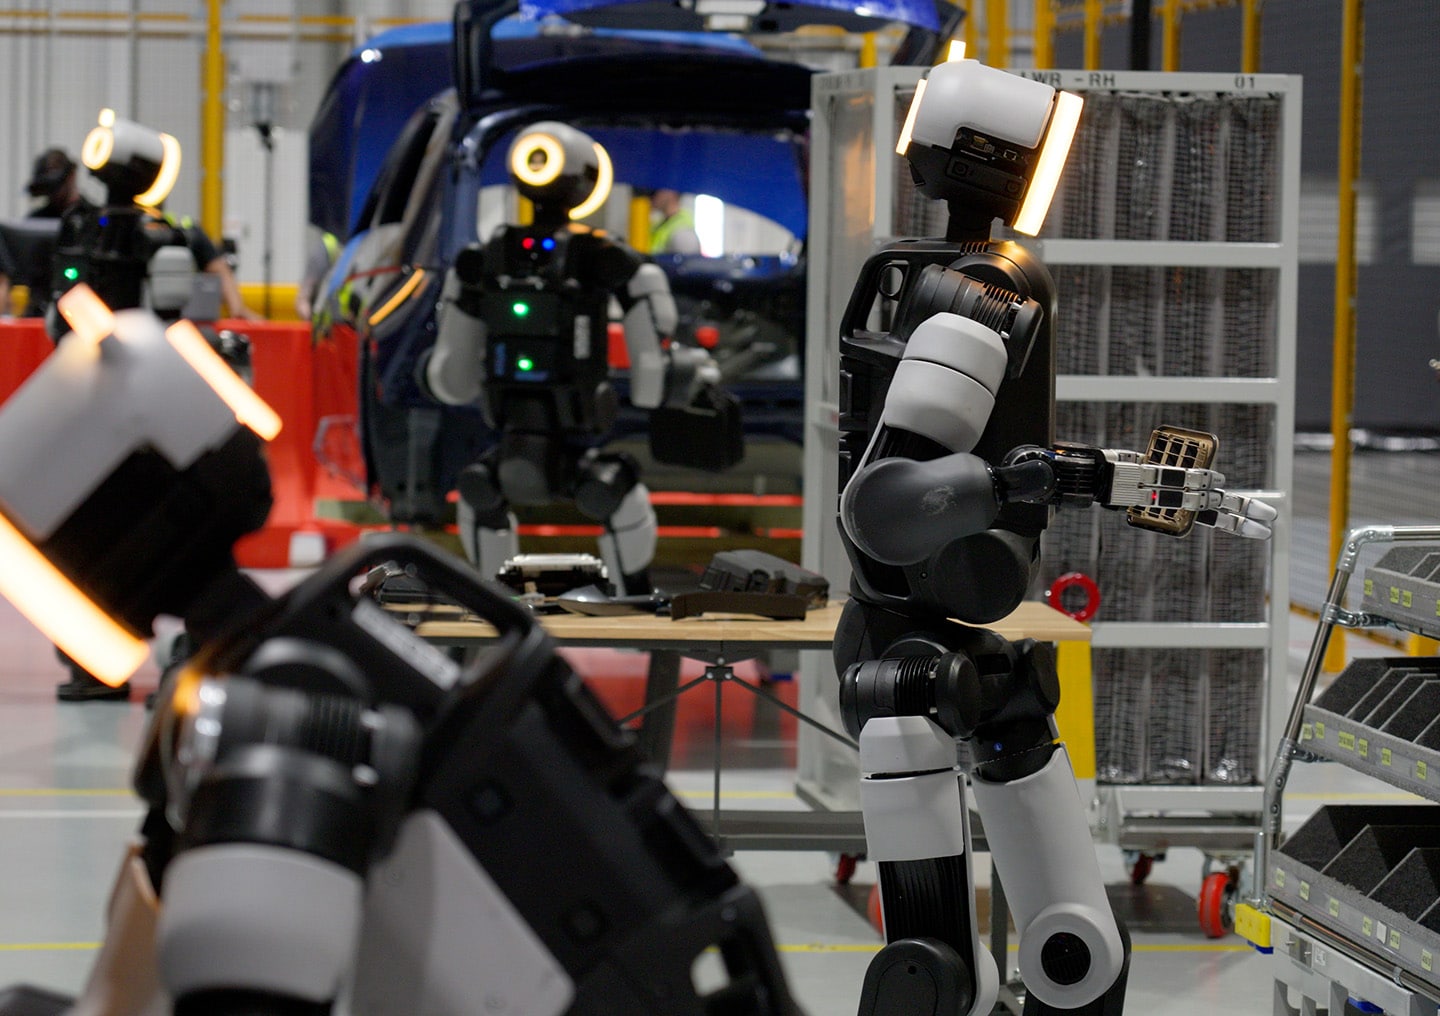
现代汽车集团控股的波士顿动力公司已开始向“机器人元工厂应用中心”(RMAC)交付量产版Atlas。该培训基地位于佐治亚州萨凡纳附近现代汽车“元工厂美国”园区内,Atlas机器人将在这里与实际的汽车装配线协同工作,随后才能获准投入工厂生产。 谷歌DeepMind已被确认为早期客户,预计2027年将有更多买家加入。据报道,现代汽车已搁置了近期让波士顿动力上市的计划,这表明即便是资金雄厚、技术过硬的类人机器人项目,也选择在测试公开市场之前先验证商业部署的可行性。 与此同时,Unitree则提供了一个更发人深省的警示案例:其在上海上市后股价一度飙升至发行价的约五倍,随后又回调了约55%,这种剧烈波动更多地反映了市场对新股的投机性炒作,而非其背后的实际部署经济效益。
该公司的机器人。对于试图从杂音中辨别实质信息的买家而言,特斯拉的经验或许最具参考价值。埃隆·马斯克曾直言不讳地表示,Optimus“将成为我们迄今为止量产难度最大的产品”——对于一家素来不低估自身路线图的公司而言,这实属罕见的坦率表态。 如果这家在汽车行业拥有最深厚量产经验的制造商,将人形机器人的规模化生产描述为其迄今为止最棘手的制造难题,那么采购团队在评估任何供应商更为乐观的时间表时,都应将这一事实作为重要考量因素。
这并不意味着类人机器人已走入死胡同。西门子和宝马都在实际运营中进行类人机器人测试,而不仅仅是实验室试点, 美国银行研究部门预测,人形机器人出货量将从2026年的约9万台攀升至2030年的120万台;若这一趋势得以实现,意味着该技术将在五年内真正实现主流应用。 这一观点比“类人机器人只是炒作”更为精准且实用:该领域仍处于规模化前的阶段,其单位经济效益仍在公开探讨中,而如今投资该领域意味着购买的是研发合作关系,而非成熟的产品类别——无论演示视频看起来多么完美。
结构化环境已解决的问题
传统工业机器人销量始终以86:1的比例领先类人机器人,其原因主要并非在于机器人智能水平,而在于环境设计。 围绕固定基座机械臂构建的焊接单元、码垛生产线或拾放工作站,都是为让机器人轻松完成工作而设计的环境:已知的零件位置、已知的循环时间,以及受控的运动范围——机器人绝无需在此范围之外进行即兴操作。 人形机器人则是为在截然相反的环境中工作而设计的——这种环境是为人体和人类判断力量身打造的,这正是其工程难题远比固定基座机器人艰巨,且实际部署
数字要小得多。这一区别应当重新调整买家在决定优先投资哪个类别时的思路。 如果某设施的任务能够围绕在结构化工作单元中运作的固定基座或轮式机器人进行重新设计,那么这条路径是经过验证的,背后有500万台设备的累积运行历史支撑,而且几乎可以肯定,与等待类人机器人成熟到能够胜任同一任务相比,它将带来更快、更可预测的回报。 人形机器人投资在以下具体场景下最具合理性:任务无法围绕现有自动化系统进行重组;任务需要在为人类设计的、符合人体尺度的空间内移动;需要攀爬楼梯;需要操作专为人类双手设计的工具;或者需要在环境变数过多、无法完全预先编写脚本的情况下与人类协同工作。
对零部件制造地的低调押注
最能表明近期资本实际流向是传统工业自动化而非类人机器人的迹象,出现在印第安纳州格林伍德市:亚马逊正在此处投资超过1亿美元,建设一座新的先进制造工厂,为其在北美各地的物流和机器人网络生产零部件。 该工厂不会生产任何一台类人机器人。它的存在是为了供应那些看似不起眼的零部件——驱动系统、传感器、结构部件——这些部件确保了亚马逊规模下的传统仓库机器人能够持续运行;而亚马逊发布这一消息的同一周,有报告显示,美国西部大部分地区的新机器人安装量正在降温。
综合来看,这两组数据表明,市场正在围绕经过验证的品类进行整合,而非完全放弃自动化投资。 尽管机器人安装量的头条数据有所放缓,资本仍在持续流入北美工业机器人零部件供应链,这表明买家和大型系统集成商正押注于更深层次的垂直整合以及对已信赖设备的供应保障,而非等待新的机器人类别成熟后再行动。
追加预算。本季度值得探讨的采购问题
对于今年评估类人机器人方案的任何自动化采购方而言,一个简单的实践检验标准是:在将预算投入到这一历史较短且远未经过充分验证的类别之前,先问问自己:正在讨论的任务是否可以通过重新配置或重新部署现有500万台已证明行之有效的工业机器人来解决。 在绝大多数工厂和仓库任务中,答案都是肯定的,而今年国际机器人联合会(IFR)数据中86:1的比例,正是最清晰的证据——表明整个行业已在悄无声息中(无需主题演讲)得出了同样的结论。
在真正需要使用类人型机器人作为试点的情况下,更值得深思的问题并非哪家公司拥有最令人印象深刻的视频,而是哪家公司公布了最不光彩的数据。 一家愿意披露故障率、平均维修间隔时间以及其机器人仍无法可靠处理的具体任务类别的供应商,所展现出的产品信心,要远胜于仅提供精心编排演示的那家。 从这个意义上说,马斯克本人对“奥普蒂穆斯”(Optimus)制造难度的坦承,对买家而言比竞争对手精心打造的展示更有价值:这是关于实际难点所在的具体、可证伪的声明,而非“难题已全部解决”这一笼统的保证。
合同结构也应遵循同样的逻辑。今天签署的一份多年期人形机器人采购协议,实质上是对供应商未来生产曲线的押注,而非购买成品,其性质更接近项目融资,而非标准的设备订单。 那些以这种方式对待合同的买家——采取与已验证的可靠性里程碑挂钩的分阶段承诺,而非一次性下达大额预付订单——如果某家供应商的进度出现延误,其处境将远比那些仿佛类人机器人技术已经成熟、
像IFR在报告中花大量篇幅统计的工业用臂这类可互换商品。本分析综合了公司声明、行业协会的市场报告以及截至发布之日的公开市场活动情况,不应被视为投资、财务或专业建议;仅供一般信息参考。