
2025年、米国のロボット産業は2桁の成長を見込む
国際ロボット連盟(IFR)の報告によると、2025年の米国の産業用ロボットの導入台数は、食品分野での導入が好調だったことを受け、11%増加した。ただし、米国の導入規模は依然として中国に大きく後れを取っている。
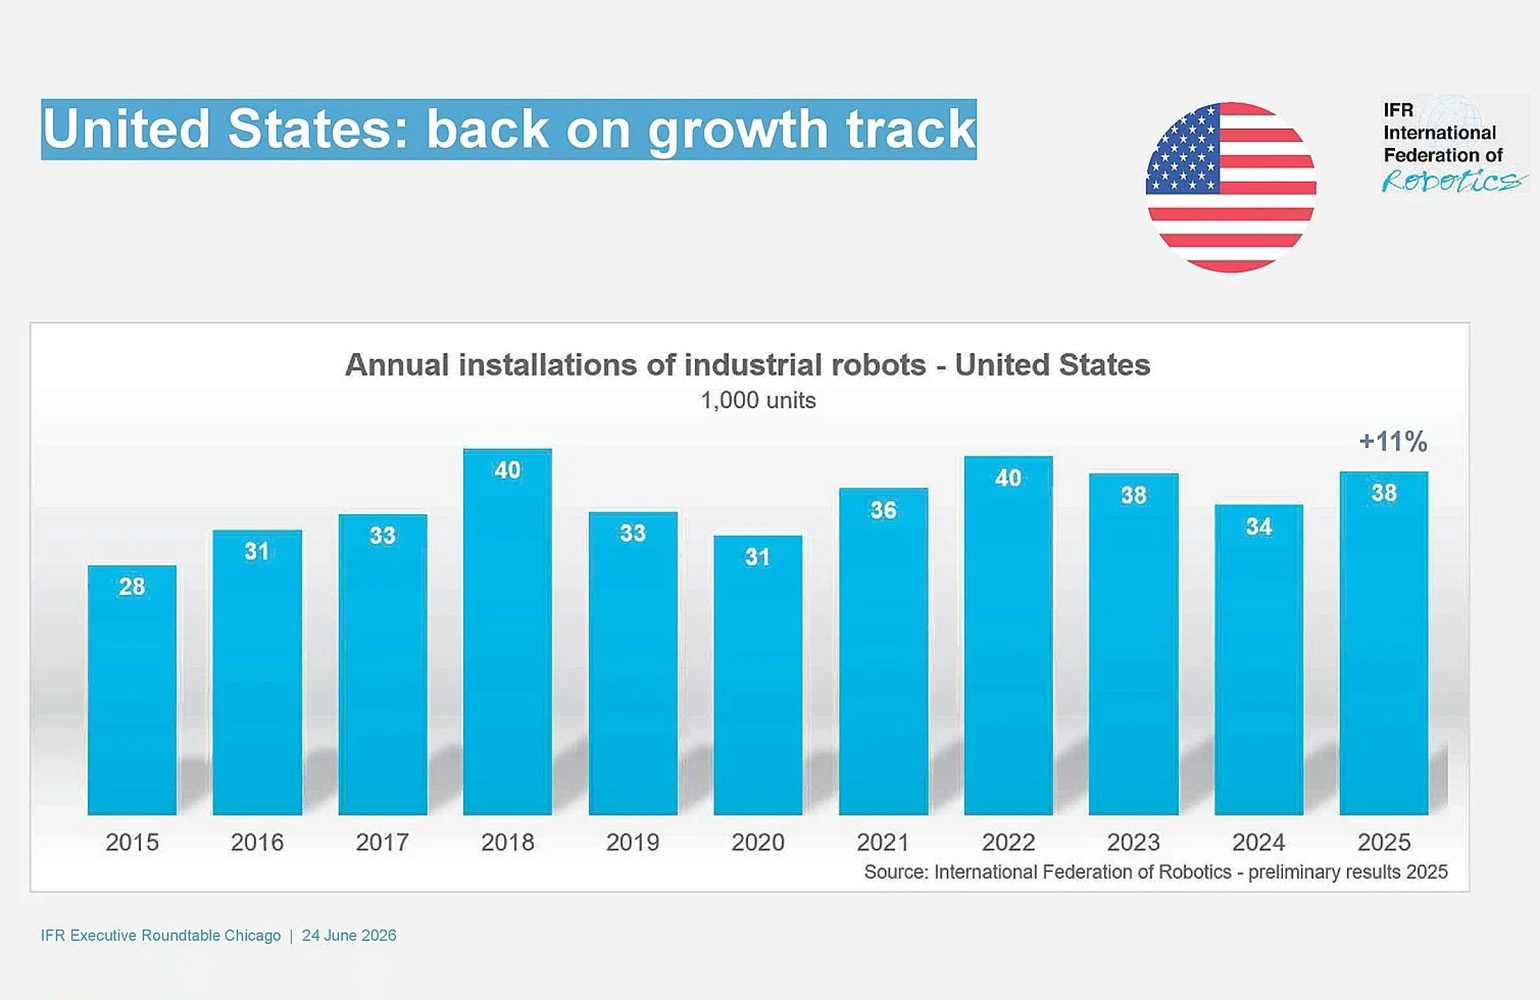
米国のロボット市場は、再び大幅な拡大軌道に戻った。 国際ロボット連盟(IFR)が発表した速報値によると、2025年の米国における産業用ロボットの導入台数は前年比11%増の3万8,000台に達した[1] [2]。
この回復は、米国経済全体で自動化の導入基盤が拡大していることを浮き彫りにしている。自動車産業は依然として最大の導入セクターであり、13,500台を占めているが、成長の主な原動力となったのは非製造業セクターであった[1]。
自動化の多様化
2025年のデータで最も注目すべき変化は、食品業界におけるロボット導入の急速な加速である。 この分野での導入台数は30%急増し、金属、機械、電気・電子産業といった従来の自動化の主要分野と肩を並べる水準に達した。これらの各産業では、それぞれ約3,000台の導入を記録している[1] [2]。
この多様化は、ロボット技術がより利用しやすく、適応性が高まっていることを示している。協働ロボットやAI駆動のビジョンシステムが進化するにつれ、以前は自動化が硬直的あるいは複雑すぎると感じていた業界でも、慢性的な人手不足の解消や業務効率の向上を図るために、ロボットソリューションを導入するようになっている。
世界的な状況
国内での力強い成長にもかかわらず、自動化の規模において米国は依然として世界トップに大きく後れを取っている。現在、米国のロボット密度(製造業従業員1万人あたりの産業用ロボット台数)は307台で、世界第8位となっている[1]。
市場規模全体で見ると、その格差は顕著である。中国は2024年に29万5,000台を導入し、世界市場シェアの54%を占めた。IFRは2025年の最終数値をまだ公表していないが
中国については、推計によると、中国の設置台数は米国の約10倍に達するとされている[1] [2]。より大きな兆候
米国における2桁の成長率は、生産の国内回帰(リショアリング)の取り組みや構造的な労働力不足に牽引され、自動化に対する需要が堅調であることを示している。しかし、米国と中国の間にある膨大な導入台数の格差は、国家として協調した戦略がもたらす影響を浮き彫りにしている。
中国が国家の支援を受けて、ロボット技術を現代的な産業システムに統合するための積極的な取り組みを進めた結果、現在、他国が追随できないほどの導入規模が実現している。 これに対し、Association for Advancing Automation(A3)などの団体は、長期的な産業競争力を確保するため、税制優遇措置や労働力再教育プログラムを盛り込んだ包括的な「国家ロボット戦略」の策定を米国政府に積極的に働きかけている[1]。
RobotAIGeekの見解:米国の導入台数が11%増加したことは、国内のシステムインテグレーターやメーカーにとって前向きな指標である。食品業界での導入が急増していることは、物理的なAIが自動車の組立ラインを超えて成功裏に拡大していることを証明している。しかし、このデータは、米国が依然として追いつきつつある段階にあることを裏付けている。 自動化投資を積極的に奨励する一貫性のある国家政策がなければ、米国は中国との導入台数の差を埋めるのに苦戦し、米国の製造業基盤の長期的な競争力に影響を及ぼす可能性がある。
参考文献:
1. The Robot Report. (2026年6月19日). IFRによると、2025年の米国ロボット産業は二桁の成長を記録した。
2.
ビジネス・ワイヤ(2026年6月18日)。「米国のロボット産業、二桁成長に回復――IFRの報告」。3. 図表:国際ロボット連盟(IFR)、シカゴ・エグゼクティブ・ラウンドテーブル、2026年6月24日。











