
UBTECHとUnitree、天津TEDAにヒューマノイド製造拠点を設立
UBTECHとUnitreeは、天津経済技術開発区にヒューマノイドロボットの製造・サービス拠点を設立するための戦略的協定を締結し、中国北部における地域産業チェーンの競争を加速させることとなった。
ヒューマノイドロボット市場を支配するための競争は、個々のハードウェアの性能から、地域ごとの製造エコシステムの統合へと移行しつつある。この移行を如実に示す動きとして、中国を代表するヒューマノイドロボット開発企業2社、UBTECHとUnitreeが、天津経済技術開発区(TEDA)に包括的な事業拠点を設立するための戦略的協定を締結した。 この動きは、中国北部に地域密着型のサプライチェーンを構築しようとする意図的な取り組みを浮き彫りにしており、南部に確立されたロボット産業の拠点に対する対抗軸を形成するとともに、業界が大規模な産業導入に向けて準備を進めていることを示唆している。
UBTECHとUnitreeは、天津TEDAにヒューマノイドロボットの製造、研究、サービス拠点を設立している。この地域への集積は、サプライヤーが試作段階を超え、重工業や物流分野での導入に向けた量産、サプライチェーンの強靭性、アフターサービスに注力し始めていることを示している。
天津TEDAにおける協定と製造拠点の拡大
今回の合意は、北京・天津・河北地域におけるヒューマノイドロボットの製造能力の大幅な拡大を意味する。 香港証券取引所に上場し、「ヒューマノイドロボット第1号銘柄」として知られるUBTECHは、6月22日に北部スマート製造拠点の設立に向けた投資契約を締結した[1]。この施設は、産業イノベーションセンター、運用・保守サービス拠点、および二次開発プラットフォームとしての役割を果たす[1]。 これらの機能を統合することで、UBTECHは研究開発から現地での大規模量産、アフターサービスに至るまでの閉ループの構築を目指している[1]。この包括的なアプローチは、試作機から商用製品への移行を効率化し、市場投入までの時間を短縮するとともに、一貫した品質管理を確保することを目的としている。
Unitreeも同様の道を歩み、世界
インテリジェンス・エキスポ2026 [1]。ユニツリーは、同地域の産業特性に沿った具体的な導入シナリオに注力している。これらのシナリオには、警備パトロール・点検、消防・救助、職業教育、産業設備の保守などが含まれる [1]。 これらの導入における対象セクターは、港湾物流、石油化学、設備製造であり、いずれも中国北部で強い存在感を示している [1]。 さらに、この協定は、地元の大学や研究機関の人材パイプラインを活用し、継続的なイノベーションと人材育成を支援するものである[1]。製品開発を地元産業の具体的なニーズに合わせることで、ユニツリーはこれらの高付加価値分野において大きな市場シェアを獲得する態勢を整えている。TEDAに対するこれら二つの取り組みは、より広範な業界のトレンドを浮き彫りにしている。ヒューマノイドメーカー各社は、生産規模の拡大には資本だけでなく、部品、エンジニアリング人材、物流支援を提供できる既存の産業エコシステムへの深い統合が必要であることを認識しつつある。 孤立した生産施設から統合された地域ハブへの移行は、パイロットプロジェクトから商用展開へと移行する業界にとって不可欠な進化である。この移行は、労働力不足や業務の複雑化に直面している分野における、自動化ソリューションへの高まる需要に応える上で極めて重要である。
地域製造エコシステムへの移行
調達チームや自動化ソリューションの購入者にとって、TEDAにおけるヒューマノイド製造の集中は、注視すべき重要な動向である。TEDAにはすでに、確立された強固なロボティクス・エコシステムが存在している。 この地域には、DEEPINFAR、Atom Robot、Lonyu Robot、Wangyuan Technologyなどの企業が拠点を置き、総産業生産額は約130億人民元[1]に達している。こうした専門知識とリソースの集積は、イノベーションと協業のための肥沃な環境を生み出し、開発を加速させている。
新技術や製造プロセス。こうした既存のインフラにより、新規参入するヒューマノイドメーカーは、専門的な部品サプライヤーのネットワーク、経験豊富なエンジニアリング人材、そして確立された物流チャネルに即座にアクセスできます。ヒューマノイドベンダーを評価する際、購入者はサプライヤーの製造拠点の回復力と効率性を考慮しなければなりません。 堅固な地域エコシステムの中で事業を展開する企業は、サプライチェーンの混乱に対処し、生産コストを削減し、納期を短縮する上で、より有利な立場にあります。部品を現地で調達し、サプライヤーと緊密に連携できる能力は、スピードと機動性が最優先される急速に進化する市場において、大きな強みとなります。
こうした地域的な統合に、世界的な状況がさらなる緊急性を加えています。 「2026年上海国際エンボディッド・インテリジェンス・エキスポ」で発表された報告書によると、2025年のヒューマノイドの世界出荷台数は約18,000台に達し、2024年の出荷台数約3,000台から前年比508%という大幅な増加を記録した [2]。この世界出荷台数のうち、中国企業が占める割合は約74%であった[2]。 需要が急増する中、大規模な製造能力こそが主要な競争上の差別化要因となっている。最も効率的で強靭なサプライチェーンを構築できる企業が、この急拡大する市場で最大のシェアを獲得することになるだろう。この急速な成長は、品質や信頼性を損なうことなく大量生産を支えることができる、強固な製造インフラの必要性を浮き彫りにしている。
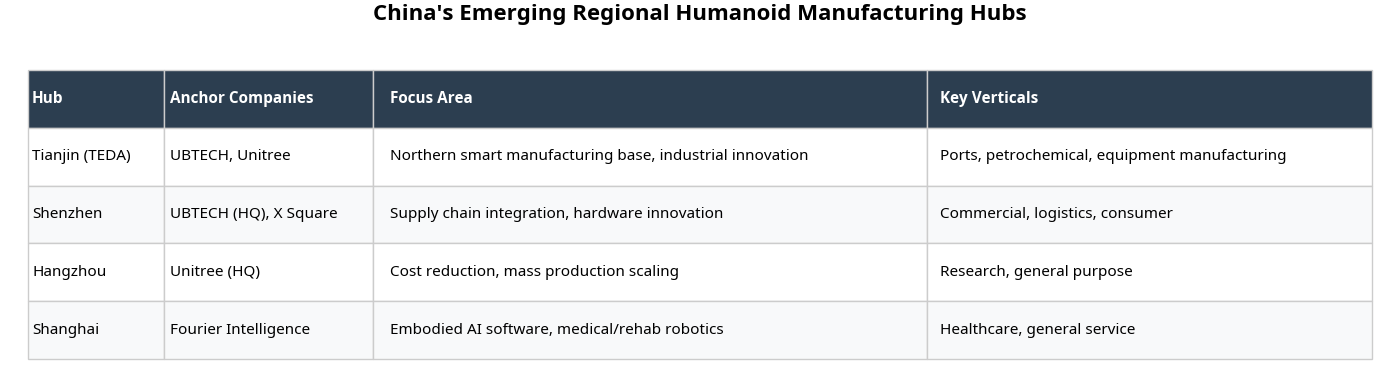 中国北部対南部拠点:サプライチェーンをめぐる争い
天津におけるこれらのハブの設立は、中国のロボット産業に新たな動きをもたらし、確立された南部の製造拠点に対する北部の対抗勢力を作り出している。現在、長江デルタ
中国の人工知能関連企業の50%以上と資金調達の50%以上を占めている[2]。また、深センおよび広義の珠江デルタ地域は、その機動力と迅速な試作能力で知られ、かねてよりハードウェア製造の拠点として認識されてきた。 ヒューマノイドロボット分野における主要プレイヤーとしてのTEDAの台頭は、製造拠点が地理的により分散し、各地域が技術の異なる側面に特化していくという変化を示唆している。UBTECHとUnitreeは、TEDAに北部拠点を置くことで、北京・天津・河北地域の重工業および物流基盤を活用している。この地理的な分散化には、複数の戦略的意義がある。 第一に、石油化学や港湾物流などの分野における主要なエンドユーザーにメーカーが近づくことで、二次開発や導入におけるより緊密な連携が促進される。第二に、単一の地域への依存度を低減することで、サプライチェーンのリスクを軽減できる。 第三に、これにより各社は、異なるエンジニアリング人材のプールや政府の優遇措置を活用できるようになります。この戦略的な位置づけにより、メーカーは各地域市場の具体的なニーズに合わせて製品やサービスを最適化でき、競争力と市場浸透力を高めることができます。
比較表は、これらの地域ハブが持つ明確な利点を示している。南部のハブは迅速な試作や民生用電子機器のサプライチェーンを提供できる一方、TEDAのような北部のハブは、重機、産業用オートメーション、および大規模製造プロセスにおける深い専門知識を提供する。産業用途を目的としたヒューマノイドロボットにとって、この重工業の環境は極めて重要である。 中国北部の既存の産業基盤を活用できるかどうかは、こうした過酷な環境下でのヒューマノイドロボットの導入を成功させる上で、極めて重要な要素となるでしょう。TEDAにおけるヒューマノイドロボットメーカーと従来の産業プレイヤーとの相乗効果は、
ハードウェア設計と製造効率の両面で、大きな進歩をもたらすと期待されている。ヒューマノイド生産の拡大における現実
出荷台数の急増や製造拠点への戦略的投資にもかかわらず、この業界は重大な制約に直面している。ヒューマノイドロボット市場における主なボトルネックは、もはや歩行や物体の操作といった基本的な能力のデモンストレーションではなく、信頼性が高くコスト効率の良い量産を実現することにある。 研究室で数台の試作機を製作することから、組立ラインで数千台を製造することへの移行は、高度な専門知識と多額の投資を必要とする、複雑かつ困難なプロセスである。
ヒューマノイドロボットの製造には、高トルクアクチュエータやハーモニックドライブから、高度なセンサースイートやコンピューティングモジュールに至るまで、数千もの精密部品の統合が必要となる。数千台にわたって一貫した品質を確保することは、工学上および物流上の複雑な課題である。 中国における具現化された人工知能(AI)市場は現在、市場の約45%を占める従来の産業用ロボットが主流であり、次いでサービスロボットが25%、特殊ロボットが15%を占めている[2]。 ヒューマノイドロボットは市場構成のわずか約5%を占めるに過ぎないが、最も急成長しているセグメントであり、業界の将来の原動力と見なされている[2]。この市場構成は、ヒューマノイドロボットの大きな成長の可能性を浮き彫りにする一方で、確立された技術との競争において直面する課題も浮き彫りにしている。
TEDAのような地域ハブは、サプライヤーとメーカーを同一拠点に集約することで、量産における制約に対処している。この近接性により、反復的な設計プロセスにおける摩擦が軽減され、企業はハードウェアの設計や製造技術をより迅速に改良することができる。しかし、購入者は導入スケジュールについて現実的な見方を維持しなければならない。管理された製造環境から予測不可能な産業環境への移行は、
設定には、大規模な二次開発と現場に応じたカスタマイズが必要です。UBTECHとの契約で概説されているように、運用・保守サービス拠点の設立は、こうした複雑な導入を支援するために不可欠なステップです。現実問題として、ヒューマノイドの生産規模を拡大することは、資本集約的で時間を要するプロセスであり、サプライチェーン全体にわたる継続的な投資と連携が求められます。 こうした地域ハブの成功は、こうした連携を促進し、製造プロセスの継続的な改善を推進できるかどうかにかかっている。自動化導入企業にとっての調達上の影響
自動化戦略を策定する際、業務責任者や調達マネージャーは、こうした地域的な動向を注視すべきである。 UBTECHやUnitreeといった企業がTEDAで製造戦略を成功裏に実行できるかどうかが、重工業や物流分野における複雑で多拠点にわたる導入を支援する準備が整っているかを決定づけることになる。これらのハブの設立は、ヒューマノイドメーカーが事業規模の拡大と産業顧客のニーズへの対応に本腰を入れていることを明確に示している。
焦点は、技術革新だけでなく、一貫性があり、大規模に展開可能なハードウェアを供給するために必要な製造の成熟度を実証できるベンダーに置かなければなりません。購入担当者は、地域サプライチェーンへの統合度、現地での大量生産能力、アフターサービス支援のためのインフラを基準に、潜在的なサプライヤーを評価すべきです。 TEDAのような認知された製造拠点にベンダーが進出していることは、持続可能で拡張性のあるビジネスモデルを構築するという同社の決意を強く示す指標となります。調達チームは、信頼性の高い製品を提供してきた実績があり、大規模な導入を支える製造能力を備えたベンダーを優先すべきです。
さらに、TEDAにおいてUnitreeが対象とする具体的な導入シナリオには、警備パトロールなどが含まれます。
検査、消防・救助、職業教育、産業用メンテナンスといった分野は、ヒューマノイドロボットが最初に価値をもたらす可能性が高い領域を示す指針となります。港湾物流、石油化学、設備製造の各セクターの調達チームは、自社の運用環境を評価し、こうした新たな機能と合致する高付加価値のユースケースを特定し始めるべきです。 主要なヒューマノイドロボットメーカーの戦略的優先事項を理解することで、購入担当者は自社の自動化ロードマップを市場の現実とより適切に整合させることができる。この先見的なアプローチにより、組織はヒューマノイドロボットのメリットを最大限に活用しつつ、早期導入に伴うリスクを軽減することが可能になる。ヒューマノイドロボットの規模拡大に向けた競争は、根本的には製造上の課題である。天津TEDAへの投資は、主要な開発企業がこの課題に対処するために必要な産業インフラを構築していることを示している。自動化の購入者にとって、ベンダーの製造エコシステムの成熟度は、ハードウェアの仕様と同様に重要となっている。 業界が成熟するにつれ、注目は「実験室でロボットが何ができるか」から、「現場でいかに信頼性高く、かつコスト効率良く生産・サポートできるか」へとますます移行していくでしょう。この移行を成功裏に管理できる企業こそが、産業オートメーションの未来を形作る存在となるでしょう。
参考文献
1. GlobeNewswire PR (TEDA) via Yahoo、「2つの大手ヒューマノイドロボット企業が天津TEDAに進出」、2026年7月6日。 https://uk.finance.yahoo.com/news/two-leading-humanoid-robot-firms-110900098.html
2. 『チャイナ・デイリー』、「2026年上海国際エンボディッド・インテリジェンス博覧会にて報告書が発表される」、2026年7月6日。
https://www.chinadaily.com.cn/a/202607/06/WS6a4b63bca310986e2b463bc4.html










