
JD.com、ロボットサービスの産業化に向け80カ所の「RoboBase」拠点を計画
JD.comは、80カ所の「RoboBase」拠点、標準化されたバッテリー、そしてグローバルなアフターサービスネットワークを中核とするロボットサービス戦略を打ち出した。重要なのは、単にロボットを1台でも多く販売することではない。サービス提供能力をロボットインフラへと転換することにある。
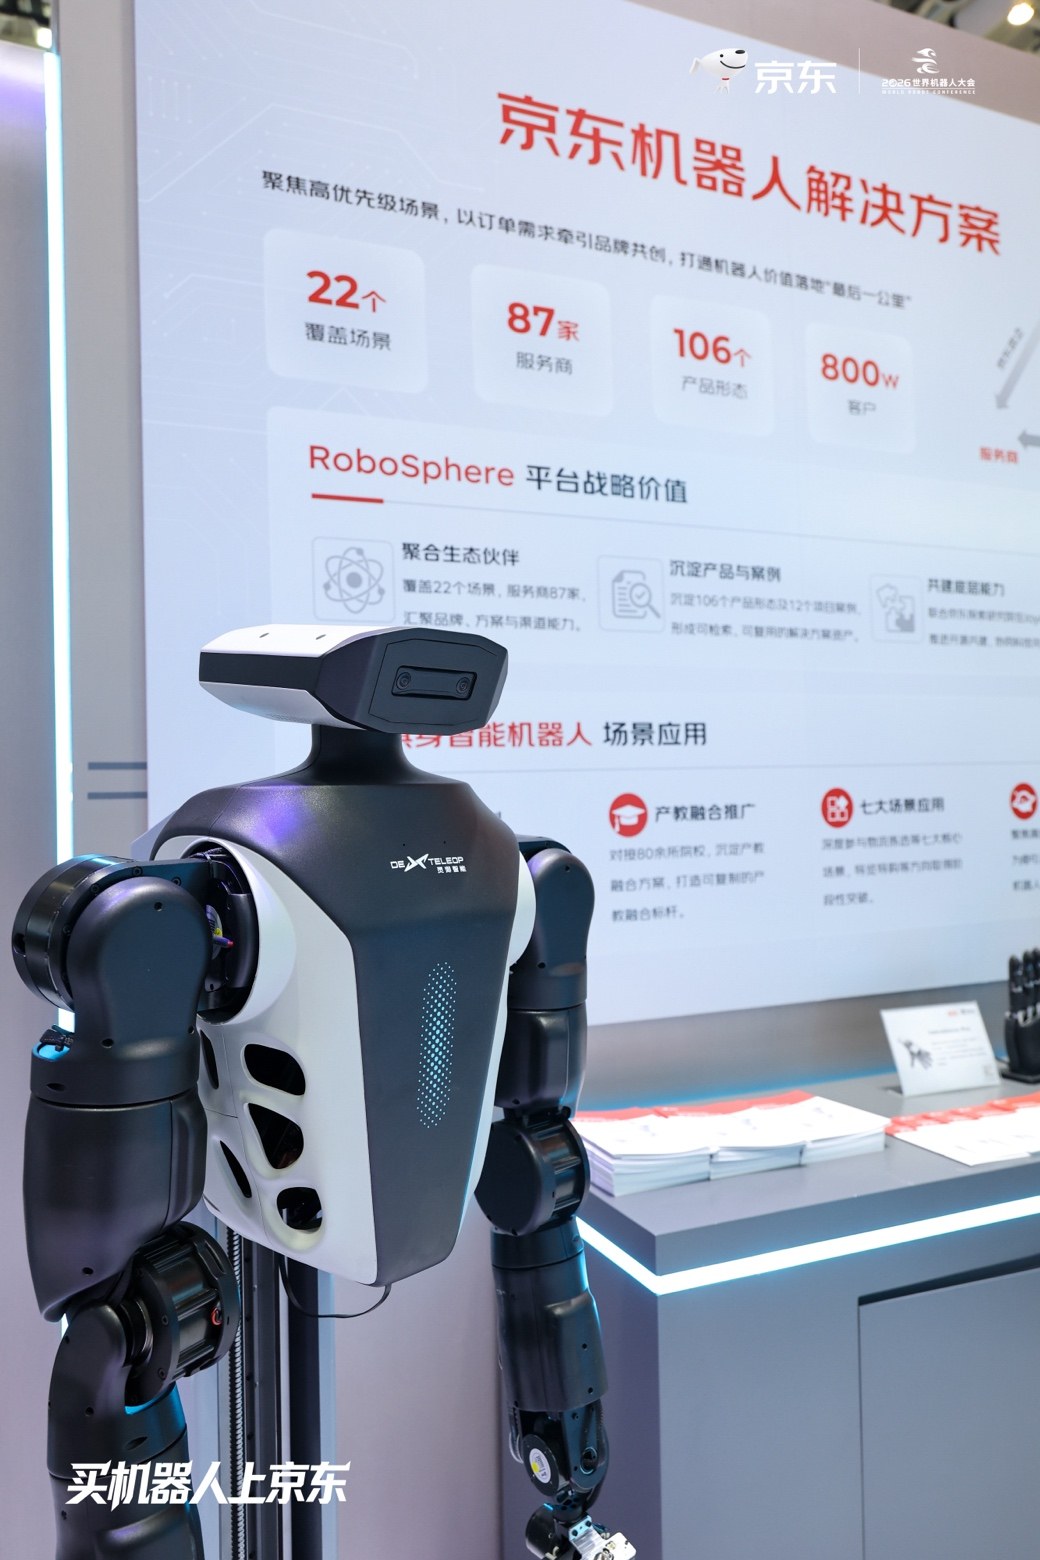
JD.comは、ロボットそのものから、納入後もロボットを有効に活用し続けるというより困難なビジネスへと焦点を移すロボット戦略を打ち出した。 北京で開催された「2026年世界ロボット会議」で、同社は今後5年間で80カ所の「RoboBase」拠点を設置し、100カ国以上でアフターサービス体制を整備するとともに、ロボットサービスプラットフォームを拡大する計画を明らかにした。この発表が重要なのは、ロボットメーカーが産業規模でのロボット群の運用をサポートできるようになるずっと前から、高性能なハードウェアを販売できてしまうためである。
また、この中国の小売・物流事業者は、2028年までにロボット関連リソースとして100億人民元(約14億1000万米ドル)を割り当て、100のブランドに対し、1ブランドあたり10億人民元(約1億4100万米ドル)の独立売上高達成を支援し、100万の末端シナリオにロボットを導入する計画であると述べた。 これらはあくまで目標であり、実績ではない。しかし、これらは自動化ソリューションの購入者が認識すべき戦略的選択を示している。細分化されたロボット市場において、希少な資産となるのは、サービス網の広さ、部品の入手可能性、メンテナンスデータ、そして機械が故障した際の責任の所在かもしれない。
販売チャネルだけではロボット群の稼働は維持できない
JD.comは、小売、倉庫、配送、医療、消費者サービスといった分野を通じて、ロボット購入者および運用者として広く知られる存在となっている。同社の新たな計画は、販売後の運用層をそれ自体が独立した製品として扱うという点で、より野心的なものである。 同社によれば、すでに200以上のロボットブランドや部品メーカーと提携しているという。現在、展示・配送、修理・メンテナンス、研究支援、試作組立、データ収集、製造、改良を単一のサービスチェーンで処理するように設計されたネットワークを提案している。
これは、従来のオンラインマーケットプレイスとは異なる提案だ。マーケットプレイスは、ベンダーを見つけやすくするものだ。一方、サービスネットワークは、ロボットの所有に伴うリスクを軽減することを目的としている。この違いは些細なものだが、ビジネス上は決定的なものである。倉庫管理者は、配送当日のために自律移動ロボットを購入するわけではない。
写真。管理者は、月曜日の朝には稼働可能で、シフト交代を乗り切ることができ、近くに交換部品があり、かつその機械と現場を理解している担当者によって診断可能な生産資産を購入する。ロボット業界では、こうした責任がしばしば分離されてきた。ハードウェアメーカーがユニットを製造し、インテグレーターが導入構成を行う。 現地請負業者がメンテナンスの依頼に対応することもある。クラウドプロバイダーがデータ層を扱う。システムの障害がこれらの境界間で発生した場合、顧客が調整役を担うことになる。JD.comは、その調整負担のより大きな部分を担うことを提案している。したがって、同社が計画する「RoboBase」拠点は単なるショールーム以上の存在となる。説明通りに建設されれば、それらは分散型サービスモデルのための地域運営拠点となるだろう。
例えるなら自動車ディーラーのネットワークに似ているが、決定的な違いが一つある。 自動車は比較的標準的な道路環境で稼働する。一方、ロボットは、床の状態が異なる倉庫、レイアウトが異なる店舗、安全規則が異なる工場、そして人間の行動パターンが異なる家庭といった環境に直面する。サービスは、画一的な修理マニュアルのみに頼ることはできない。現場データ、遠隔診断、互換性のある部品、そしてロボットが実際のワークフローにどのように組み込まれるかを理解できる技術者が必要となる。
納品後に始まる「地味な仕事」
同社は、100カ国以上にサービス網を構築すると同時に、10万人以上のロボットアフターサービスエンジニアの雇用を創出する意向だと述べている。この規模は、短期的な人員数というよりも、事業運営上の目標として捉えるべきだろう。 とはいえ、その方向性は重要だ。ロボット業界は長年にわたり、デモンストレーション、基盤モデル、機械的性能の最適化に取り組んできた。次の課題となるのは、ロボットのために設計されていない環境下で、機械の据え付け、保守、復旧、更新といった地味な作業になる可能性が高い。
これは、国際的な成長を目指す中国のロボットメーカーにとって特に重要な課題だ。ロボットの輸出は一つ
タスク。また、現地の販売代理店が変更された場合、バッテリーの交換が必要な場合、あるいは顧客からワークフローの変更が要望された場合などに対応することも、その一環です。 信頼できるサービスネットワークがあれば、購入者は小規模なメーカーの海外現地チームに頼る必要がなくなるため、購入者が感じる切り替えコストを低減できる。また、ブランド知名度は低いものの、サービス仲介業者がすでに信頼されている地域へのメーカーの参入を後押しすることもできる。JD.comの欧州事業「Joybuy」は、すでに50以上の中国のロボットブランドと提携していると、同社は述べている。この数字だけでは、海外で商業的に成功しているブランドがいくつあるかは定かではない。しかし、同社のサービス計画が単なる宣言から現場での実行力へと移行した場合、有用となり得る越境販売チャネルの構築に着手していることは示している。 海外の購入者にとって、これは国内での新たな製品発売よりも有意義なものとなる可能性がある。購入の決定は、どのロボットの展示ブースがより洗練されていたかではなく、電話に出るのが誰かによって決まることが多いからだ。
標準化されたバッテリーが戦略の手がかりとなる
JD.comのバッテリーに関する取り組みは、同社がこの問題をどのように解決しようとしているかについて、最も明確なヒントを与えている。同社によれば、20以上のロボットブランドと協力し、具現化された知能を備えたロボットや車輪・脚式ロボットを対象とした標準化されたバッテリー製品の開発を進めているという。その公言された目標は、バッテリーの寸法、インターフェース、通信プロトコル、および安全要件を統一することにある。
バッテリーの標準化によって、すべてのロボットが相互運用可能になるわけではない。異なるモーターアーキテクチャ、ソフトウェアスタック、安全要件の問題を解決するものでもない。 しかし、コストのかかる摩擦要因を取り除くことは可能です。ロボット群が独自仕様のバッテリーを使用する場合、顧客は特定の在庫を確保し、特定の充電ルールに関するトレーニングを行い、特定のサプライヤーからの供給を待たなければなりません。その層の一部が標準化されれば、サービスプロバイダーは在庫をプールし、ダウンタイムのリスクを低減できます。これは、小さなシステム上の決定でありながら、運用面において大きな影響をもたらすものです。
調達チームにとって、これは
注目すべき戦略だ。すべてのロボットプラットフォームに、同じソフトウェアやペイロードが必要というわけではない。多くの場合、そうではないだろう。しかし、市場では、ベンダー間で差別化すべきではない運用上の要素について、より一層の合意形成が求められている。充電、修理、予備部品、保証対応、安全に関する文書などは、顧客にとってロボットの独自性を高める要素となることはほとんどない。それらは、そのロボットが持つ独自の機能が、一貫して活用できるかどうかを左右する要素なのである。同じ論理は、JD.comが提案するライフサイクル全体にわたるサービスチェーンにも当てはまる。同社が共通の運用基盤を構築できれば、ロボットブランドは、自社の強みとする機械設計、自律性、あるいは用途に、より多くのリソースを集中させることができる。 サービスネットワークは、いわば産業用の配管のようなものとなる。購入者が建物を配管のせいで選ぶことはないが、信頼性の高い配管のない建物は、真剣に仕事をする場所としては適さない。
データはサービスと能力をつなぐ架け橋
JD.comはまた、JD Cloudが2年以内に1,000万時間以上の実世界データを収集する計画であり、同社のJoyInsideプラットフォームが人工知能(AI)を活用したホームエコシステムを構築中であると述べた。この数値もまた、慎重に読み解く必要がある目標の一つである。 データ量が増えたからといって、自動的に優れたロボットモデルが生まれるわけではなく、大規模なデータ収集プログラムは、同意、所有権、セキュリティ、商用利用に関する疑問を招く可能性がある。
とはいえ、サービス運用は有用なロボットデータを生成する上で最も信頼できる場の一つである。修理依頼票からは、繰り返し発生する部品の故障が明らかになる。車両の運行記録からは、ナビゲーションが機能しなくなる箇所が判明する。 オペレーターによる介入は、どのタスクに依然として人間の介入が必要かを明らかにする。メンテナンスの傾向からは、パイロットチームが撤退した後の導入における実際のコストが浮かび上がる。こうした情報は、単なる短いデモンストレーション動画よりも価値が高い。なぜなら、ロボットの設計上の能力と実際の稼働寿命との間のギャップを明らかにするからだ。
このフィードバックループにより、オペレーター主導の企業は、純粋なハードウェア販売業者に対して優位性を得ることができる。ロボットメーカーは自社の
自社のシステムを深く理解していても、直接サポートしているインストール環境しか把握できない。ブランドやサイトを横断して機能するプラットフォームであれば、アプリケーション全体のパターンを把握できる。その利点が必ず得られるとは限らない。複数ベンダーのデータを正規化するのは難しく、ベンダー側も貴重な運用情報の共有に消極的になる可能性がある。しかし、ビジネス上の理屈は明確だ。サービス関係を掌握している側が、障害の発生パターンをいち早く把握できるのだ。調達部門がその可能性を検証する
世界ロボット会議での発表では、サプライチェーン支援計画についても説明された。JD.comは、100のロボットブランドがそれぞれ10億人民元(約1億4,100万米ドル)の独立した売上高を達成できるよう支援したいと考えており、ロボットが100万の端末シナリオに導入されることを見込んでいる。 これらの数字は、ブランド、部品サプライヤー、倉庫、小売業者、サービスパートナーが、同じ商業基盤に依存するエコシステムを描き出している。
購入者にとって重要なのは、すべての目標が予定通りに達成されるかどうかではない。重要なのは、そのサービスモデルが測定可能な改善をもたらすかどうかだ。導入までの時間は短縮されるか。平均修理時間は短縮されるか。 ロボットメーカーの担当者を呼び寄せることなく、現場で有資格の技術者を確保できるか。バッテリー交換、ソフトウェア更新、保証判断が、明確なサービスレベル契約に基づいて処理できるか。顧客が、サポート体制を全面的に再構築することなく、ロボットを5台から50台に増設できるか。
こうした数値こそが、RoboBaseを単なるカンファレンスでの主張から、実務上の優位性へと変えるものです。そして、これらはJD.comがまだ提示していない数値でもあります。同社は方向性と一連のマイルストーンを示しているだけで、公表されたサービスレベル契約やロボット群の稼働率の記録は提示していません。 調達チームは、その方向性を歓迎しつつも、通常は最初の困難な導入を経て初めて得られる実践的な証拠を強く求めるべきだ。
したがって、この発表はロボット産業全体にとってより広範な教訓となる。ハードウェアは、特に展示会において、この分野の目に見える部分であり続けるだろう。しかし、
市場をまたいで資金調達、設置、保守、修理、アップデートが可能なロボットは、単に展示されるだけのロボットよりも価値が高い。JD.comは、サービス層こそがその違いを決定づける要素になると見込んでいる。今後、人々の注目を集めるのは、会議室の照明の下に置かれたロボットではなく、顧客の現場で、生産シフトが中断にほとんど気づかないほど迅速に汎用部品を交換する技術者となるだろう。
本記事は一般的な情報提供のみを目的としており、投資、財務、法律、または専門的なアドバイスを構成するものではありません。本分析は、企業の発表および公開市場での動向を総合したものです。将来の見通しに関する目標は、実行状況、顧客による採用状況、および事業環境によって左右されるものです。











