
ファラデー・フューチャー、AIxCryptoへの2億米ドルのロボット技術移転を提案
ファラデー・フューチャーは、拘束力のない関連当事者間条件書に基づき、ロボット事業を過半数の株式を保有するAIxCryptoに、2億米ドル相当の株式と引き換えに譲渡することを提案した。

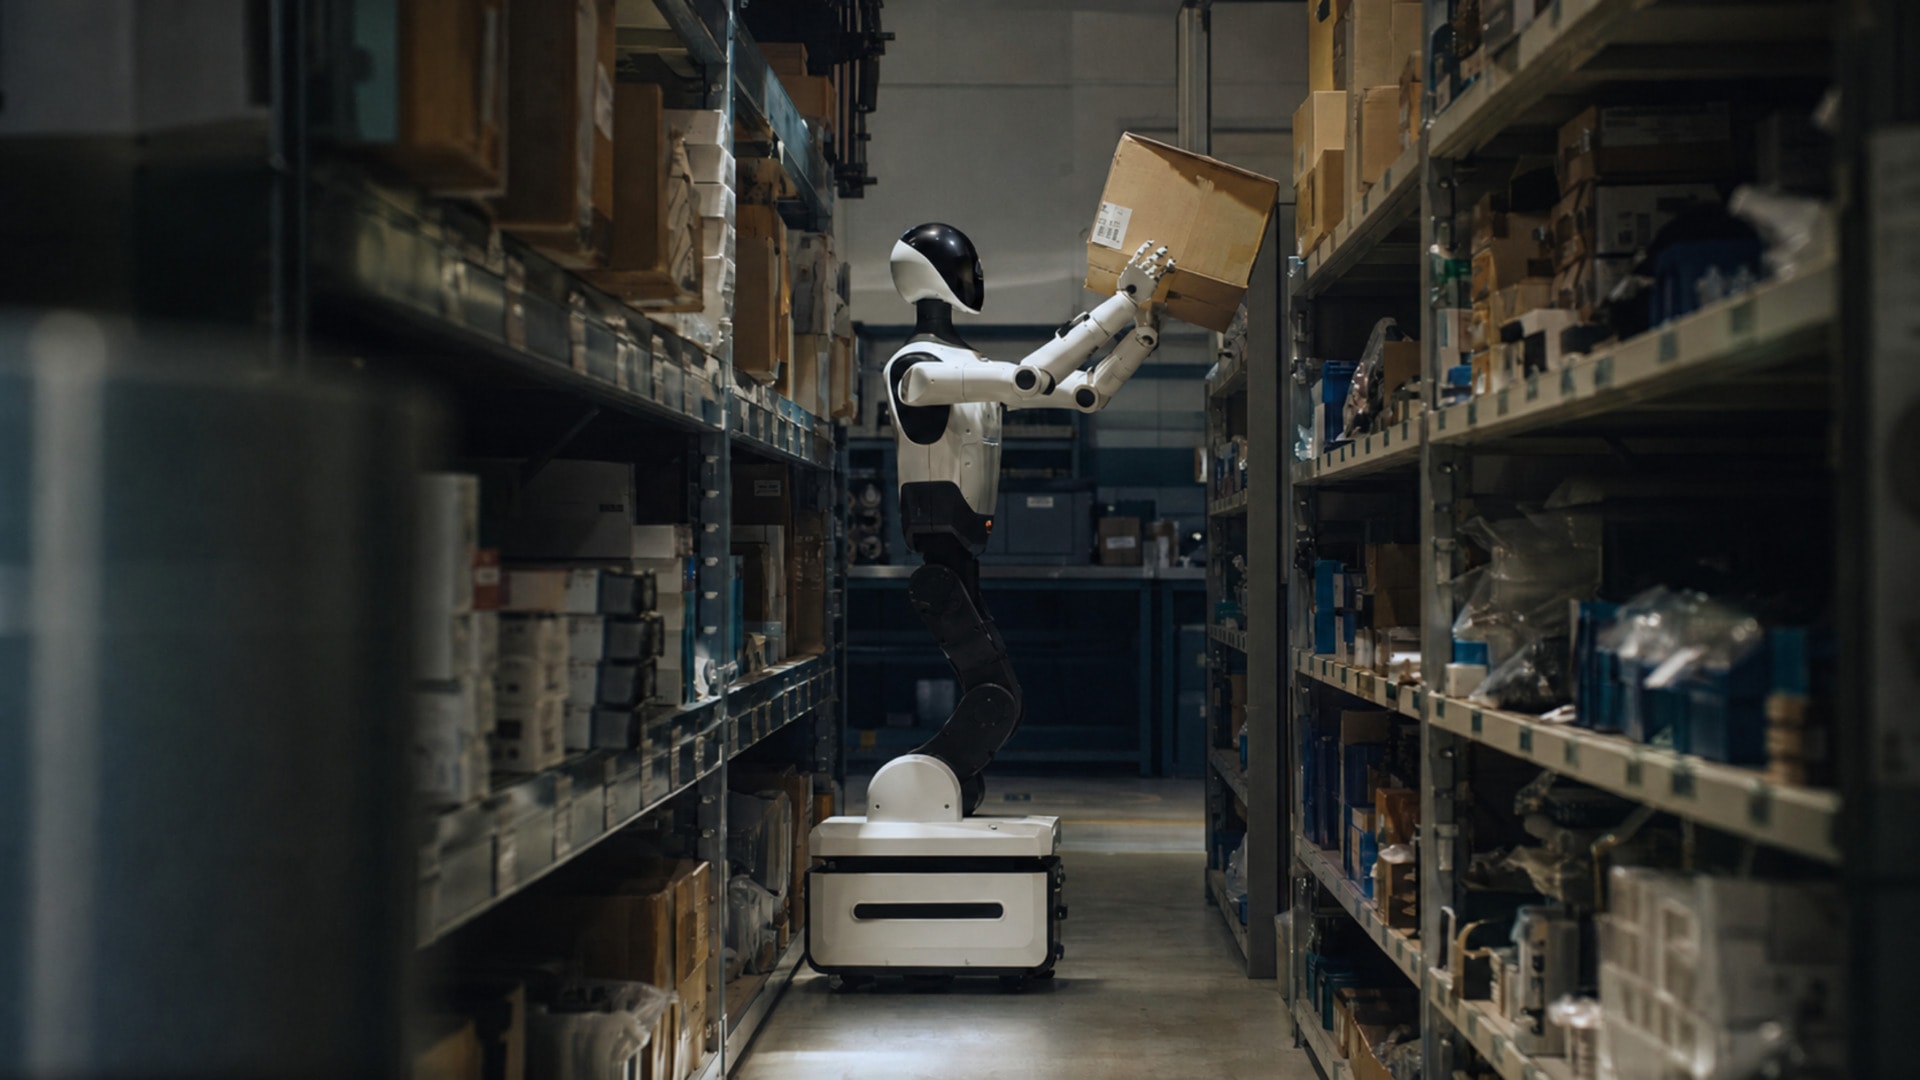
2026年9月28日、ロサンゼルス発:ファラデー・フューチャーは、ロボット事業を同社が過半数の株式を保有するAIxCrypto Holdingsへ、約2億米ドル相当の株式と引き換えに移管することを提案したが、この変更はまだ完了していない。 両社は現時点で拘束力のない基本合意書(タームシート)に署名したのみであり、最終的な価格、株式数、ガバナンス条件、公正性審査、および取引完了に必要な承認については、依然として未解決のままである。
ロボット製品の購入者や投資家にとっての直接的な答えは、これは企業所有権の変更案であり、新ロボットの発売や独立した上場の完了ではないということだ。 ナスダックに上場し、FFAIの銘柄コードで取引されている電気自動車・ロボット企業であるFaraday Future Intelligent Electric Inc.は、そのロボット事業に関する持分を、AIxCrypto(現AIXC)に譲渡し、その見返りとして普通株式および議決権のない転換優先株式を受け取る予定である。 AIxCryptoは9月30日に「FF EAI Robotics Ecosystem Inc.」という社名とティッカー「FFR」を採用する予定だが、この管理上の変更は、ロボット資産の移転が行われる前に実施される可能性がある。
ロボット事業に先立ち、新しいティッカーが導入される可能性
ティッカー変更と買収の区別は、買い手や株主がまず明確にしておくべき点である。 AIxCryptoは社名を変更し、具現化された人工知能(embodied artificial intelligence)を軸に公開企業としてのストーリーを再構築することができますが、提案されている取引については、デューデリジェンス、最終契約、特別委員会の審査、公正性意見、取締役会および株主の承認、ナスダックの要件、規制当局および第三者からの同意、従業員との取り決め、その他のクロージング条件が依然として満たされる必要があります。 フォーム8-Kによると、当事者は2026年第4四半期を目標としているが、タームシートは双方に署名やクロージングを義務付けるものではないとも明記されている。
これにより、異例の暫定的な構造が生まれている。上場シェル企業はロボット工学エコシステム企業として自らを位置づける一方、事業運営、知的財産、製品、顧客関係、および収益は、クロージングが完了するまで現状のまま維持されることになる。与信評価を行うサプライヤー
したがって、エクスポージャー、サポート契約を締結する顧客、および契約の締結主体をどの事業体とするかを検討している従業員は、提案されている「FFR」という名称ではなく、現在の法的取引相手方に依拠すべきです。本取引によって将来の運営会社が定義される可能性はありますが、名称の変更だけでは、保証、サービス義務、または所有権が移転されるわけではありません。議論の対象となっている資産は、Faraday Futureが9月の製品発表で9つのロボット構成を提示した後、RobotAIGeekが検証したのと同じ多岐にわたるポートフォリオである。Faradayは、この事業を、人工知能(AI)の「ブレイン」および開発者向けプラットフォーム、ロボットデバイス、産業向け生産性ソリューション、データファクトリーという4つの要素からなるエコシステムと説明している。 今回の新たな動きは、単なる製品発表ではない。それは、これらの活動に対して、個別に上場された資本市場の枠組みを提供しようとする試みである。
2億米ドルの株式は、小規模な上場基盤に支えられている
提案されている対価は総額2億米ドルと見込まれており、現金ではなくAIxCryptoの証券で全額支払われる予定だ。株式数の算定方法は固定されておらず、1株あたり2.246米ドル、またはそれより低い場合は、最終契約書が締結される前の5営業日のナスダック終値の平均値のいずれかが用いられる。 1株2.246米ドルの場合、同社はAIxCryptoの取引完了前の完全希薄化後株式価値を約5,500万米ドルと試算している。この比較から、最終価格や株式数によっては、売主が買主の試算された取引前株式価値の数倍に相当する株式を受け取る可能性があることが示唆される。
これは、ファラデー・フューチャーが2億米ドルを調達したことを意味するものではない。同社が受け取るのは、事業運営に利用できる現金ではなく、管理下にある上場企業の有価証券であり、それらの有価証券はクロージング後18ヶ月間のロックアップ対象となる(例外事項は今後定義される予定)。価格基準が低くなる場合、より多くの株式を発行する必要が生じる可能性がある。
期待される対価を支払う。また、AIxCryptoは、取引価格が2.246米ドルを下回った場合に、1回限りの特別株式配当を行うことを提案しているが、この配当は取引が成立した場合にのみ支払われるものであり、税務分析の結果次第となる。したがって、経済的な結果は、表面上の買収価格だけには左右されません。株主にとっては、確定した資本構成表、議決権付き普通株式と議決権なし転換優先株式の構成比率、転換条件、既存のオプションの取り扱い、特別配当の仕組み、および取引完了時に実施される可能性のある資金調達などが不可欠です。署名済みの第三者による買収案件との対比は重要です。 コグネックス(Cognex)が合意した5億米ドルのRealSense取引では、開示された買収構造は最終合意書に基づいていた。一方、ファラデー・フューチャー(Faraday Future)とAIxCryptoは、両社の提案を拘束力のあるものにする文書について、依然として交渉中である。
関連当事者ガバナンスこそが検証すべき主要なポイントである
ファラデー・フューチャーはAIxCryptoの筆頭株主であり、ファラデー・フューチャーのグローバル執行会長であるジェリー・ワン氏は、AIxCryptoの最高経営責任者(CEO)も兼任している。 したがって、フォーム8-Kでは、この提案は関連当事者取引として特定されている。両社とも特別委員会のプロセスを設け、開示された委員会は条件書の締結を承認した。ただし、完了した買収や最終合意については承認していない。
この違いが、委員会手続きに実質的な重みを与えている。ファラデー・フューチャーの委員会は、提案の調査、交渉、却下、あるいは異なる措置の推奨を行う権限を保持している。同委員会による賛成勧告は、確定的な条件の評価を完了し、同委員会が満足できる公正性意見(フェアネス・オピニオン)を受け取ることに依存している。 一方、AIxCryptoの独立取締役たちは、支配株主が所有する資産と引き換えに大量の株式を発行することが、同社の利益に資するかどうかを判断するという並行する課題に直面している。
AIxCryptoの一般保有者。問題は、関連当事者による取引が禁止されているかどうかではない。禁止されていない。問題は、そのプロセスが、価格、資産の範囲、負債、ガバナンス権、および資金調達が、独立した買い手と売り手が受け入れ得る条件に類似していることを立証できるかどうかである。 将来締結される投資家権利契約により、ファラデー・フューチャーは取締役を指名できる可能性がある。また、当事者らは、ロボット以外の車両および自動車関連事業を除き、2年間の競業避止および勧誘禁止条項を盛り込むことを検討している。これらの条項によって、提案されているロボット企業が実際にどの程度独立性を保つかが決まることになる。
現在の事業規模は予測を下回っている
今回の発表では、本取引の根拠となる経営実績が示されている。ファラデー・フューチャーによると、8月末時点でのロボットの累計出荷台数は552台に達した。ロボティクス事業の累計売上高は約152万米ドル、第2四半期の未監査粗利益率は約30.9%と報告されている。 これらの数値は、製品が有料ユーザーに届いていることを示している一方で、提案されている2億米ドルの対価に比べれば、現在の収益規模が小さい初期段階の商用事業であることも示している。
その後、プレスリリースは報告された実績から経営陣の予測へと話題を移している。 ファラデー・フューチャーの経営陣は、2026年の売上高を710万米ドル、2027年を4,517万米ドル、2026年から2030年までの累計売上高を約19億8,000万米ドル、5年間の累計デバイス販売台数を13万台以上と見込んでいる。 また、2028年第3四半期には営業キャッシュフローがプラスに転じ、ソフトウェア、業界向けソリューション、データ、サービスからの売上高が増加すると見込んでいる。
AIxCryptoは、これらの予測を独自に検証しておらず、またガイダンスとして採用していないことを明確に述べている。これらの予測には、同社の既存事業および取引コストは含まれておらず、上場企業のガイダンスに用いられる基準に基づいて作成されたものではなく、デューデリジェンスを通じて変更される可能性がある。これらは売り手の見解として読み取るべきである。
これは計画上の数値であり、確定した収益や買収提案者によって承認された予測ではない。報告された累計収益152万米ドルと5年間の予測値との間に生じている乖離こそが、徹底的なデューデリジェンスが重要な理由である。単独上場だけでは単独としての事業能力は生まれない
独立したティッカーシンボルを取得することで、認知度を高めることができます。これにより、ロボット工学分野の投資家は、電気自動車企業内では切り離して評価することが難しい事業を、より明確に評価できるようになります。また、経営陣は、より焦点を絞った事業ストーリーに基づいて資金調達を行うことが可能になります。 また、取引完了後にAIxCryptoの財務諸表内で当該事業の報告が開始されれば、製品の売上高、キャッシュ消費、資本要件の追跡も容易になる。
しかし、単独上場によって、技術的な深み、リピート顧客、あるいはサービス提供能力が自動的に生まれるわけではない。ファラデー・フューチャーは24の製品を発売し、納入を開始したと述べているが、取引文書では、どの技術権、サプライヤー契約、従業員、在庫、保証、データ権利、および負債が事業とともに移管されるのかを依然として明確にする必要がある。 顧客は、取引完了後も同一の事業体が導入済みのロボットのサポートを行うかどうか、ソフトウェアへのアクセス権や予備部品の供給義務が自動的に移転されるかどうか、そして過去の販売に対する責任をどの企業が引き続き負うかを確認すべきである。
投資家にとって、並行して確認すべきデューデリジェンス項目には、資金調達後の手元資金、上場ロボット企業の運営コスト、対価および取引資金調達による株式希薄化、ナスダックの要件を満たす能力、そしてファラデー・フューチャーによる継続所有権の会計処理などが含まれる。 フォーム8-Kでは、ファラデー・フューチャーが追加資本を必要としていること、および提案されている株式対価が希薄化を招く可能性があることが警告されている。これらは単なる取引構造の付記事項ではない。これらが、新会社が売り手の予測を実行するのに十分な資金余力を持っているかどうかを決定づける要素となる。
「最終契約書」は社名よりも重要な意味を持つ
次の判断材料は、
9月30日のティッカー変更。これは、最終契約書およびそれを裏付ける公正性分析の公表を指します。 これらの文書には、最終的な発行株式数、有価証券の種類、転換権、資本構成、従業員ストックオプションの取り扱い、資産・負債の範囲、取締役会の権限、資金調達、クロージング条件、および解約条項が明記されるべきである。これらが整備されるまでは、調達および投資の意思決定において、FFRを営業実績ではなく、発表済みの目標として扱うべきである。ファラデー・フューチャーの提案は、以前の製品発売時よりも明確な説明責任の基準を打ち出している。上場したロボット事業体は、最終的には買収した事業の売上高、利益率、資本要件、リスクを1か所で報告しなければならないことになる。取引が成立すれば、その透明性はブランディング活動よりも価値があるかもしれない。 もし取引が成立しなければ、顧客は依然としてファラデー・フューチャーの既存のロボット事業と関わり、納品、サポート、事業の継続性を確認する必要性に直面することになる。
したがって、最も示唆に富む数字は、2億米ドルという見出しの金額ではない。それは、ファラデー・フューチャーが受け取る株式に対する18カ月のロックアップ期間の提案であり、取引完了後も、売主の対価は新しいロボット企業の市場価値と経営の信頼性に左右され続けることを改めて思い起こさせるものである。
本分析は、掲載日時点での企業の声明および公開市場の動きを総合したものであり、投資、財務、または専門的な助言として解釈されるべきではありません。これはあくまで一般的な情報提供を目的として提供されるものです。
ヘッダー画像のクレジット:ファラデー・フューチャー。













