Ultra sammelt 50 Millionen US-Dollar in einer Serie-A-Finanzierungsrunde ein und vertieft die Zusammenarbeit mit Physical Intelligence
Ultra hat in einer Serie-A-Finanzierungsrunde 50 Millionen US-Dollar eingeworben und seine Abhängigkeit von den KI-Modellen von Physical Intelligence verstärkt – eine Trennung zwischen Hardware und Intelligenz, die Käufer, die den Anbieter von Lagerrobotik bewerten, stärker berücksichtigen sollten als das Volumen der Finanzierungsrunde selbst.

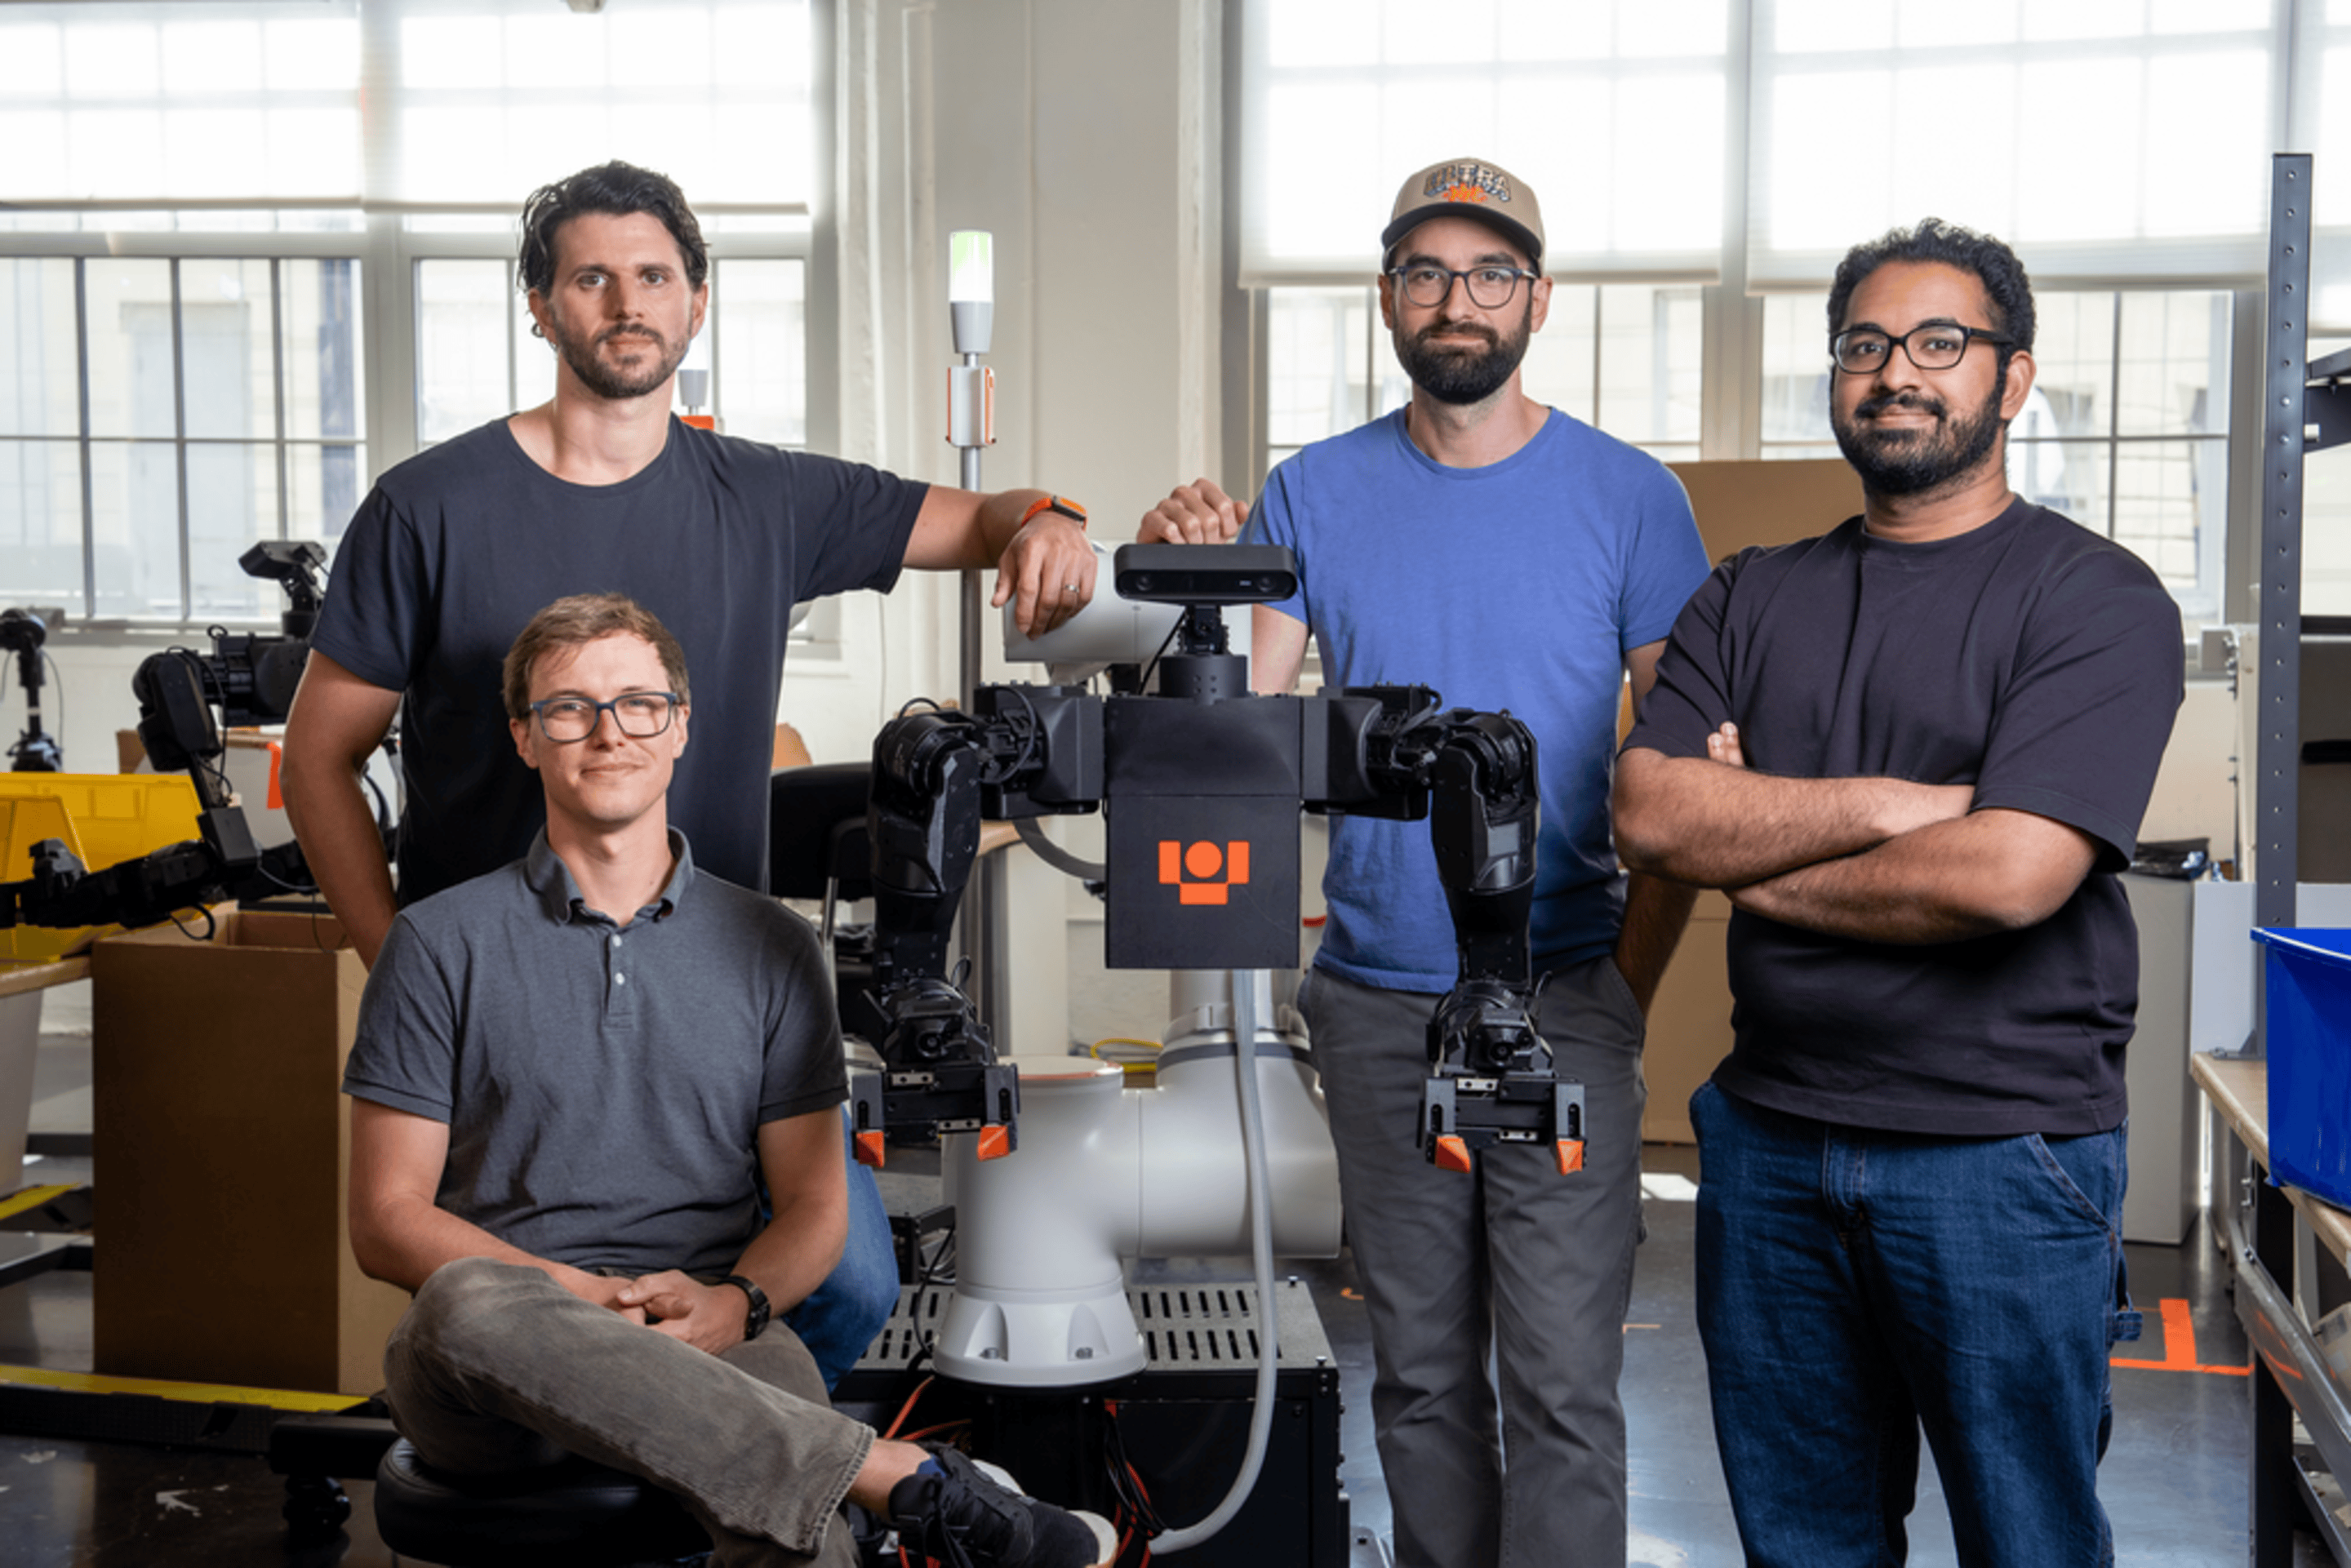
Ultra, ein Robotik-Start-up aus Brooklyn, New York, das zweiarme Verpackungsroboter an Lagerhäuser vermietet, gab am 9. Oktober 2026 bekannt, dass es eine Serie-A-Finanzierungsrunde in Höhe von 50 Millionen US-Dollar unter der Führung von Framework Ventures und unter Beteiligung von Y Combinator abgeschlossen habe, während es gleichzeitig seine Zusammenarbeit mit Physical Intelligence vertiefte, dem Forschungsunternehmen für künstliche Intelligenz (KI), das die Software für den Betrieb der Maschinen von Ultra bereitstellt.
Mit dieser Finanzierungsrunde steigt das von Ultra bekannt gegebene Finanzierungsvolumen auf 62 Millionen US-Dollar – zusätzlich zu einer früheren Seed-Finanzierungsrunde in Höhe von 12 Millionen US-Dollar unter der Führung von Y Combinator und Next View – und unterstützt ein Geschäftsmodell, das enger gefasst ist, als die Schlagzeile vermuten lässt. Ultra baut und installiert den OP1, einen stationären, zweiarmen Verpackungsroboter mit einer Grundfläche von etwa fünf mal fünf Fuß und einer vertikalen Reichweite von bis zu zehn Fuß, an Standorten von Drittanbietern für Logistikdienstleistungen (3PL) in den gesamten Vereinigten Staaten, wo die Flotte bereits mehr als 500.000 Bestellungen für den Versand verpackt hat. Die Technologie, die den Betrieb dieser Anlagen ermöglicht – nämlich die Software, mit der ein stationärer Roboterarm ein neues Förderbandlayout oder eine neue Behältergröße erlernen kann, ohne dass monatelange Neuprogrammierung erforderlich ist –, wird lizenziert und nicht selbst entwickelt. Sie stammt von Physical Intelligence, dem in San Francisco ansässigen Unternehmen, das von ehemaligen Forschern von Google DeepMind gegründet wurde und mittlerweile einen Wert von rund 5,6 Milliarden US-Dollar aufweist; dessen Modelle bereits Maschinen mehrerer anderer Roboterhersteller steuern.
Eine Aufteilung zwischen Hand und Verstand
Die Lagerautomatisierung spaltet sich still und leise in zwei Geschäftsbereiche auf, die früher als Einheit vermarktet wurden. Eine Gruppe von Anbietern, darunter Ultra, besitzt die Hardware: die Roboterarme, die Befestigungselemente, den Wartungsvertrag und die Geschäftsbeziehung zum Lagerbetreiber, der die Rechnung unterzeichnet. Eine weitaus kleinere Gruppe besitzt die Intelligenz, die entscheidet, was der Roboterarm als Nächstes tut. „Physical Intelligence“ gehört zur zweiten Gruppe, und seine Software ist mittlerweile in den Robotern von Ultra, in den Robotern anderer Unternehmen sowie in einer wachsenden Zahl von Präsentationsunterlagen zu finden, die sich selbst als Hardware-Unternehmen bezeichnen, während sie das schwierigste technische Problem stillschweigend an
jemand anderes.Für einen Käufer, der Ultra bewertet, ist diese Aufteilung wichtiger als das Finanzierungsvolumen. Eine Serie-A-Finanzierung in Höhe von 50 Millionen US-Dollar signalisiert, dass Investoren davon ausgehen, dass Ultra weiterhin Hardware installieren und Gebühren einnehmen kann. Sie sagt jedoch nichts darüber aus, ob Ultra – und nicht Physical Intelligence – die Roadmap dafür kontrolliert, wozu seine Roboter in zwei Jahren fähig sein werden. Framework Ventures und Y Combinator setzen auf Kompetenz in Vertrieb und Installation; die schwierigere, weniger sichtbare Wette betrifft eine Beziehung, die Ultra nicht vollständig kontrolliert.
Diese Dynamik untergräbt eine Aussage, die sich oft in Finanzierungsankündigungen einschleicht: die Vorstellung, dass eine KI-Partnerschaft an sich schon ein Alleinstellungsmerkmal ist. Physical Intelligence lizenziert seine Software an mehrere Roboterhersteller, und Ultras eigene Ankündigung stellt die Beziehung als eine von mehreren und nicht als exklusive Vereinbarung dar. Das bedeutet, dass für einen Käufer nicht entscheidend ist, welches Grundmodell ein Anbieter im Angebot hat. Vielmehr geht es darum, wie gut die Hardware, der Installationsprozess und die Serviceorganisation dieses Anbieters die Leistungsfähigkeit eines gemeinsamen Modells in konkrete Aufträge vor Ort umsetzen können. Das Kapital folgt dem Modell. Die Aufträge müssen jedoch weiterhin vor Ort gewonnen werden.
Was die Vertiefung der Partnerschaft tatsächlich bringt
Ultra und Physical Intelligence beschreiben ihre Vereinbarung als eine Arbeitsteilung zwischen „Körper“ und „Verstand“: Ultra entwirft, fertigt und installiert den Roboter, während Physical Intelligence die Wahrnehmungs- und Steuerungsmodelle bereitstellt, die es ihm ermöglichen, sich an die Gegebenheiten eines bestimmten Kunden anzupassen, anstatt ein festes Skript abzuarbeiten. Einfach ausgedrückt: Die meisten Industrieroboter vor dieser Generation funktionierten wie ein Automat, der eine Bewegung präzise wiederholte, weil ein Ingenieur jeden Schritt im Voraus programmiert hatte. Ein Modell wie das von Physical Intelligence verleiht dem Roboter eine Fähigkeit, die der Generalisierung näherkommt, sodass er einen Behälter, den er zuvor noch nie gesehen hat, betrachten und dennoch herausfinden kann, wie er ihn befüllen muss. Das ist der Unterschied zwischen einer Demonstration und einem einsetzbaren System, und es ist auch der
Ein Unterschied, den die meisten Lagerbetreiber auf einer Messe nicht selbst überprüfen können.Der Austausch verläuft in beide Richtungen. Ultra erhält eine Fähigkeit, für deren interne Entwicklung es andernfalls Jahre und Hunderte Millionen Dollar benötigen würde. Physical Intelligence erhält das, was es mehr als Geld benötigt: echte Lagerhäuser, echte Fehlerfälle und echtes Feedback von Bedienern – Dinge, die ein Forschungslabor nicht aus eigener Kraft erzeugen kann. Keines der beiden Unternehmen hat finanzielle Konditionen, eine Exklusivitätsklausel oder die Vertragslaufzeit dieser Vereinbarung offengelegt, wodurch die Frage nach dem Dateneigentum offen bleibt – eine Frage, mit der jeder Integrator konfrontiert sein wird, wenn Grundmodelle aus den Labors in die Produktionshallen anderer Unternehmen Einzug halten. Ein Lagerbetreiber, der heute einen Vertrag mit Ultra unterzeichnet, geht in der Praxis auch eine Datenbeziehung mit einem Unternehmen ein, mit dem er noch nie gesprochen hat.
Die wirtschaftlichen Aspekte des Mietens statt des Kaufs
Ultra vertreibt seine Roboter im Abonnement statt als Kapitalanschaffung: Kunden zahlen eine einmalige Integrationsgebühr für die Installation einer Einheit sowie eine laufende monatliche Gebühr, die den Support für Hardware und Software abdeckt. Geschäftsführer Jon Miller Schwartz, von Haus aus Maschinenbauingenieur, erklärt, dass dieses Modell es Ultra ermöglicht habe, die Preise angesichts der steigenden Nachfrage anzuheben, und dass das Unternehmen nennenswerte Umsätze erzielt habe, auch wenn es keine konkreten Zahlen bekannt gegeben hat. Diese Preissetzungsmacht ist der deutlichste Beleg in dieser Ankündigung dafür, dass die Kunden von Ultra die Roboter nicht als Pilotprojekte betrachten. Ein Käufer, der bereit ist, sich auf wiederkehrende Software- und Hardwaregebühren einzulassen, anstatt einen einmaligen Kauf zu tätigen, hat in der Regel bereits entschieden, dass sich das Gerät amortisiert.
Das Kapital fließt zu einem Zeitpunkt, an dem die Finanzierung im Bereich der Lagerrobotik ungewöhnlich großzügig ausfällt, und Käufer sollten jede einzelne Finanzierungsrunde eher als einen Datenpunkt denn als endgültiges Urteil betrachten. Vernünftige Menschen können unterschiedlicher Meinung darüber sein, ob diese Finanzierungsrunde eine Dynamik signalisiert oder einen Höhepunkt in einem Sektor markiert, in dem die Bewertungen mehrerer KI-Robotik-Unternehmen deutlich über den ausgewiesenen Umsätzen liegen. Was sich nachweisen lässt, ist
Eingeschränkter: Ultra kann mehr als 500.000 abgewickelte Bestellungen als Nachweis für den tatsächlichen Durchsatz vorweisen – eine Zahl, an die konkurrierende Anbieter, die ähnliche Hardware ohne vergleichbare Einsatzhistorie anbieten, nicht heranreichen können.Warum der Einsatzbereich nach wie vor den spezialisierten Maschinen gehört
Schwartz’ öffentlich vorgebrachtes Argument, dass humanoide Roboter zwar die meiste Aufmerksamkeit auf sich ziehen, während schmalere, zweckgebundene Maschinen den Großteil der eigentlichen Arbeit verrichten, ist in dieser Branche zwar bekannt, gewinnt jedoch erhebliches Gewicht, wenn man es mit der Frage vergleicht, wer heute Aufträge an Land zieht. Die Roboter von Ultra teilen sich die Lagerflächen mit einer wachsenden Zahl nicht-humanoider Wettbewerber: Exotec, der französische Anbieter, dessen Roboter vertikale Lagerregale erklimmen, um Waren zu entnehmen; Amazons eigene, intern entwickelte Flotte; sowie Atoms, das Logistik- und KI-Start-up des ehemaligen Uber-Vorstandsvorsitzenden Travis Kalanick, das ein ähnliches „Körper-und-Gehirn“-Modell in größerem Maßstab verfolgt. Keines dieser Unternehmen vertreibt humanoide Roboter, und alle sind bereits in aktiven Lagern im Einsatz, während Allzweck-Humanoide nach wie vor eher dafür bekannt sind, in Demonstrationsvideos umzufallen, als eine gesamte Schicht ohne Hilfe zu absolvieren. Schwartz’ eigene Einschätzung, dass humanoide Roboter noch etwa fünf Jahre benötigen, bevor sie sich in dem Maße durchsetzen können, wie es spezialisierte Maschinen derzeit tun, ist eher eine Prognose als eine Tatsache, und Käufer sollten sie auch als solche betrachten. Es handelt sich jedoch um eine Prognose von jemandem, dessen Geschäft davon abhängt, den Vergleich richtig anzustellen, was ihr mehr Gewicht verleiht als derselben Behauptung eines Humanoid-Anbieters, der ein Interesse daran hat, das Gegenteil zu behaupten.
Die Due-Diligence-Liste, die durch diesen Deal aktualisiert werden sollte
Für ein Beschaffungs- oder Sourcing-Team, das bereits eine Ausschreibung zur Lagerautomatisierung durchführt, verändern die Ultra-Finanzierungsrunde und die Zusammenarbeit mit Physical Intelligence den Inhalt des Anbieterfragebogens. Die traditionelle Checkliste – Verfügbarkeitsgarantien, Integrationszeitplan, Kosten pro Kommissionierung und Reaktionszeit des Kundendienstes – gilt weiterhin. Was nun zusätzlich erforderlich ist, ist eine zweite Ebene
Fragen, die sich auf die der Hardware zugrunde liegende Software beziehen: Welchem Unternehmen gehört das Modell, das den Roboter steuert? Was geschieht vertraglich, wenn dieses Unternehmen übernommen wird, seine Preise ändert oder den Fokus seiner Entwicklungsarbeit auf einen anderen Hardware-Partner verlagert? Und ob die betrieblichen Daten des Lagers selbst – das Bildmaterial, die Fehlerprotokolle, die zum Nachtrainieren des Modells verwendeten Kommissionierratendaten Eigentum des Käufers bleiben oder zu Trainingsmaterial für einen Anbieter werden, mit dem der Käufer nie direkt einen Vertrag abgeschlossen hat.Nichts davon macht Ultra zu einer weniger vielversprechenden Investition als einen Wettbewerber, der seinen eigenen KI-Stack intern aufbaut. Eine lizenzierte Lösung, die bereits funktioniert – was durch mehr als eine halbe Million abgewickelter Aufträge belegt ist –, ist einer proprietären Lösung, die sich noch in der Entwicklung befindet, überlegen. Doch ein Käufer, der einen mehrjährigen Servicevertrag mit Ultra abschließt, übernimmt das Ausführungsrisiko zweier Unternehmen zum Preis von einem, und der Vertrag sollte dies ausdrücklich festhalten, anstatt die Abhängigkeit implizit in einer Finanzierungsankündigung zu belassen.
Was sich durch die Finanzierungsrunde ändert – und was nicht
Nichts in dieser Ankündigung ändert etwas an dem grundlegenden Risiko, das ein Beschaffungsteam eingeht, wenn es einen Vertrag mit Ultra unterzeichnet: Der Roboter im Betrieb ist nur so leistungsfähig wie das KI-Modell, dessen Nutzung lizenziert wurde, und dieses Modell gehört einem Unternehmen, über das Ultra keine Kontrolle hat. Die Serie-A-Finanzierung in Höhe von 50 Millionen US-Dollar verlängert Ultras Handlungsspielraum, um weiterhin Hardware zu installieren und seine Preisgestaltung zu verteidigen, und die vertiefte Partnerschaft mit Physical Intelligence vergrößert die Leistungslücke zwischen den Robotern von Ultra und den Wettbewerbern, die nach wie vor mit fest programmierten Skripten arbeiten. Sie beseitigt jedoch nicht die zugrunde liegende Abhängigkeit und beweist für sich genommen nicht, dass die Margen von Ultra bestehen bleiben, sollten sich die Geschäftsbedingungen von Physical Intelligence jemals ändern. Die einzige Zahl, die für einen Käufer, der diesen Anbieter mit seinen Konkurrenten vergleicht, am wichtigsten ist, beträgt weder 50 Millionen US-Dollar noch 5,6 Milliarden US-Dollar. Es ist die Zahl 500.000 – die Anzahl der Bestellungen, die die Roboter von Ultra bereits verpackt haben –, eine Zahl, die durch keine zukünftige Finanzierungsankündigung revidiert werden kann.
Die
Die obige Darstellung stützt sich auf die eigenen Aussagen von Ultra und Physical Intelligence zur Finanzierung, zur Partnerschaft und zu den Einsatzvolumina, betrachtet im Zusammenhang mit den öffentlichen Marktaktivitäten im Bereich der Lagerautomatisierung und den Investitionen in „embodied AI“ im gleichen Zeitraum.Dieser Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlage-, Beschaffungs-, Rechts- oder technische Beratung dar. Die Zahlen entsprechen den oben aufgeführten Quellen zum angegebenen Stichtag und können sich ohne Vorankündigung ändern.