
Die Marktbereinigung in der chirurgischen Robotik: Eine Insolvenz, ein Duopol-Test und die neue Verhandlungsmacht der Käufer
Die chirurgische Robotik hat gerade eines ihrer meistgehypten Start-ups durch Insolvenz verloren – und zwar in derselben Woche, in der der Premium-Markt seinen ersten glaubwürdigen zweiten Anbieter seit einer Generation gewonnen hat. Diese Analyse beleuchtet die wirtschaftlichen Zusammenhänge der Marktkonsolidierung, die darüber entscheiden, wer überlebt, Chinas parallele Strategie sowie einen praktischen Bewertungsrahmen für Krankenhäuser, die in die Ära des Duopols eintreten.
Was ist die Marktbereinigung im Bereich der chirurgischen Robotik?
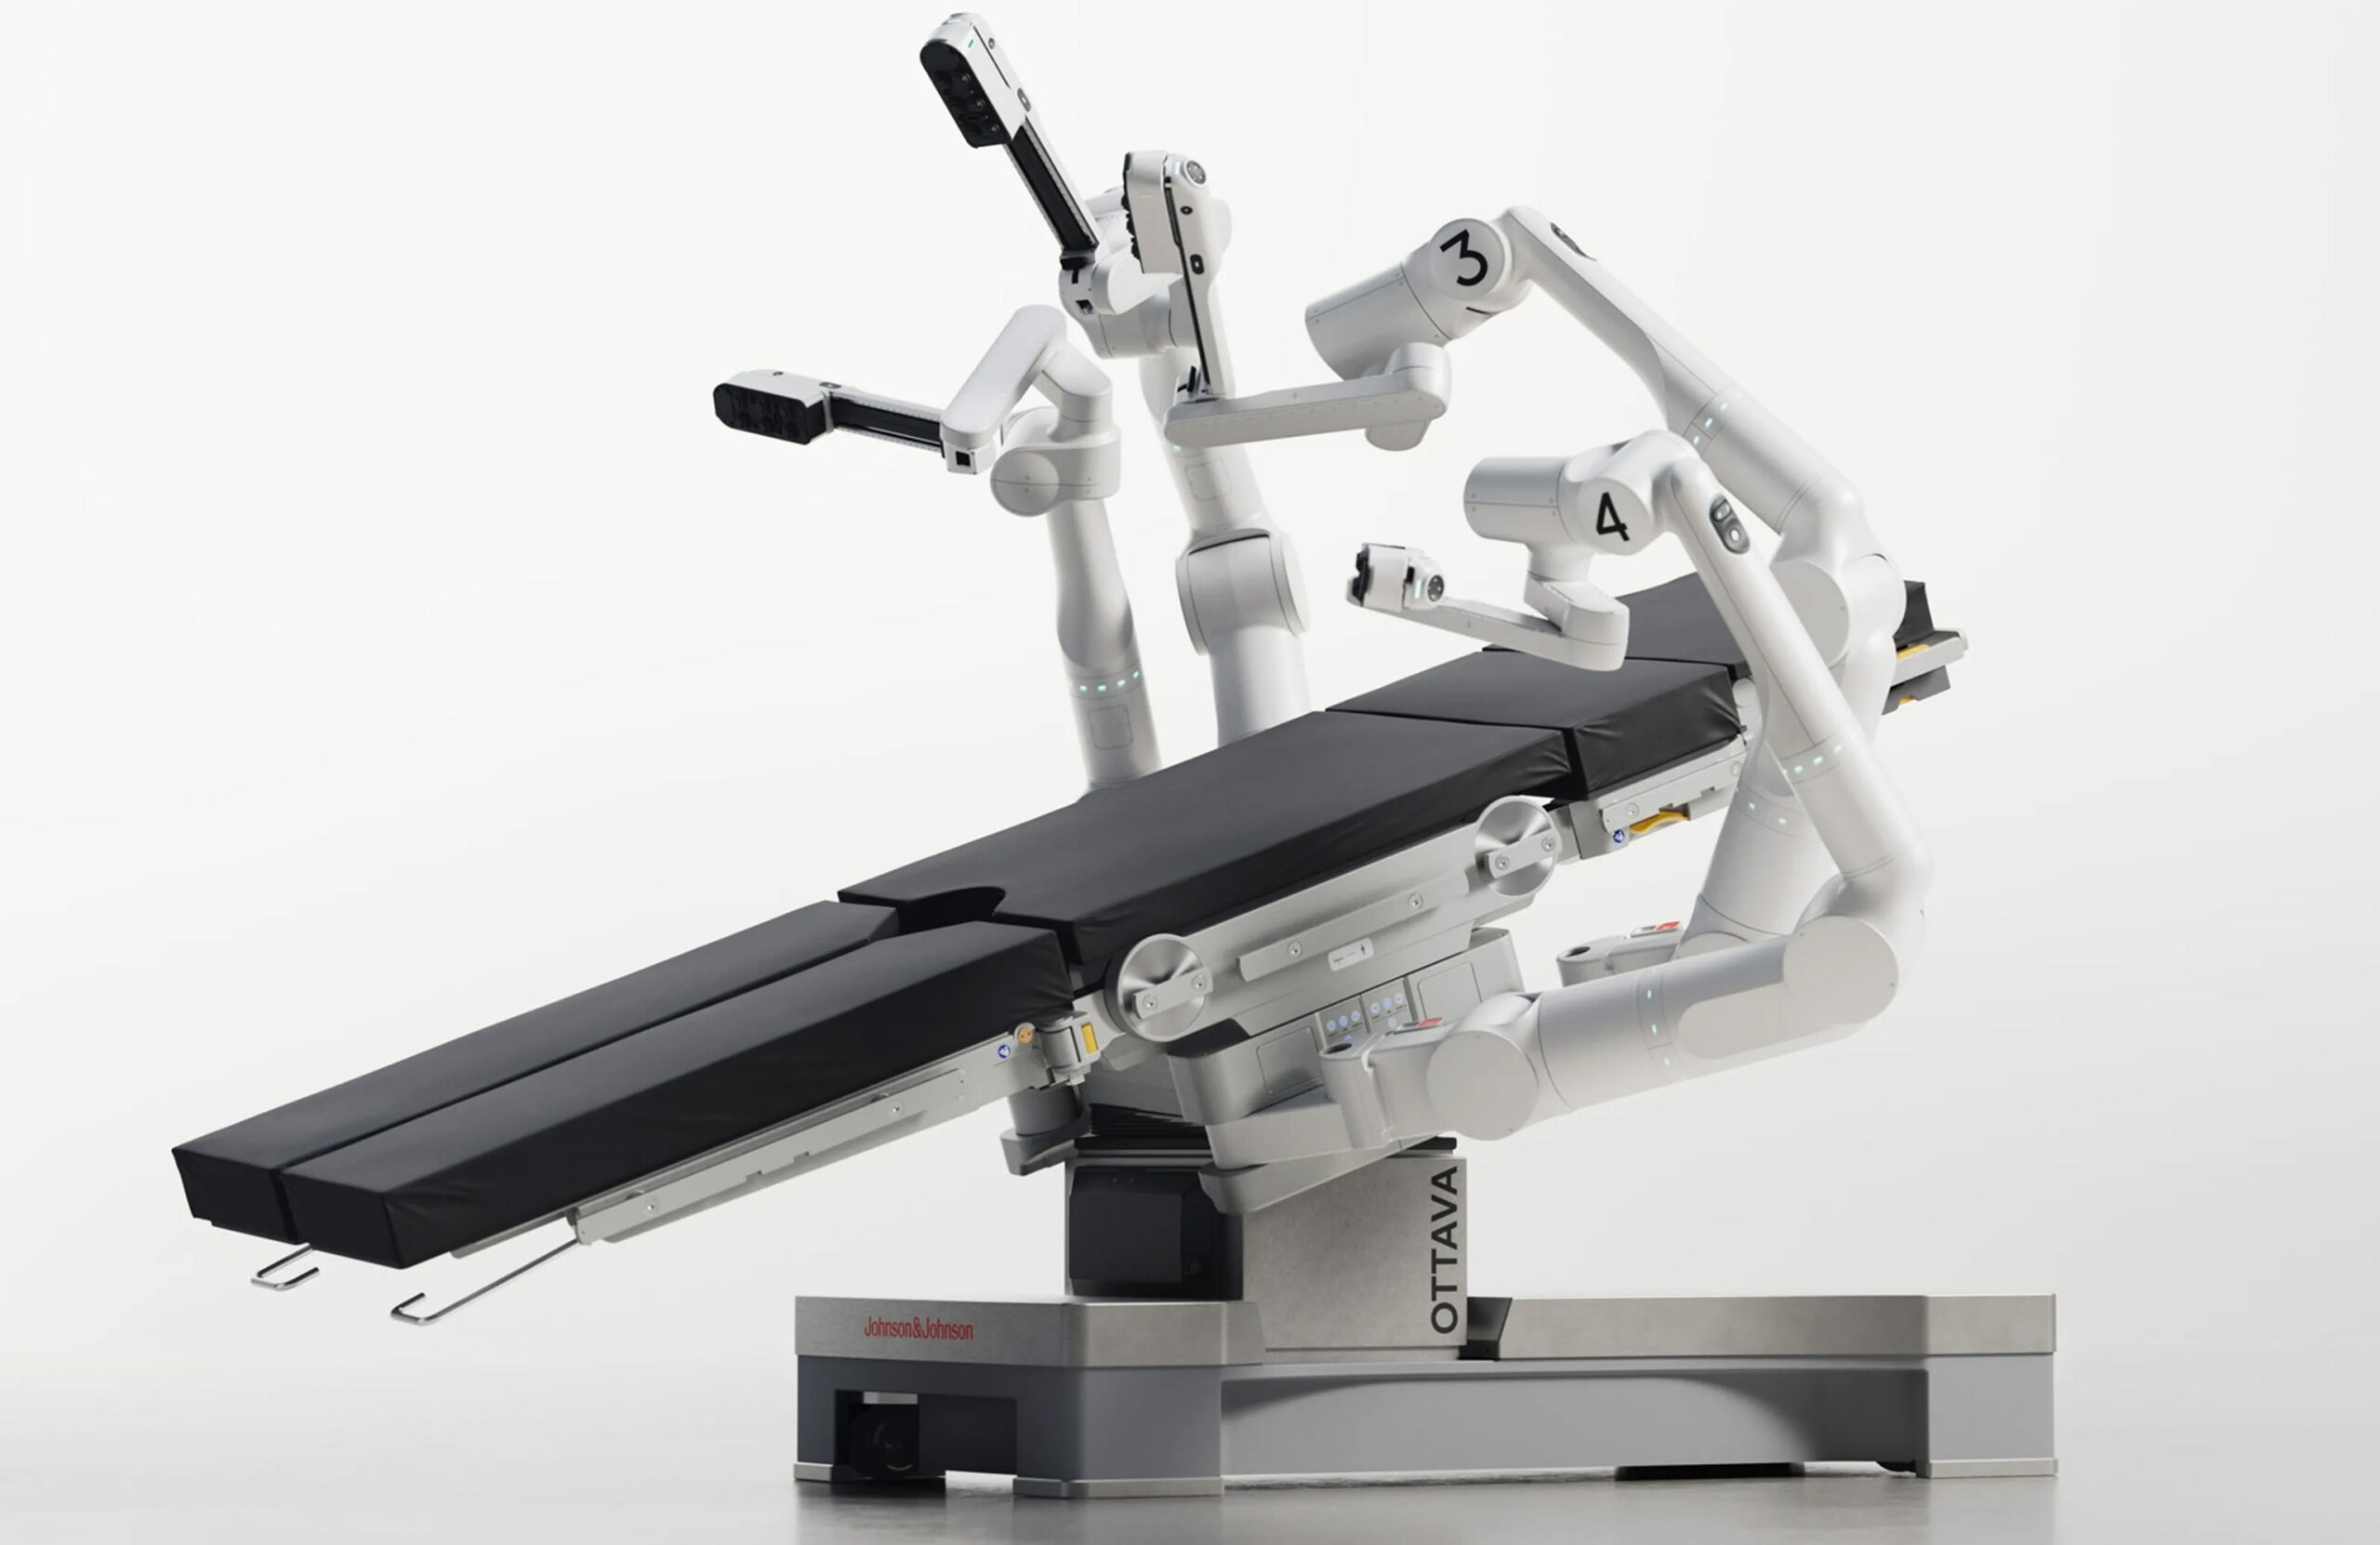
Der Markt für chirurgische Robotik konsolidiert sich zu einem Wettstreit der Giganten. In derselben Woche im Juli 2026 meldete Vicarious Surgical, ein Start-up, das rund 300 Millionen US-Dollar eingeworben hatte, Insolvenz an, ohne jemals ein Produkt auf den Markt gebracht zu haben, während die Zulassung von OTTAVA durch Johnson & Johnson dem Premium-Markt für Weichteilchirurgie den ersten glaubwürdigen zweiten Anbieter seit dem Jahr 2000 bescherte. Der Preis für einen Platz am Tisch ist für fast alle anderen unerschwinglich geworden.
An der Spitze des Marktes öffnete sich eine Tür, während sich am unteren Ende eine andere schloss – und zusammen beschreiben diese beiden Ereignisse die nächsten fünf Jahre der Branche besser als jede Prognose. Bei dieser Analyse geht es weniger um ein einzelnes Gerät als vielmehr um die wirtschaftlichen Faktoren, die derzeit das Feld sortieren: Wer kann es sich leisten, im Geschäft zu bleiben, wie China einen parallelen Wettbewerb führt und was die Einführung echter Wahlmöglichkeiten für die Beschaffungsausschüsse der Krankenhäuser bedeutet, die die entscheidenden Stimmen abgeben werden.
Das Vierteljahrhundert-Monopol als Ausgangsbasis
Um zu verstehen, warum diese Konsolidierung von Bedeutung ist, sollten Sie mit der Marktstruktur beginnen, die sie aufbricht. Das da-Vinci-System von Intuitive Surgical, das erstmals im Jahr 2000 zugelassen wurde, schuf eines der beständigsten Monopole in der Medizintechnik: eine installierte Basis von vielen Tausend Systemen, rund 80 Prozent des Marktes für robotergestützte Weichteilchirurgie sowie ein „Rasierklingen-Modell“, bei dem Instrumente und Zubehör – und nicht die Kapitalanlagen selbst – den Großteil des Umsatzes generieren. Jeder da-Vinci-Eingriff verbraucht firmeneigene Instrumente mit festgelegter Lebensdauer, wodurch jeder installierte Roboter zu einer laufenden Einnahmequelle wird. Um diese Einnahmequelle herum errichtete Intuitive Schutzwälle, die Wettbewerber als unüberwindbarer empfanden als die Hardware selbst: Zehntausende geschulter Chirurgen, deren motorisches Gedächtnis an die Konsole gebunden ist, eine klinische Fachliteratur von unübertroffener Tiefe sowie ein globales Servicenetzwerk, dem Krankenhäuser ihre
Eingriffe mit den höchsten Margen.Herausforderer haben an den Rändern gekratzt. Medtronics „Hugo“ erhielt 2025 die Zulassung in den Vereinigten Staaten für urologische Eingriffe und konkurriert mit modularen Wagen und seinen Kosten. Das britische Unternehmen CMR Surgical positionierte „Versius“ unter dem Gesichtspunkt der Tragbarkeit, und Asensus verfolgte den Weg der digitalen Laparoskopie, bevor es in finanzielle Schwierigkeiten geriet. Keiner von ihnen änderte an der grundlegenden Marktsituation, dass ein Krankenhaus, das hochwertige robotergestützte allgemeine Chirurgie wünschte, nur einen realistischen Anbieter hatte. Die De-Novo-Zulassung der FDA vom 22. Juli für OTTAVA, ein in den Operationstisch integriertes System, das in unserem begleitenden Nachrichtenbericht ausführlich behandelt wird, verändert diese Situation im Premium-Segment. Entscheidend für diese Analyse ist nicht das Datenblatt des Geräts, sondern dessen strategische Bedeutung: Ein 400-Milliarden-US-Dollar-Konzern hat die gesamte, ein Jahrzehnt andauernde Einstiegsgebühr in Milliardenhöhe entrichtet und ist nun mit einer strukturell anderen Architektur und einer Datenplattform auf den Markt getreten, was die Wettbewerbsachsen für alle anderen neu definiert.
Das Tabuthema: Was der Zusammenbruch von Vicarious Surgical lehrt
Das zweite Ereignis dieser Woche liefert das mahnende Gegengewicht. Vicarious Surgical versprach miniaturisierte Instrumente, die Roboterfunktionen über einen einzigen kleinen Schnitt ermöglichen sollten, sammelte rund 300 Millionen US-Dollar in verschiedenen Finanzierungsrunden und durch eine Fusion mit einer Special-Purpose-Acquisition-Company (SPAC) ein, bei der das Unternehmen mit über 1 Milliarde US-Dollar bewertet wurde, und zog einige der berühmtesten Geldgeber der Technologiebranche an, darunter Bill Gates. Nun hat das Unternehmen Insolvenzschutz beantragt, ohne jemals ein zugelassenes Produkt auf den US-Markt gebracht zu haben. Die unmittelbaren Ursachen waren bekannt: Entwicklungszeitpläne, die die verfügbaren Finanzmittel überstiegen, und ein Kapitalmarkt nach 2021, der die Refinanzierung von Hardware vor Erzielung von Umsätzen einstellte. Entscheidend ist jedoch die strukturelle Ursache. Die chirurgische Robotik hat den längsten und teuersten Weg zur Marktreife in der gesamten Robotik; ein System muss den Design-Freeze, die Verifizierung, die behördliche Prüfung, die Erarbeitung klinischer Nachweise sowie die Schulung der Chirurgen überstehen.
Infrastruktur sowie die Investitionszyklen von Krankenhäusern, bevor der erste Dollar an wiederkehrenden Umsätzen erzielt wird – ein Hindernislauf, der in der Regel ein Jahrzehnt und eine Milliarde US-Dollar in Anspruch nimmt.Diese Rechnung erklärt die neue Struktur der Branche. Die Unternehmen, die im Bereich der hochwertigen Weichteilrobotik noch bestehen, sind ein Medizintechnik-Konzern, ein diversifizierter Gigant wie Medtronic und ein etablierter Marktführer wie Intuitive, der jährlich wiederkehrende Umsätze in Milliardenhöhe erzielt. Die Start-ups, die weiterhin lebensfähig sind, sind jene, die Nischen erschließen, die von den Giganten ignoriert werden: orthopädische Teilgebiete, endoluminale Plattformen oder kostenoptimierte Systeme für Märkte, für die die Premium-Anbieter keine Preise festlegen. Investoren sollten den Fall Vicarious nicht als isolierten Misserfolg betrachten, sondern als Musterbeispiel dafür, was mit jedem unterkapitalisierten Herausforderer geschieht, dessen Burn Rate den Zeitplänen dieser Kategorie entspricht.
Chinas paralleles Spiel
Keine Analyse der chirurgischen Robotik im Jahr 2026 ist vollständig ohne den parallelen Wettstreit, der derzeit in China stattfindet, wo die nationale Politik chirurgische Roboter als strategische Priorität der Importsubstitution behandelt. Das in Shanghai ansässige Unternehmen MicroPort MedBot hat die inländischen Zulassungen für sein laparoskopisches Toumai-System erhalten und treibt die internationale Expansion voran, unter anderem durch Demonstrationen der Telechirurgie über kontinentale Entfernungen hinweg. Bevorzugte Beschaffungspraktiken im Inland, volumenabhängige Preisgestaltung und staatlich geförderte Erstattungsmaßnahmen schaffen einen geschützten Heimatmarkt, in dem chinesische Systeme ein Eingriffsvolumen aufbauen können – die Währung, die letztendlich klinische Glaubwürdigkeit verschafft. Dieses Muster spiegelt die Entwicklungen bei orthopädischen Geräten und Bildgebungsgeräten wider: Westliche Marktführer behalten die globale Premium-Stufe bei, während chinesische Systeme zunächst ihren Heimatmarkt erobern und anschließend im Ausland über den Preis konkurrieren. Für die westlichen Premium-Anbieter ist China zugleich ein Wachstumsmarkt und der Ausgangspunkt für den Kostenwettbewerb des kommenden Jahrzehnts. Käufer in Asien, im Nahen Osten und in Lateinamerika werden zunehmend vor einer Dreifachentscheidung stehen: der
die Faktengrundlage des Amtsinhabers, die Architektur des Herausforderers oder ein chinesisches System zu einem Bruchteil der Investitionskosten.Die Wettbewerber im Vergleich
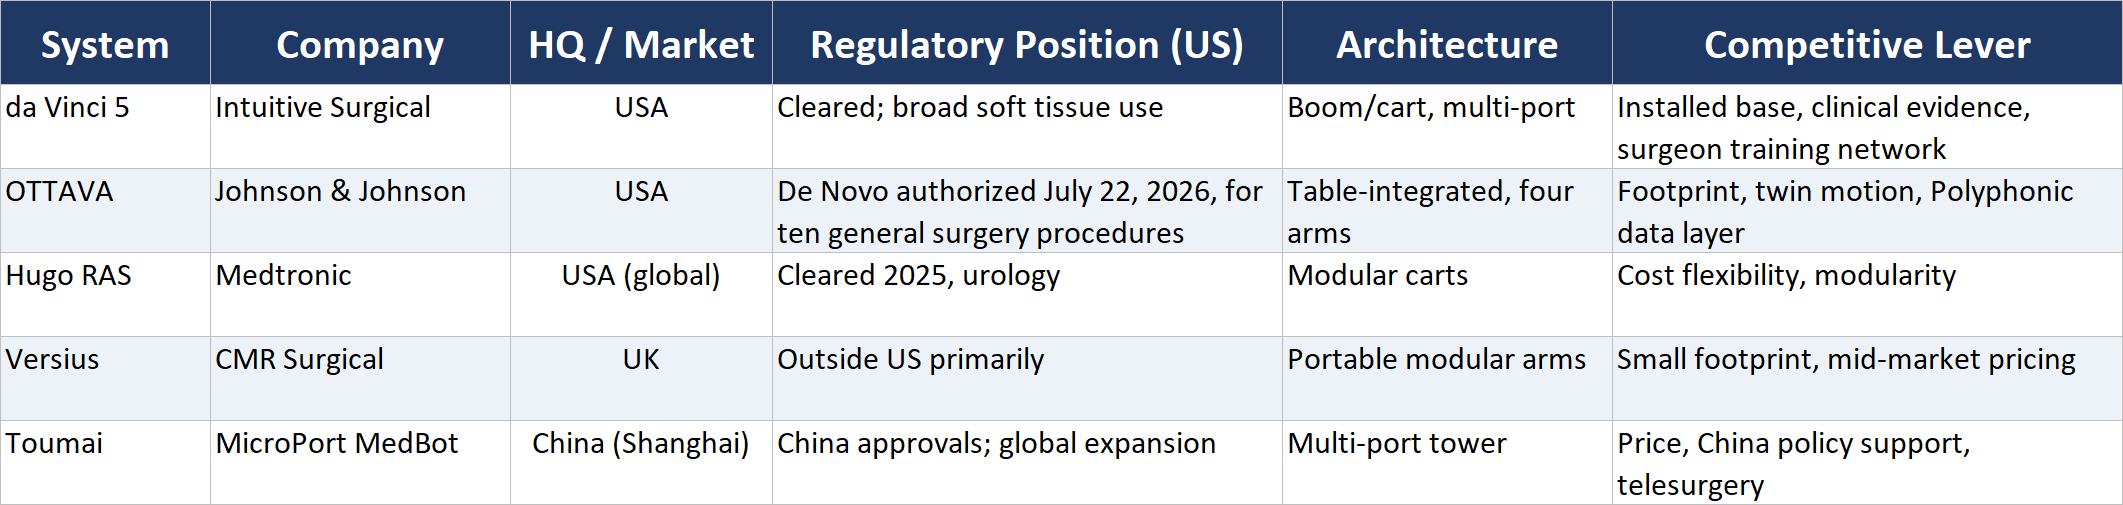
Die Tabelle verdeutlicht, dass sich die Wettbewerbsachsen vervielfacht haben. Fünfundzwanzig Jahre lang war die einzige entscheidende Achse die klinische Evidenz der etablierten Plattform. Nun definieren Marktpräsenz, Datenökosysteme, Modularität und souveräne Industriepolitik jeweils eine eigene Kategorie, und kein einzelner Anbieter ist in allen Bereichen führend.
Stellen Sie sich das wie eine Straße vor, in der es über ein Jahrzehnt lang nur ein einziges Restaurant gab. Das Essen war ausgezeichnet, die Preise waren, wie sie waren, und die Warteschlange vor dem Restaurant war lang. In diesem Monat eröffnete am gehobenen Ende der Straße ein zweites Restaurant mit einer wirklich anderen Küche, ein Food-Truck mit namhaften Investoren musste noch vor der ersten Mahlzeit den Betrieb einstellen, und am anderen Ende entstehen derzeit mehrere preisgünstige Küchen, die von Köchen mit staatlicher Unterstützung betrieben werden. Die Gäste werden mit der Zeit besser und günstiger essen können; doch das neue Restaurant muss sich erst noch mit seinen Gerichten beweisen, und das alte verfügt über 25 Jahre Stammkundschaft.
Die bevorstehende langsame Belagerung
Ein weit verbreiteter Irrtum nach Wochen wie dieser ist, dass Krankenhäuser sofort gewinnen, da der Wettbewerb die Preise drückt. Die Preisgestaltung für die Roboterchirurgie wird durch Umstellungskosten gestützt, auf die die Zulassung keinen Einfluss hat. Ein Krankenhaus, das auf eine neue Plattform umsteigt, muss die Fachkompetenz der Chirurgen neu zertifizieren, OP-Teams umschulen, Arbeitsabläufe neu validieren und einen vorübergehenden Effizienzrückgang in Kauf nehmen, der sich direkt in den chirurgischen Einnahmen niederschlägt. Aus diesem Grund dauert die Verdrängung etablierter Anbieter im Bereich medizinischer Investitionsgüter historisch gesehen ein Jahrzehnt – selbst bei überlegenen Herausforderern. Die eigene Geschichte von Johnson & Johnson mahnt zur Geduld: OTTAVA kommt Jahre hinter seinem
Der ursprüngliche Zeitplan, nach einer vollständigen Neugestaltung, sowie die schrittweise Einführung bei ausgewählten Kunden sind ein stillschweigendes Eingeständnis, dass nicht die Architektur, sondern die Nachweise den Ausschlag bei Verträgen mit Krankenhäusern geben. Intuitive bleibt unterdessen nicht untätig; das Unternehmen verfügt über den preislichen Spielraum, die Datenmenge und die Bilanzstärke, um aggressiv zu reagieren.Das realistische Szenario ist kein Preiskampf im Jahr 2027, sondern eine langsame Belagerung: Der Herausforderer gewinnt Greenfield-Projekte und Einrichtungen mit beengten Platzverhältnissen, der Marktführer verteidigt seine Basis mit Bündelangeboten und Instrumenten der nächsten Generation, chinesische Systeme erobern preissensible Regionen, und jeder westliche Akteur der zweiten Reihe sieht sich mit einer Finanzierungslogik im Stil von Vicarious konfrontiert. Krankenhäuser, die die frühzeitige Einführung einer neuen Plattform prüfen, sollten Servicegarantien sorgfältig aushandeln – insbesondere im Falle einer in den Operationstisch integrierten Lösung hinsichtlich der Wartungsfreundlichkeit, da ein Fehler, der sowohl den Roboter als auch den Operationstisch außer Betrieb setzt, den gesamten Operationssaal lahmlegt.
Das Rahmenkonzept für Einkäufer im Zeitalter des Duopols
Die chirurgische Robotik hat sich von einem durch wissenschaftliche Erkenntnisse gestützten Monopol zu einem Duopol entwickelt, das von wirtschaftlichen Faktoren bestimmt wird, und die entscheidenden Stimmen liegen bei den Beschaffungsausschüssen der Krankenhäuser und nicht mehr allein bei den Chirurgen. Drei Kriterien unterscheiden eine kluge Einführung von kostspieligen Experimenten. Erstens der Auslastungstest: Betrachten Sie die Roboter-Suite als Immobilienobjekt und berücksichtigen Sie Platzvorteile nur dann, wenn der gewonnene Raum tatsächlich in eine umsatzgenerierende Nutzung umgewandelt wird. Zweitens der Evidenz-Test: Fordern Sie Ergebnis- und Effizienzdaten auf Eingriffsebene von den ersten Einsatzstandorten an, anstatt plattformübergreifende Hochrechnungen zu akzeptieren, und rechnen Sie nicht vor 2027 mit aussagekräftigen Daten. Drittens der Hebeltest: Unabhängig davon, welche Plattform ein Krankenhaus bevorzugt, sollte die bloße Existenz einer glaubwürdigen Alternative bereits jetzt bei jeder Vertragsverlängerung mit dem bisherigen Anbieter zum Tragen kommen, denn Zugeständnisse der Anbieter sind der einzige Vorteil des Wettbewerbs, der keinerlei Migrationsrisiko erfordert.
Diese Entwicklung bestätigt, dass die nächste Ära im Operationssaal nicht von der elegantesten Maschine gewonnen wird, sondern von dem Anbieter, dessen Geschäftsmodell den Vergleich mit einem Käufer standhält, der nun endlich die Wahl hat.
Diese Analyse fasst Unternehmenserklärungen, behördliche Unterlagen und öffentliche Marktaktivitäten zusammen.
Haftungsausschluss: Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlage-, Rechts-, Sicherheits- oder Beschaffungsberatung dar. Leser sollten Spezifikationen, den Umfang der Zertifizierung, Preise, Verfügbarkeit, behördliche Auflagen und die Eignung für den Einsatz vor einer Entscheidung eigenständig bei den jeweiligen Anbietern und Behörden überprüfen.












