
Horizon Robotics 以零利率募得 4.5 億美元,其中大部分資金已獲預先認購
Horizon Robotics 已定價發行 4.5 億美元、2031 年到期的零息可轉換債券,轉換價定為每股 5.55 港元,這是該公司自於香港上市以來進行的第三次大型融資。 投資者無償向這家智能駕駛晶片製造商提供 5 億美元資金,以換取以溢價轉換為股權的權利;此種融資結構顯示出信貸市場對該行業上行潛力的信心。 募集資金將用於研發、與福斯汽車旗下 CARIAD 成立的合資企業 CARIZON,以及建立一筆戰備金,使 Horizon 能在該產業預期的整合浪潮來臨時處於收購方地位。這筆交易標誌著融資管道日趨成熟:上市的機器人平台如今在速度與價格方面,已超越其私營競爭對手。 ________________________________________
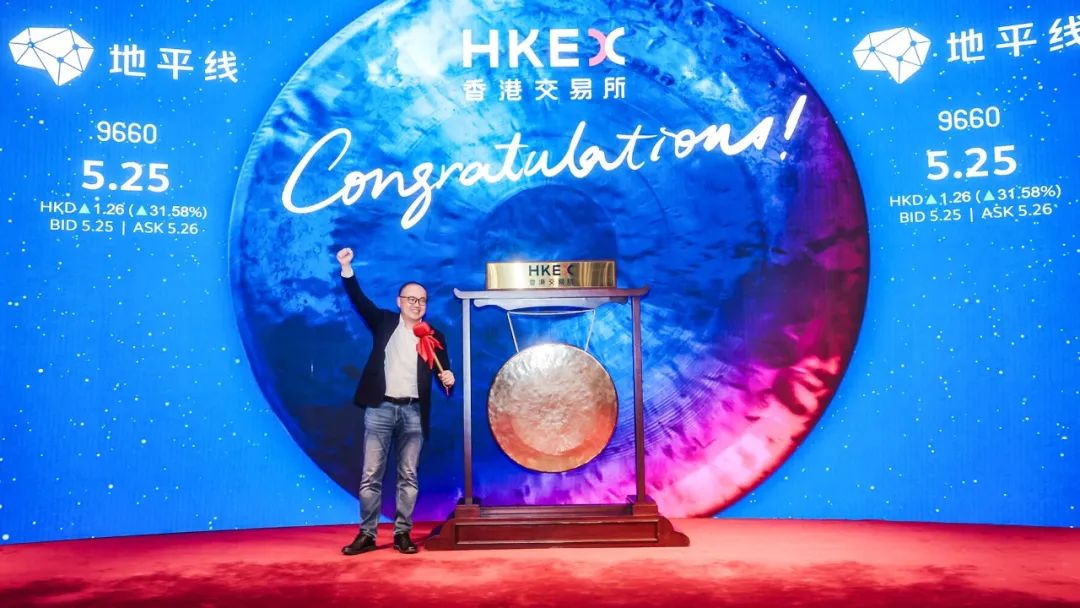
中國領先的獨立智能駕駛晶片開發商 Horizon Robotics 已為一筆於 2027 年到期的 4.5 億美元零息可轉換債券定價,該交易由高盛與摩根士丹利共同主辦。 這家在香港上市的公司於週二收盤後公佈了定價,而中國財經媒體則於週三詳細披露了相關條款。
該債券的主要結構對投資者相當有利,這在某種程度上反映了市場對中國機器人相關證券的需求:無票面利息,每股B類股份的轉換價為5.55港元,較認購協議日4.75港元的收盤價高出16.8%的溢價,預計將於7月29日左右完成交割。 若全數轉換,將產生約6.36億股新發行B類股份,約佔現有已發行股本的4.36%,但在該公司加權投票權結構下,僅佔一般表決權的約1.89%。 該批債券將於維也納證券交易所的維也納多邊交易平台(Vienna MTF)上市,而轉換後產生的股份則將在香港上市。
更具啟發性的數字在於募集資金的用途。在約4.455億美元的淨募集資金中,根據經修訂的協議,其中3.989億美元將撥付給福斯集團的軟體子公司CARIAD,用於償還約3.444億美元的貸款,並支付額外現金款項。 僅剩餘的不到5,000萬美元將留給Horizon,用於營運資金及一般企業用途。
解讀CARIAD款項
Horizon 與福斯之間的關係,是中國晶片公司與西方汽車製造商之間最深層的資本糾葛。 福斯集團於2022年及2023年承諾向合資企業CARIZON注資約24億美元,該公司負責將Horizon的晶片與軟體適配至福斯在中國的車型,同時福斯集團亦直接持有股權。這家德國集團仍是Horizon股東名冊中的基石,且其
最重要的單一客戶關係。因此,根據修訂後的協議向 CARIAD 支付的 3.99 億美元,並非「離婚協議」;而是雙方持續注資的合夥關係中的一項內部調整。但其運作機制值得關注。 Horizon 正透過公開市場以零利率借款,用以清償對其戰略夥伴的債務,實質上是將對福斯汽車的雙邊負債,轉換為由對沖基金及可轉換套利交易部門持有的、會稀釋股權的債權。 對於一家股價取決於智慧駕駛業務量增長的公司而言,這是一項理性的交易:它在管理層明確預期將迎來大規模投資週期之前,清理了資產負債表,且無需計入利息支出。
零息結構意味著投資者獲得的回報完全來自選擇權價值。買家放棄收益,換取以 5.55 港元轉換的權利,這是一項直截了當的押注——即 Horizon 的股價在 2027 年前將上漲超過 16.8%。 在過往的投資週期中,可轉換債券投資者曾對中國電動車及電池類股進行過類似的押注,結果從驚人到發人深省不等。
零息投注的解構
對於非可轉換債券部門的讀者而言,這種結構值得深入剖析。可轉換債券就像是一筆附帶彩票的貸款:買方出資放貸,所獲得的並非利息,而是以預設價格將債務轉換為股份的權利。 當票面利率為零時,全部回報取決於股票在到期前能否漲破轉換價格。Horizon 的買家需要股價在約十八個月內上漲超過 16.8%,才能在轉換時至少回本;若要獲得高於持有國庫券的收益,股價還需有更顯著的漲幅。
為何精明的投資者會接受這些條件?部分原因在於
可轉換套利基金根本不看重企業基本面;它們買的是波動性,透過對沖股票曝險,從股價的任何方向波動中獲利,而中國機器人概念股恰好提供了充沛的波動性。 部分原因在於,真正的多頭投資者看到這個由智慧驅動的市場正以足夠快的速度複利增長,使得 5.55 港元這個價格顯得相當保守。無論如何,零息債券將真正的經濟價值轉移給了 Horizon:在競爭對手需為私募資本支付雙位數有效成本的行業中,這相當於十八個月的免費資金。加權投票權結構在幕後發揮著低調卻至關重要的作用。由於轉換會產生每股擁有一票的B類股,而創辦人則持有高投票權的A類股,因此完全轉換雖會稀釋4.36%的經濟所有權,但僅稀釋1.89%的投票權。 換言之,管理層找到了一種方法,既能籌集近五億美元,又僅需放棄不到百分之二的控制權——正是這種算術邏輯,解釋了為何治理活動人士厭惡雙層股權結構,而創始人卻對其青睞有加。
全速運轉的募資機器
這筆債券延續了香港科技類上市公司中罕見的資本累積紀錄。 Horizon 在 2024 年 10 月的首次公開募股(IPO)中籌集了 60.9 億港元(7.8 億美元),並透過 2025 年的兩次配售額外籌得 111 億港元(14.2 億美元),如今又增加了這筆可轉換債券。 自上市以來,累計募資額已超過200億港元(25.6億美元),而這僅耗時約21個月。
一家營收成長軌跡如Horizon這般的公司,為何需要如此龐大的資金?答案就在其所處的產業。智慧駕駛晶片不僅面臨高昂的研發成本,還得經歷長達數年的汽車驗證週期、面對談判實力強大的客戶,以及產能爬坡緩慢等挑戰。
Horizon 同時面臨 Nvidia 的車載平台、Qualcomm 的 Snapdragon Ride,以及其客戶自身的自研晶片計畫等競爭對手,這樣的競爭格局確保了相關支出不會放緩。 該公司的「Journey」系列晶片為數十款中國車型的駕駛輔助系統提供動力,而每次世代升級——從主流輔助駕駛邁向城市自動導航——都會使運算需求與驗證成本成倍增加。這筆戰備資金還涉及機器人領域。Horizon 正將其車用級運算與感知技術堆疊擴展至通用機器人領域,該領域同樣需要視覺處理、低功耗與功能安全這三者的結合。 在中國具實體業務的人工智慧企業於半年內募得155億美元的這一年,擁有一張堅如堡壘的資產負債表既是防禦手段,也是策略選項:既能抵禦終將收緊的資本週期,也能在預期的產業整合來臨時,作為併購的籌碼。
對於連續募資的質疑往往集中在股權稀釋上,Horizon 的股東自上市以來已歷經三輪稀釋。但反過來說,每一輪募資都在渴望持有該公司股票的市場中,以逐次更高的估值結構完成,而本次零息債券的發行,正是市場對此的最佳見證。 真正陷入財務困境的公司,是不可能以零利率借款的。
對該產業的訊號
此次募資的時機,正反映出香港可轉換債券市場正朝著機器人技術領域更廣泛地轉移。 零息可轉換債券曾是中國網路平台成長時期的標誌性融資方式,隨後又成為電動車與電池產業群體的標配;如今其進軍智能駕駛晶片領域,標誌著信用投資者已認定該產業的股權波動性值得持有。Horizon甚至不是首家涉足機器人相關領域的發行方,這
雖然這只是週期性現象,但它是目前唯一能以零成本借款的最大純智慧駕駛類股,而該產業龍頭的定價紀律往往會帶動其下所有企業重新定價。 若此交易表現良好,預期 RoboSense、Black Sesame,以及最終新上市的人形機器人相關企業,都將發現這條途徑;因為能夠免費借到資金的產業,總會寧願選擇此途徑,也不願以管理層難以接受的價格出售股權。對於更廣泛的中國機器人與智慧駕駛產業生態而言,Horizon 的這筆交易標誌著融資管道的成熟。 來自上市平台的配售及可轉換債券,正取代風險投資輪次,成為該產業邊際資本的主要來源;這項轉變有利於早期便已上市的公司。Horizon、RoboSense 和 Black Sesame 只需提前數日通知,即可動用機構債務與股權交易部門的資源;而其私營競爭對手則仍須一輪又一輪地組建銀團。
這種不對稱性將塑造業界眾人預期的整合格局。當淘汰階段來臨時,手握上市市場戰備資金的公司將成為收購方。 僅在本週,AgiBot 就已委託三家銀行籌備香港首次公開募股(IPO),而 Unitree 的上海上市申請亦取得進展,這顯示該領域實力最強的私有企業已汲取教訓:在資本密集型產業中,持久的優勢不在於最出色的演示,而在於能以最低成本獲得最充沛的資金。
與此同時,與福斯汽車的合作關係,仍是任何募資清單都無法涵蓋的資產。CARIZON 為 Horizon 提供了中國晶片競爭對手所不具備的優勢:與全球汽車製造商中國車系建立的設計合作關係,該合作關係已通過德國工程標準驗證,且至少在商業層面上,不受其他地區圍繞中國科技所形成的採購政治影響。 從這個角度來看,這筆債券流向 CARIAD 的每一美元,都是為了維持該產業最具價值的合作夥伴關係所做的投資,其資金來源是
那些對這項特權分文不取的投資者。評估這項賭注的最近觀察點,是下個月即將公布的期中財報,該財報將顯示智慧駕駛晶片的出貨量,是否正以轉換溢價所預設的複合年增長率持續增長。 可轉換債券持有人最關注的數據,莫過於「設計中標轉化為量產出貨」這項指標,因為這個數字將決定 5.55 港元是正逐漸逼近的底部,還是逐漸遠去的頂部。
Horizon 的結算將於本月底前完成。更值得關注的日期,則是該公司下次披露剩餘戰備金用途之時。
免責聲明:本文僅供一般資訊參考,並不構成投資、法律或採購建議。讀者應在作出商業決策前,向原始來源核實相關細節。












