
AgiBot 委任三家投行籌備香港首次公開募股,此舉將為中國類人型機器人熱潮定下公開價格
據知情人士透露,中國人形機器人出貨量龍頭 AgiBot 已委任中信證券(CICC)及摩根士丹利擔任其香港首次公開募股(IPO)的保薦人。這三家投行的陣容——其中包括一家全球頂級投行——顯示此次上市將主要面向國際機構投資者,而非僅限於內地基金。 招股說明書將提供人形機器人產業前所未見的內容:由該領域出貨量最大的企業,針對單元銷量、利潤率及客戶集中度所作的經審計披露;此時正值該公司目標今年出貨 4 萬台,而華盛頓方面則針對中國人形機器人制定立法之際。隨後的申報文件將為這波熱潮定下整體估值基準。
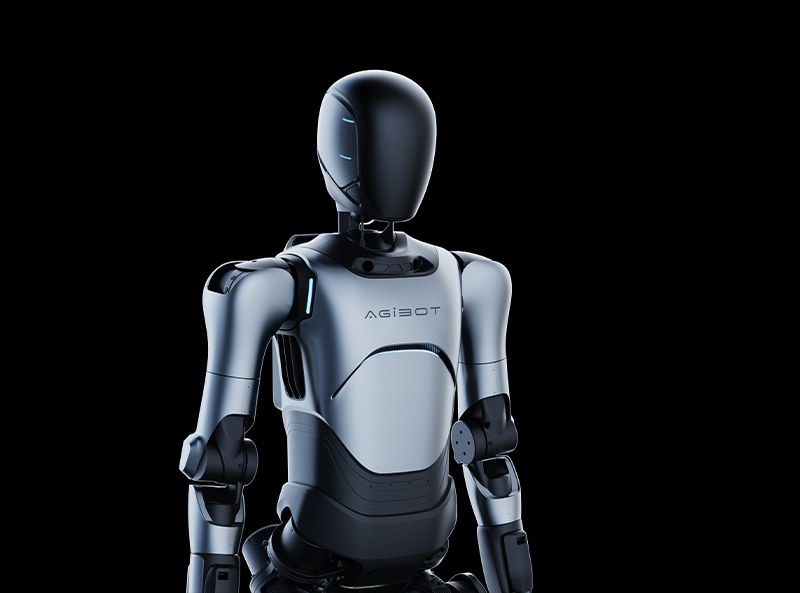
據《南華早報》引述知情人士報導,總部位於上海的人形機器人製造商 AgiBot——該公司去年的機器人出貨量高於其他任何企業——已聘請中信證券、中國國際資本公司及摩根士丹利擔任其在香港首次公開募股(IPO)的聯席保薦人。該公司及相關銀行均未就該報導發表評論。
此次委任保薦人,將長達一年的上市傳聞轉化為具體的上市流程。 AgiBot去年已從有限責任公司改組為股份有限公司,這是中國企業上市的標準法律準備程序;此外,該公司早前更以超過20億人民幣(2.95億美元)收購了在上海上市的斯旺科新材料控股權,但公司堅稱此交易並非後門上市。 隨著三家保薦銀行現已介入,正門上市路線已正式成為計畫。
市場將以何種價格接盤仍是未知數,而報導中的數字跨度之大令人不安。路透社於2025年報導稱,AgiBot的估值目標為400億至500億港元,約合51億至64億美元。 較近期的香港媒體報導則將其目標估值推高至200億美元。這四倍的價差並非矛盾,而是反映了市場對類人型機器人的情緒轉變之快,以及AgiBot所銷售產品幾乎缺乏定價先例。
出貨量龍頭率先登場
AgiBot以業界最強勁的出貨紀錄踏上首次公開募股之路。 根據 Omdia 的數據,該公司去年交付了 5,168 台類人型機器人,略微領先於 Unitree Robotics 的 4,200 台(此為該研究機構的統計數據),儘管 Unitree 自身宣稱的數字超過 5,500 台。 作為對比,美國領先的開發商,包括 Figure AI、Agility Robotics 和特斯拉,在同一時期各自出貨量約為 150 台。
該公司今年所宣示的目標完全是另一個層次:合夥人兼聯席總裁江清松於五月向當地媒體表示,AgiBot 目標在 2026 年達成 40,000 筆出貨,增幅達八倍。 以這個多半處於燒錢狀態的產業標準來看,支撐這項雄心的財務基礎顯得格外穩健。 AgiBot 去年營收達 17 億人民幣(2.37 億美元),經調整後獲利為 5.91 億人民幣(8,200 萬美元),並計畫籌集約 42 億人民幣(5.86 億美元)以擴展研發與製造業務。
在人形機器人領域,所謂的「調整後利潤」理應招致「調整」一詞慣常引發的質疑。該數字排除了上市公司損益表最終必須納入的成本,而經三家保薦銀行審核的招股說明書,將精確揭示調整後獲利能力與法定獲利能力之間的差距究竟有多大。 相較於估值的頭條新聞,這份披露內容才是業界真正應該關注的重點:這將是首份經審計且經監管機構審查的財務報告,揭示以四位數規模生產和銷售類人型機器人的實際成本。
Swancor 事件的波折及其對市場的啟示
這波承銷商的聘僱,也為 AgiBot 自身所引發的一場投機風波畫下句點。去年十二月,當該公司斥資逾 20 億人民幣(2.95 億美元)收購上海上市公司斯旺科先進材料(Swancor Advanced Materials)的控制權時——這家專營風力發電機葉片樹脂的企業,幾乎沒有任何機器人業務可言—— 市場當即斷定 AgiBot 是藉此為自己開闢了一條通往 A 股市場的後門。Swancor 的股價隨之波動,這起事件更一度將這家名不見經傳的材料公司轉變為投資人押注人形機器人的代理標的。
AgiBot當時堅稱這項收購並非反向上市,而如今香港保薦人委任書更為這項否認提供了
最具說服力的佐證。一家正準備將資產注入上市殼公司企業,不會同時聘請三家投資銀行,在另一司法管轄區進行「正門」首次公開募股。 目前對 Swancor 更合理的解讀是將其視為一個戰略平台:一個 AgiBot 可藉此整合供應鏈資產、為子公司籌集 A 股資金,並在維持香港主板上市地位的同時,於內地資本市場保持存在感的上市載體。 中國數家大型科技集團正是採用這種雙平台架構,對於一家野心日益傾向於集團化而非初創企業的公司而言,這將是合適的選擇。相較於上海星市(競爭對手Unitree本月已向該市場提交申請),選擇香港本身就頗具深意。香港提供國際結算貨幣、較少的盈利門檻要求,並能接觸無法持有A股的全球機構投資者——對於一家供應鏈、客戶群乃至監管風險日益國際化的企業而言,這些優勢至關重要。 代價則是風險暴露:香港的股價由全球資本決定,而全球資本會根據每一則地緣政治頭條來評估AgiBot的價值,包括本週美國眾議院表決禁止五角大廈採購中國人形機器人的消息。
目前大開的上市窗口
此舉恰逢香港IPO市場迎來近年來最強勁的勢頭。根據普華永道(PwC)數據,2026年上半年新股募資額達2,100億港元(269億美元),年增率達92%;上市企業達87家,幾乎是前一年的兩倍。 AgiBot背後的待上市名單中包含眾多享譽全球的品牌,從快時尚巨頭Shein到光收發器製造商中基光電(Zhongji Innolight),後者計劃透過發行籌集80億美元,有望成為香港七年來規模最大的上市案。
這批機器人企業正集體行動。
Unitree 本月稍早向上海星市提交了上市申請,而樂居機器人與深機智能的首次公開募股(IPO)申請則分別獲深圳證券交易所與上海證券交易所受理。在美國,Agility Robotics 正透過與特殊目的收購公司(SPAC)合併的方式,朝納斯達克上市邁進,並於本週任命了一位上市公司財務長。 在未來幾個季度內,三大交易所的公開市場將首次針對人形機器人領域展開價格競爭。在香港率先上市,正如在任何地方一樣,都具有雙面性。AgiBot 將成為整個中國類人型機器人主題的參考標的,吸引所有需要配置該領域的指數基金和主題型投資組合。 但若市場情緒逆轉,且私募市場的訊號並非全面看漲,它也將承受市場評判的全部衝擊:該領域的創始人將2026年描述為「淘汰之年」,而整個行業的現金儲備通常僅能支撐十八至二十四個月。
AgiBot 公開上市將帶來何種變革
不妨將首次公開募股(IPO)視為人形機器人產業「記分板」易主的時刻。該領域的私募估值一直由懷有產業動機的戰略投資者、汽車製造商、零組件供應商以及國有背景基金所決定,而這些投資者的回報部分來自供應鏈,而非股價。 一旦 AgiBot 上市,投資者將根據已披露的單元銷量、毛利率及客戶集中度,每日按市價進行估值,且不再享有上述緩衝空間。
對競爭對手而言,這種透明度可謂喜憂參半。 每家正在洽談融資輪次的中國類人型機器人新創公司,都將在 AgiBot 上市後的數週內,發現其融資條款被拿來與 AgiBot 的公開市盈率進行對標。若 AgiBot 表現強勁,將推升整個行業的估值水準;若表現疲軟,則會讓該領域的每家風險投資者都有理由收緊投資條件。對零組件供應商而言,招股說明書將詳列 AgiBot 的物料清單
以史無前例的細節呈現材料與供應商關係,這將成為整個供應鏈引以為鑑的寶貴資訊。承銷商的選擇本身就具有重要意義。中信證券(Citic Securities)和中金公司(CICC)幾乎包辦了每一宗內地科技龍頭企業的上市主承銷業務,但摩根士丹利的參與表明,AgiBot 意圖將這筆交易推向全球長期多頭機構投資者,而不僅僅是透過「滬港通」進行交易的內地基金。 此項選擇既提高了資訊披露標準,同時也擴大了潛在投資者群體;這也意味著路演將不得不回應關於地緣政治風險的提問——若僅限於國內投資者,這些問題本可被禮貌地忽略。
對國際觀察家而言,此次上市提供了一種更為罕見的機會:正當華府開始立法限制機器人之際,這為觀察中國類人型機器人產業經濟提供了一個受監管的窗口。 美國眾議院本週通過了一項國防法案,禁止五角大廈採購中國人形機器人,而為 AgiBot 起草的每份招股說明書中的「風險因素」章節,現在都必須增加一段關於美國監管風險的內容。
在4萬台的銷售目標成為正式發行敘述之前,值得對此進行獨立審視。 在任何硬體類別中,單年銷量增長八倍都屬非比尋常;而在旗艦產品仍僅於試點環境中執行特定場地作業的領域,這意味著要麼存在尚未公開詳情的龐大錨定訂單,要麼是出貨量的定義過於寬泛,甚至將開發套件和娛樂設備也納入其中。 保薦人的盡職調查必須將該目標轉化為有文件佐證的訂單積壓量,而兩者之間的差距——無論最終結果如何——都將比銀行編製的任何比較表更能決定最終估值。
觀察家們也應留意時間表的運作機制。香港的文件提交通常會在三至六個月後才浮出水面
投資人的參與度顯示,招股說明書預計將於年底年初發布,可能就在 Unitree 於上海上市後的數週內。兩家競爭對手的人形機器人公司分別在兩個交易所進行上市定價,這將為該產業帶來首個真正的估值發現事件。目前尚未確定具體日期,且據悉保薦人的委託書往往會在提交招股說明書前擱置數個季度之久。但發展方向無庸置疑,其時序安排近乎詩意:贏得出貨競賽的公司,將率先在公眾面前揭示人形機器人業務的實際價值。
免責聲明:本文僅供一般資訊參考,不構成投資、法律或採購建議。讀者應在做出商業決策前,向原始來源核實相關細節。












