
Horizon Robotics 以零利率融资4.5亿美元,其中大部分资金已有明确去向
Horizon Robotics已定价发行4.5亿美元、2031年到期的零息可转换债券,转换价定为每股5.55港元,这是该公司自香港上市以来的第三次重大融资。 投资者无息向这家智能驾驶芯片制造商提供5亿美元资金,以换取以溢价将债券转换为股权的权利,这种融资结构表明信贷市场对该行业上涨空间充满信心。 募集资金将用于研发、与大众汽车旗下CARIAD成立的CARIZON合资企业,以及建立战备资金,以便在该行业预期的整合浪潮来临时,Horizon能够作为收购方参与其中。此次交易标志着融资渠道日趋成熟:上市机器人平台如今在融资速度和价格方面均已超越其私营竞争对手。 ________________________________________
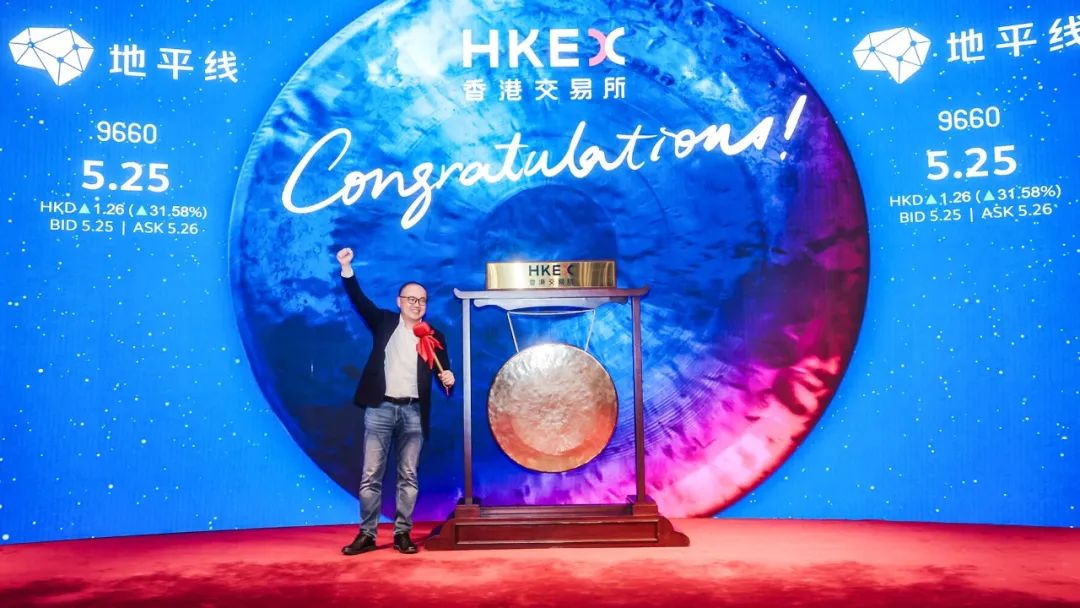
中国领先的独立智能驾驶芯片开发商Horizon Robotics已确定发行2027年到期的4.5亿美元零息可转换债券的发行价格,高盛和摩根士丹利担任此次发行的承销商。 这家在香港上市的公司于周二收盘后披露了定价信息,中国财经媒体于周三详细报道了相关条款。
该债券的整体结构对投资者相当友好,这在一定程度上反映了中国机器人相关债券的市场需求:无票息,每股B类股的转换价格为5.55港元,较认购协议日4.75港元的收盘价溢价16.8%,预计交割日期为7月29日左右。 若全部转换,将产生约6.36亿股新B类股,约占现有已发行股本的4.36%,但在公司加权投票权结构下,仅占一般投票权的1.89%左右。 该债券将在维也纳证券交易所的维也纳多边交易设施(Vienna MTF)上市,转换而成的股份将在香港上市。
更具启示性的数据在于募集资金的用途。根据修订后的协议,在约4.455亿美元的净募集资金中,3.989亿美元将支付给大众集团的软件子公司CARIAD,用于偿还约3.444亿美元的贷款以及额外现金支付。 仅剩余的不到5,000万美元将留给Horizon,用于营运资金和一般公司用途。
解读CARIAD款项
Horizon与大众汽车的关系,是中国芯片企业与西方汽车制造商之间最深层次的资本捆绑。 大众汽车在2022年和2023年向合资企业CARIZON承诺投资约24亿美元,该合资企业负责将Horizon的芯片和软件适配于大众汽车在中国的车型,同时大众汽车还直接持有Horizon的股权。这家德国集团仍是Horizon股东名册中的基石,其
最重要的单一客户关系。因此,根据修订后的协议向CARIAD支付的3.99亿美元并非“离婚协议”;而是双方继续注资的合作伙伴关系内部的财务调整。但其中的运作机制值得关注。 Horizon正以零利率从公开市场借款,用于清偿对战略合作伙伴的债务,实际上是将对大众汽车的双边负债,置换成了由对冲基金和可转换套利交易部门持有的、具有稀释效应的债权。 对于一家股价上涨依赖于智能驾驶业务量增长的公司而言,这是一笔理性的交易:它在管理层明确预期将迎来大规模投资周期之前清理了资产负债表,且无需承担利息支出。
零息结构意味着投资者获得的回报完全来自期权价值。买家放弃收益,换取以5.55港元行权的权利,这本质上是一场押注——即Horizon的股价在2027年前将上涨超过16.8%。 在之前的投资周期中,可转换债券投资者曾对中国电动汽车和电池类股进行过类似的押注,结果从惊人到发人深省不等。
零息投注的解构
对于不熟悉可转换债券业务的读者,这种结构值得深入剖析。可转换债券本质上是一笔附带彩票的贷款:购买者提供资金,得到的不是利息,而是以预设价格将债务转换为股票的权利。 当票面利率为零时,全部回报取决于股票在到期前能否涨破转换价格。Horizon的投资者需要股价在约18个月内上涨超过16.8%,仅才能通过转换保本;若要获得高于持有国库券的收益,则需股价实现更大幅度的上涨。
为何经验丰富的投资者会接受这些条款?部分原因在于
可转换套利基金根本不看重股票的基本面;它们买的是波动率,通过对股票头寸进行对冲,无论股价涨跌都能从中获利,而中国机器人概念股恰恰提供了充沛的波动率。 部分原因在于,真正的多头认为,这个由智能驱动的市场正以足够快的速度实现复利增长,使得5.55港元这一估值显得相当保守。无论如何,零息债券都将真正的经济价值转移给了Horizon:在这个行业中,竞争对手为获得私募资本需支付两位数的实际成本,而Horizon却获得了长达十八个月的“免费资金”。加权表决权结构在幕后发挥着默默无闻却至关重要的作用。由于转换将产生每股拥有一票表决权的B类股,而创始人持有高表决权的A类股,因此完全转换会稀释4.36%的经济所有权,但仅稀释1.89%的表决权。 换言之,管理层既筹集了近5亿美元资金,又仅让出了不到2%的控制权——正是这种算术逻辑,解释了为何治理活动家厌恶双层股权结构,而创始人却对其青睐有加。
全速运转的融资机器
此次债券发行延续了其资本积累的纪录,在香港科技股上市企业中鲜有匹敌。 Horizon在2024年10月的首次公开募股(IPO)中筹集了60.9亿港元(7.8亿美元),通过2025年的两次配售又筹集了111亿港元(14.2亿美元),如今又增加了这笔可转换债券。 上市以来累计融资额已超过200亿港元(25.6亿美元),而这一过程仅耗时约21个月。
一家营收增长态势如Horizon般良好的公司,为何需要如此巨额的资金?答案在于其所处的行业。智能驾驶芯片不仅面临高昂的研发成本,还需经历长达数年的汽车验证周期,面对拥有强大议价能力的客户,且量产进程缓慢。
Horizon 同时面临英伟达(Nvidia)的汽车平台、高通(Qualcomm)的骁龙 Ride(Snapdragon Ride)以及其客户自主研发的芯片项目的竞争,这一竞争格局确保了相关支出不会放缓。 该公司旗下的Journey系列芯片为数十款中国车型的驾驶辅助系统提供动力,而每次代际升级——从主流辅助驾驶向城市自动导航的转变——都会使计算需求和验证成本成倍增加。这笔“战备金”还涉及机器人领域。Horizon一直在将其车载级计算和感知技术栈扩展至通用机器人领域,该领域同样需要视觉处理、低功耗和功能安全这三者的结合。 在中国具身人工智能企业半年内募资155亿美元的这一年,拥有坚如磐石的资产负债表既是防御手段,也是战略选择:既可抵御未来必将收紧的资本周期,又可在该行业预期的整合浪潮来临时,为收购行动提供选择权。
对于连续融资,怀疑论者往往将其解读为股权稀释,而Horizon的股东自上市以来已承受了三轮稀释。但反驳观点认为,每一轮融资都在渴望持有该股票的市场中实现了逐次更高的估值结构,而当前债券的零息特征正是市场对此的有力佐证。 真正陷入困境的企业无法以零利率借款。
对行业的信号
此次融资的时机,正印证了香港可转换债券市场向机器人技术领域更广泛转移的趋势。 零息可转换债券曾是中国互联网平台在成长期的标志性融资方式,随后又成为电动汽车和电池行业的融资利器;如今它们进入智能驾驶芯片领域,标志着信用投资者已认定该行业的股权波动性值得持有。Horizon甚至不是今年首个涉足机器人领域的发行方
虽然处于周期性波动中,但它是目前唯一能以零利率融资的最大纯智能驾驶企业,而行业领头羊的定价纪律往往会带动其下方所有企业的重新定价。 如果这笔交易表现良好,预计RoboSense、Black Sesame以及最终新上市的人形机器人公司也将发现这一渠道,因为能够免费借到资金的行业,总是会更倾向于选择这种方式,而不是以管理层不满的价格出售股权。对于更广泛的中国机器人和智能驾驶行业而言,Horizon的这笔交易标志着融资渠道的成熟。 来自上市平台的股权配售和可转换债券正在取代风险投资轮次,成为该行业边际资本来源,这一转变有利于那些较早进入公开市场的公司。Horizon、RoboSense和Black Sesame只需提前几天通知,即可动用机构债务和股权交易部门;而其私营竞争对手则仍需一轮一轮地组建银团。
这种不对称性将塑造业内所有人预见的整合格局。当淘汰阶段来临时,手握上市市场战备资金的企业将成为收购方。 仅在本周,AgiBot就聘请了三家投行筹备香港IPO,而Unitree在上海的上市申请也取得了进展,这表明该领域实力最强的私营企业已汲取了这一教训:在资本密集型行业中,持久的优势并非最出色的演示,而是获得资金成本最低且渠道最广。
与此同时,与大众汽车的合作关系依然是任何融资清单都无法体现的资产。CARIZON为Horizon提供了中国芯片竞争对手所不具备的优势:与一家全球汽车制造商的中国产品线建立了设计合作关系,该合作已通过德国工程标准验证,且至少在商业层面,不受其他地区围绕中国技术所形成的采购政治影响。 从这个角度来看,这笔债券中流向CARIAD的每一美元,都是为了维持该行业最具价值的合作关系而进行的投资,其资金来源是
那些对这一特权分文不取的投资者。判断这一押注成败的最近节点是下月即将公布的 interim results,届时将揭示智能驾驶芯片的出货量是否正以转换溢价所预期的复合增长率增长。 可转换债券持有人最关注的将是一项关键数据:设计中标转化为量产出货的情况,因为这一数字将决定5.55港元是正在逼近的底部,还是渐行渐远的顶部。
Horizon的结算将于本月底前完成。更值得关注的日期则是该公司下次披露剩余资金用途之时。
免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者在做出商业决策前,应向原始来源核实详细信息。












