
アーベ、1,500万米ドルの資金調達を実施 事前資金調達済みワラントが大部分を占める
Arbe Roboticsは、事前資金調達済みワラントが大部分を占める1,500万米ドルの株式発行の価格を決定した。これにより、事業継続期間が延長される可能性がある一方で、商用プログラムが本格的な規模に達する前に、株主は大幅な希薄化に直面することになる。

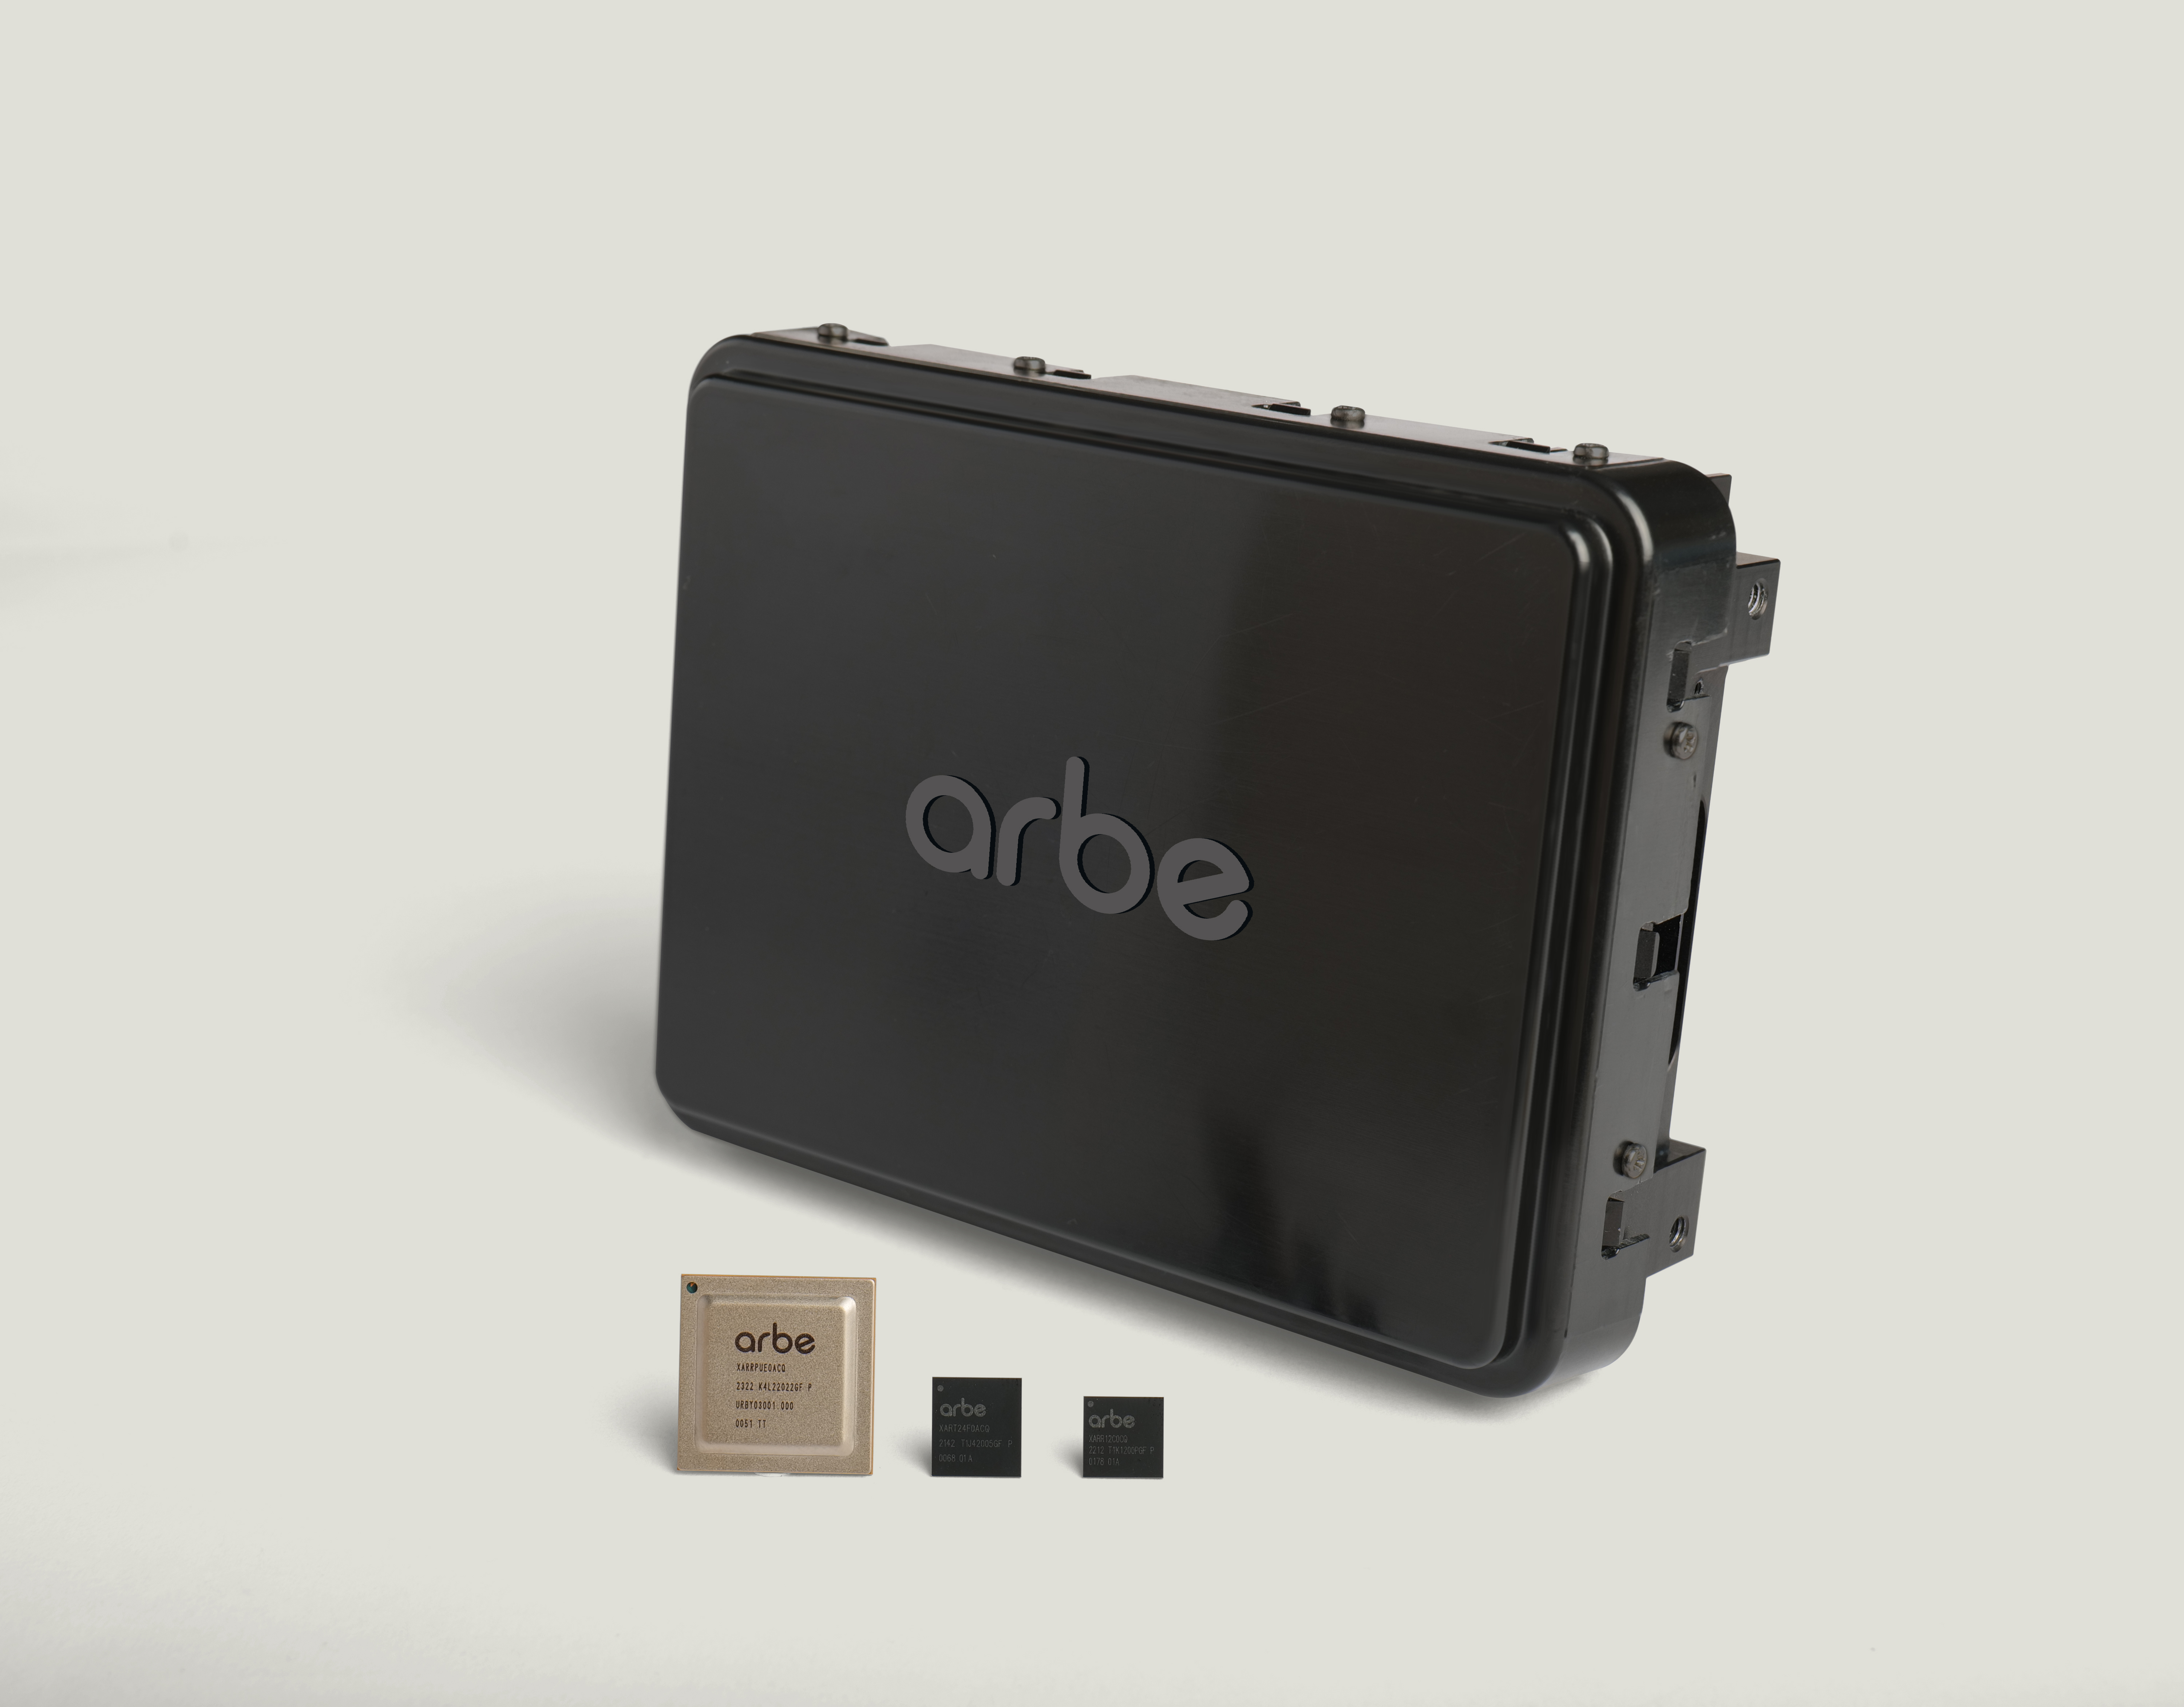
Arbe Roboticsは、レーダー事業の拡大資金を調達するため、1,500万米ドルの株式公募の価格を決定したが、その金額そのものと同じくらい重要なのがその構造である。事前資金調達済みワラントが2,500万株相当のユニットの96.7%を占めており、これは、資金調達が完了する前に、新たな商業的選択肢が大幅な潜在的希薄化を正当化できるかどうかを試す試金石となる。
Arbeはテルアビブに拠点を置く上場企業で、乗用車、ロボットタクシー、重機、防衛、対ドローン用途向けの超高解像度レーダーチップ、システム、知覚ソフトウェアを供給している。同社の普通株式はナスダックおよびテルアビブ証券取引所で「ARBE」の銘柄コードで取引されており、米国、ドイツ、中国にオフィスを構えている。 この中国での事業展開により、今回の資金調達は単なる小型株の出来事以上の意義を持つ。Arbeは、中国のティア1サプライヤーであるHiRainを通じた取り組みを含め、自動車業界の長い認定サイクルを生産段階へと移行させると同時に、乗用車以外の分野でより短サイクルの市場を構築しようとしている。
新規資金の大部分はワラントを通じて調達
Arbeは2026年9月25日、普通株式833,334株を1株あたり0.60米ドルで価格設定し、さらに24,166,666株分のワラントを1株あたり0.5999米ドルで事前資金調達したと発表した。 これらのワラントは1株あたり0.0001米ドルの追加行使価格が付いており、即時行使が可能で、全額行使されるまで有効期限がない。これら2つの金融商品合わせて、2,500万株相当のユニットを構成している。
この分割は単なる形式的なものではない。発行時点において、提供されるユニットのわずか3.3%が普通株式であり、96.7%は事前資金調達済みのワラントである。 これらのワラントを購入する投資家は、実質的な価格のほぼ全額を前払いし、支払うのは名目上の行使金額のみとなります。これにより、適格な購入者は、所有制限が問題となる場合を含め、株式が正式に発行される時期を遅らせることができる金融商品を手にすると同時に、Arbe社は取引完了時に購入価格のほぼ全額を受け取ることになります。
専門家でない人にとって、この構造を理解する最も簡単な方法は次の通りです:
ワラントは、予備として用意されている1,500万米ドルの追加資金調達手段ではありません。これらは、今回の単一の公募が販売される主なルートです。事前資金調達済みのワラント24,166,666口すべてが行使された場合、残りの行使資金はわずか2,416.67米ドルとなります。 したがって、ワラントの対象となる株式は行使されるまで発行済みとはみなされないものの、資金調達の経済的条件は実質的に前払い済みとなっている。同社は、本取引の総調達額を約1,500万米ドルと見込んでいる。引受割引、手数料、その他の費用により、貸借対照表に計上される金額はこれより減少する。 総調達額は純現金ではなく、価格設定は取引完了を意味するものではない。同社は、慣例的な条件を満たすことを前提として、Canaccord Genuityを単独ブックランナーとして、本取引が9月28日頃に完了する見込みである。取引が完了するまでは、その資金を事業運営に充てることはできない。
1,500万米ドルは事業モデルではなく、資金調達期間を変える
このタイミングこそが、本取引における最大の課題となっている。6月30日時点で、Arbeは現金、現金同等物、および短期銀行預金の合計が4,190万米ドルであると報告した。 また、第2四半期の売上高は70万米ドル、受注残高は100万米ドル、営業損失は980万米ドル、純損失は910万米ドルであったと発表した。当四半期の営業活動による純現金流出額は1,190万米ドルに達した。
この過去の流動性基盤に照らすと、今回の公募による総額1,500万米ドルは、6月時点の残高の35.8%に相当する。また、これは、手数料控除前で、かつ経営陣がその目標を達成した場合に限り、Arbeが掲げる「四半期あたりのキャッシュバーンを700万米ドル未満に削減する」という目標の、わずか2四半期強分に相当する。いずれの比較も予測ではない。 前者は3か月前の貸借対照表の日付に基づいており、後者は実際の純調達額や実現した資金使途ではなく、将来のキャッシュバーン目標と調達総額を比較している。
この違いこそが、成長を軸に据えた資金調達における厳しい現実である。新たな資金は顧客開拓のための時間を稼ぐことはできるが、自動車の設計サイクルそのものを変えることはできない。
期間を短縮するか、番組の選定を制作収益につなげる。 アーベ社が8月に発表した見通しでは、2026年通期の売上高を400万~600万米ドル、調整後EBITDA(利払い・税引き・減価償却・償却前利益)の損失を2,800万~3,100万米ドルと予測していた。これらは8月6日時点での経営陣による予測であり、確定した実績ではない。同社は、今回の新規調達資金を、運転資金および一般的な企業目的、商業機会の拡大、先日発表されたレベル3乗用車プログラムの支援、防衛および対ドローン市場への進出、ならびに戦略的買収の可能性の検討に充てる意向であると述べた。 各項目は、予定されている資金配分について記述したものである。買収、防衛関連の受注、生産開始、あるいは計上済みの自動車関連収益を裏付けるものは何もない。
株価は商業的野心を希薄化の試金石に変える
0.60米ドルの発行価格は、株主の懸念を如実に浮き彫りにしている。 Arbe社の2025年年次報告書によると、2026年3月1日時点の発行済み普通株式数は1億2,265万株であったのに対し、第2四半期決算では、当該四半期の加重平均基本株式数として1億2,864万株が使用されている。 今回の新規取引における2,500万ユニットは、いずれの過去の基準と比較しても大きな規模であるが、いずれの数値も9月25日時点の実際の発行済株式数ではない。したがって、正確な現在の希薄化率を算出しようとすれば、公開されている証拠が裏付ける以上の確実性を要求することになる。
明確に言えるのは、提示された株式相当数が重要であり、既存株主は追加の事業継続期間と引き換えに、潜在的な分母の拡大を受け入れるということだ。これは、非上場のロボット企業が通常、次のベンチャー資金調達ラウンドまで先送りする決定を、公開市場で行った形である。 RobotAIGeekによる香港のロボット関連企業のIPOラッシュに関する分析が指摘したように、上場による資金調達へのアクセスは、資金調達の規律をなくすものではない。それは、その価格を
アクセス可。また、Arbe社は9月25日に別途、ワラントの修正案を提出した。 これにより、既存のトランシェAワラント8,131,866枚の行使価格は1.10米ドルに、別の既存のトランシェBワラント8,131,866枚の行使価格は1.00米ドルに引き下げられ、その有効期限は2030年11月4日 2030年11月4日および2029年11月4日に延長した。これらの既存のワラントは2024年に発行されたものである。これらは今回の新規発行における「事前資金調達済みワラント」ではなく、今回の修正によって9月25日にこれらが行使されたり、現金が支払われたりしたわけではない。
これら2つのワラント群を区別することは、調達担当者だけでなく投資家にとっても重要です。自動車プログラムに参入するサプライヤーは、それぞれ異なるタイミングと希薄化効果を持つ複数の資金調達層に依存している場合があります。 長期的な部品供給体制を評価するバイヤーは、レーダーが技術仕様を満たしているかだけでなく、ベンダーがプログラムの全期間にわたって、検証、自動車品質基準の遵守、および生産を支えるのに十分な資金的余裕を持っているかどうかも確認すべきである。
自動車分野の遅れが防衛分野への転換を説明する
Arbe社のビジネスモデルは、依然として自動車用レーダーを基盤としている。同社は、無線周波数(RF)送受信チップ、処理チップ、Phoenixレーダーシステム、および反射波を認識可能なデータに変換するアルゴリズムを含むスタックを販売している。 同社によれば、HiRainは、以前に発表されたレベル4のOEM顧客向けに2027年初頭に予定されている量産に向けて順調に進展しており、Arbeのシステムを搭載したロボットタクシー車両はすでに公道試験を開始している。
こうしたマイルストーンは技術的な進展を示しているが、同時に、企業が数千万ドルの流動性を報告した後であっても、なぜ資金調達が行われるのかという理由も浮き彫りにしている。自動車業界の顧客による部品の認定には時間がかかり、生産時期はOEMメーカーに依存する上、初期のプロジェクト受注は、量産による収益が現れるずっと前に、エンジニアリングやサポートにかかる資金を消費してしまうことがある。レーダーベンダーは、車両の発売スケジュールをコントロールすることはできないのだ。
Arbe社が防衛、国土安全保障、および対ドローンシステム分野へ進出するのは、より差し迫った需要があり、販売サイクルが短い市場を開拓しようとする試みである。 このアプローチは、セヨンド(Seyond)がロボット工学に特化したLiDARの推進に見られる、より広範なセンサーの多角化と並行するものだ。乗用車を基盤として構築された知覚技術サプライヤーは、異なる購入スケジュールにおいて、同じ中核的なセンシング能力を活用できる産業用およびセキュリティ用途を模索している。
対ドローン市場には商業的な可能性が認められるものの、受注および納入というレベルでの実績が依然として求められている。 アーベ社によると、同社の「アレリオン(Alerion)」レーダーは対処が困難なドローン脅威を対象としており、そのシステムはすでに防衛および国土安全保障プログラムに採用されているという。同社はまた、生産ラインからのレーダーシステムの納入を一部開始したと述べている。これは実験室での実証よりも具体的な進展ではあるが、新たな資金が支援を目的とする事業の規模、利益率、あるいは継続性を立証するものではない。
重要な判断基準は、防衛用ロボティクス分野に投資が集まるかどうかではない。AeroVironmentのようなサプライヤーが対ドローン専用の生産能力の構築を進めていることからも、投資が集まっていることは明らかだ。真の問題は、自動車関連プログラムが成熟するまでの間、Arbeがレーダーの評価や枠組み契約を、資金が確保された受注へと十分に迅速に転換し、株式の繰り返し発行への依存度を低減できるかどうかである。
資金調達を行うには、まず本公募を完了させなければならない
9月25日の取引がアルベの経営状況を変化させるかどうかは、3つのチェックポイントによって決まる。第一に、取引の確定と、手数料控除後の純調達額の開示である。第二に、経営陣が目標とする四半期ごとのキャッシュバーン削減が、報告されたキャッシュフローに反映されているという証拠である。第三に、顧客側の
レベル3の自動車向けプログラム、HiRain社が2027年に予定している生産計画、および防衛関連事業が、選定・評価段階から受注、納入、そして継続的な収益の段階へと進んでいることの確認。買収の可能性は、こうしたチェックポイントの「後」にあり、「前」にあるべきではない。 新規発行株式を用いて他の資産を買収する小規模なレーダーサプライヤーは、技術や市場アクセスを拡大できるかもしれないが、中核事業が本格的な量産段階に達する前に統合コストが発生することにもなる。具体的な取引が条件や戦略的根拠とともに発表されない限り、買収に関する記述は「計画」ではなく「選択肢」として捉えるべきである。
結論は単純明快だ。Arbeは、十分な資金調達期間を確保できるだけの株式相当証券を発行したが、今回の公募は同社の商業的予測を裏付けるものではない。これにより、同社は自動車用レーダーの選定や防衛分野の需要が継続的な収益源となり得ることを証明するための時間をさらに得ることになる。1単位あたり0.60米ドルという価格設定では、その時間は既存株主にとって目に見えるコストを伴うことになる。
本分析は、2026年9月25日の公募に関連するArbe Roboticsの公式声明、規制当局への提出書類、および公開市場での動向を総合したものです。これは一般的な情報提供のみを目的としており、投資、財務、または法律上の助言を構成するものではありません。
ヘッダー画像のクレジット:Arbe Robotics Ltd.













