産業用ロボットの累計出荷台数が500万台を突破、ヒューマノイドロボットへの注目が高まる一方で出荷台数は伸び悩む
IFRの「World Robotics 2026」レポートによると、現在、世界中の工場で稼働している産業用ロボットは508万台に上る一方、2025年のヒューマノイドロボットの販売台数はわずか約7,000台にとどまっている。調達担当者は、ヒューマノイドロボットの試験導入に予算を投じる前に、この格差を慎重に検討すべきである。

国際ロボット連盟(IFR)の (IFR)が9月24日にフランクフルトで発表した『World Robotics 2026』報告書によると、世界中の工場で現在508万台の産業用ロボットが稼働しており、これは前年比9%増である。また、業界のニュースを賑わせているヒューマノイドロボットは、同年に世界全体で約7,000台販売された。2025年に工場や小売業者がフルサイズのヒューマノイドロボットを1台購入するごとに、代わりに約86台の従来の産業用ロボットが購入されたことになる。
この比率は、自動化予算の実質的な責任者にとって、今年の報告書の中で最も有用な数値である。 同レポートによれば、2025年の業界における真の重心はヒューマノイドなどではなく、6軸アーム、コンベアシステム、移動型ピッキングロボットの導入という、はるかに地味な分野にあった。その導入ペースと規模は、製造業における最大の資本財関連の話題の一つとして、ひっそりと大きな存在感を示していた。
誰も注目していない間に成長し続ける基盤
2025年に世界で導入された新規産業用ロボット60万3,000台ののうち、中国は35万4,000台を導入し、シェアは59%で前年比20%増となり、工場現場の経済構造を再構築する上で他国を凌ぐ存在としての地位を確固たるものにした。 欧州連合(EU)の稼働台数は71万2,000台に達したが、EU域内での新規導入台数は11%減の約6万500台にとどまった。EU導入台数の41%を占めるドイツでは、前年比8%の減少となった。 この傾向は、ほとんどの成熟した工業国で一貫している。数年前に購入されたロボットが依然として稼働しているため導入台数は増加し続けている一方で、依然として積極的に生産能力を拡大している中国と比較すると、欧米における新規導入のペースは鈍化している。
自動化の専門知識をどこから調達すべきかを検討する購入者にとって、この乖離は、個々のベンダーによる新製品の発売よりも重要な意味を持ちます。中国並みのペースでロボットを導入している市場では、より多くのシステム統合の経験が蓄積され、より多くの
ロボットセルの生産性を実際に高めるソフトウェアにおける部品供給競争や迅速なイテレーションは、新規導入が縮小している市場よりも活発である。中国市場にサービスを提供するロボットサプライヤーは、現在の傾向から見て欧米のシステムインテグレーターが到底経験することのない規模で、導入上の課題を解決している。日本と韓国が存在するため、データを単純に「中国対欧米」という構図で読み解くことは困難だ。両国には依然として業界で最も定評のあるサプライヤーが拠点を置いており、そのメーカー各社は、設置台数を押し上げている市場(中国を含む)に向けて、引き続き大量に販売を続けている。 今日、従来のロボットアームを調達するバイヤーは、中国製と欧米製のロボットの間で選択するよりも、同じ急成長中の中国の工場現場への販売を競い合う日本、韓国、欧州、中国の複数のサプライヤーの間で選択する可能性が高い。この状況こそが、単純な「二極対立」の物語では見落とされがちな、価格や部品の品質における競争を保っているのだ。
ヒューマノイドに関するニュースが、実際の出荷台数を上回る理由
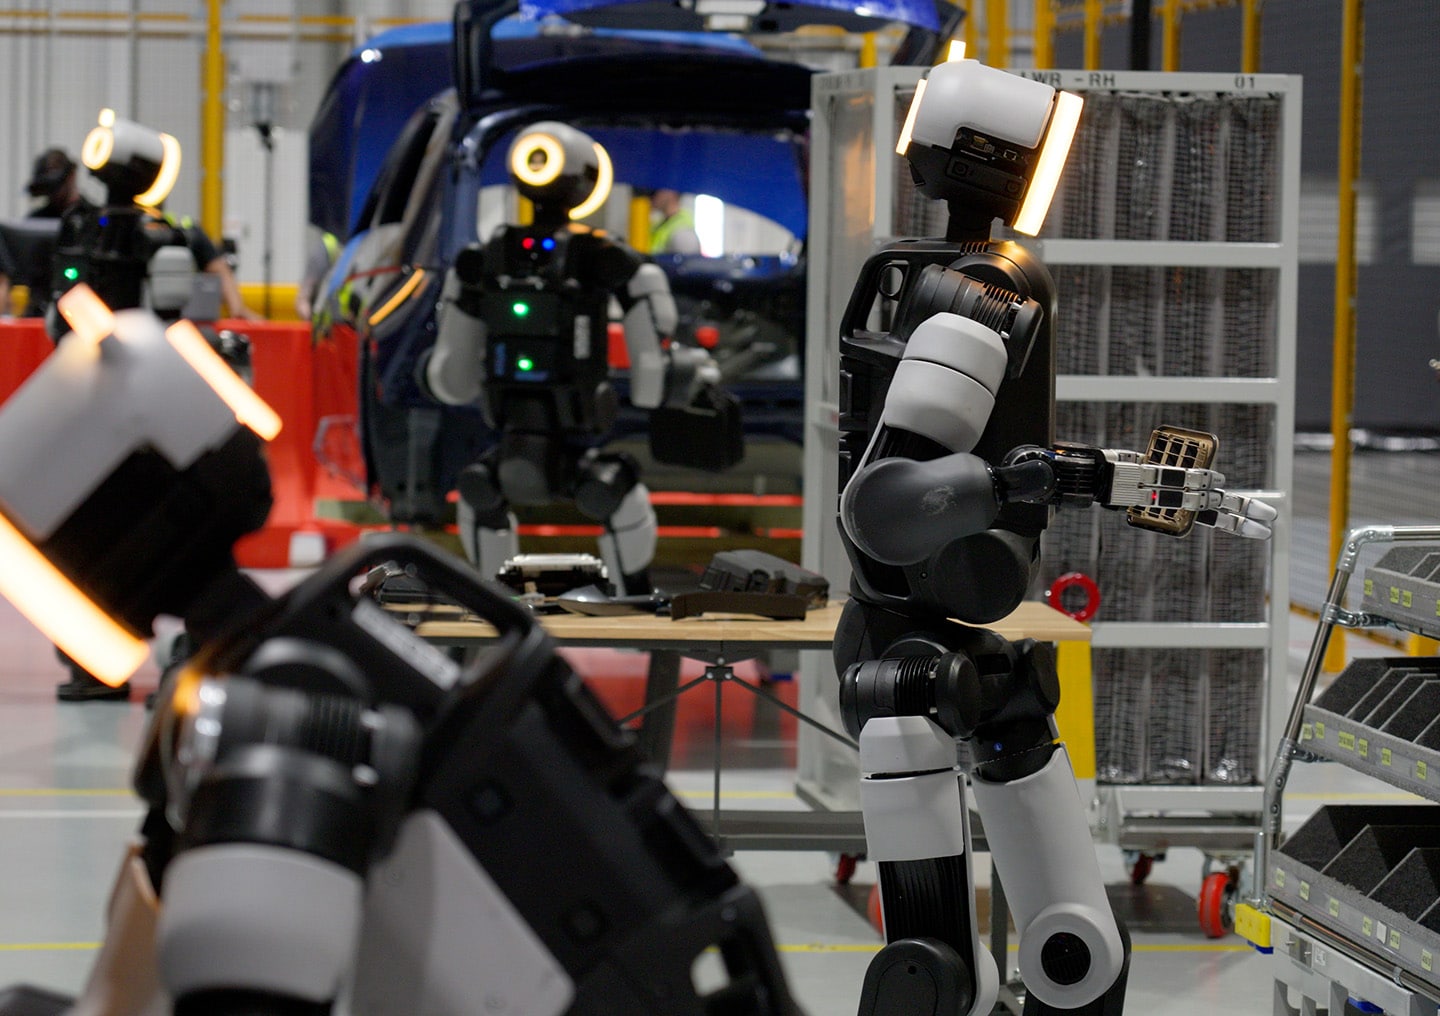
現代自動車グループが過半数の株式を保有するボストン・ダイナミクスは、量産版「アトラス」の納入を開始した。納入先は、ジョージア州サバンナ近郊にある現代自動車の「メタプラント・アメリカ」キャンパス内にあるトレーニング施設「ロボティクス・メタプラント・アプリケーション・センター(RMAC)」だ。ここでは、アトラスが実際の自動車組立ラインと並行して稼働した後、工場での実運用が許可される。 Google DeepMindが初期の顧客として名を連ねており、2027年にはさらに多くの購入者が見込まれている。報道によると、現代自動車はボストン・ダイナミクスの近いうちの上場計画を棚上げしたとのことだ。これは、資金力があり技術的にも信頼性の高いヒューマノイドプログラムでさえ、公開市場への参入を試みる前に、商業的な展開の実証を優先していることを示している。 一方、ユニットリー(Unitree)の事例は、より痛烈な教訓を示している。同社は上海証券取引所への上場後、株価が初値から約5倍まで急騰したが、その後約55%下落した。この激しい値動きは、根本的な導入の経済性よりも、新規株式に対する投機的なポジションのあり方を如実に物語っている。
同社のロボットについて。「ノイズ」から「本質」を見極めようとする購入者にとって、テスラの経験はおそらく最も参考になるだろう。イーロン・マスクは、オプティマスについて「当社がこれまでに製造した製品の中で、量産化が最も困難なものになるだろう」と明言している。自社のロードマップを控えめに表現することのない同社としては、極めて珍しい率直な発言だ。 自動車業界において、おそらく最も豊富な量産経験を持つメーカーが、ヒューマノイドの量産化を「これまでで最も困難な製造課題」と表現している以上、調達チームは、サプライヤーが提示する楽観的なスケジュールに対して、この事実を重く受け止めるべきである。
とはいえ、これらすべてがヒューマノイドが行き止まりであることを意味するわけではない。シーメンスとBMWは、単なる実験室でのパイロット事業にとどまらず、実際の業務環境内でヒューマノイドの試験運用を行っている。 また、バンク・オブ・アメリカの調査部門は、ヒューマノイドの出荷台数が2026年の約9万台から2030年までに120万台に増加すると予測している。この予測が実現すれば、5年以内に真の意味での主流化が実現することになる。 重要な点は、「ヒューマノイドは単なる誇大宣伝だ」という主張よりも、より限定的かつ実用的なものです。この分野は依然として規模拡大前の段階にあり、ユニットエコノミクスは公の場で模索されている最中です。したがって、デモ動画がどれほど完成度が高く見えようとも、現時点でこの分野に投資することは、成熟した製品カテゴリーへの投資ではなく、研究開発(R&D)パートナーシップへの投資を意味するのです。
構造化された環境がすでに解決した課題
従来の産業用ロボットの販売台数がヒューマノイドの86倍にも上り続けている理由は、主にロボットの知能の問題ではない。それは環境設計の問題なのだ。 固定ベースのアームを中心に構築された溶接セル、パレタイジングライン、あるいはピック・アンド・プレースステーションは、ロボットの作業を容易にするよう設計された環境である。部品の位置は既知であり、サイクルタイムも既知で、ロボットがその範囲外で即興的な動作をする必要のない制御された動作領域が確保されている。 ヒューマノイドロボットは、これとは正反対の環境、つまり人間の身体と人間の判断に基づいて設計された環境で動作するように作られている。まさにそのために、技術的な課題ははるかに困難であり、実用化も
その数字ははるかに小さい。この違いは、購入者がどのカテゴリーに最初に投資すべきかを考える際の優先順位を再考させるはずです。 もし施設の作業を、構造化されたセル内で稼働する固定式または車輪付きロボットを中心に再設計できるのであれば、そのアプローチは実績があり、500万台分の累積稼働実績に裏付けられており、ヒューマノイドが同じ作業に対応できるようになるのを待つよりも、ほぼ確実に迅速かつ予測可能なリターンをもたらすでしょう。 ヒューマノイドへの投資が最も理にかなっているのは、具体的には、既存の自動化システムに合わせて作業を再構築できない場合、つまり、人間のために設計された人間規模の空間を移動したり、階段を上ったり、人間の手用に設計された工具を操作したり、あるいは事前に完全にスクリプト化できないほど変動の激しい環境で人間と並行して作業したりする必要がある場合です。
部品の製造拠点への静かな賭け
ヒューマノイドではなく、従来の産業用自動化こそが、実際に短期的な資本が流入している分野であるという最も明確な兆候は、インディアナ州グリーンウッドに見られる。アマゾンは同地に1億米ドル以上を投じ、北米全域にわたる自社のフルフィルメントおよびロボティクス・ネットワーク向けの部品を生産する、新しい先端製造施設を建設している。 この工場では、ヒューマノイドは1台も製造されない。その存在意義は、アマゾンの規模で従来の倉庫用ロボットを稼働させ続けるための、華やかさのない部品――駆動システム、センサー、構造部品――を供給することにある。そして、この発表が行われた週には、米国西部の大部分で新規ロボット導入が鈍化していることを示す報告書も公表された。
これら2つのデータを併せて見ると、自動化への投資を完全に放棄しているわけではなく、実績のあるカテゴリーを中心に市場が再編されつつあることがうかがえる。 導入台数の表面的な数字が鈍化しているにもかかわらず、北米の産業用ロボット部品サプライチェーンには依然として資本が流入しており、これは、買い手や大手インテグレーターが、新しいロボットカテゴリーが成熟するのを待つのではなく、すでに信頼している機器のより深い垂直統合と供給の安定性に賭けていることを示唆している。
さらなる予算を計上すること。今四半期に問うべき調達に関する問い
今年、ヒューマノイドロボットの提案を検討している自動化導入担当者が行うべき実用的な検証は単純だ。議論の対象となっている作業が、すでに実績のある500万台の産業用ロボットのいずれかを再構成または再配置することで解決できるかどうかを問うことだ。そうして初めて、はるかに歴史が浅く、実績も乏しいカテゴリーに予算を投じるべきか判断すべきである。 工場や倉庫での業務の圧倒的多数において、その答えは「はい」となるだろう。そして、今年のIFRデータに見られる86対1という比率は、業界の大部分が、基調講演もなくひっそりと、すでに同じ結論に達していることを示す最も明確な証拠である。
ヒューマノイドロボットの導入が真に正当化される場合、より有益な検討事項は、「どの企業のデモ映像が最も印象的か」ではなく、「どの企業が最も好ましくないデータを公表しているか」である。 故障率、サービス呼び出し間の平均時間(MTBF)、そして自社のロボットが依然として確実に処理できない具体的な作業カテゴリーを公表する意思のあるサプライヤーは、単に演出されたデモンストレーションしか提供しない企業よりも、自社製品に対する自信を示していることになる。 その意味で、オプティマスの製造上の困難についてマスク自身が認めた事実は、競合他社の洗練されたショーケースよりも購入者にとって有益だ。それは、困難な問題がすでに解決されているという一般的な保証ではなく、困難な問題が実際にどこにあるかについて、具体的かつ検証可能な主張だからである。
契約構造も同様の論理に従うべきだ。今日締結されるヒューマノイドに関する複数年契約は、実質的には完成品の購入というよりは、サプライヤーの将来の製造曲線への賭けであり、標準的な機器発注というよりはプロジェクト・ファイナンスに近い。 単一の巨額な先行発注ではなく、実証された信頼性のマイルストーンに連動した段階的な契約という形でこれに取り組む買い手は、特定のサプライヤーのスケジュールが遅延した場合でも、ヒューマノイドがすでに成熟した技術であるかのように契約を結ぶ買い手よりも、はるかに有利な立場に立つことになるだろう。
IFRが報告書の大部分を割いて分析していた工業用アームのような、互換性のある商品。本分析は、企業発表、業界団体の市場レポート、および発行日時点の公開市場動向を総合したものであり、投資、財務、または専門的な助言として解釈されるべきではありません。本分析は、あくまで一般的な情報提供のみを目的として提供されています。