
工業機器人總量突破五百萬台,人形機器人熱潮超越實際出貨量
IFR 的《2026 年全球機器人報告》顯示,目前全球工廠中有 508 萬台工業機器人正在運作,而 2025 年類人型機器人的銷量僅約 7,000 台;採購團隊在將預算投入類人型機器人試點計畫前,應審慎評估這項差距。

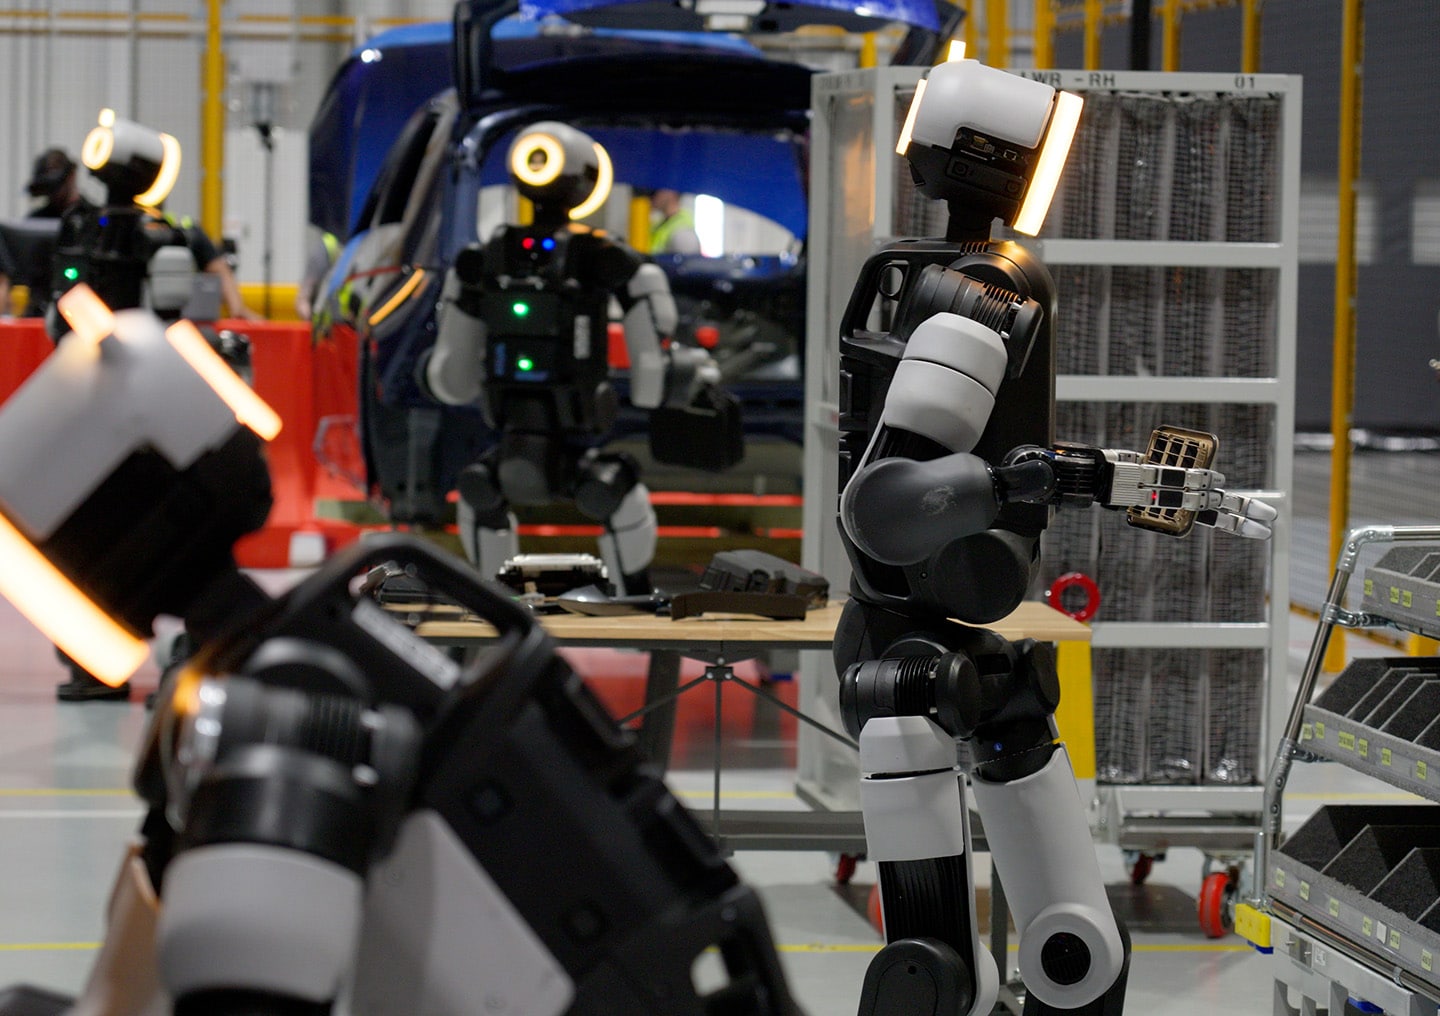
根據國際機器人聯合會(IFR) (IFR)於9月24日在法蘭克福發布的《2026年世界機器人報告》顯示。那些常佔據產業頭條的人形機器人,同年全球銷量約為7,000台。2025年,每當工廠或零售商購入一台全尺寸人形機器人時,買家同時會購入約86台傳統工業機器人。
對於實際負責自動化預算的人士而言,這個比例是今年報告中最有參考價值的單一數據。 報告指出,2025年該產業的真正重心根本不在人形機器人,而是那項遠不如人形機器人上鏡的業務——以驚人的速度與規模安裝六軸機械手臂、輸送系統及移動式揀選機器人,這股趨勢已悄然成為製造業中規模最大的資本財故事之一。
在無人關注之際持續擴張的基礎
2025年全球新增的603,000台工業機器人中,中國安裝了354,000台,佔比59%,較前一年增長20%,鞏固了其作為重塑工廠經濟格局貢獻最大的國家的地位。 儘管歐盟的新增安裝量下降11%至約60,500台,但其運作中的工業機器人總量仍達到712,000台;其中,佔歐盟安裝量41%的德國,年減幅達8%。 這種趨勢在大多數成熟的工業經濟體中都一致:已安裝基數持續攀升,因為多年前購置的機器人仍在運行;而與仍在積極擴充產能的中國相比,西方國家的新安裝速度已趨於平緩。
對於正在評估應從何處獲取自動化專業技術的買家而言,這種差異比任何單一供應商的產品發布都更為重要。一個以中國速度安裝機器人的市場,將產生更多的系統整合經驗、更多的
相較於新安裝量萎縮的市場,在零組件供應競爭以及使機器人單元真正具生產力的軟體迭代速度方面,服務中國市場的機器人供應商正以西方系統整合商——依現行趨勢線來看——根本無法企及的規模,解決部署問題。日本和南韓的存在,使得將數據簡單解讀為「中國對抗西方」的觀點變得複雜。這兩國仍擁有該產業中一些最成熟的供應商,而其製造商持續大量向包括中國在內、正推動安裝數量攀升的市場銷售產品。 如今,採購傳統機械臂的買家,與其說是從中國機器人與西方機器人之間抉擇,不如說是從日本、韓國、歐洲及中國等多家供應商中進行選擇——這些供應商正競相向同一片快速成長的中國工廠市場銷售產品,這使得價格與零組件品質的競爭態勢,遠比那種簡單的「兩大陣營」敘事所呈現的更加複雜。
為何人形機器人的新聞熱度遠高於實際出貨量
由現代汽車集團控股的波士頓動力(Boston Dynamics),已開始將量產版的「阿特拉斯」(Atlas)運往「機器人元工廠應用中心」(RMAC)。該中心位於喬治亞州薩凡納附近的現代汽車「元工廠美國」(Metaplant America)園區內,是一處培訓場地。在此,阿特拉斯機器人將與實際的汽車組裝線協同作業,待通過考核後方能正式投入工廠生產線。 Google DeepMind 已被列為早期客戶,預計 2027 年將有更多買家加入。據報導,現代汽車已擱置了近期讓波士頓動力上市的計畫,這顯示即使是資金雄厚、技術可信的人形機器人計畫,也選擇先驗證商業部署的可行性,再試水公開市場。 與此同時,Unitree 則提供了一個更發人深省的警示案例:其上海上市股價在首日飆升約五倍後,隨即回跌約 55%,這波劇烈波動所反映的,更多是新股中的投機性操作,而非其底層部署的經濟效益。
該公司的機器人。對於試圖從雜訊中辨別實質訊息的買家而言,特斯拉的經驗或許最具參考價值。伊隆·馬斯克曾直言不諱地表示,Optimus「將是我們迄今為止在量產規模化方面最困難的產品」,這對一家素來不習慣低估自身發展藍圖的公司而言,實屬罕見的坦承。 倘若這家在汽車產業中可謂擁有最深厚量產經驗的製造商,竟將人形機器人的量產擴大規模描述為迄今最艱鉅的製造難題,這便是採購團隊在評估供應商過於樂觀的時程表時,應重點考量的關鍵依據。
這一切並不意味著類人型機器人是條死胡同。西門子(Siemens)和寶馬(BMW)都在實際營運環境中進行類人型機器人試驗,而不僅僅是實驗室試點, 而美國銀行的研究部門預測,人形機器人的出貨量將從 2026 年的約 9 萬台攀升至 2030 年的 120 萬台;若此趨勢成真,將代表該技術在五年內真正實現主流化。 這一點比「人形機器人只是炒作」更精準且更有參考價值:該領域仍處於規模化前的階段,其單位經濟效益仍在公開探討中,而今日投資該領域,意味著購買的是研發合作夥伴關係,而非成熟的產品類別——無論示範影片看起來多麼完善。
結構化環境已解決的問題
傳統工業機器人的銷量之所以持續以 86 比 1 的比例遠超人形機器人,主要原因並非在於機器人的智能水平,而在於環境設計。 以固定基座機械臂為核心建構的焊接單元、碼垛線或拾放工作站,都是為讓機器人工作更輕鬆而設計的環境:零件位置已知、循環時間已知,且機器人運作範圍受控,無需在範圍外即興應變。 人形機器人則被設計用來在截然不同的環境中運作——那是專為人體與人類判斷力所打造的環境,這正是為何其工程難度如此之高,而實際部署
數字小得多。這項區別應重新定義買家在決定優先投資哪一類別時所採取的思考方式。 如果某個設施的任務能夠圍繞在結構化工作單元中運作的固定底座或輪式機器人進行重新設計,那麼這條路徑已獲實證,背後更有 500 萬台的累積運作歷史,且幾乎可以肯定會帶來比等待人形機器人成熟到能執行相同任務更快速、更可預測的回報。 人形機器人的投資最具價值之處,特別在於那些無法透過現有自動化系統重新規劃的任務——例如需要在為人類打造的空間中移動、攀爬樓梯、操作專為人類雙手設計的工具,或是與人類並肩工作於環境變動過大、無法事先完全編寫腳本的場合。
一場關於「零組件生產地」的低調賭注
最能顯示短期資本實際流向在於傳統工業自動化(而非人形機器人)的明確跡象,就出現在印第安納州的格林伍德。亞馬遜正於此處投資超過 1 億美元,興建一座新的先進製造工廠,以生產供其遍佈北美各地的物流與機器人網絡所需的零組件。 該工廠不會生產任何人形機器人。它的存在是為了供應那些看似不起眼的零件、驅動系統、感測器及結構組件,這些元件確保了在亞馬遜這般規模下,傳統倉儲機器人能夠持續運作;而亞馬遜發布此消息的同週,一份報告顯示,美國西部大部分地區的新機器人安裝量正在降溫。
綜合來看,這兩項數據顯示市場正圍繞著經過驗證的產品類別進行整合,而非完全放棄自動化投資。 儘管頭條新聞中的安裝數量有所放緩,資本仍持續流入北美工業機器人零組件供應鏈,這表明買家和大型系統整合商正押注於更深入的垂直整合,以及對其已信賴設備的供應安全,而非等待新的機器人類別成熟後才
追加預算。本季值得探討的採購問題
對於今年評估類人型機器人提案的任何自動化採購者而言,實際的檢驗標準很簡單:在將預算投入這個歷史較短且實證遠不如工業機器人的新興類別之前,先問問自己:正在討論的任務是否能透過重新配置或搬遷現有的 500 萬台已證實有效的工業機器人來解決? 在絕大多數工廠和倉庫任務中,答案都是肯定的,而今年國際機器人聯合會(IFR)數據中 86 比 1 的比例,正是最明確的證據,顯示業界多數人早已在默默無聞、未經主題演講的情況下,得出了相同的結論。
在真正有必要採用類人型機器人的情況下,更實用的審慎考量並非哪家公司的宣傳影片最令人印象深刻,而是哪家公司公佈的數據最為客觀。 相較於僅提供精心編排的示範,願意披露故障率、平均維修間隔時間,以及其機器人仍無法可靠處理的具體任務類別的供應商,反而展現出對自身產品更強的信心。 從這個角度來看,馬斯克本人對「奧普蒂穆斯(Optimus)」製造難度的坦承,對買家而言比競爭對手精心包裝的展示更有參考價值:這是一項關於「難題究竟出在哪裡」的具體且可驗證的聲明,而非「難題已經解決」這種籠統的保證。
合約結構也應遵循相同的邏輯。今日簽署的多年期類人型機器人合約,實質上是對供應商未來生產曲線的一場賭注,而非購買成品,其性質更接近專案融資,而非標準的設備訂單。 買方若能以此方式看待此事——採取與已驗證的可靠性里程碑掛鉤的分階段承諾,而非單一的大額預付訂單——那麼當特定供應商的時間表延宕時,其處境將遠比那些簽約時彷彿人形機器人已是成熟技術的買方更為有利,
像工業用機械臂那樣可互換的商品——IFR 在其報告中花費了大部分篇幅來統計這類商品。本分析綜合了企業聲明、業界協會的市場報告以及截至發佈日期的公開市場活動,不應被視為投資、財務或專業建議;其僅供一般資訊參考之用。