
Tekever完成5.8亿美元D轮融资,估值达64亿美元
在赢得英国国防部一份价值高达4亿英镑的监控合同数周后,Tekever以64亿美元的估值完成了5.8亿美元的D轮融资,本轮融资由UC Investments和Baillie Gifford领投。

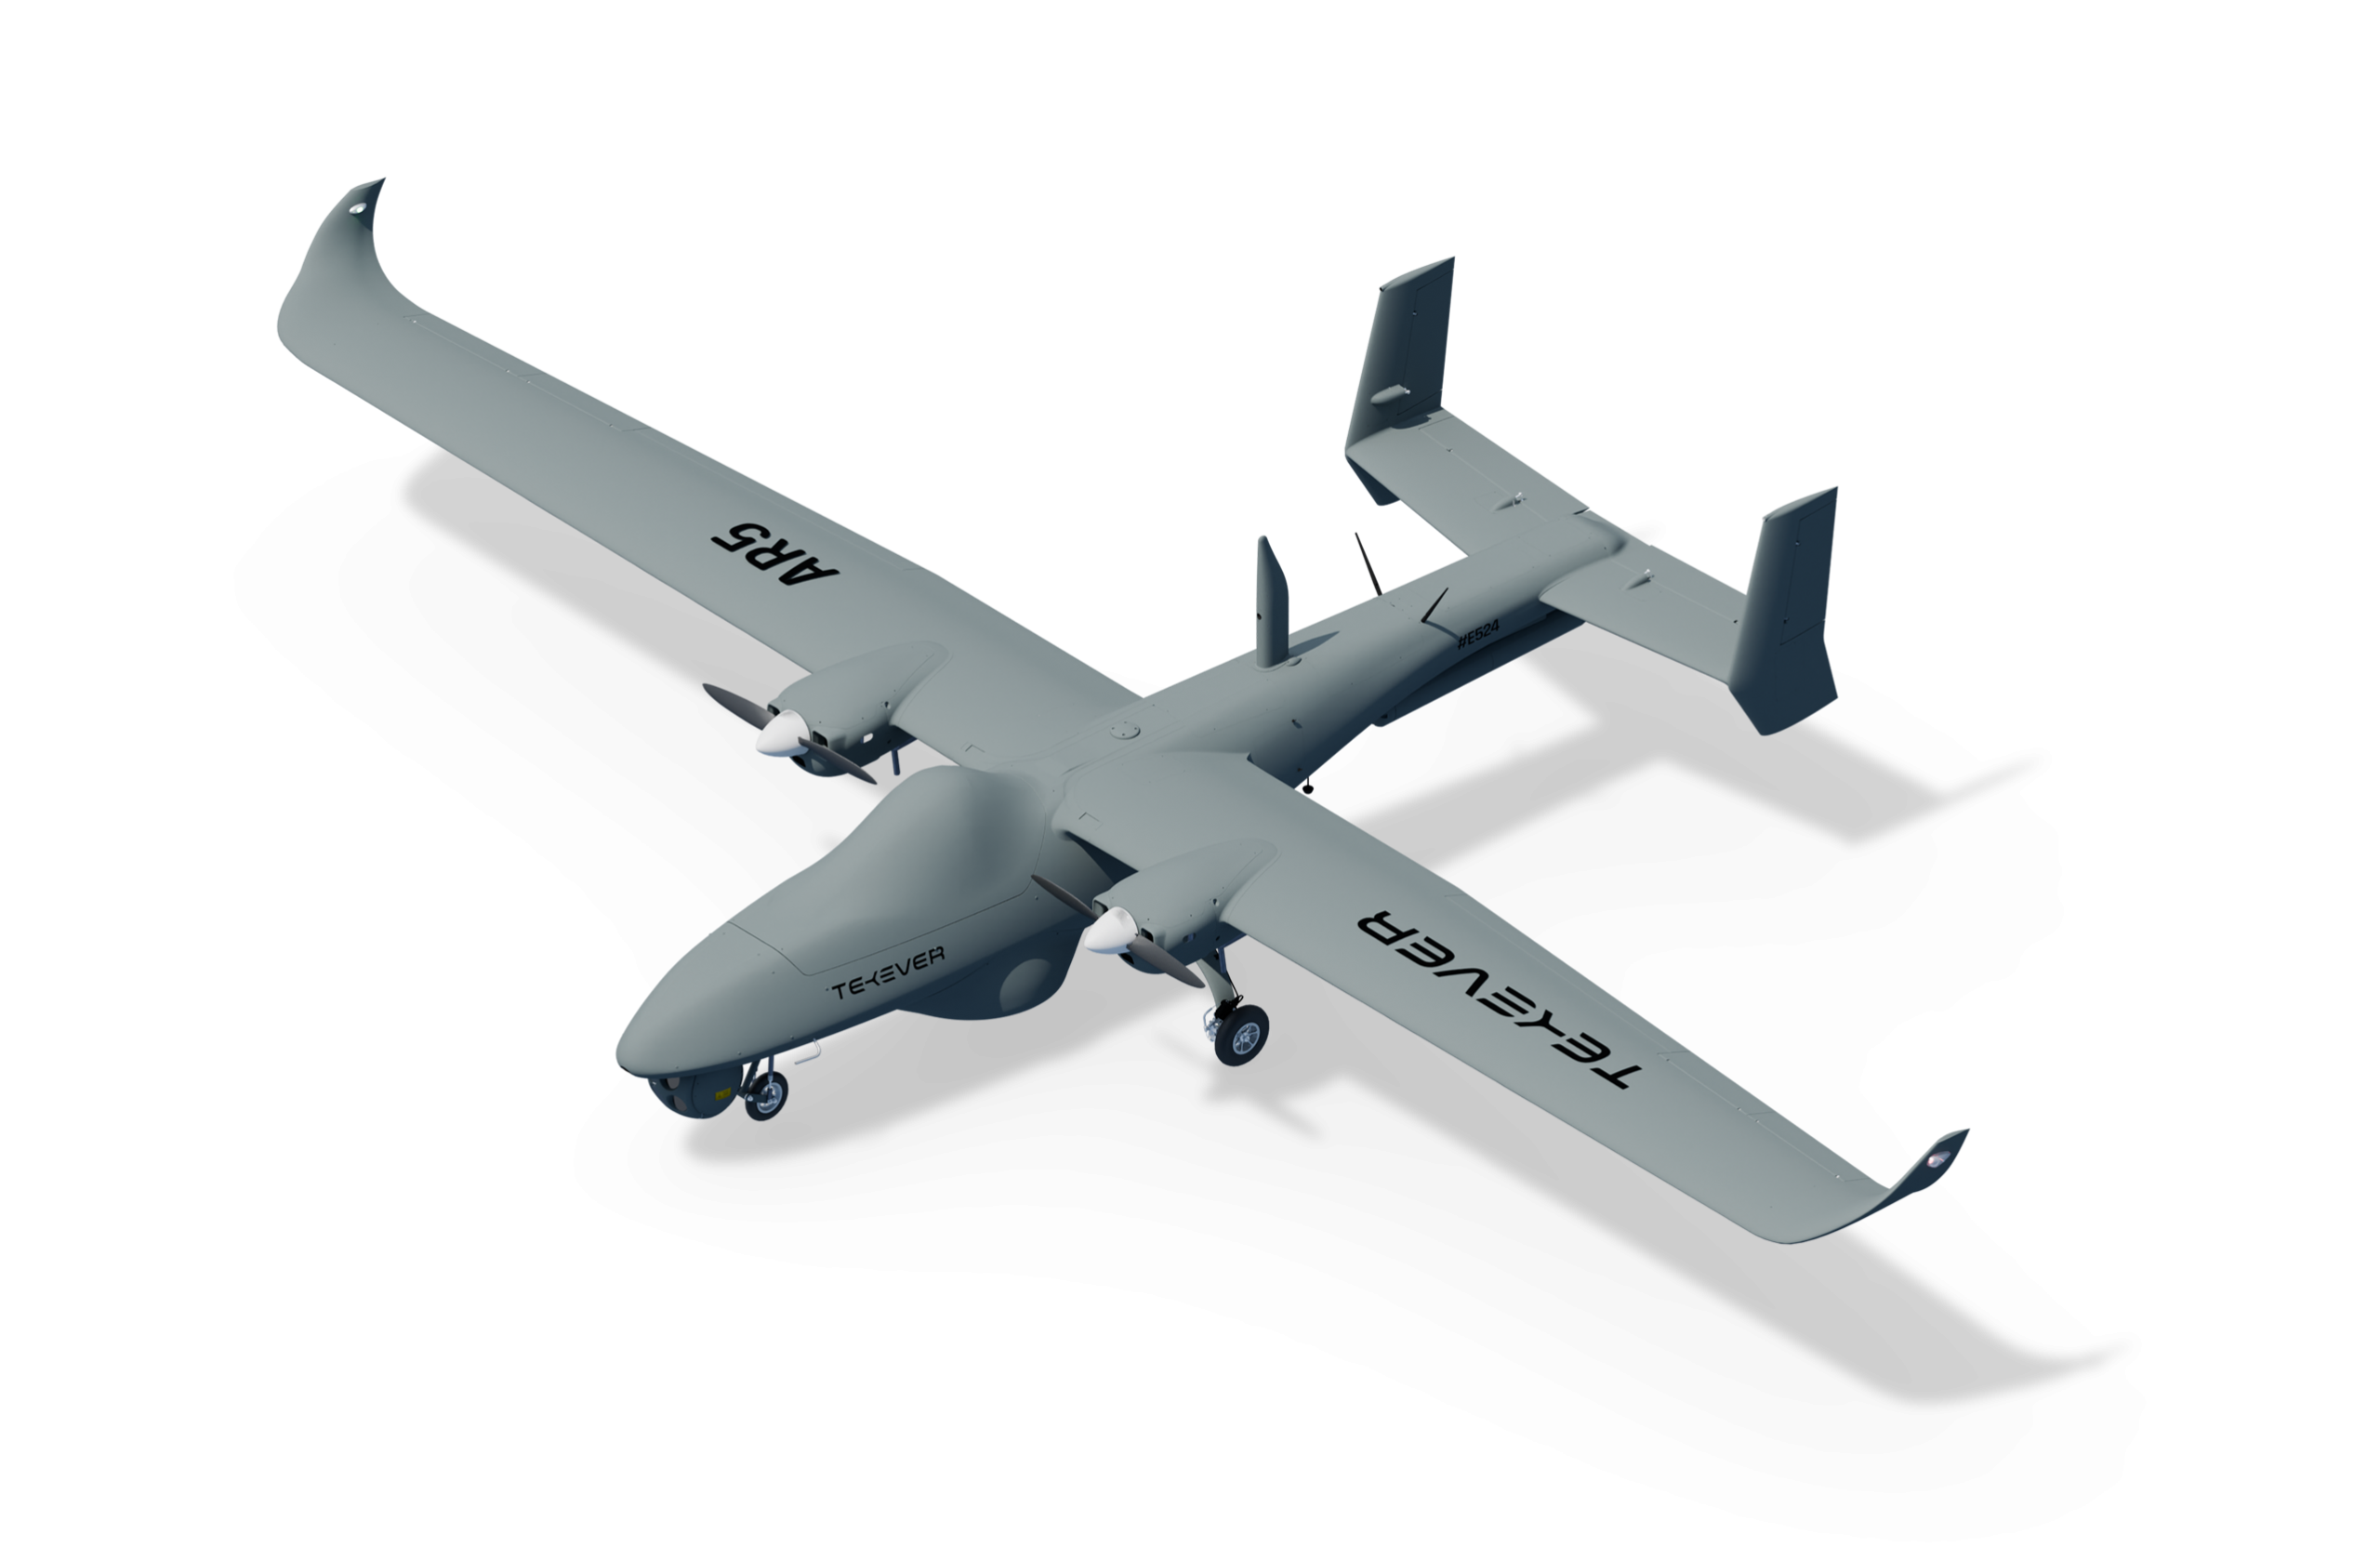
总部位于里斯本的人工智能赋能自主无人机制造商Tekever于2026年9月23日确认,已完成5.8亿美元D轮融资的首期募资,公司估值达64亿美元。 本轮融资由UC Investments和Baillie Gifford领投,Merlyn Advisors作为新投资者加入。
Tekever成立于2001年,最初是一家银行软件公司,由里卡多·门德斯(Ricardo Mendes)及其几位来自里斯本高等技术学院的同学共同创立。 2009年,该公司转型进军无人机领域,目前为军用和民用监视客户开发无人飞行系统(UAS),包括无人驾驶飞行器以及用于飞行和解读所见图像的传感器、通信和人工智能软件栈。 该公司总部仍设在葡萄牙,但已发展成为一家真正的跨大西洋企业,在布里斯托尔、图卢兹、塔林和北卡罗来纳州均设有分支机构,员工人数接近900人,较去年增长约40%。
其产品线涵盖从较小的模块化AR3和AR3 EVO,到AR5——这是一种固定翼平台,翼展约与小型滑翔机相当,续航时间可达近20小时, 巡航速度约为每小时100公里,最大载荷50公斤,可在未经铺设的跑道上起飞,且通信范围几乎不受限制。 此后,该公司又推出了载重更大的AR6平台(于2026年7月发布),以及名为ATLAS的“情报即服务”软件层,该软件层将传感器数据整合为分析师可付诸行动的信息,而非仅供观察。 但AR5才是支撑该公司今年两大亮点声明的核心力量:自2022年俄罗斯入侵乌克兰以来,该机型已在乌克兰上空累计飞行超过50,000小时,任务涵盖战场情报、海上巡逻和边境监视;此外,该公司还刚刚获得了一份向英国陆军供货的新合同。
一年内波动近五倍的估值
本周在采购部门广为流传的数字将是市盈率倍数,而非头条报道中的具体金额。
一年多前,Tekever的估值约为13亿美元。如今其估值已达64亿美元,增幅接近五倍——而在这个估值通常更多是缓慢增长而非突飞猛进的行业中,这一涨幅尤为显著。 加州大学投资办公室(UC Investments)借此轮融资首次直接投资了一家欧洲公司。其首席投资官贾格迪普·辛格·巴切尔(Jagdeep Singh Bachher)指出,该公司“在二十余年间构建了一个卓越的技术平台,并取得了经实践验证的运营成功”。 贝利·吉福德(Baillie Gifford)的克里斯·埃夫戴蒙(Chris Evdaimon)则更进一步,称Tekever是“欧洲两用技术与自动驾驶领域的标志性科技公司之一”。梅林顾问公司(Merlyn Advisors)——其投资组合经理是前英国国防大臣本·华莱士爵士(Sir Ben Wallace)——作为新投资者加入,与现有股东新月湾(Crescent Cove)、文图拉资本(Ventura Capital)和伊贝里斯资本(Iberis Capital)共同参与了本轮融资。 Tekever表示,首轮融资完成之后,未来数月还将进行后续融资,所筹资金将用于国际扩张、制造和技术产能建设、收购以及加速其自主系统的开发。对于不熟悉这类硬件的人来说,简单来说就是:无人飞行系统承担了那些原本需要有人驾驶飞机、轮换飞行机组以及大量燃油才能完成的、既不光鲜又重复的任务。 它能连续数小时在海岸线或前线区域上空盘旋,将视频和雷达数据实时传输回作战指挥中心,由人类分析员来判断哪些信息至关重要。 向政府买家推销的卖点并非该飞行器有多智能,而在于其价格足够低廉、可消耗性足够高,能够持续执行这项任务数千小时,而无需任何人冒着飞行员的生命风险去完成。
乌克兰作为参考客户——如今每位买家都在询问
特克弗(Tekever)在乌克兰上空的飞行时数统计,在此正发挥着切实的商业价值,其原因值得直截了当地说明。国防采购方与大多数商用机器人客户不同,
在发出任何规模的采购订单之前,无法开展一项像样的试点项目。他们能做的,是要求供应商提供在实际冲突中累计的飞行时数,而Tekever现在给出的答案是以数万计,而非数百。 这与大多数自主系统供应商进行的销售对话有着实质性的不同,这也是为何一家专注于国防领域的无人机制造商能够获得如此高的估值倍数——这一倍数若出现在商用机器人公司的资产负债表上,恐怕会被视为过于激进。一家已经拥有50,000小时实战飞行时数的公司,并非要求投资者相信其预测,而是要求他们为已有的业绩记录定价。
但这种高度集中性值得我们持保留态度,而非一味喝彩。Tekever的大部分作战验证都源自一场单一冲突,进而也依赖于少数政府客户——一旦该冲突局势发生变化,这些客户的采购预算和政治优先级都可能迅速转变。 在当前市场周期的这一阶段,国防科技企业的估值往往预设了欧洲各国国防开支将持续高企,且采购需求将持续紧迫。这两点在当下都是合理的假设,但都无法保证在该公司最大新合同的十年有效期内始终成立。
真正解释此次融资时机的是那份英国合同
D轮融资并非孤立事件。几周前,英国国防部选定Tekever提供“CORVUS”系统——这是英国陆军的新型战场监视能力,合同为期十年,总价值高达4亿英镑,按当前汇率折合约5.4亿美元。 “CORVUS”项目实际上是用AR5平台取代了陆军老化的“Watchkeeper”无人机机队,而Tekever基于AR3平台的系统目前已受英国内政部委托在英吉利海峡执行巡逻任务。一个政府既为某项任务采购了某公司的硬件,又为其另一项任务授予了为期十年的监视合同,这比任何其他参考案例都更有说服力。
投资者演示文稿,而融资轮在合同签署后如此迅速地完成,绝非偶然。这一时间顺序也解释了本轮融资究竟让谁处于不利地位,而非谁从中受益。像Watchkeeper这样的传统平台,其构建基于过时的有人驾驶飞机式采购假设,与那些希望获得软件定义、可快速更新的系统,并期待供应商能以实战数据佐证其主张的客户群体相比,显得越来越不合时宜。 在欧洲的新晋企业中,Tekever如今与Helsing(近期融资后估值接近180亿美元)和Quantum Systems(估值接近80亿美元)并列,成为欧洲市值最高的自主系统供应商。它们的增长速度均超过了那些传统主承包商——而它们正越来越多地与这些主承包商争夺相同的监视与侦察预算。 2025年,全球对国防技术的风险投资总额达到约491亿美元,较前一年的272亿美元有所增长,而Tekever此轮融资再次印证了一个事实:资金正集中流向少数已部署实战系统的企业,而非分散投资于早期初创企业。 近期欧洲其他几轮融资也印证了这一趋势:Helsing于7月筹集了约24亿美元的新资金;Quantum Systems在同月筹集了大致相当的金额;Stark于6月完成了一轮接近6.7亿美元的融资;就连剑桥航空航天(Cambridge Aerospace)这样规模较小的企业,也在8月成功完成了3亿美元的融资。 这些都不是小额的早期融资。而是后期资本在追逐少数几家已经能够展示已投入实际应用硬件的供应商。
政府采购自主系统应从中汲取的启示
对于评估自主系统供应商的采购官员或项目经理而言,实际的启示并非Tekever的估值必然是公允价值。现阶段的私募估值是由少数几家机构投资者相互博弈确定的,而非由公众
市场方面,本·华莱士爵士对本轮融资的描述——“Tekever将人工智能、自主性、作战经验和产业雄心融为一体,这使其脱颖而出”——不过是投资方的一句宣传语,而非经过核实的事实。更值得深思的教训在于,在这个领域,如今什么才算得上是“就绪”的证明。 采购方越来越不看重那些仅能在受控测试场展示自主能力的供应商,而更青睐那些能证明其系统在数万小时内经受住与真实对手的交锋、真实天气条件以及实际维护计划考验的供应商。这一标准将不断提高准入门槛。一家演示效果精美但缺乏实战或长期民用部署经验的初创企业,在下一轮采购周期中,无论其底层技术多么成熟,要获得国防部的认真考虑将变得更加困难,而非更容易。 各国政府在制定多年期监视与侦察计划时,应将实际运行时长——而非新闻稿中的估值——作为首要尽职调查指标,并构建合理的合同架构,避免自身完全依赖单一供应商持续获得资本市场融资;正如本轮融资所示,资本市场行情在一年内可能出现五倍的波动。
Tekever本轮融资证实,欧洲及盟国政府目前愿意以预设多年持续国防开支为前提,为自主监视供应商提供资金支持;而一家拥有实战飞行时数并已签署政府合同的公司,能够以实验室阶段的竞争对手根本无法匹敌的条件筹集资金。 对采购方而言,更明确的结论是:实战记录,而非技术前景,已成为决定谁能赢得下一代自主系统合同的关键因素,而缺乏实战记录的供应商则需要采用截然不同的营销策略才能参与竞争。
本文综合了Tekever关于2026年9月23日融资的公开披露信息及行业报道
公告。本公告仅供一般参考之用,不构成任何投资、财务或法律建议。首图来源:Tekever。