
Mech-Mind Robotics、香港証券取引所上場後初の中間決算を発表
雄安新区に拠点を置き、産業用ロボット向けのAI駆動型3Dビジョンおよび制御ソフトウェアを開発・製造するMech-Mind Robotics Technologiesは、2026年上半期の売上高が2億3730万人民元(約3320万米ドル)となり、 前年同期比54.7%増、売上総利益は63.6%増となった。これは、同社が2026年9月1日に香港証券取引所メインボードに上場して以来、初めての中間決算である。

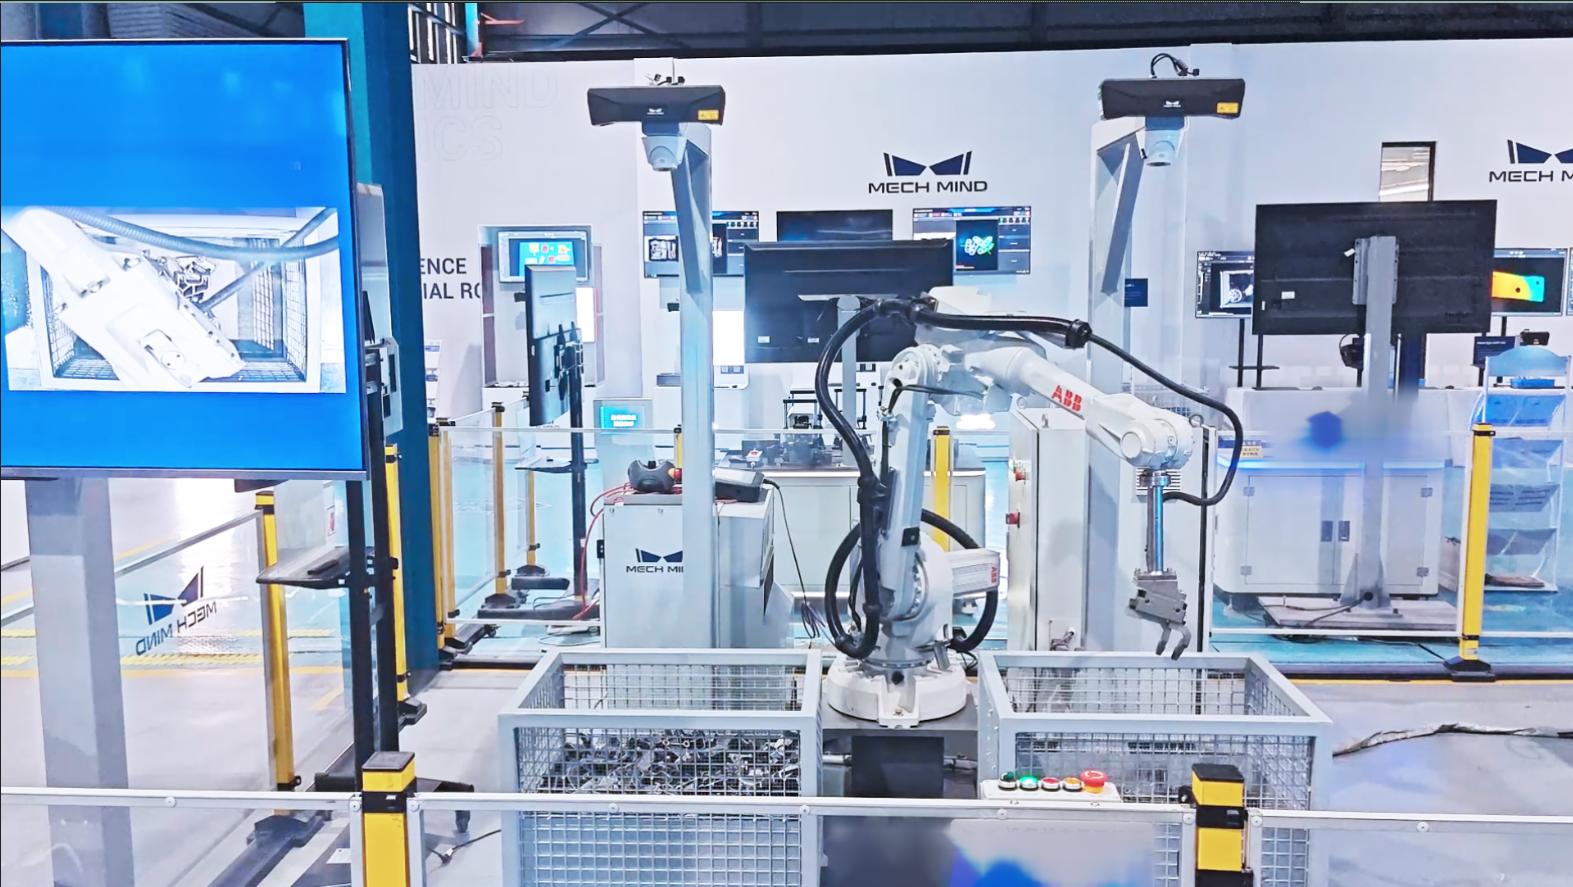
産業用ロボットのビジョン技術は、過去2年間、主にベンチャー資金による取り組みとして注目されてきました。これは、AIによる知覚技術によって、従来の固定的なプログラミングではうまく処理できなかった、非構造化かつ変動の激しいタスクをロボットアームが処理できるようになるという賭けでした。その賭けについて、今や公開された論文という形での実績が残されています。 工業用ロボット向けのAI駆動型3Dビジョンおよび制御ソフトウェアを開発する、雄安新区に本社を置くMech-Mind Robotics Technologies Co., Ltd.は、2026年9月24日、香港証券取引所(HKX)への上場後初の中間決算において、上半期の売上高が2億3730万人民元 (1米ドル=約7.15人民元換算で約3,320万米ドル)を計上したと発表した。これは、2026年9月1日に香港証券取引所(HKEX)メインボードに上場して以来、初の中間決算となる。
同社はロボットアームの製造メーカーではない。Mech-Mindは、サードパーティ製のロボットアーム、移動プラットフォーム、グリッパーの上に位置する知覚・意思決定層を提供しており、このソフトウェアおよびアルゴリズムのスタックを、産業用ロボットの「脳、目、手」として販売している: 知覚用の3Dカメラやセンサー、経路・把持計画用のAIモデル、そして顧客が既に購入した任意のロボットアームに指令を送る制御ソフトウェアから構成される。 同社の主力市場は、製造および物流分野におけるビンピッキング、パレタイジングおよびデパレタイジング、機械の給材、ならびに検査・測定である。これらは、部品が乱雑に混在していたり、反射性があったり、透明であったり、あるいはその他の理由で予測が困難なため、固定プログラムでは対応できない作業分野である。2026年6月30日に終了した6ヶ月間において、 売上総利益は1億5,420万人民元(約2,160万米ドル)に達し、前年同期の9,430万人民元(約1,320万米ドル)から63.6%増加し、売上総利益率は61.4%から65.0%に上昇した。
売上高よりも受注高の伸びの方が重要な指標
上場から3週間が経過した企業にとって、売上高の伸びだけでは全体像の半分しか示さない。その企業の持続力を判断しようとする投資家にとって、より重要な指標となるのは、その背景にある受注残高である。当期間中に締結された新規受注額は、計3億3,540万人民元となった。
(約4,690万米ドル)となり、前年同期比で75.3%増加した。この伸び率は計上売上高を上回っており、需要が頭打ちになるどころか、依然として拡大を続けていることを示唆している。 期末時点の受注残高は1億7,650万人民元(約2,470万米ドル)で、前年同期比102.0%増となった。これは、2026年下半期から2027年にかけての受注見込みが、すでに12ヶ月前の2倍の規模に達していることを意味する。顧客指標もこの見方を裏付けている。Mech-Mindの累計顧客数は1,600社以上にのぼり、その中にはフォーチュン・グローバル500企業100社以上が含まれており、2026年上半期の再購入率は93.9%に達した。 産業用オートメーション分野においてこれほど高い再購入率は、通常、顧客が1つの生産ラインで技術を検証した後、他のラインや工場へと展開していることを意味しており、これは規模拡大に至らない単発のパイロット案件とは本質的に異なる購買パターンである。 現在、全世界での累計導入台数は3万台を超え、同社のガイダンスおよび検査ソフトウェアは40社以上のハードウェアブランドが提供する1,000機種以上のロボットアームに対応しており、この幅広い互換性により、ハードウェアの交換を必要とせず、顧客の既存設備に導入することが可能となっている。
研究開発費が急増する中での利益率拡大こそが構造的なシグナル
売上総利益率は65.0%に上昇した一方で、研究開発費は4,630万人民元 (約650万米ドル)から72.9%増の8,010万人民元(約1,120万米ドル)に増加したことは、スケールアップしたソフトウェア事業と、依然として案件単位で価格設定を行うサービス事業者との違いを如実に示している。 Mech-Mind自身の開示資料によると、2023年の粗利益率はわずか39.1%であり、現在の65.0%を25パーセントポイント以上下回っていた。一方、売上高に対する販売費の比率は、同期間に102.7%から38.5%へと低下した。 これはまさに教科書通りの営業レバレッジ曲線である。すなわち、固定的なエンジニアリングコストや製品コストが、より大規模で標準化された顧客基盤全体に分散され、売上高1ドルあたりの流通コストが
同社が導入のたびに一から作り直すことをやめたことで、損失は縮小した。同社の調整後損失(非IFRS指標)は、研究開発費の増加にもかかわらず、5,580万人民元(約780万米ドル)から5,250万人民元(約730万米ドル)へと縮小した。 研究開発費を73%近く増額しながらも損失を縮小できる企業は、買い手に対してユニットエコノミクスに関する具体的な事実を示している。つまり、以前なら数ヶ月かかっていた導入サイクルが、手動によるプロジェクトごとのエンジニアリングではなく、AI駆動型の構成設定によって数日に短縮された結果、導入ごとのコストが前回よりも安くなっているのだ。 この短縮こそが、特に注目すべき独立した洞察である。産業用ロボットビジョン分野において、ベンダーの粗利益率が初期の参照顧客を超えた規模拡大に耐えられるかどうかを決定づけるのは、センサーの仕様書ではなく、導入時間の曲線なのである。
2つの事業部門、一方が他方より急速に成長
Mech-Mindは2つのセグメントにわたる業績を報告している。中核事業である「具現化されたインテリジェントロボットガイダンス」(ビンピッキング、パレタイジング、機械搬送)は、前年比49.9%増の2億1,630万人民元(約3,030万米ドル)を計上し、依然として収益の大部分を占めている。 AI検査・計測は、物体の操作ではなく品質チェックや寸法測定に同じ3DビジョンとAIスタックを適用する比較的新しい製品ラインであり、128.4%増の2,110万人民元(約300万米ドル)を記録し、 総売上高に占める割合を6.0%から8.9%へと押し上げた。検査セグメントは絶対値としては依然として小規模だが、その成長率が中核事業の2倍以上であることは、基盤となる知覚プラットフォームが、単にプラットフォームを装った単一用途の製品ではなく、隣接する産業用途にも汎用化されていることを示す証拠である。
企業価値の真価が問われるのは海外売上高
上半期の海外売上高は総売上の41.9%に達し、
2026年には、前年の38.5%から上昇し、その海外売上高の86.5%は、欧州、米国、日本、韓国といった先進国市場から得られたものである。 2023年から2025年にかけて、海外売上高は5,860万人民元(約820万米ドル)から1億9,550万人民元(約2,730万米ドル)へと増加し、年平均成長率(CAGR)は82.7%を記録した。 同社はミュンヘン、東京、デトロイト、ソウルに子会社を有しており、現在その事業は50近くの国と地域に及んでいるとしている。また、香港証券取引所(HKEX)での公募による純収益の約29.4%を、グローバルな事業展開の拡大と海外での商用化の加速に充てる予定であることも明らかにした。こうした地理的な構成は、表面上の成長率とは別に、買い手によるリスク評価において重要な要素となる。海外売上高の5分の4以上が、先進国のような人件費の高い市場に集中している中国を拠点とするベンダーは、主に国内市場向けに販売している企業とは異なる輸出規制や関税リスクを抱えている。 同社が提示する「先進国市場では、人件費の高騰、雇用環境の厳しさ、そして急速な人口高齢化が組み合わさっている」という枠組みは、同市場における持続的な需要を裏付ける合理的な根拠となっている。また、この見解は、中国とこれらの市場間の貿易条件が現在とほぼ同程度の開放性を維持するという前提にも立っているが、買い手としては、数年間にわたるベンダーとの関係において、この前提を当然のこととして扱うべきではない。
初回の決算報告書が調達担当者に伝えるべきこと
新規上場したベンダーの最初の中間決算には、特有の証拠としての重みがある。それは、顧客が単なる信頼ではなく、プレゼン資料と照らし合わせて確認できる最初の数値だからだ。 買い手にとって、表向きの売上高成長率よりも重要な点が3つある。受注残高が売上高よりも速いペースで増加していることは、上場初年度の決算を良く見せるために販売パイプラインを無理に消化していないことを示唆している。調整後損失の縮小と研究開発費の増加が並行して見られることは、同社が製品投資と資金管理の厳格さを天秤にかけていないことを示しており、このトレードオフこそが、契約期間中にベンダーを破綻に追い込む原因となるものである。
エンジニアリング人材か、あるいは資金繰りのいずれかが不足してしまう。また、93.9%という再購入率は、単一の四半期の売上高よりも長期的な持続可能性を予測する上で優れた指標となる。なぜなら、パイロット段階を経ても顧客が買い続けられるベンダーとは、3年後もファームウェアのアップデートやスペアパーツを供給し続けているベンダーだからだ。競合状況に関して言えば、Mech-Mindは、RoboSenseやOrbbecといった純粋な3Dセンサーハードウェアメーカーとはスタックの異なる層に位置している。これらメーカーは、その上に構築される知覚ソフトウェアや把持計画アルゴリズムではなく、カメラやLiDARを製造しているからだ。 40以上のブランドにまたがる1,000モデル以上のアームとの互換性を謳っている点は、いかなるセンサーの仕様よりも購入者にとって重要だ。これにより、同社は垂直統合型のバンドル製品ではなく、ハードウェアに依存しないミドルウェアとしての位置づけを確立し、対象市場を拡大すると同時に、独自のハードウェアではなくアルゴリズムへと競争優位性をシフトさせている。 より直接的な長期的な脅威は、他のビジョンハードウェアベンダーではなく、社内で同等の知覚スタックを構築するシステムインテグレーターや大手自動化企業である。フォーチュン・グローバル500に名を連ねる一部の顧客は、ユースケースが実証されれば、その規模の大きさゆえに自らその道を歩むことができる。 同社によれば、業界標準の10万~30万サイクルに対し、少なくとも200万サイクルの把持サイクル寿命を達成したという自社開発の巧みなハンドは、 検証可能な主張であり、社内で構築するという脅威を否定する根拠となる。なぜなら、これはほとんどのインテグレーターが短期間で再現できないような、高度なエンジニアリング力を示唆しているからだ。
Mech-Mind社が自社について提示しているマクロ的な論拠は、明確に述べる価値のあるデータポイントに基づいている。国際ロボット連盟(IFR)の記録によると、2024年の世界の産業用ロボットの新規導入台数は54万2,000台であったが、同社が推計する産業用ロボットの普及率は、対象となる作業の1%未満にとどまっている。 その具体的な上限推定値が妥当であるか否かにかかわらず、議論の方向性として、工場や倉庫での作業の多くが依然として自動化されていないのは、条件があまりにも多様すぎて
「厳格なプログラミング」という主張は、この10年間、ロボットビジョンへの投資を正当化してきたのと同じ論拠である。ここで新しいのは、その主張を裏付けるのがピッチデッキではなく、監査済みの四半期決算を公表している上場企業であるという点だ。創業者であり会長兼最高経営責任者(CEO)のシャオ・ティアンラン氏は、この業績について宣伝ではなく抑制的な姿勢で位置づけ、「進捗報告においては『誇張せず、改ざんしない』という原則を引き続き堅持する」と述べた。 上場後3週間を経て市場の監視下にある企業にとって、これは技術的な主張であると同時に投資家に向けたポジショニングステートメントでもあり、本報告書に記載された受注残高や再購入率の数値は、これに矛盾するどころか、むしろ大いに裏付けている。
Mech-Mindを評価する調達チームや自動化調達チームにとっての結論は明快だ。これは、単なる売上高の伸びだけに依拠するのではなく、ベンダーの持続可能性、受注残高の加速、研究開発費の増加にもかかわらず損失が縮小していること、そして93%を超える再購入率を予測する具体的な指標によって、成長ストーリーを裏付ける初の決算報告である。 価格に織り込むべきリスクは、導入規模や顧客リストによってすでに実証されている製品品質ではなく、中国に拠点を置くサプライヤーとしての集中リスクである。同社の最も急成長している売上高は現在、先進国市場から得られているが、これらの市場では、ベンダーとの関係の再交渉が完了するよりも早く、貿易・技術政策が変化する可能性がある。
本記事は、2026年9月24日の発表に関するMech-Mind Roboticsの公式声明および業界報道をまとめたものです。本記事は一般的な情報提供のみを目的としており、投資、財務、または法的助言を構成するものではありません。
ヘッダー画像のクレジット:Mech-Mind Robotics。












