D-Robotics、体現型AIチップの事業拡大に向け4億米ドルを調達
D-Roboticsは、中国の具現化AIロボットメーカー向けに「Sunrise」チップおよびソフトウェアプラットフォームの事業拡大を図るため、4億米ドルのシリーズC資金調達を完了した。

深センを拠点とするロボット用AIチップメーカーのD-Roboticsは9月17日、ミライアセット・キャピタルが主導し、美団の戦略的投資部門、 合肥国有資本、南山SEI投資、キャセイ・キャピタル、GF新徳投資、およびその他数社の機関投資家が共同投資家として参加した。今回の資金調達により、創業2年のこのチップ企業は、競争の激しい中国の具現化AIハードウェア市場において、最も資金力のあるサプライヤーの一つとして評価された。 また、この資金調達は、ヒューマノイドロボット分野におけるより困難な商業的課題が、「どの企業が最も派手なデモを構築するか」から、「それらのデモが最終的に動作するために不可欠な半導体とソフトウェアをどのサプライヤーが掌握するか」へと移行したタイミングで実現した。
D-Roboticsは、ナスダックおよび香港証券取引所に上場する自動車用チップメーカーであるHorizon Roboticsによってインキュベートされ、2024年1月に独立企業としてスピンアウトした。これは、Horizon Roboticsの中核事業である自動運転用チップではなく、ロボット工学に特化するためである。 この分社化は商業的に重要な意味を持つ。ホライゾン・ロボティクスが自動車メーカーに知覚・運転用チップを販売する一方で、D-Roboticsは、サービスロボット、産業用ロボットアーム、ドローン、そして現在ではヒューマノイドに至る幅広い分野向けに汎用コンピューティングハードウェアや開発者向けツールを開発しており、特定のロボットメーカーの成功に賭けるのではなく、具現化されたAI(Embodied AI)分野全体への「武器供給者」としての地位を確立している。
ヒューマノイド関連の話題の裏にあるチップ事業
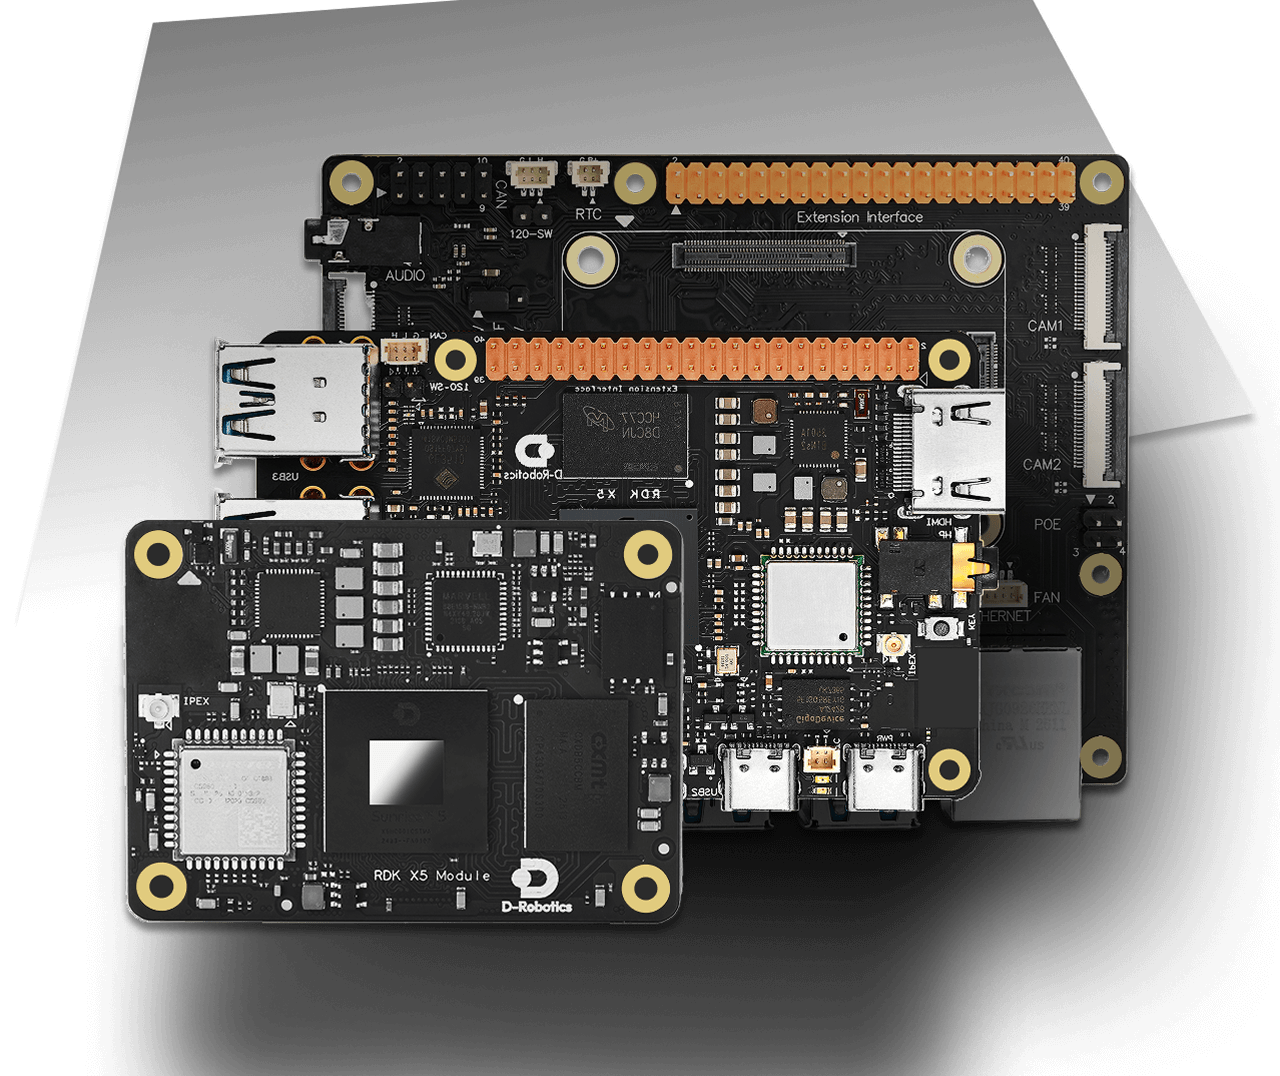
商業的に成果を上げている製品ラインは「Sunrise」チップシリーズであり、これにはRDK開発者キットが組み合わされており、ロボットエンジニアは基板を一から設計することなく、このチップを基盤として開発を進めることができる。 現在のフラッグシップモデルである「Sunrise S600」は2025年11月に発売され、発売から6ヶ月足らずで、UBTECH、Astribot、Fourier、そしてヒューマノイドやエンボディッドAI分野のスタートアップであるTARSやSpirit AIを含む20社以上の顧客に採用されている。 2026年半ば時点で、「Sunrise」チップの累計出荷台数は800万台を突破しており、この数量は
D-Roboticsは、資金調達の波に乗っている収益化前のロボットスタートアップというよりは、実際の生産実績を持つ部品サプライヤーに近い存在だ。 同社は投資家に対し、2026年上半期の売上高が前年同期比で数倍に増加したと報告している。この成長率は、単一の大型契約によるものではなく、今年、中国におけるヒューマノイドロボットおよびエンボディッドAIの出荷台数が全般的に加速している傾向を反映したものである。数十社のロボットメーカーに収益を分散させているハードウェアベンダーと、自社の販売実績に依存する単一のロボット企業とのこの違いこそが、投資家が支持している商業的論理である。 ヒューマノイドロボットメーカーの企業価値は、自社製品が買い手を見つけるかどうかにかかっている。一方、同じ分野に製品を販売するチップおよびソフトウェアサプライヤーは、競合するプラットフォームの十分な数に自社のチップが搭載されていれば、どのヒューマノイドブランドが導入契約を獲得しても収益を得ることができる。 D-Roboticsはまさにそのような分散型エクスポージャーを構築している。UBTECHとAstribotは、同じ産業用およびサービス用ロボットの契約をめぐって直接競合しており、D-Roboticsの「Sunrise」チップは両社の製品に搭載されている。
市場の統合に先立ち、開発者基盤を構築
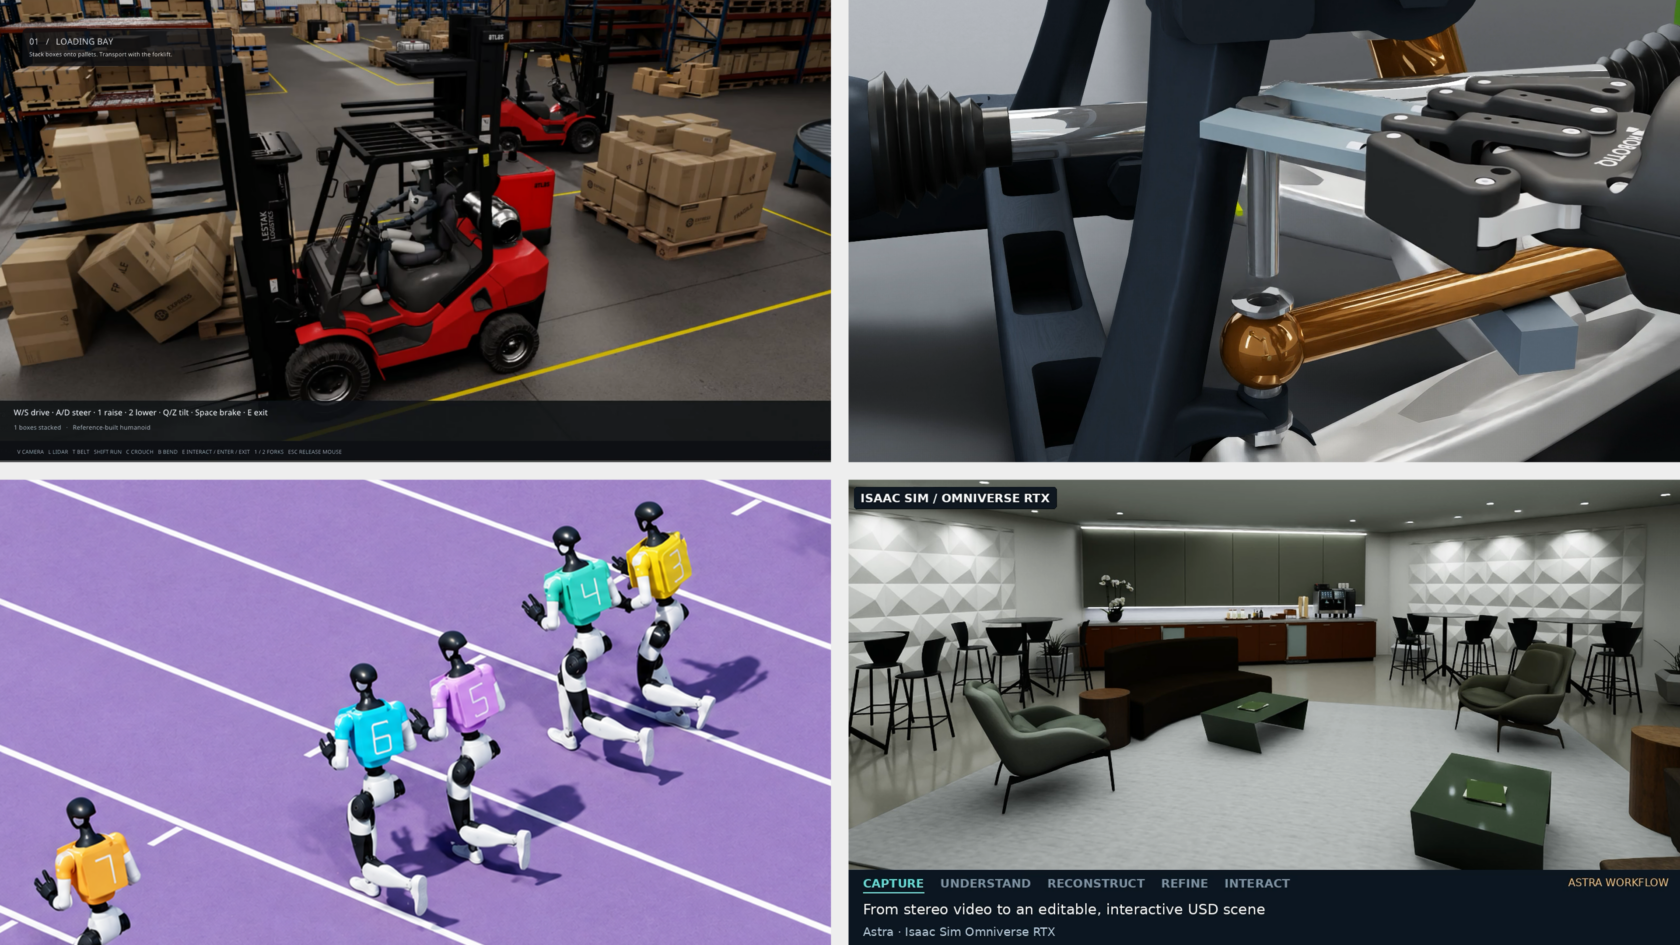
チップの出荷と並行して、D-Roboticsは過去2年間、「Gravity Program」と呼ばれる開発者エコシステムの構築に注力してきました。現在、このプログラムは、マニピュレーション研究から自律移動プラットフォームに至るまで、10のアプリケーションカテゴリーにまたがって活動する500人以上のロボット開発者を支援しています。 同社のRDK開発者キットは、20カ国以上で500校以上の大学や10万人以上の開発者に利用されており、 この普及状況は、典型的な企業向け販売パイプラインというよりは、AI コンピューティング需要が爆発する前に NVIDIA などのチップメーカーが CUDA を定着させるために用いた「開発者ファースト」戦略に近い。チップサプライヤーにとって、特定のアーキテクチャ上で開発を行う方法をすでに熟知している、訓練を受けた開発者の大規模な基盤は、乗り換えコストという「堀」となる。つまり、あらゆるエンジニアリングチームが
大学の研究室や創業間もないスタートアップでSunriseツールチェーンを学んだチームは、量産規模に達した際に、競合他社の半導体上でシステムを再構築する可能性が低くなります。しかし、その戦略には現実的な実行リスクが伴います。手頃な価格で入手しやすい開発キットに基づいて構築された開発者エコシステムは、チップ企業が4億米ドルの資金調達を正当化するために必要とする、高利益率・大量発注の契約に自動的に結びつくわけではありません。 D-Roboticsは、NVIDIAのJetsonシリーズやQualcommのロボティクス用チップセットなど、はるかに規模の大きな半導体企業と、こうした量産契約を巡って競合している。これら両社は、より強固な製造パートナーシップと、より潤沢な資金力を有している。 D-Roboticsが賭けているのは、中国で最も急成長しているヒューマノイドロボットおよびサービスロボットメーカーとの近接性だ。これらのメーカーの多くは、コスト、サプライチェーンの安定性、政府調達などの理由から国内サプライヤーを好むため、D-Roboticsには、大手ライバル企業が容易に再現できない構造的な国内市場での優位性がある。
調達資金の具体的な使途
D-Roboticsによると、今回の資金は2つの具体的な優先事項に充てられるという。1つは「Sunrise」チップのラインナップを幅広い演算階層に拡大すること、もう1つは、具現化AIアプリケーション向けのデータ収集、モデル学習、シミュレーション、展開を網羅する統合ソフトウェアプラットフォームの構築である。この2つ目の優先事項は、同社の長期的なポジショニングにとってより重要な意味を持つ。 高性能なチップの販売は、単発のハードウェア取引に過ぎない。 一方、ロボットチームがトレーニングデータの収集、展開前のロボットの挙動シミュレーション、そして検証済みのモデルをその同じチップに展開するために使用するソフトウェアスタックを販売することは、ハードウェアの顧客を継続的なプラットフォームの顧客へと転換させる。これは、過去10年間でスマートフォンやクラウドコンピューティング業界にサービスを提供する半導体企業を、ソフトウェアに隣接したビジネスへと変貌させたのと同じ転換である。
D-Roboticsがこうしたソフトウェアへの転換を遂行できるかどうかは、チップの出荷台数よりも、同社の次回の資金調達ラウンドにとってより重要な意味を持つ。
が本日指摘しているように、チップの出荷数量だけでは、投資家がプラットフォーム企業に期待する利益率構造を実現できないからだ。 すでにRDKツールチェーンを統合し、D-Roboticsのソフトウェアスタック上でモデルを学習させたロボット購入者は、後になって競合するチップメーカーがわずかに優れたシリコンを提供した場合、実質的な切り替えコストに直面することになる。これはまさに、中国の組み込みAIハードウェア市場が少数の支配的なサプライヤーを中心に統合される前に、同社が構築しようとしているロックインのダイナミクスそのものである。国内チップ業界のリーダーを支える地政学的背景
D-Roboticsの資金調達活動は、AIおよびロボティクス向け演算における国内半導体の自給自足を目指す、中国政府の広範な産業政策の推進の一環でもある。この分野では、最先端の外国製AIアクセラレータに対する輸出規制により、中国のロボットメーカーは、外国製チップに全面的に依存するのではなく、国内の半導体サプライヤーを生産用ハードウェアの供給源として採用する意欲を高めており、 場合によっては、政府系調達規則により、生産用ハードウェアに外国製チップに全面的に依存するのではなく、国内のチップサプライヤーを採用することが義務付けられるようになった。 こうした政策的背景は、D-Roboticsの資金調達発表には直接言及されていないが、投資家の判断に影響を与えている。というのも、今回のラウンドの共同投資家である合肥国有資本や南山SEI投資は政府系ファンドであり、その参加は通常、純粋な財務的リターンの計算というよりも、地域および国家の産業政策の優先事項に沿ったものであることを示唆しているからである。 中国国内市場向けの製品を開発するロボットメーカー、特に政府調達、防衛関連の製造、あるいは国有企業のサプライチェーンに関わる製品カテゴリーにおいては、 国内で設計・製造されたチッププラットフォームは、純粋な演算性能とは無関係に、外国製チップの輸出規制が予告なく変更される可能性のある環境下におけるサプライチェーン・リスク管理という点で、調達上の優位性をもたらす。
こうした力学が、D-Roboticsがなぜ
半導体の設計・製造は、テクノロジー業界全体の中でも最も資本集約的で競争の激しい分野の一つであるにもかかわらず、この評価額と規模で資金調達に成功した。 ロボット工学に特化したコンピューティング・サプライヤーが、中国のヒューマノイドロボットやサービスロボットメーカーから受注を獲得するために必要なのは、NVIDIAの最先端データセンター用半導体を技術的に凌駕することではない。必要なのは、中国の顧客が、外国製チップに伴う地政学的リスクを負うことなく、生産ラインへの導入認定を得られる、信頼性が高く、国内調達可能な代替品を提供することである。 その優位性が持続するかどうかは、輸出管理政策の行方から、中国製のロボットが欧州や東南アジアなどの市場に輸出される際、現地の顧客が自社のサプライチェーンの多様化を理由に非中国製のコンピューティングハードウェアを指定するようになるかどうかまで、D-Roboticsの制御の及ばない決定に大きく依存している。 このシナリオが現実となれば、D-Roboticsのヒューマノイドメーカーである顧客がまさに進出を目指している輸出市場において、同社の現在の「国産代替」という優位性が損なわれることになる。勝者が限られる過密な市場
この地位を狙っている中国企業はD-Roboticsだけではない。 かつての親会社であるHorizon Robotics自体も、ロボティクス用途と一部重なる自動車グレードのチップを供給し続けており、同じヒューマノイドやサービスロボットメーカーをターゲットとするチップ・モジュールサプライヤーを含む、資金力のあるライバル企業群も、開発者向けキット、大学との提携、統合ソフトウェアスタックといった同様の戦略を展開している。 今後12ヶ月間のD-Roboticsにとっての試練は、成長を続ける市場へ「Sunrise」チップを出荷し続けられるかどうかではない。なぜなら、具現化されたAIコンピューティングに対する根本的な需要は、複数のサプライヤーを同時に支えるほど急速に拡大しているからだ。 むしろ、同社の開発者基盤とソフトウェアプラットフォームが、一時的な需要の急増に乗っているだけのチップベンダーと、持続可能なインフラ企業とを分けるような、長期にわたる強固な契約へと結びつくかどうかである。
なぜなら
資金調達のニュースに一喜一憂するのではなく、調達チームやロボットメーカーがコンピューティング・サプライヤーを評価している中、今回の資金調達ラウンドが示す現実的な意味は、D-Roboticsが今後少なくとも数回の製品サイクルにわたり、はるかに規模の大きなライバル企業とチップのロードマップのペースにおいて競い合えるだけの財務基盤を確立したということ、 さらに、UBTECHの産業用ヒューマノイドからAstribotのマニピュレーションに特化したプラットフォームに至るまで、十分に幅広い顧客基盤を有しているため、単一の顧客の成否だけで同社の将来が左右されることはない。 この多角化こそが、D-Roboticsが「1件の契約で事業の成否が決まる」スタートアップ段階を脱し、「真の競争が単一の資金調達発表ではなく、開発者の忠誠心の持続期間で測られる」インフラサプライヤー段階へと移行したことを示す最も明確な証拠である。本分析は、D-RoboticsによるシリーズC資金調達ラウンド、製品出荷、および開発者エコシステムに関する公式発表に基づいています。これは一般的な情報提供のみを目的としており、投資、財務、または法律上の助言を構成するものではありません。
ヒーロー画像のクレジット:D-Robotics。